
Ежедневный отчет Bitget UEX|Трамп заявил, что армия США нанесет сокрушительный удар по Ирану; ФРС сохраняет ставку, Уош вновь подтвердил цель в 2%; результаты Microsoft превысили ожидания, капитальные расходы Meta значительно увеличились (30 июля 2026)
 2026/07/30 01:47

I. Актуальные новости
Новости ФРС
ФРС сохранила ставку без изменений, Пауэлл вновь подтвердил целевой уровень инфляции 2% и снизил значимость форвард-гайденса
- Федеральная резервная система оставила процентную ставку без изменений. Председатель Пауэлл в начале пресс-конференции чётко подтвердил, что комитет твёрдо нацелен на достижение годовой инфяции в 2%, нет ни «мягкой цели», ни других неявных ориентиров.
- Пауэлл отметил, что в условиях высокой неопределённости отказ от форвард-гайденса — взвешенный шаг; рынок уже самостоятельно включил ужесточение политических ожиданий, ФРС будет внимательно следить за ситуацией, но не будет пассивно следовать за ценообразованием рынка.
- Согласно данным CME после заседания вероятность сохранения ставки в сентябре выросла до 36.8%, вероятность повышения на 25 б.п. — 63.2%. Влияние на рынок: траектория политики остаётся неопределённой, присутствует как ястребиный сигнал, так и «паузa», что в краткосрочной перспективе поддерживает доллар и сдерживает стоимость рисковых активов, а также усиливает переоценку инфляционных рисков.
Международные сырьевые рынки
Трамп пообещал нанести удар по Ирану, военные США подготовили план воздушных атак сроком до двух недель
- Трамп в Белом доме заявил, что из-за пуска иранских ракет по американским войскам на Ближнем Востоке «США нанесут по Ирану серьёзный удар», «пришло время для американского ответа», и добавил, что Иран уже просил не наносить удар по нему.
- По данным американских СМИ, Центральное командование ВС США уже разработало план интенсивных воздушных ударов 10-14 дней, целью которых является выведение из строя ракетного потенциала Ирана, решение за Трампом; военные также предупредили об истощении запасов ПВО.
- Трамп также намерен включить в соответствующий санкционный законопроект положение об обложении Ирана тарифами. Влияние на рынок: эскалация геополитики мгновенно увеличила риск-премию нефти, цены на нефть резко взлетели, одновременно усилив опасения по инфляции и ожесточив противостояние монетарной политики ФРС; рыночные настроения крайне чувствительны.
Макроэкономическая политика
Министерство финансов, возможно, отложит корректировку рекомендаций по выпуску гособлигаций под давлением политики
- Аналитики JPMorgan считают, что министерство финансов США, чтобы не спровоцировать волнения на долговом рынке перед промежуточными выборами, на следующей неделе в заявлении о квартальном рефинансировании временно не изменит формулировки, отложив сигнал о расширении объёма выпуска госдолга.
- В течение следующих четырёх фискальных лет США, возможно, столкнутся с дефицитом финансирования примерно $3.7 трлн, однако политические соображения могут получить приоритет над управлением долгом. Влияние на рынок: доходность длинных гособлигаций уже приближается к максимумам с момента вступления Трампа в должность, сочетание политических и экономических факторов усиливает волатильность как на долговом, так и на рисковом рынке.
II. Итоги торговых сессий
Динамика сырья и валют
- Спот-золото: около $4 081/унция, +0.37%
- Спот-серебро: около $58/унция, +1.55%
- WTI нефть: около $84/баррель, +0.06%
- Brent нефть: около $83/баррель, заметный рост за 24ч
- Индекс доллара (DXY): около 100.9, +0.08%
Анализ факторов: Заявления Трампа об «ударе по Ирану» и утечка плана воздушных атак резко увеличили геополитическую премию, нефть явно подорожала. Динамика золота и серебра демонстрирует разногласия на фоне роста нефти и противоречивых итогов заседания ФРС, общий спрос на защитные активы пока ограничен. Доллар сохраняет относительную устойчивость — признак продолжающейся политики неопределённости. Взаимосвязь активов очевидна: новая эскалация геополитики → рост цен на нефть → усиление инфляционных опасений → вероятность ястребиной ФРС остаётся высокой. Краткосрочная волатильность сырья будет зависеть главным образом от событий вокруг Ирана и грядущих экономических данных.
Динамика криптовалют
- BTC: около $63 718, -0.17%
- ETH: около $1 900, -0.52%
- Общая рыночная капитализация криптовалют: около $2.28 трлн, -0.1%
- Ликвидация позиций: за 24ч ликвидировано $389 млн, длинные позиции — $270 млн.
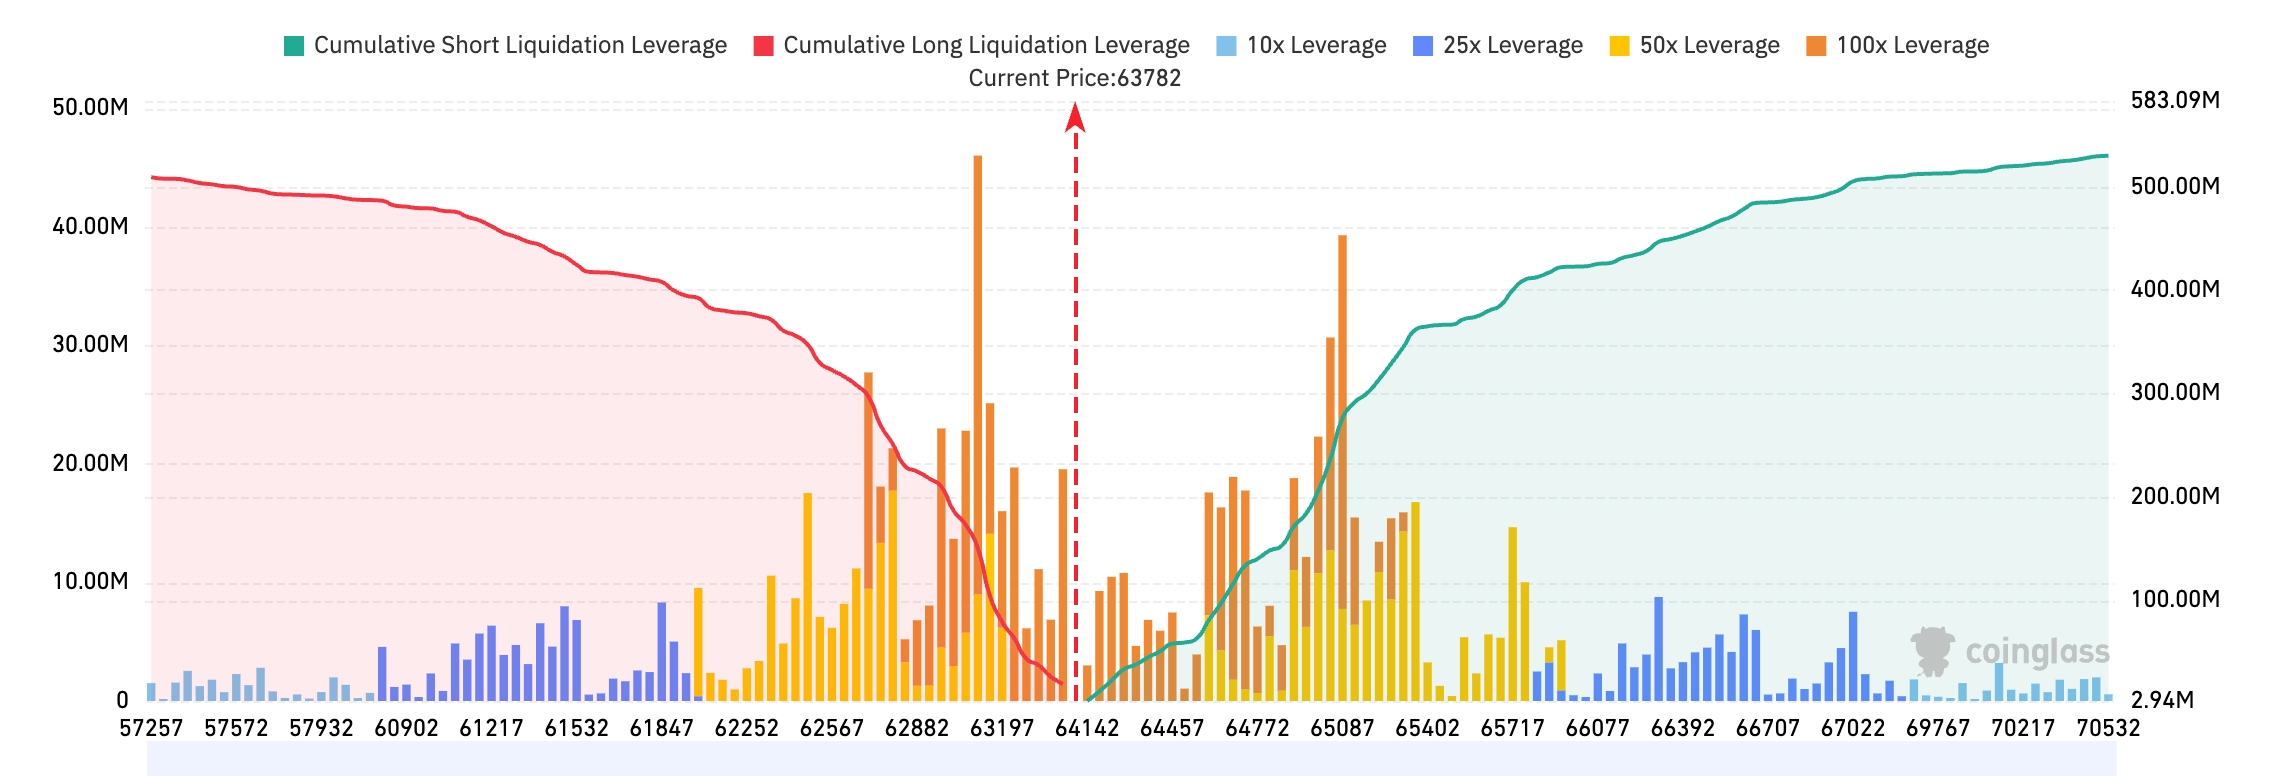
- Bitget BTC/USDT liquidation map: Вблизи текущей цены ($63 782) давление ликвидаций ограничено, а в диапазоне $64 700–$65 300 сконцентрировано множество ликвидаций шортов с 50x и 100x плечом. Если цена преодолеет эту область, может начаться массовое закрытие шортов, что усилит импульс к росту. Объем ликвидаций шортов выше (около $500 млн), чем лонгов ($440 млн), шорты по-прежнему в зоне риска. Краткосрочно рынок предрасположен к «шорт-сквизу», однако на уровне $65 000 формируется заметное сопротивление из-за плотности ликвидаций с высоким плечом.
- Net-поток ETF: За вчерашний день чистый отток по BTC-ETF около $50 млн, сегодняшняя динамика — чистый отток около $58 млн, пятый день подряд фиксируется отток.
Анализ факторов: После паузы ФРС рыночная неопределённость по поводу дальнейшей траектории монетарной политики снизилась, риск-аппетит постепенно восстанавливается, BTC и ETH одновременно растут. Рост цен на нефть и инфляционные опасения, вызванные геополитикой, продолжают быть сдерживающим макро-фактором, однако снижение давления ликвидаций помогает стабилизировать цены. Оттоки в ETF свидетельствуют о сохраняющейся осторожности институционалов. Общая тенденция — боковая с уклоном вверх, в краткосроке фокус смещён к отчётности Apple, Amazon и развитию ситуации вокруг Ирана.
Динамика фондовых индексов США
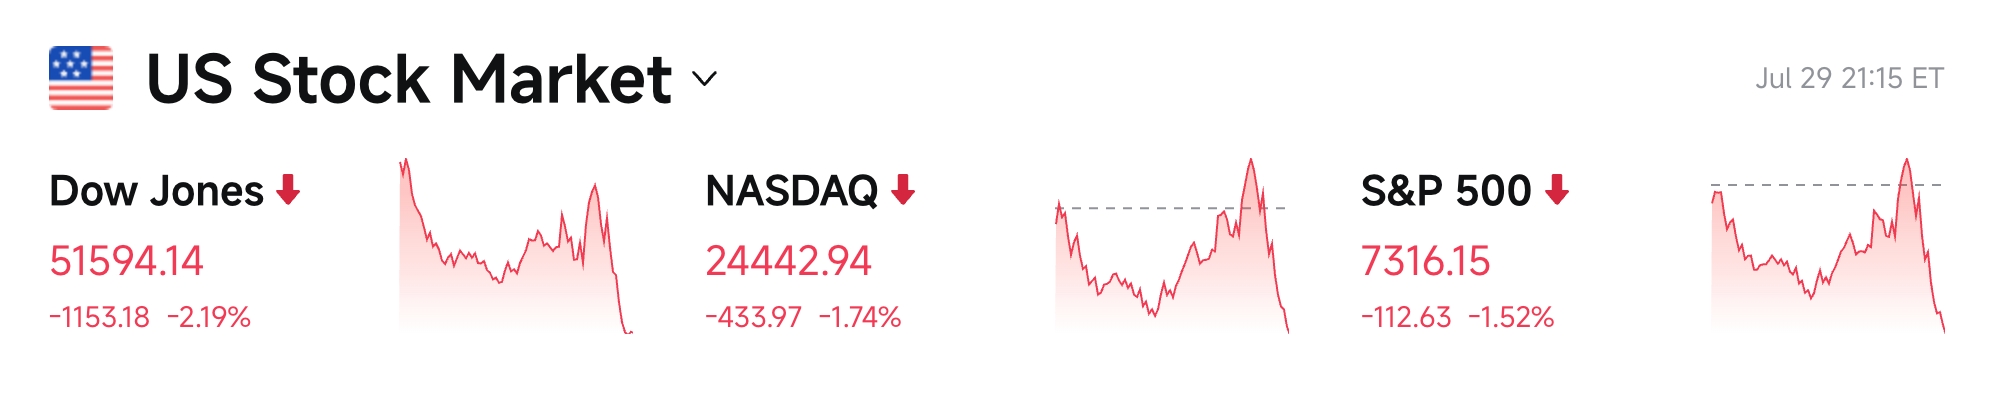
- Dow Jones: закрылся на отметке 51 594.14 (-2.19%), значительная коррекция
- S&P 500: закрылся на 7 316.15 (-1.52%), минимум за месяц
- NASDAQ: закрылся на 24 442.94 (-1.74%), сильное давление со стороны полупроводников
Новости технологических гигантов
- NVDA: $190.01 (-3.55%)
- AAPL: $338.19 (-0.56%)
- MSFT: $390.54 (-0.71%)
- GOOGL: $335.76 (+0.95%)
- AMZN: $226.65 (-1.82%)
- META: около $585.61 (-1.31%)
- TSLA: около $298.32 (-2.97%)
Сводка и анализ драйверов: Сектор высоких технологий остаётся разнонаправленным. Акции чипмейкеров и производителей памяти продолжают корректироваться, бумаги Micron упали почти на 10%, AMD и Intel упали более чем на 5%, NVIDIA — более чем на 3%, что давит на NASDAQ; софт AI продолжает расти, Adobe +6%, Workday и др. — более +5%. Apple и Microsoft держатся сильнее сектора, Google растёт вопреки рынку. Microsoft резко вырос на вечерней сессии благодаря высоким результатам облачного бизнеса — рынок сохраняет запрос на «реализацию выручки». В целом — давление на железо, относительная стабильность ПО и крупных техов. Видны сомнения в окупаемости AI-капвложений.
Секторальные движения
Память продолжает падение
- Ключевые эмитенты: Micron -10%, SanDisk -7%, SK Hynix около -3%
- Драйверы: снижение ожиданий по спросу на AI-память, продажи чипов.
Оптическая связь слабеет
- Ключевые эмитенты: Applied Optoelectronics -13%, Coherent -9%, Lumentum -8%
- Драйверы: опасения по поводу капвложений и настроения в железе.
ПО для AI сохраняет рост
- Ключевые эмитенты: Adobe +6%, Workday, Datadog +5%, ServiceNow +5%
- Драйверы: спрос на ПО, высокая видимость прибыли.
III. Детальный разбор акций США
1. Microsoft (MSFT) — облако превзошло ожидания, рост в вечернюю сессию
Кратко: Внутридня Microsoft снижался, но после публикации отчёта о росте облачных доходов взлетел почти на 8%. Рынок фокусируется на окупаемости инвестиций в AI-инфраструктуру. Рынок: На фоне распродажи IT-«железа» сильная облачная выручка подтверждает, что массовые AI-капвложения уже дают результат, что несколько ослабило опасения «трат без отдачи». На контрасте с продолжающейся просадкой чипов выделяется относительное преимущество «реализованной» выручки. Инвестидея: Ключ — динамика облака и коммерциализации AI, дальнейшие прогнозы определят потенциал восстановления оценки.
2. Micron Technology (MU) — -10%, апатия в памяти
Кратко: Акция просела почти на 10%, сильное давление на сектор памяти и полупроводников. Рынок: Усилились сомнения в устойчивости цикла роста цен на HBM/классическую память, капитал уходит из переоценённых бумаг сектора. Ранее спрос на AI-серверы поддерживал сектор, но сейчас преобладает коррекционное настроение. Инвестидея: Короткосрочно доминирует эмоция; важно отслеживать капвложения крупных клиентов и складские балансы.
3. NVIDIA (NVDA) — -3%, удвоение давления на AI-железо
Кратко: Цена упала на 3.55% до $190.01, остаётся под давлением расходов на AI-базу и конкуренции. Рынок: Идёт переоценка цикла окупаемости капвложений, структуры финансирования и расстановки сил между игроками — отскок слабый. Контраст с рекордом Microsoft в облаке усиливает раскол между железом и софтом/облаками. Инвестидея: Глобальный спрос на AI не под вопросом, но темпы оценки и расходов краткосрочно будут под контролем.
4. Apple (AAPL) — стабильность, сохраняется премия за предсказуемость
Кратко: Снижение на 0.56% до $338.19, лучше сектора в целом. Сегодня отчёт по итогам дня. Рынок: На фоне давления на железо устойчивые денежные потоки и диверсификация бизнеса Apple поддерживают премию за надёжность. Ждут, что отчёт подтвердит рост устройств/сервисов и коммерциализацию AI ветки. Инвестидея: Предсказуемость ценится в волатильном рынке, отчёт определит краткосрочное движение средств.
5. Meta (META) — коррекция, важны прогнозы по капвложениям
Кратко: Акция просела на 1.3%, рынок ждёт guidance по капитальным затратам. До этого чувствительны из-за масштабов вложений в ИИ. Рынок: Крупные tech-компании усиливают инвестиции в AI-инфраструктуру — рынок всё ещё ждёт окупаемости, любые повышения guidance могут вызвать волатильность. Контраст с Microsoft: рынок предпочитает уже реализованный рост выручки. Инвестидея: Окупаемость capex и эффективность AI — ключевые факторы дисконтирования.
IV. Новости рынка & проектов
1. Samsung Electronics в четверг сообщила о чистой прибыли за второй квартал 71.62 трлн вон (примерно $49.6 млрд), что на 1299.9% больше по сравнению с аналогичным периодом прошлого года. Samsung — один из крупнейших мировых поставщиков высокоскоростных HBM-чипов. В отчете для регулятора отмечено, что операционная прибыль с апреля по июнь выросла на 1813.8%, до 89.49 трлн вон; выручка увеличилась на 130% до 171.49 трлн вон.
2. Ethereum Foundation назначил Паскаля Каверсаччо (pcaversaccio) четвёртым членом совета директоров. В совет также входят председатель Aya Miyaguchi, основатель Vitalik Buterin и швейцарский юридический консультант Patrick Storchenegger. Каверсаччо — соучредитель проекта Ethereum SEAL 911, эксперт по безопасности и известен в сообществе своими философскими комментариями по криптоанархизму, приватности и децентрализации, а также является автором Ethereum Crypto Punk Manifesto.
3. 29 июля по местному времени в Белом доме президент США Трамп на встрече с прессой заявил, что в ответ на «запуск иранских ракет по силам США на Ближнем Востоке» США нанесут «серьёзный удар по Ирану», сейчас «пришёл их черёд получить ответ». Трамп добавил: «Иран знает, что этот удар неизбежен, и просил США этого не делать», но «мы дадим им урок».
4. Выручка Microsoft за 4 квартал — $90.01 млрд (+18% г/г); за 2 квартал выручка Meta составила $60.8 млрд (+28% г/г).
5. Согласно последнему протоколу заседания FOMC ФРС от 29 июля, решением 9 к 3 целевой диапазон ставки по федеральным фондам сохранён на уровне 3.5%-3.75%. Пауэлл вновь подтвердил цель 2% инфляции, отказался подтверждать «паузу» в действиях ФРС.
V. Рыночный календарь на сегодня
Календарь публикации данных
| После закрытия | США | Отчёты Apple, Amazon | ⭐⭐⭐⭐⭐ |
| На этой неделе | США | Core PCE, ВВП и другие макроданные | ⭐⭐⭐⭐ |
Анонсы важных событий
30 июля (четверг)
31 июля (пятница)
Мнения аналитиков:
Аналитики считают, что заявления Трампа об «ударе по Ирану» резко увеличили премию геополитического риска и цены на нефть, усилив страхи перед инфляцией и усложнив монетарную политику ФРС. Пауэлл вновь подтвердил целевые 2% и снизил значимость forward-guidance — настороженность по инфляции сохраняется. В секторе hardware и памяти продолжается давление — инвесторы переоценивают отдачу от AI-капвложений; сильные результаты Microsoft по облаку поддерживают рынок. На крипторынке после решения ФРС наметился отскок, но сохраняется макро-неопределённость. Общее мнение: краткосрочную волатильность будут определять геополитика и монетарная политика; следующим важным индикатором станут отчёты Apple и Amazon.
Отказ от ответственности: Контент собран с помощью AI-поиска, человеком только проверен и опубликован. Не является инвестиционной рекомендацией. Данные могут содержать неточности, сверяйтесь с реальной рыночной информацией.
Дисклеймер: содержание этой статьи отражает исключительно мнение автора и не представляет платформу в каком-либо качестве. Данная статья не должна являться ориентиром при принятии инвестиционных решений.
Вам также может понравиться
Почему акции американских банков упали на этой неделе? Предупреждение Bank of America стало лишь спусковым механизмом, инфляция — это «невидимый убийца»
Индекс банковских акций KBW в среду снизился на 2,9%, что стало самым крупным дневным падением с февраля; снижение за неделю достигло 5%.
Японские компании редко выражают недовольство слабой иеной! Волатильность обменного курса "вредна", слабая иена может привести к хаосу на финансовых рынках
Руководители японских компаний призывают к укреплению иены, даже те предприятия, которые выигрывают от ее ослабления, не являются исключением.

После того как ФРС подала "ястребиный" сигнал, Goldman Sachs изменил прогноз: в октябре ожидается повышение на 25 базисных пунктов
Основная логика того, что Goldman Sachs включает повышение ставки в октябре в свой базовый сценарий, заключается в следующем: Федеральная резервная система уже охарактеризовала данное повышение как меру, поддерживающую "более своевременное возвращение" к цели в 2%, и последовательные повышения на каждом заседании выглядят более естественно, чем пропуск через одно заседание. Тем не менее, по мнению Goldman Sachs, добавление более двух повышений не является базовым сценарием, главным образом потому, что их собственный прогноз по инфляции ниже медианного уровня оценок членов ФРС.
Morgan Stanley: К 2029 году современные китайские технологии упаковки достигнут ста миллиардов, производители оборудования предпочтительнее компаний по тестированию и упаковке, первоочередная рекомендация — ACM Research (ACMR.US)
Morgan Stanley выпустила аналитический отчет, в котором говорится, что передовые упаковочные технологии в Китае по-прежнему остаются долгосрочным направлением роста, обусловленным развитием AI, однако между ростом масштабов отрасли и увеличением прибыли предприятий по упаковке и тестированию существует различие.

Цены на крипто
Далее


