
Сверхвысокий дефицит 6% создаёт скрытые риски, вмешательство Министерства финансов США не срабатывает, золото начинает новый цикл

Fx678, 24 августа—— Вмешательства министра финансов США не приносят результата, доверие к доллару ослабевает, золото растет
В последнее время два раунда трансграничных рыночных интервенций, возглавляемых министром финансов США Скоттом Бессентом, быстро теряли свою эффективность. Его попытки стабилизировать цены активов и снизить стоимость заимствований приносили лишь краткосрочный подъем рынку и не могли изменить фундаментальное давление.
Как операции по поддержке курса иены в сотрудничестве с японскими властями ранее, так и недавнее расширение программы обратного выкупа американских государственных облигаций привели в итоге к рыночному развороту, что выявило глубокие противоречия в современной финансовой и денежно-кредитной системе США, а также вызвало широкие сомнения на Уолл-стрит в отношении эффективности политики и независимости Федеральной резервной системы.
Новая политика обратного выкупа гособлигаций — разворот за сутки, эффект интервенции резко снижен
На прошлой неделе политика интервенции на рынке гособлигаций, предложенная Бессентом, показала «однодневный эффект».
В прошлый четверг Минфин США неожиданно принял серьезную меру: удвоил объем обратного выкупа долгосрочных гособлигаций, увеличив предел одной операции до 4 млрд долларов. Для этого средства привлекались выпуском краткосрочных казначейских векселей и увеличивались позиции по существующим облигациям длинного срока — чтобы сдержать рост доходности долгосрочных бумаг.
После анонса цены облигаций категории BBB выросли ненадолго, доходности быстро снизились, и рынок пережил временное восстановление.
Однако рыночные настроения быстро изменились: к вечеру четверга практически все позитивные эффекты сошли на нет, доходности облигаций снизились лишь незначительно по сравнению с уровнем до объявления политики,
и эта интервенция по сути закончилась неудачей.
«Мимолетность» этой интервенции на рынке облигаций напоминает операцию по поддержке иены; вмешательства США и Японии исходят из одной и той же проблемы и очень похожи на интервенцию по курсу иены, проведенную Бессентом несколькими неделями ранее.
29 июля Бессент совместно с японскими монетарными властями поддержал курс иены, временно остановив ее падение, но впоследствии иена продолжила корректироваться, растеряв половину роста, а эффект интервенции резко снизился.
Потрясающий рост госдолга — главная причина давления на рынок облигаций
Данные подтверждают серьезность долгового давления, а время запуска политики выглядит максимально драматично.
Через несколько часов после официального объявления об увеличении лимита обратного выкупа до 4 млрд долларов общий объем госдолга США впервые превысил 40 трлн долларов, а его отношение к ВВП достигло 120%;
Ситуация Японии еще тяжелее — уровень долга превысил 230%, а доходности долгосрочных облигаций выросли до исторических максимумов, и проблемы обеих стран коренятся в кризисе госфинансов.
Уолл-стрит прямо указывает на главный недостаток мер Бессента — лечение симптомов вместо устранения причин.
Дефицит 6% — это крайне экспансивная фискальная политика: для развитых экономик при благоприятных условиях нормальными считаются дефициты в 1-2%, а иногда даже фиксируется профицит. Теперь же, при почти полной занятости, США поддерживают сверхвысокий дефицит, что указывает на структурные проблемы госрасходов и риск фискального кризиса.
Если опираться лишь на интервенции на вторичном рынке и не сокращать дефицит, все подобные меры будут просто временной передышкой и не смогут изменить долгосрочный тренд ослабления облигационного рынка.
Репликация классической операции «Twist» — внутренние изъяны текущей политики
С точки зрения конструкции, схема обратного выкупа долгосрочных облигаций Бессента повторяет «операцию Twist», проводившуюся ФРС в начале 1960-х.
Тогда ФРС покупала долгосрочные облигации и продавала краткосрочные, поддерживая и экономику, и фиксированный курс доллара в рамках Бреттон-Вудсской системы.
Но нынешние условия кардинально другие. Главный экономист High Frequency Economics Карл Вайнберг отмечает главный изъян: Министерство финансов США не может напрямую «печатать деньги», чтобы выкупать облигации, оно вынуждено привлекать средства с рынка.
Если ФРС будет вынуждена покупать еще больше краткосрочных облигаций для поддержки минфина, то это будет воспринято рынком как скрытый запуск печатного станка с заметным инфляционным риском.
В 2001 году ФРС понижала ставку в ответ на рецессию после краха доткомов, а в 1990-е, во время бума технологий — при высоком спросе на капитал — росли и короткие, и длинные ставки, что очень похоже на нынешний рост издержек из-за бума искусственного интеллекта.
Коллективное предупреждение Wall Street: интервенции временные, риск обратного эффекта растет
Вайнберг прямо заявляет: операции Бессента по сути — «завуалированная схема», попытка обойти решение ФРС о снижении ставок путем самостоятельных интервенций и искусственного снижения стоимости долгосрочного финансирования.
Но, как считают аналитики Уолл-стрит, подобные меры не только бесполезны, но и крайне опасны.
Старший аналитик по рынкам Swissquote, Ипек Озкардекискуя, предупреждает: если инвесторы решат, что правительство США постоянно вмешивается в долгосрочные ставки и избегает фискальных реформ, они начнут требовать еще большую сроковую премию — что приведет к дальнейшему росту доходностей.
Более того, постоянное вмешательство заставит рынок усомниться в независимости ФРС, увидев в ней «марионетку Белого дома», что подорвет доверие к центробанку и усложнит контроль над кривой доходности.
Главный аналитик по FX в Deutsche Bank, Джордж Саравелос, выделяет основную рыночную логику:
Ручные интервенции бессильны против фундаментальных факторов — экономический тупик США
Однако сейчас государственные расходы по-прежнему очень высоки, бюджетная ситуация скорее ухудшается, а по данным соцопросов, демократы, скорее всего, сохранят контроль над Палатой представителей, а исход борьбы за Сенат крайне неопределен. Обострение противостояния двух партий затрудняет проведение фискальных реформ и сокращение дефицита — долговое давление, вероятно, будет лишь расти.
Кроме бюджетных и монетарных трудностей, структурные проблемы на рынках товаров затрудняют рост доходов и создают риски инфляции для экономики США.
Экс-глава отдела исследований сырьевых рынков Goldman Sachs, главный стратег Otis Partners Джеффри Карри отмечает, что сейчас в мире сочетаются «финансовое подавление» и нехватка реальных товаров.
Частые перебои на ключевых мировых логистических маршрутах — Ормузский пролив, Красное море, Рейн, Панамский канал; ограничения в нефтепереработке России, рост геополитической напряженности даже без новых исторических максимумов цен на нефть, привели к резкому скачку цен на дизельное топливо, что напрямую бьет по перевозкам, сельскому хозяйству и другим основным сегментам реальной экономики.
Выводы и технический анализ:
В предыдущих материалах неоднократно подчеркивались перспективы золота: в конечном итоге финансовые власти могут искусственно менять ставки и регулировать цены на финансовых рынках, но не могут создавать реальные товары и решать проблемы в цепочках поставок.
В условиях высокого долга, повторяющейся инфляции, давления на экономический рост и геополитических рисков административные меры Бессента по стабилизации рынков лишь временно сдерживают напряженность, но не решают фундаментальные экономические проблемы: рост США остается слабым, инфляция высокой, а долг неуправляемым.
С конца июля индекс доллара снизился на 2,9%, а цена золота от минимума середины июля выросла на 15%, а спрос на защитные активы продолжает расти.
Исключение риска из казначейских облигаций позволяет золоту выйти за рамки традиционного антиинфляционного инструмента и стать щитом от рисков суверенного долга и девальвации валюты.
А рынок золота в среднесрочном периоде благодаря неограниченным покупкам со стороны центробанков и институциональных инвесторов обгонит доходность кредитных активов и во время долгого периода денежной эмиссии совершит скачок реальной покупательной способности на долгосрочном горизонте.
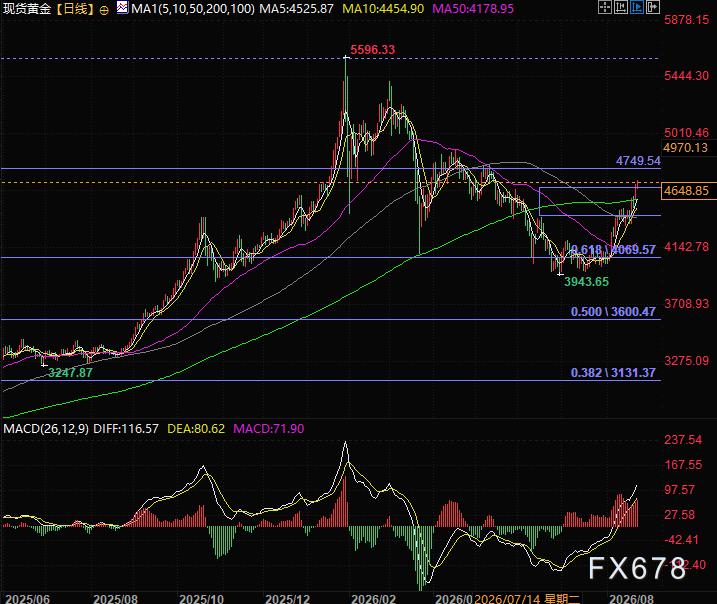
(Дневной график спот-цены золота, источник: YiHuitong)
По состоянию на 18:08 по пекинскому времени, спот-цена на золото составляет 4648 долларов за унцию.
Дисклеймер: содержание этой статьи отражает исключительно мнение автора и не представляет платформу в каком-либо качестве. Данная статья не должна являться ориентиром при принятии инвестиционных решений.
Вам также может понравиться
Хедж-фонды только что восстановили длинные позиции в технологиях, но ключевая поддержка Nasdaq уже начинает ослабевать
Индекс Nasdaq 100 приближается к нижней границе многомесячного бокового диапазона, фьючерсы пробили линию восходящего тренда и 100-дневную скользящую среднюю, техническая картина ослабла. Хедж-фонды ранее активно покупали технологические акции, концентрация позиций увеличивает риск снижения. Споры вокруг безопасности искусственного интеллекта и риски энергоснабжения создают двойной катализатор. Если ключевая поддержка будет утрачена и паника на рынке останется низкой, вероятна переоценка волатильности.
Десятилетняя доходность американских казначейских облигаций превысила 5%! "Пророк" предупреждает: Распродажа ещё не закончилась
Руководитель отдела стратегий G10 в Standard Bank Стивен Барроу, который первым в этом году в феврале предсказал доходность 10-летних казначейских облигаций на уровне 5%, повысил свой прогноз до 5,2% к концу года и ожидает дальнейшего повышения до 5,3% в первом квартале 2027 года. Он отметил, что давление на цепочки поставок, изменения климата, а также ограничения миграционной политики США на предложение рабочей силы становятся сильнее, чем когда-либо раньше. Индекс доллара за день вырос максимум на 0,6%, что может стать его лучшим однодневным результатом с 17 июня.
Продвигается вопреки буре «замедления AI»? Сообщается, что Kioxia планирует IPO в США с привлечением как минимум 10 миллиардов долларов.
Согласно сообщениям, Kioxia рассматривает возможность привлечения 10 миллиардов долларов путем размещения акций в США.

Строительство вычислительных мощностей AI переходит от "дефицита электроэнергии" к "дефициту кадров": рост модульных решений, новые возможности для Schneider, Vertiv, Eaton
Bernstein недавно опубликовал аналитический отчет, в котором отмечается, что на фоне быстрого расширения вычислительной мощности AI происходит изменение основных ограничивающих факторов развития дата-центров.

Цены на крипто
Далее


