
Окно для покупки американских облигаций открывается? PIMCO: если доходность долгосрочных облигаций продолжит расти, это предоставит возможность для увеличения вложений

На фоне продолжающегося роста доходности долгосрочных американских госбондов одна из крупнейших в мире компаний по управлению облигационными фондами — PIMCO — напротив видит возможность для увеличения вложений.
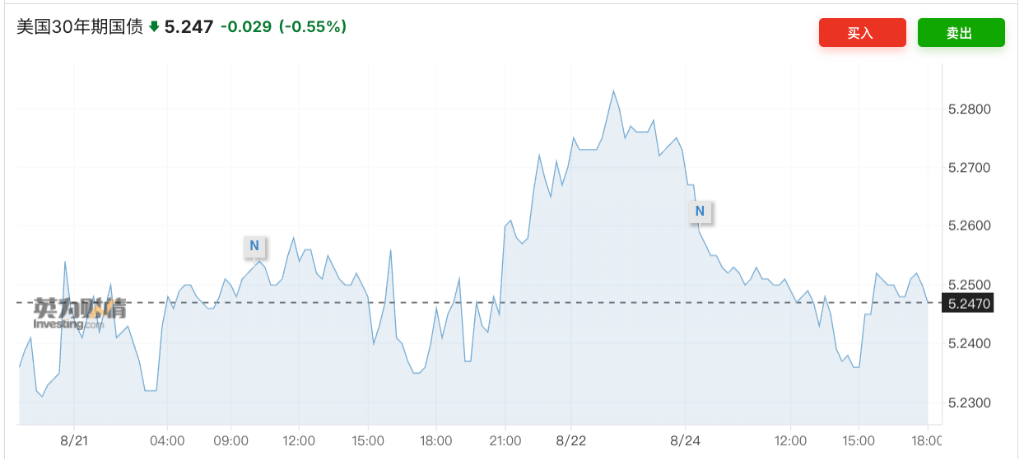
24 августа, по данным Bloomberg, PIMCO считает, что пока экономика США не столкнётся с неожиданным спадом, премия за срок долгосрочных облигаций останется на высоком уровне, а дальнейший рост доходности создаст для долгосрочных инвесторов лучшие точки входа. Доходность 30-летних гособлигаций США сейчас поднялась до уровня максимумов почти за 20 лет, а устойчивое давление на длинный конец кривой также приводит к дальнейшему увеличению её наклона.
PIMCO отмечает, что более высокая доходность означает не только больший процентный доход, но и открывает возможности для операций по скольжению вдоль кривой доходности и для арбитражных стратегий на спредах.
Такой вывод делается на фоне высокой волатильности на рынке гособлигаций США. На прошлой неделе министр финансов США Йеллен неожиданно расширила программу обратного выкупа долгосрочных облигаций, что временно подбодрило рынок, но доходность вскоре вернулась к росту. По мере того как объём государственного долга США превысил 40 триллионов, а давление на финансовое обеспечение бюджета растёт, длинный конец американских облигаций по-прежнему сталкивается с высокой неопределённостью.
Высокая сроковая премия: доходность длинных облигаций возвращается к исторической норме
PIMCO считает, что несмотря на недавний устойчивый рост доходности, с более долгосрочной перспективы доходность американских долгосрочных гособлигаций и других ключевых суверенных долговых инструментов всё же находится примерно на исторических средних значениях.
По мнению PIMCO, текущая доходность воспринимается “аномально высокой” прежде всего потому, что инвесторы привыкли к длительному периоду низких ставок после финансового кризиса. По мере завершения этого особого периода возврат длинных облигаций к историческим уровням не означает, что привлекательность их оценки снижается.
Более того, при отсутствии серьёзных экономических потрясений сроковая премия, вероятно, останется на повышенном уровне. Это значит, что даже если доходность в будущем продолжит расти, относительно высокий стартовый уровень доходности даст долгосрочным инвесторам более прочную доходную базу.
Фискальное давление — остающийся риск, но высокая доходность создаёт защитную подушку
Расширение фискальных расходов и ухудшение ожиданий по объёму новых выпусков казначейских облигаций США остаются основными факторами риска роста доходности на длинном конце кривой.
Эти опасения разделяют и другие институты. По информации Bloomberg, JPMorgan и PGIM предупреждают, что предсказуемость управления долгом Министерства финансов США снизилась, что может привести к дальнейшему росту стоимости заимствований, а Ray Dalio советует инвесторам сократить долю облигаций и предупреждает о возможном дальнейшем ухудшении долговых рисков США в течение следующих трёх лет.
Однако PIMCO считает, что рост доходности несёт не только негативные последствия. В период обвала облигационного рынка в 2022 году инвесторы сталкивались с изначально слишком низкой доходностью, и процентные выплаты не могли компенсировать потери от роста ставок. Сегодня же доходность с поправкой на инфляцию выше, и купонный доход обеспечивает больший буфер.
Таким образом, PIMCO сохраняет позитивный взгляд на американские гособлигации: по историческим меркам уровень доходности становится всё более привлекательным; если доходность на длинном конце продолжит расти, это может стать возможностью для увеличения позиций долгосрочных инвесторов.
Дисклеймер: содержание этой статьи отражает исключительно мнение автора и не представляет платформу в каком-либо качестве. Данная статья не должна являться ориентиром при принятии инвестиционных решений.
Вам также может понравиться
Запасы сырой нефти в США снижаются третью неделю подряд, запасы бензина и дистиллятов увеличиваются, импорт сырой нефти из Венесуэлы достиг максимума за последние 10 лет.
По данным EIA, на неделю, заканчивающуюся 11 сентября, коммерческие запасы сырой нефти в США сократились на 640 тысяч баррелей, что меньше рыночного прогноза в 1.4 миллиона баррелей. Запасы в стратегическом нефтяном резерве уменьшились на 403 тысячи баррелей. Запасы бензина увеличились на 794 тысячи баррелей, тогда как рынок ожидал снижения на 800 тысяч баррелей. Запасы дистиллятов выросли на 1.6 миллиона баррелей, при этом рынок ожидал сохранения уровня запасов. Импорт сырой нефти из Венесуэлы достиг почти 800 тысяч баррелей, что является самым высоким показателем с 2017 года.

Доход Hyperliquid за последние 24 часа превысил общий доход приложений на Robinhood Chain.
Tigress повысила целевую цену Intel до 145 долларов.
Цены на крипто
Далее


