
Августовские бурные волны: вмешательство Бесента, скрытые политические карты раскрыты

Август должен был стать для рынка "мертвым сезоном", однако он превратился в момент мощных сигналов со стороны политики.
Министр финансов США Скотт Бессент (Scott Bessent) последовательно вмешался в курс доллара к иене и в длинную часть рынка казначейских облигаций, дав рынку четкий сигнал: власти скорее выберут девальвацию валюты, чем допустят обвал на облигационном рынке. Эта позиция изменила инвестиционную логику участников рынка: золото, bitcoin и промышленные металлы вновь оказались в центре внимания, а нарратив вокруг искусственного интеллекта ускоренно переходит от "этапа создания" к "этапу применения". Партнер Goldman Sachs Mark Wilsonназвал цепочку этих событий "событийной последовательностью августа с тяжелыми последствиями".
Wilсон считает, что вмешательство Бессента — главный политический поворот месяца. Сначала он действовал на валютном рынке доллар-иена, затем запустил обратный выкуп длинных казначейских облигаций — так называемую "операцию twist" — в сочетании с мерами по расширению балансов банков и сокращению баланса ФРС, тем самым продемонстрировав, что в запасе у властей еще много инструментов. Рейтинговая команда Goldman Sachs отмечает, что эти операции с обратным выкупом могут улучшить баланс спроса и предложения на длинном конце, но не устраняют фундаментальные причины роста длинных доходностей во всем мире (а не только в США).
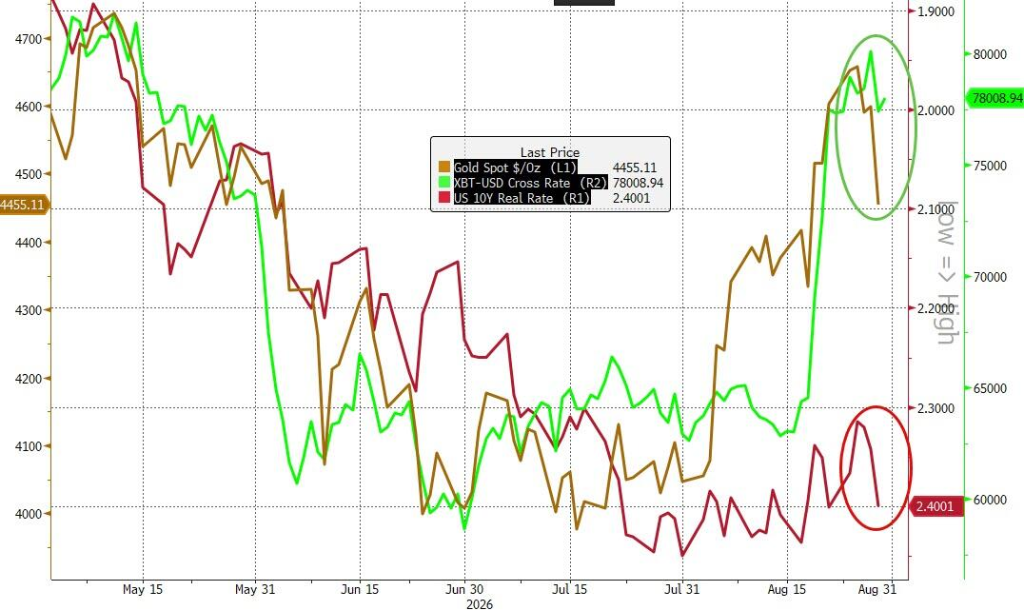
Рынок быстро и прямолинейно отреагировал на эти сигналы политики. За последние десять дней у инвесторов явно усилилось беспокойство из-за низкой доли активов-"хранителей стоимости", и золото, bitcoin и металлы стали главными темами всех инвестиционных дискуссий.
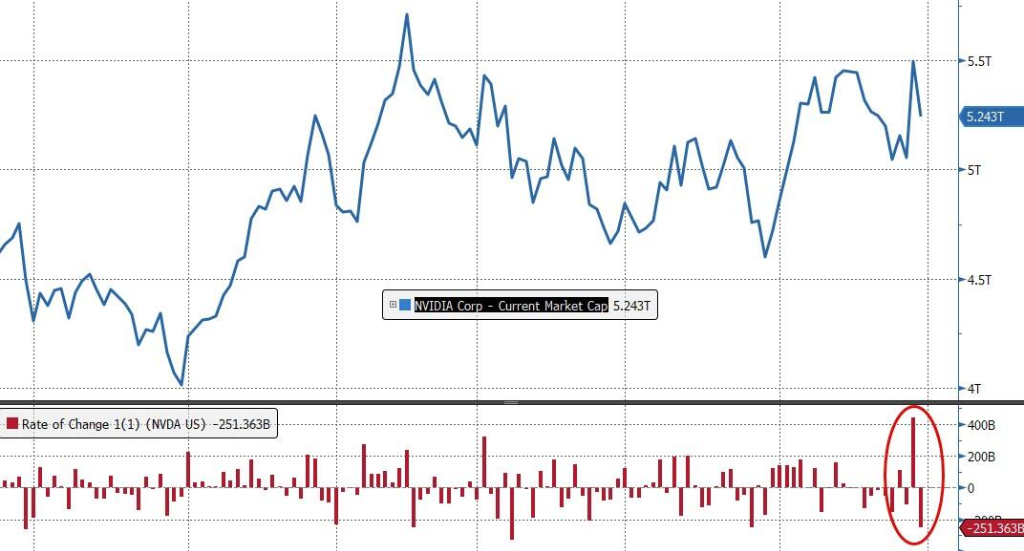
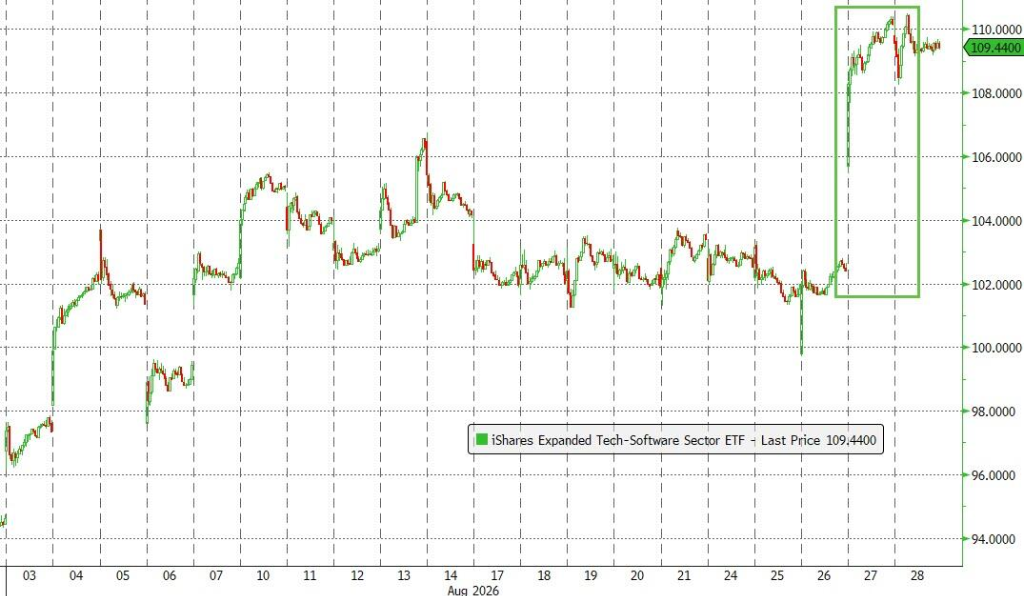
В то же время капитализация Nvidia за день взлетела почти на $500 млрд, а программный ETF IGV показал лучший суточный рост за двадцать лет. Однако индекс S&P 500, если исключить AI-компании, снизился на 0,7% в тот же день — рыночная широта была худшей для этого века. Два принципиально разных нарратива сейчас сосуществуют на одном рынке.
Политические козыри: что на самом деле означает "twist" Бессента
Дальнейший рост длинных доходностей — явный риск для затянувшегося бычьего рынка акций, особенно на фоне повсеместного ухудшения бюджетов в развитых экономиках. Серия вмешательств Бессента знаменует важный разворот в политике.
Mark Wilson указывает, что "twist" Бессента и другие недавние меры власти транслируют одну главную мысль: координация между ФРС и Минфином стала еще явнее, власти любой ценой будут поддерживать номинальный рост. Это не вопрос ликвидации госдолга на сотни миллиардов через обратный выкуп облигаций, а признак всё более четкой реакции политики — официальные лица выберут девальвацию до краха на рынке облигаций.
Рейт-команда Goldman Sachs подчеркивает: эта операция обратного выкупа может только немного улучшить баланс на длинном конце, но основной драйвер роста глобальных длинных доходностей — бюджетная математика развитых стран — от этого не изменился. Однако с точки зрения позиционирования это имеет гораздо большее значение: инвестору дают понять, что номинальный рост гарантирован политиками, а те, кто недоинвестировал в активы-"хранители стоимости", уже отстали от тренда.
По мнению Wilson'а, возвращение логики инвестиций в золото, bitcoin и металлы в фокус обсуждений за последние десять дней — это прямая реакция на этот политический сигнал.
Номинальный рост: макро-нарратив вокруг Nvidia и AI-капвложений
Цель политики Бессента обозначена четко: поддержать сильный номинальный рост в США. Как говорит Wilson, нет лучшей компании, отражающей этот нарратив, чем Nvidia.
После впечатляющих результатов Nvidia за второй квартал Goldman Sachs повысил прогноз выручки компании на 2028 год до $955 млрд — на $165 млрд выше прошлой оценки, что сопоставимо с созданием новой компании размером с Mercedes-Benz или British Petroleum (BP) всего за одну ночь (по объему выручки).
Но куда более впечатляюще то, что Goldman Sachs прогнозирует рост выручки Nvidia за два года на $543 млрд (с $412 млрд в 2026 году до $955 млрд в 2028), что соотносится с суммарной выручкой двух крупнейших европейских корпораций — Volkswagen и Shell — за тот же срок.
В то же время объем выпуска инвестиционных облигаций в августе достиг исторического максимума, крупные облачные провайдеры ("hyperscalers") сыграли здесь заметную роль. Nvidia объявила о создании альянса по финансированию на $500 млрд, выступив гарантом остаточной стоимости GPU. Эта инициатива еще более значима: она простимулирует стандартизацию расчетных мощностей и объемов, снимет ограничения роста, связанные с финансированием, и снизит стоимость капитала для лидирующих строителей инфраструктуры AI.
Поворот в AI-нарративе: от "этапа строительства" к "этапу применения"
Два корпоративных сообщения ярко иллюстрируют переход AI к новой фазе развития.
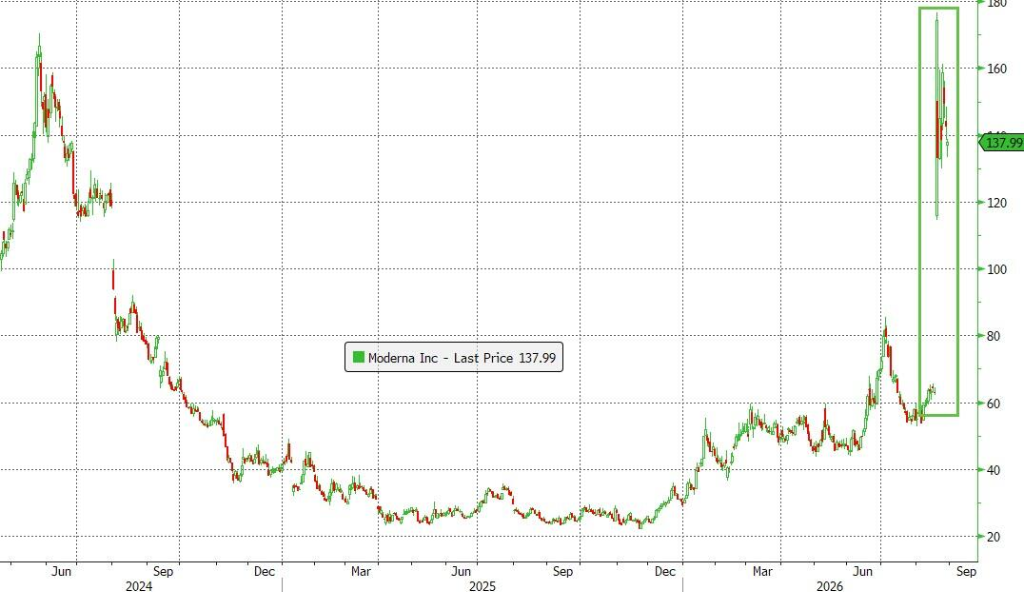
19 августа акции Moderna за один день выросли на 175%, продемонстрировав крупнейший дневной рост среди всех компаний S&P 500 за всю историю, благодаря публикации результатов исследования по персонализированной вакцине против рецидива меланомы и демонстрации жизнеспособности индивидуализированного, эффективного лечения рака.
В тот же день Stripe объявила о покупке OpenRouter и написала в письме акционерам: "Мы считаем, что 1 января ознаменовал начало Сингулярности... Мы видим значительный перелом долгосрочных тенденций... Обещание и коллективная надежда на AI — в том, что он принесет большее материальное процветание и изобилие."
Mark Wilson считает, что эти сообщения ясно дают понять: AI движется от "создания" к фазе "пользы и реального применения". AI — это уже не просто чат-боты, а массовые приложения типа Moderna и исторические формулировки Stripe о "Сингулярности" перестают быть фантастикой.
Внимание рынка смещается от выгодоприобретателей этапа строительства AI (память, полупроводники, "железо") к настоящим бенефициарам фазы применения — к компаниям, чьи акции пока не отыграли этот сдвиг.
Трещины на рынке: два нарратива, один рынок
Несмотря на указанную общую позитивную направленность событий августа, управление рисками оставалось весьма непростым.
- После публикации отчетности Nvidia ее капитализация за день прыгнула почти на $500 млрд, а на следующий день потеряла около $250 млрд;
- ETF IGV показал максимальный суточный рост за двадцать лет;
- Однако широта рынка была катастрофической — всего один раз в этом столетии рост S&P 500 более чем на 60 базисных пунктов сопровождался столь малым количеством растущих акций индекса.
- "S&P 500 без AI" в тот день снизился на 0,7%, а пара "AI winners vs AI risk", построенная Goldman Sachs, упала на 3% в тот же день.
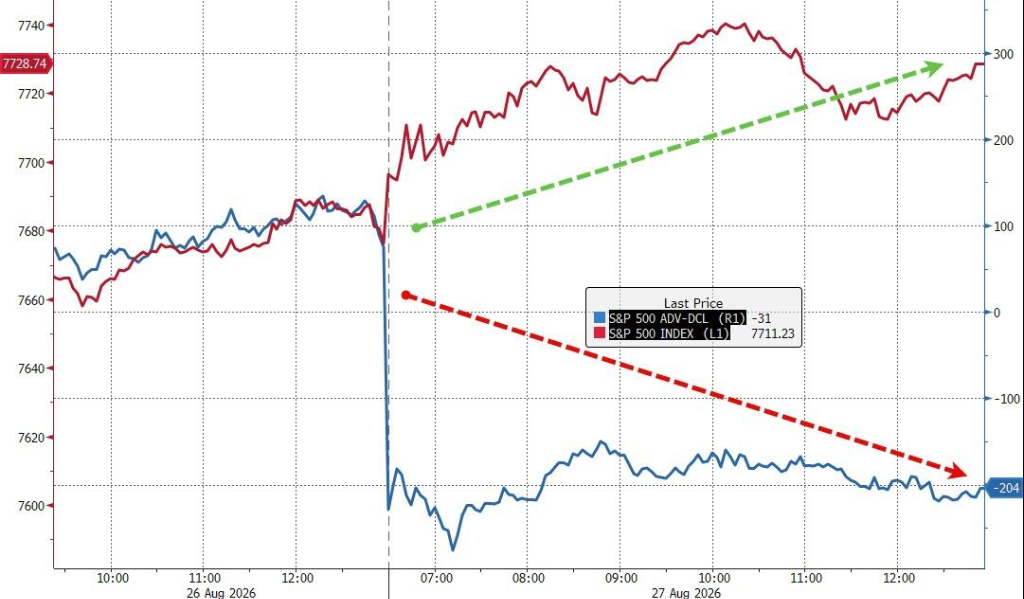
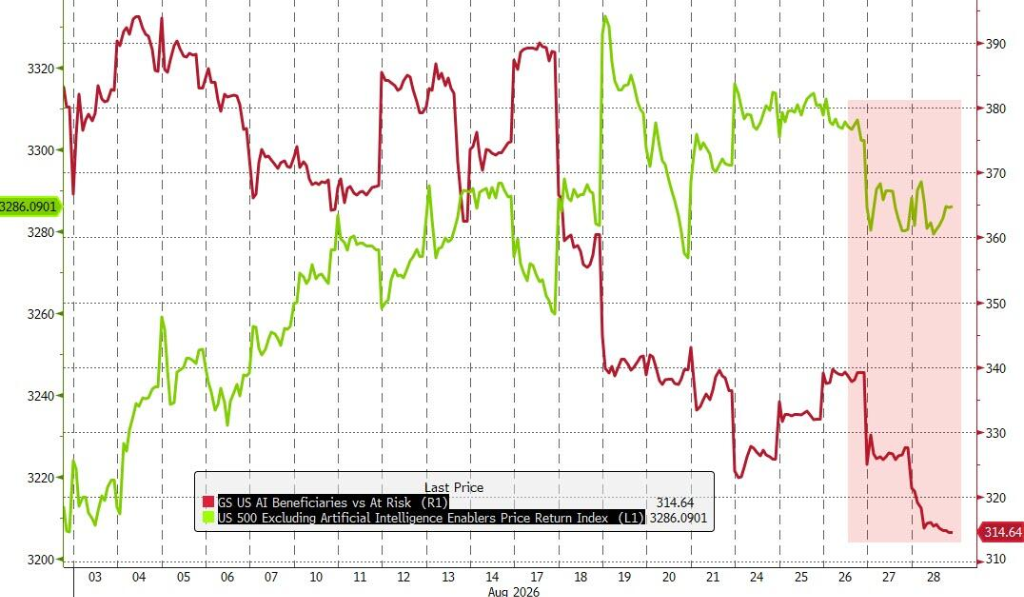
По мнению Mark Wilson, столь впечатляющий рост выручки Nvidia вполне может идти за счет снижения расходов в других секторах, что подтверждается и результатами Salesforce — сама отрасль ПО локально становится одним из главных бенефициаров AI.
Позиционирование по AI-активам и прогноз их поведения становится сложнее — софт по-прежнему занимает значительную долю в шорт-порту в 12-месячном фактора моментума Goldman, а в 3-месячном лонговом факторе его вес почти сравнялся. Высокая корреляция между AI winners и фактором моментума с июня по июль говорит о том, что "перетряхивание" рыночного консенсуса может занять больше времени, чем ждут, а общее сокращение позиции — усилиться.
В целом, подытоживает Wilson, все события августа указывают на одно: государство поддержит номинальный рост, AI-капвложения не остановятся, а "этап пользы" — уже не фантастика.
Тем не менее, рынок сейчас оценивает не один, а два разных нарратива, и они не коррелируют внутри одного ценового тренда.
Рекордные выпуски инвестиционных облигаций крупными "облачниками", $500 млрд гарантий по остаточной стоимости GPU, лучший за 20 лет день в программном секторе — и вместе с тем падение S&P 500 без AI, худшая широта рынка за этот век и крупные потери AI winners.
Wilson считает, что это не чистый бычий рынок. Это рынок, уверенный, что государство не даст провалиться длинным доходностям и номинальному росту, но где одновременно идет борьба за то, кто будет настоящим бенефициаром этой поддержки.
Дисклеймер: содержание этой статьи отражает исключительно мнение автора и не представляет платформу в каком-либо качестве. Данная статья не должна являться ориентиром при принятии инвестиционных решений.
Вам также может понравиться

Шторм доходности по американским облигациям на уровне 5% приближается! Отсчет времени до взрыва рефинансирования запущен — кто станет первой жертвой?
Доходность 10-летних государственных облигаций США превысила 5% и достигла нового максимума с 2007 года. Чем дольше сохраняются высокие процентные ставки, тем тяжелее становится рефинансирование для строительных компаний, коммерческой недвижимости и компаний с высоким уровнем задолженности — системные риски могут ускоренно проявиться в течение ближайших 12–18 месяцев.

Не противодействуйте циклу прибыли! Американские акции достигнут 8000 пунктов в этом году?
Jefferies прогнозирует, что благодаря двухфакторному двигателю — инвестиционному буму в области искусственного интеллекта и превышающим ожидания корпоративным прибылям — индекс S&P 500 к концу 2026 года вырастет до 8000 пунктов, а в 2027 году продолжит рост до 9000 пунктов. Рост прибыли от AI уже распространился от «семи гигантов» на весь рынок; ожидается, что в этом году EPS S&P 500 вырастет на 35%, что значительно превышает рыночный консенсус — это самый мощный суперцикл прибыли с 1995 года! Единственная реальная угроза — если доходность казначейских облигаций США продолжит расти, риск сжатия оценок нельзя игнорировать.
"Постоянно обучающийся" ИИ продлит дефицит памяти до 2031 года?
По мнению Citi, по мере того как искусственный интеллект переходит от этапа простого обучения и вывода к эпохе "непрерывного обучения", с 2027 года спрос на HBM, серверную DDR5 и корпоративные твердотельные накопители (eSSD) будет стремительно расти одновременно. При резком росте спроса предложение будет ограничено занятостью мощностей HBM и замедлением технологической миграции, а темпы расширения производства значительно отстанут от спроса. Ожидается, что дисбаланс между спросом и предложением сохранится до 2031 года.
Цены на крипто
Далее


