
Цена на золото резко выросла, но мечта о стремительном росте ослабевает: рынок прогнозов ставит на то, что быстрое возвращение к отметке 4700 больше не считается высоковероятным сценарием.

Международное спот-золото после почти 10% роста в августе резко пошло вниз, а уверенность рынка в дальнейшем росте также заметно снизилась. Рынки прогнозов быстро уменьшают ставки на пробитие ключевых уровней цен по золоту к концу года, что указывает на спад ранее высоких оптимистичных настроений.
По текущим данным Polymarket, вероятность того, что золото достигнет 5000 долларов за унцию до конца года, чуть выше 50%, тогда как достижение 4500 долларов практически гарантировано. Для сравнения, шансы на достижение 6000 долларов упали примерно до 13%, хотя эта цель ранее рассматривалась такими институциями, как JPMorgan, как возможная для конца года.
Более явное отображение изменения краткосрочных настроений — по краткосрочной ставке Polymarket на возвращение золота к уровню около 4700 долларов сейчас вероятность составляет менее одной трети. То есть после сильного роста в августе участники рынка прогнозов больше не делают общий ставку на быстрое восстановление предыдущих максимумов.
Снижение оптимизма происходит одновременно с быстрым откатом цены на золото. Международное спот-золото ранее поднялось примерно до 4697 долларов за унцию, затем непрерывно снижалось — под давлением роста доходности американских облигаций и цен на нефть во вторник опустилось почти на 1,8%, до отметки около 4370 долларов за унцию, достигнув минимума с 19 августа.
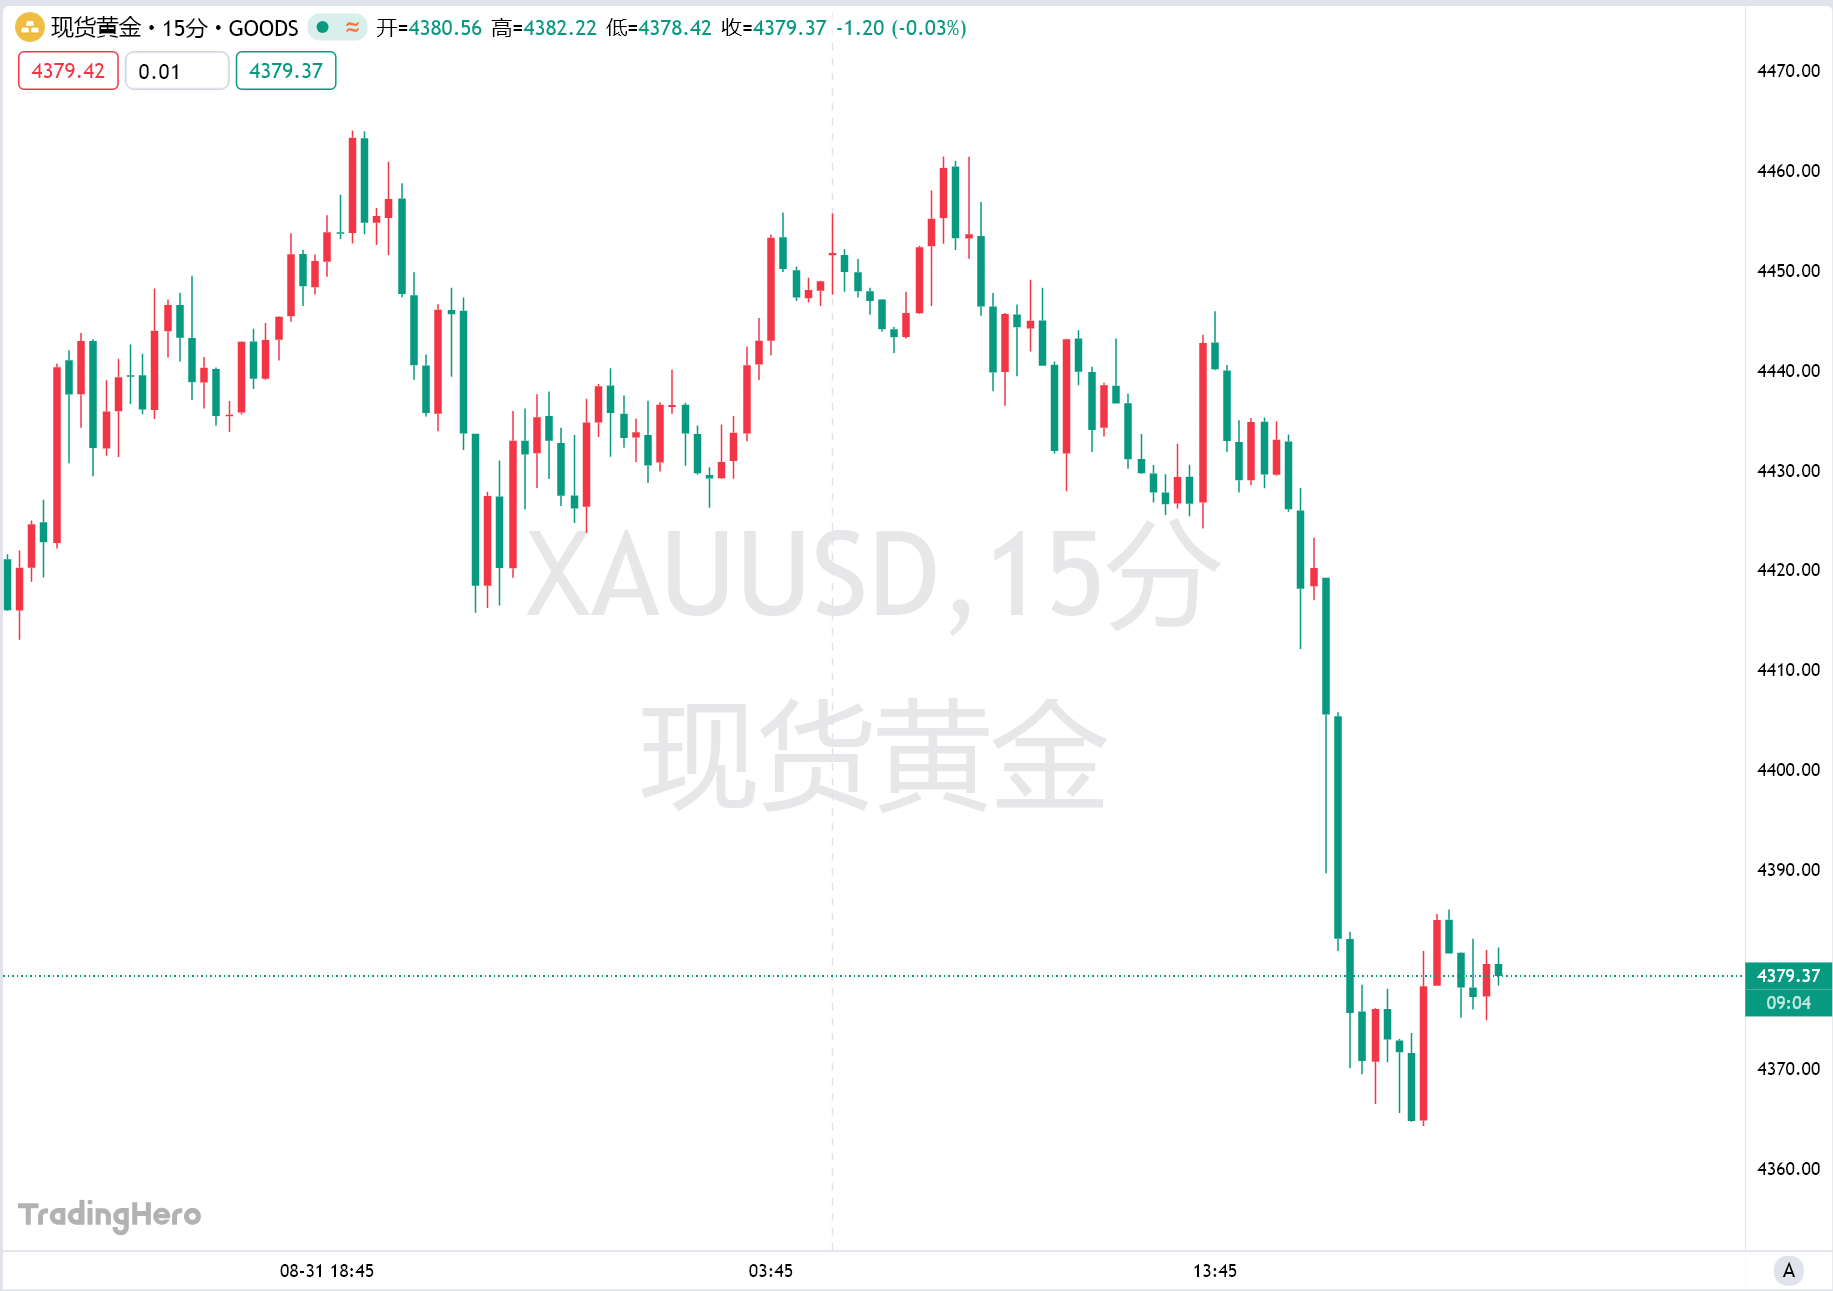
Главный фактор резкого снижения — ястребиные заявления председателя Федеральной резервной системы Уолша на ежегодной конференции в Джексон-Хоул. Он подчеркнул, что инфляция пока недостаточно быстро возвращается к цели 2% и что у Федеральной резервной системы "ещё есть работа". После выступления рынок быстро повысил вероятность повышения ставки в сентябре — сейчас она составляет около 66%, что заметно выше уровня до выступления.
Это изменило ранее благоприятную макроэкономическую среду для золота. Само золото не приносит дохода, поэтому если увеличивается ожидание повышения ставок, преимущество денежных средств и облигаций усиливается, а альтернативные издержки хранения золота возрастают. Одновременно доходность десятилетних облигаций США выросла примерно до 4,78%, дополнительно оказывая давление на золото.
Рост цен на нефть ещё больше усиливает это давление. После возобновления военного конфликта между США и Ираном Brent crude пробила отметку 91 доллар за баррель. Повышение цен на энергию может усилить инфляцию и вынудить Федеральную резервную систему проводить более жёсткую денежно-кредитную политику.
Логика быков сохраняется, но ожидания быстрого роста «остывают»
Одним из важных драйверов текущего ралли золота стали "сделки на обесценивание валюты". Бюджетный дефицит США, рост государственного долга и расширение масштабов обратного выкупа долгосрочных облигаций Министерством финансов вызвали опасения по поводу покупательной способности доллара и суверенных долговых рисков, из-за чего золото вновь приобрело статус актива-убежища и инструмента хеджирования.
Это и есть главный парадокс нынешнего золотого рынка: Федеральная резервная система давит на цену золота через более ястребиные ожидания политики, в то время как государственная экспансия и долговые опасения продолжают усиливать долгосрочную инвестиционную логика золота.
Таким образом, рынок сейчас вовсе не полностью переходит в медвежий тренд по золоту, а пересматривает прежние чрезмерно оптимистичные ожидания роста. Citi по-прежнему прогнозирует, что золото может достичь 5000 долларов в течение следующих 6–12 месяцев, и повысила краткосрочную цель до 4800 долларов; некоторые институции на Уолл-стрит даже сохраняют цель в 6000 долларов.
Однако в краткосрочной перспективе рынок прогнозов уже подал сигнал: быстрое возвращение золота к 4700 долларам и последующее преодоление 5000 долларов после недавнего отката больше не воспринимается как событие с высокой вероятностью.
Дальнейшее развитие будет зависеть от данных по занятости и инфляции в США — именно они решат, смогут ли ожидания роста вновь разгореться. Если занятость резко ослабнет, а ожидания повышения ставки снизятся, доходность американских облигаций и доллар откатятся, и золото может вновь получить импульс к росту. Наоборот, если занятость останется устойчивой, а рост цен на нефть будет подпитывать инфляцию, ожидания дальнейшего повышения ставки Федеральной резервной системой усилятся, и быки по золоту могут продолжить уходить.
Дисклеймер: содержание этой статьи отражает исключительно мнение автора и не представляет платформу в каком-либо качестве. Данная статья не должна являться ориентиром при принятии инвестиционных решений.
Вам также может понравиться
Запасы сырой нефти в США снижаются третью неделю подряд, запасы бензина и дистиллятов увеличиваются, импорт сырой нефти из Венесуэлы достиг максимума за последние 10 лет.
По данным EIA, на неделю, заканчивающуюся 11 сентября, коммерческие запасы сырой нефти в США сократились на 640 тысяч баррелей, что меньше рыночного прогноза в 1.4 миллиона баррелей. Запасы в стратегическом нефтяном резерве уменьшились на 403 тысячи баррелей. Запасы бензина увеличились на 794 тысячи баррелей, тогда как рынок ожидал снижения на 800 тысяч баррелей. Запасы дистиллятов выросли на 1.6 миллиона баррелей, при этом рынок ожидал сохранения уровня запасов. Импорт сырой нефти из Венесуэлы достиг почти 800 тысяч баррелей, что является самым высоким показателем с 2017 года.

Доход Hyperliquid за последние 24 часа превысил общий доход приложений на Robinhood Chain.
Tigress повысила целевую цену Intel до 145 долларов.
Цены на крипто
Далее


