
Вмешательство Министерства финансов США на долговом рынке не дало результатов — почему золото стало главным победителем?

Huitong News, 4 сентября—— За последние дни Министерство финансов США дважды предприняло попытки сильной интервенции против иены и длинных казначейских облигаций, что вызвало бурю на рынках, но не смогло искоренить основные проблемы доллара и долговой системы. Президент Adrian Day Asset Management, Адриан Дэй, отметил, что интервенции борются лишь с симптомами, а не с причиной: глубокий кризис дисбаланса спроса и предложения на государственные облигации США и отток покупателей продолжает усугубляться. На фоне неразрешимости долговых проблем и ожидаемой вынужденной помощи со стороны Федеральной резервной системы золото становится последней тихой гаванью для рыночного доверия, а действия правительства США на самом деле лишь подтверждают долгосрочную бычью логику для золота.
В последнее время Министерство финансов США нанесло два последовательных удара, пытаясь стабилизировать волатильный рынок, вмешиваясь в курс иены и доходности длинных казначейских облигаций. Однако за этими, казалось бы, решительными действиями скрываются глубокие трещины в кредитной и долговой системе доллара.
Когда краткосрочные интервенции не способны устранить структурные заболевания, рынок незаметно переключает внимание на золото. Почему же золото в этой игре неопределённости становится финальным победителем? Глубокий анализ президента Adrian Day Asset Management Адриана Дэя раскрывает жестокую правду, скрывающуюся за этим туманом.
Бесполезные интервенции: громкий шум не скрывает потери эффективности
Несмотря на недавние последовательные меры Министерства финансов США, нацеленные на курс иены и доходность длинных государственных облигаций, пытаясь стабилизировать рынок, по мнению Адриана Дэя эти действия практически не способствуют решению фундаментальных проблем, мучающих доллар и государственный долг.
Дэй отмечает, что несмотря на шумные заявления министра финансов Бессента (Scott Bessent), имевшие большой резонанс на мировой арене, долгосрочное воздействия на ключевые сегменты оказалось ничтожным. Он говорит прямо: ни одна из этих интервенций не оказала реальной поддержки американскому долговому рынку, аналогично интервенции против иены в конце июля — эффект исчез через несколько дней. Показательно, что обе интервенции определяли динамику рынка весь август, но это совпадение во времени лишь подчеркивает краткосрочный и ограниченный характер данного инструмента регулирования.
Логический парадокс: программа обратного выкупа не решает проблемы ликвидности
Комментируя недавнее объявление Бессента об увеличении программы обратного выкупа долгосрочных облигаций минимум вдвое, Дэй считает, что логика этого решения вызывает недоумение. Ведь еще при Йеллен (Janet Yellen) уже существовали механизмы обратного выкупа для управления ликвидностью облигаций; действия Бессента фактически только продолжают существующую политику. По оценке Дэя, объем в 4 миллиарда долларов на фоне гигантского рынка гособлигаций невелик – рынок волнует именно политический сигнал.
Дэй идет дальше в своем анализе: утверждение Минфина о том, что эта мера призвана повысить ликвидность долгосрочных облигаций, логически не выдерживает критики. Ведь при обратном выкупе и аннулировании облигаций министерство по сути изымает ликвидность с рынка, а в краткосрочной перспективе лишь облегчает задачу срочных продавцов, не задевая основную структуру спроса и предложения. Более того, одновременно с выкупом долгосрочных облигаций Минфин нарастил выпуск краткосрочных – общий объем предложения на рынке в итоге не уменьшен.
Отток покупателей: структурный кризис как причина для интервенции
Дэй отмечает, что ключевой мотив для интервенции на рынке иены также кроется в ослаблении спроса на облигации США. Он объясняет: укрепление иены снижает желание японских инвесторов продавать американские облигации — это и есть главная причина интервенции против иены. Однако отток покупателей гособлигаций — явление не новое, и с каждым годом оно усиливается.
Если рассматривать структуру покупателей по деталям: после начала конфликта Россия–Украина Россия была полностью исключена из долларовой системы и прекратила покупки облигаций США; крупная азиатская страна также постоянно снижает долю резервов в гособлигациях; правительство Японии в мае и июне активно продавало американские бумаги. Уход каждого из этих крупных покупателей создал на рынке внутренних облигаций США огромную брешь в спросе. Даже запуск программы обратного выкупа вряд ли поможет принципиально изменить дисбаланс — структурный кризис нельзя устранить короткой интервенцией.
Золото как убежище: интервенции лишь дополнительно разогревают цены
Со слов Дэя, наиболее тревожит не нижний порог объема программы Бессента (4 млрд), а отсутствие верхней границы — такой неограниченный подход лишь подчеркивает неопределённость политики.
Дэй подчеркивает: хотя интервенции временно снизили доходность гособлигаций и курс доллара, что благоприятно для золота, сами эти меры только демонстрируют, что США не в состоянии продавать свои облигации по разумным ценам. Если эта проблема не будет решена сокращением расходов или повышением налогов, неизбежно вмешательство Федеральной резервной системы с выкупом долга — что в конечном итоге обесценит доллар. Таким образом, интервенции правительства прямо сигнализируют о дефиците доверия на рынке, вопреки заявленным целям, а
Заключение
Серия интервенций Министерства финансов США выглядит беспомощно на фоне дисбаланса спроса и предложения на рынке гособлигаций и сокращения числа инвесторов. Хотя краткосрочно это может вызывать рыночные колебания, глубинные структурные проблемы доллара и долговой системы не прячутся.
Анализ Адриана Дэя раскрывает суровую истину: превращение интервенций в рутину — это признак системной слабости. На фоне неразрешимых долговых проблем и вынужденного смягчения монетарной политики золото благодаря своим защитным свойствам получает мощнейшую долгосрочную поддержку, становясь самой надежной тихой гаванью на неспокойном рынке.
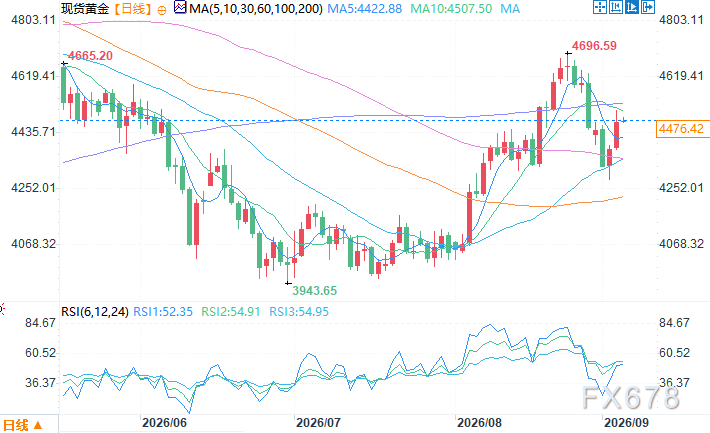
Дневной график спот-золота. Источник: YiHuitong
Восточный часовой пояс, 4 сентября, 11:07. Цена спот-золота: 4474,42 доллара США за унцию
Дисклеймер: содержание этой статьи отражает исключительно мнение автора и не представляет платформу в каком-либо качестве. Данная статья не должна являться ориентиром при принятии инвестиционных решений.
Вам также может понравиться
Хуанг Жэньсюнь: продажи микросхем Nvidia в следующем году будут в два раза больше, чем в этом году; нельзя регулировать AI так, как регулируются социальные сети
Хуан Жэньсюнь выступает против переноса регулирования социальных медиа на искусственный интеллект, поскольку социальные медиа являются продуктом, а AI — базовой технологией, поддерживающей другие технологии и продукты. Регулирование должно касаться продукта, а не самой технологии. Он подчеркивает необходимость строгого тестирования и утверждает, что если продукт недостаточно безопасен, его выпуск следует отложить: «Безопасность AI крайне важна».
Что покупать после повышения ставки ФРС? В истории американского фондового рынка лучше всего выступали энергетика и технологии, а недвижимость отставала. Goldman Sachs: на американский рынок акций влияет скорость повышения ставки.
За 12 месяцев после первого повышения ставок ФРС динамика американских акций была следующей: по данным Jefferies, энергетический сектор занял первое место со средним доходом 22,4%, информационные технологии на втором месте с 15,4%. По данным Charles Schwab, недвижимость отстает от S&P 500 на 4,3%, что является худшим показателем среди 11 секторов. Goldman Sachs отмечает, что скорость повышения ставок является ключевой переменной, влияющей на американский фондовый рынок. В настоящее время, если доходность 10-летних американских государственных облигаций увеличится на 50 базисных пунктов в течение месяца, это создаст давление "быстрого повышения ставок".
Золото выросло более чем на 2%, доллар отыграл рост после решения ФРС
Цены на крипто
Далее


