
Стратеги UBS: Рост цен на золото еще не завершился

汇通网 4 сентября—— Главный стратег инвестиционного банка UBS Бхану Баведжа (Bhanu Baweja) в последней статье заявил, что у нынешнего бычьего рынка золота есть потенциал для дальнейшего роста.
С 1834 по 1971 годы стоимость доллара была фиксированной — сколько золота можно было получить за доллар, определялось правительством. После 1971 года, когда доллар перестал быть конвертируемым в золото (обвал Бреттон-Вудской системы), цена на золото стала свободно плавать, и в истории было три больших бычьих рынка: с 1971 по 1980 годы, с 1999 по 2011 годы, и текущий, начавшийся в 2018 году.
Первая волна в 70-е была самой резкой: за восемь с половиной лет среднегодовой прирост составил 46%, что стало одной из самых впечатляющих переоценок среди всех основных активов в современной истории. Причины были вполне конкретными — крах послевоенного валютного порядка, невозможность сбережений обогнать инфляцию (реальные ставки глубоко отрицательные), геополитическая нестабильность и растущий дефицит государственных бюджетов. Вторая волна бычьего рынка была обусловлена превращением золота в финансовый актив, ростом спроса со стороны Китая и других сырьевых товаров, а также сверхмягкой монетарной политикой США. Среднегодовой рост составил почти 18% — не так стремительно, как в первый раз, но более продолжительно и стабильно. Текущий цикл начался в 2018 году, и к этому году среднегодовая доходность достигла 19%. На первом этапе двигателем роста снова стали сниженные реальные процентные ставки и количественное смягчение в период пандемии, но по ходу развития ситуация принципиально изменилась.
В первые двадцать лет этого века увеличение реальной процентной ставки в США на 1 процентный пункт обычно приводило к снижению цены на золото примерно на 14% — эта закономерность работала стабильно. Но в феврале 2022 года она дала сбой: тогда западные страны заморозили валютные резервы России, и глобальные финансовые управляющие столкнулись с простым вопросом — если 630 миллиардов долларов, вложенные в казначейские облигации США, Германии, Великобритании и других стран, за одну ночь оказываются недоступными, что тогда считать настоящими деньгами? Их ответ — золото. После этого центробанки стран с развивающимися рынками и суверенные фонды увеличили долю золота в резервах с 5-7% в 2022 году до 11% сегодня, но это еще далеко от 26%, которые держат коллеги из развитых стран.
Давайте проверим этот перелом с помощью данных: с марта 2022 по октябрь 2023 года пятилетние реальные доходности в США выросли более чем на 4 процентных пункта, что по исторической логике должно было обвалить цены на золото примерно на 55%, однако золото, напротив, подорожало на 7%. За следующие два года реальные доходности снизились менее чем на 1 процентный пункт, а золото подскочило на 110%. Сегодня цена золота реагирует гораздо чувствительнее на снижение реальных ставок и не так остро — на их рост. Такая асимметрия делает большинство оценочных моделей устаревшими — многие из них уже при цене в 2500 долларов за унцию считают золото сильно переоценённым, однако упускают два других ключевых фактора.
За последние пять лет в условиях инфляции облигации часто не смогли компенсировать риски падения акций, их стоимости снижались одновременно. В противоположность этому золото обеспечивало лучшую диверсификацию для портфелей с большим объемом акций. По данным Всемирного золотого совета, частные и институциональные инвесторы держат в золоте пока лишь 3% своих финансовых активов — есть большой потенциал для роста. Когда инфляция и её волатильность окончательно снизятся, корреляция облигаций и акций, возможно, снова станет отрицательной, и инвесторы тогда могут вернуться к облигациям (так как золото не приносит дохода) для диверсификации, но пока этот момент не настал.
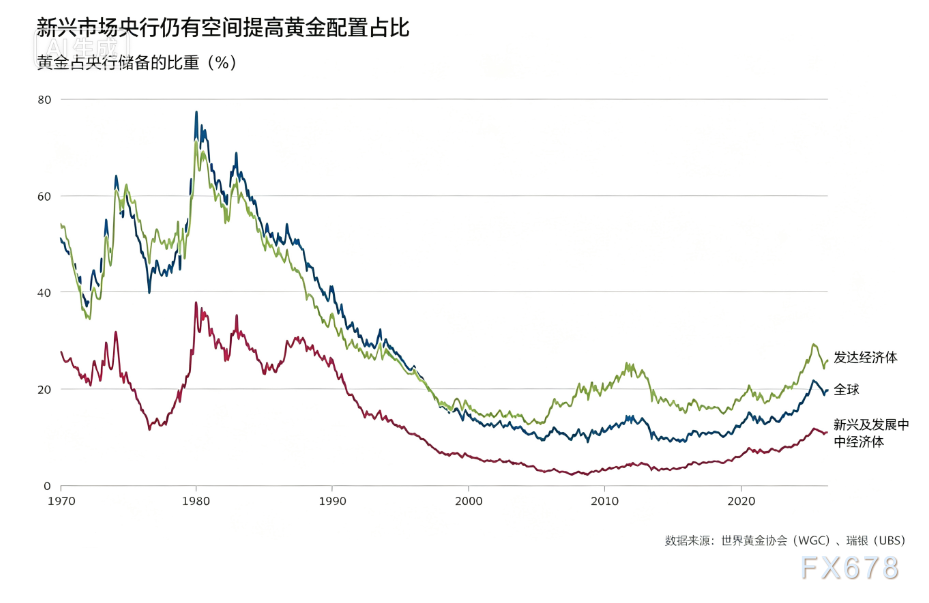
Это скорее структурная проблема. Рынки постепенно теряют доверие к устойчивости государственных финансов США; в модели UBS это отображается через премию за срочность — то есть дополнительную доходность, которую инвесторы требуют за покупку долгосрочных облигаций по сравнению с краткосрочными, — она становится всё более значимым фактором для цены золота. Государственный долг США уже достиг 32 трлн долларов, за следующее десятилетие, возможно, вырастет еще на столько же, но США явно не готовы смириться с самым очевидным последствием — ростом долгосрочных доходностей. При полной занятости дефицит бюджета сохраняется на уровне 6% ВВП — как можно при этом сдерживать долгосрочные ставки? Один из возможных способов — убедить ФРС существенно снизить ставки, даже если ради соответствия ожиданиям рынка придется сначала слегка их приподнять. Снижение реальных ставок и рост премии за срочность — оба эти фактора благоприятны для золота.
В США уже проявляются ранние признаки "фискального доминирования" — проще говоря, бюджетное давление начинает определять монетарную политику. Это явление давно наблюдается в Японии, за что йена расплачивалась серьезной девальвацией; во Франции, Италии и некоторых других странах финансовые перспективы также нестабильны. Оценивая, как в итоге эти страны будут обслуживать свой долг, рынки все чаще назначают валютам государств с более устойчивыми финансами (Швейцария, Австралия, Канада) умеренную, но системную премию. Но среди всех активов этот тренд в наибольшей степени и с наибольшим удобством реализуется именно через золото.
Дисклеймер: содержание этой статьи отражает исключительно мнение автора и не представляет платформу в каком-либо качестве. Данная статья не должна являться ориентиром при принятии инвестиционных решений.
Вам также может понравиться
За спокойствием индексов фондового рынка США скрываются бурные потоки: Партнер Goldman Sachs раскрывает четыре основных фактора, движущих рынок
Партнер Goldman Sachs Bobby Molavi отметил, что неопределённость регулирования искусственного интеллекта, рост цен на нефть выше 100 долларов, доходность государственных облигаций США выше 5% и усиление разногласий в политике ФРС одновременно увеличивают риски инфляции и процентных ставок, что оказывает давление на ранее доминировавшие сделки с искусственным интеллектом и тенденциями. Капитал перемещается в сегменты программного обеспечения, защитные и энергетические сектора, и внутренняя переоценка рынка ускоряется.
В среду Палата представителей США намерена провести голосование по новым правилам использования электроэнергии: требования к дата-центрам покрывать дополнительные расходы на электроэнергию, направлено против технологических гигантов, перекладывающих стоимость электричества.
Ожидается, что Палата представителей США проголосует уже в среду по двухпартийному законопроекту, направленному на сдерживание повышения цен на электроэнергию, связанного с расширением дата-центров, поддерживающих искусственный интеллект.

Американский фондовый рынок: все три основных биржевых индекса растут, цены на нефть снижаются, сегодня вечером ожидается важное решение Федеральной резервной системы по процентным ставкам
16 сентября (среда) перед открытием американского фондового рынка фьючерсы на три основных американских фондовых индекса выросли.

После спада энтузиазма инвесторов корейский рынок акций зашел в тупик: объем торгов упал до минимума за год, отметка в 7000 пунктов никак не удерживается
В связи с постепенным снижением энтузиазма инвесторов объём торгов на корейском фондовом рынке опустился до самого низкого уровня в этом году, что свидетельствует о том, что ориентированный на искусственный интеллект (AI) корейский фондовый рынок, возможно, будет трудно вернуться к предыдущим пиковым значениям.

Цены на крипто
Далее


