
Эссе: почему, даже правильно выбрав направление, в итоге не удалось заработать?

Друг посмотрел на мои позиции в модели и пошутил: "У тебя что, супермаркет? Почему тут есть всё?"
Действительно, я редко делаю ставку только на одну-две акции. Модель постоянно ищет возможности среди разных инструментов, а каждая покупка обычно занимает около 5% от счёта. По сравнению с историями, где ставят на одну акцию и зарабатывают x2 на крупной позиции, такой подход кажется не очень захватывающим.
Но с годами меня всё больше волнует один вопрос: когда направление оказалось верным, удалось ли тебе действительно заработать на этом движении?
Многие на самом деле правильно определяют направление, но не удерживают позицию.
Например, купил акцию, она сначала упала на 10%, а потом выросла на 30%. Оглядываясь, направление выбрал правильно. Но если изначально позиция была слишком большой, возможно, 10% снижения давно тебя уже напугали и ты продал. Когда цена действительно пошла вверх, остаётся только сказать: "Я ведь знал, что она вырастет".
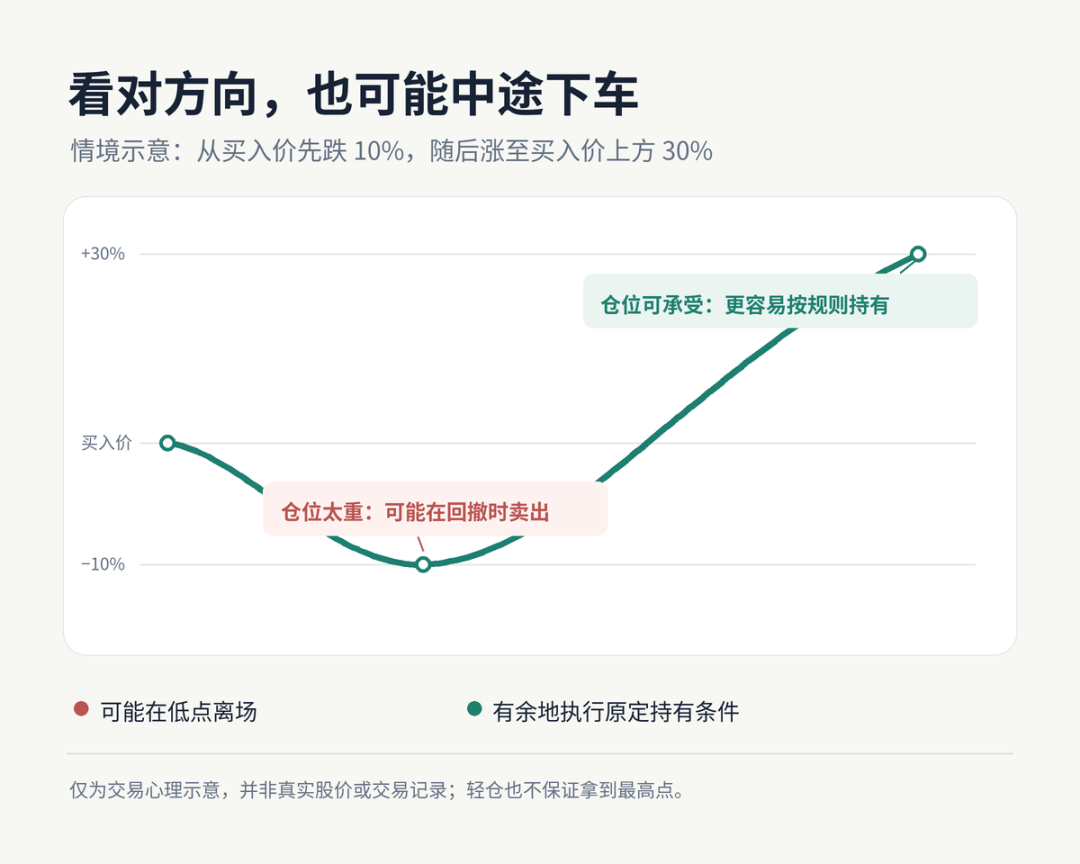
Бывает и так: купил, цена быстро пошла вверх, боишься, что прибыль уйдёт — и продаёшь при первом росте. А цена продолжает расти, а ты только и остаётся что сожалеть, что продал рано. Направление выбрано верно, а счёт особо не увеличился.
Поэтому я всегда считал, что торговля должна как минимум отвечать на три вопроса: что купить, сколько купить, когда выйти. Только правильно ответить на первый не значит, что получится заработать.
Для чего вообще нужны эти 5% позиции
Для начала о не самой приятной её стороне.
Допустим, на счёте 1 миллион долларов. На 50 тысяч покупаю акцию, она выросла на 20% — заработали 10 тысяч. Если остальные позиции не меняются, вклад этой сделки в счёт — примерно 1%. Друг может сказать: "Такой рост, а ты заработал всего ничего?" В арифметике он, конечно, прав.
Но считать нужно и наоборот. Такая же сделка при падении на 20% повлияет на счёт примерно на 1%. Конечно, я проанализирую, почему цена упала и остались ли причины для удержания, но из-за одной волатильной акции нет смысла перестраивать весь портфель.
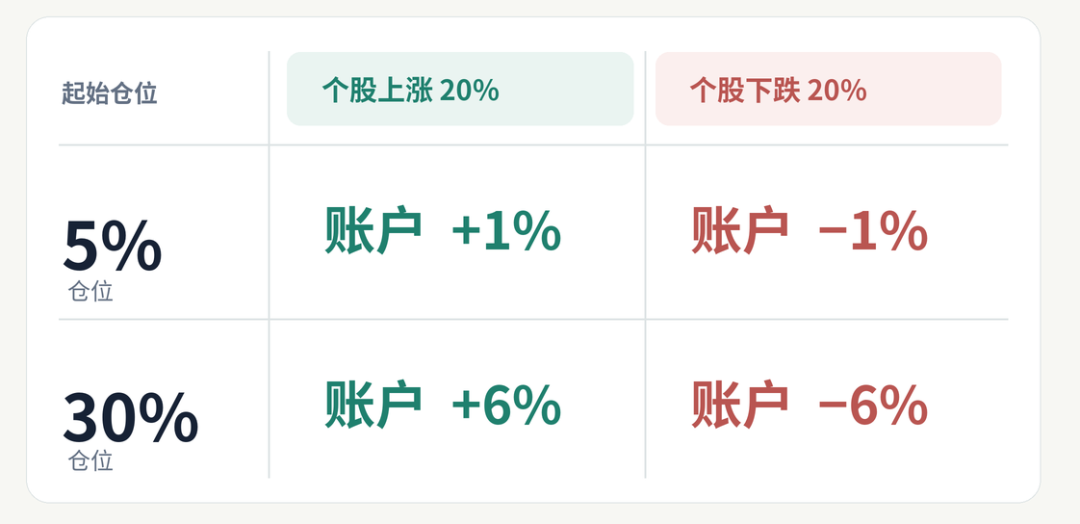
Маленькая позиция не делает меня невосприимчивым к убыткам, её задача — дать простору для выполнения правил. Если пора выходить — выхожу; есть причины держать — не паникую из-за коррекции. Ошибки не превращают убыточную акцию в прибыльную, но тревоги от слишком крупных позиций становится гораздо меньше.
В последнее время: TEM, CRCL и HOOD
Недавно модель купила TEM, CRCL и HOOD — после покупки все они показывали рост. Когда позиции растут, я конечно рад.
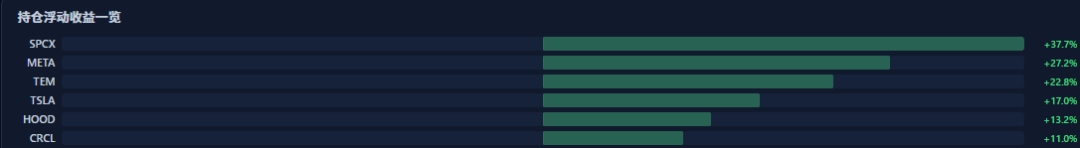
Но если использовать эти три сделки как пример "насколько точно модель выбирает акции", — тогда я опускаю самое главное: смогу ли я продолжать держать их по плану, когда рост уже начался?
Если бы акция занимала 30% или 40% счёта, то при каждом внутридневном снижении мне бы хотелось зафиксировать прибыль. Даже если изначальный прогноз был верным, в итоге чаще всего забираешь только малую часть роста. Сейчас каждая позиция небольшая, и я гораздо чаще дохожу до конца торгового алгоритма: есть причины держать — держу, вышли условия на выход — продаю.
Такой подход не гарантирует продажи на пике. Акции, которые выросли, могут потом скорректироваться, а проданные могут продолжить рост. Управление позицией даёт свободу не гадать ежедневно вершину, и не менять планы из-за боязни коррекции.
"Открыть супермаркет" — это не всегда "чем больше, тем лучше"
Я действительно совершаю немало сделок, в портфеле часто есть несколько инструментов. Кто-то говорит, что я торгую слишком "часто". Я называю это часто — по сравнению с теми, кто купил одну акцию и держит её долгое время без движения. Модель постоянно ищет возможности среди разных сигналов и всегда действует по заранее установленным правилам.
Чем больше сделок, тем больше не станет автоматически прибыли. Чем больше делаешь, тем больше вероятность ошибиться при входе или выходе, а ещё есть реальные торговые издержки. В моём "супермаркете" на полку попадают не всё подряд: только по сигналу вхожу, при усовии на выход — ухожу, а в конце смотрю на результат всего портфеля.
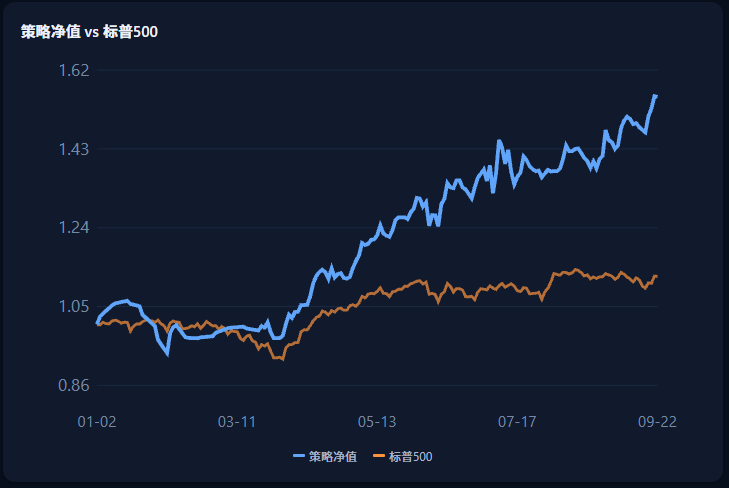
Есть ещё один важный момент: то, что позиция занимает только 5% — не означает, что общий риск портфеля низкий. Если многие позиции падают одновременно, или кажется, что позиции разные, а на самом деле все зависят от одного рыночного фактора, то даже маленькие позиции могут привести к приличной просадке. Поэтому я слежу и за отдельной позицией, и за общим объёмом портфеля, и за текущим рыночным риском. Не воспринимаю 5% как волшебный щит.
У этого подхода есть и издержки. Если попалась по-настоящему хорошая акция, а я купил только на 5% — по одной сделке доходность получается не впечатляющей; при большом количестве сделок всю доходность нужно честно просчитывать по всему портфелю, а не выбирать только самые прибыльные сделки для истории. Я готов это принять. Для меня важнее понять — сможет ли система при ошибках ограничивать убытки, а при верных движениях — оставлять меня в рынке, и оставаться работоспособной при большом числе сделок.
Определить направление — только начало
Самое обидное на рынке — не тогда, когда вообще не понимаешь, что происходит. Хуже, когда видишь верное направление, но из-за слишком большой позиции выбиваешься при первом же снижении или продаёшь слишком рано, боясь возврата прибыли — вот это действительно расстраивает.
Каждая позиция около 5% — это не универсальный рецепт, который подойдёт всем, и я не считаю, что чем более диверсифицирован портфель, тем лучше. Такая схема позволяет мне много раз заходить по сигналам и не дает эмоциям слишком сильно влиять на меня из-за волатильности одной акции.
Сделать один правильный прогноз по отдельной акции могут многие. Сложность — собрать все вместе: прогноз, размер позиции, выход и риск-менеджмент — и придерживаться правил на протяжении долгого времени.
Дисклеймер: содержание этой статьи отражает исключительно мнение автора и не представляет платформу в каком-либо качестве. Данная статья не должна являться ориентиром при принятии инвестиционных решений.
Вам также может понравиться
Отчет DAL.US раскрывает, как энергетика поглощает прибыль авиасектора! Доходы за третий квартал достигли рекордного уровня, но высокая цена на нефть уменьшает перспективы прибыли
Скорректированные расходы на топливо Delta Air Lines в третьем квартале выросли на 62% по сравнению с прошлым годом, а скорректированная операционная маржа снизилась с 11,1% до 9,4%. Таким образом, этот отчет о прибыли и перспективах демонстрирует устойчивость управления этого авиационного гиганта в условиях высоких цен на нефть, но пока не дает сигнала о повторном расширении маржи.
Morgan Stanley позитивно оценивает SpaceX: потенциал "Tera’Merica" недооценен, корпоративный искусственный интеллект и расширение вычислительных мощностей открывают возможности для роста
Morgan Stanley считает, что логика роста SpaceX сейчас выходит за рамки космических технологий и спутниковой связи и распространяется на корпоративный AI и инфраструктуру вычислительных мощностей. Восстановление передовой американской производственной отрасли также может открыть более широкие долгосрочные перспективы. Коммерциализация корпоративного AI и расширение вычислительных мощностей обеспечивают прямую поддержку роста, а производственные возможности, обозначаемые как “Tera’Merica”, предоставляют компании дополнительный долгосрочный потенциал развития.
Delta Airlines снизила прогноз прибыли из-за роста стоимости топлива, который превысил рост стоимости билетов
Delta Airlines снизила прогноз годовой прибыли почти на четверть из-за роста затрат на топливо, которые увеличились на 6 миллиардов долларов, несмотря на высокий спрос на авиаперелёты и повышение цен на билеты. Это подчёркивает проблемы авиакомпаний США: если стоимость топлива останется высокой, будут ли пассажиры готовы платить ещё больше за билеты? В этом году компании уже значительно подняли цены, и аналитики предупреждают, что дальнейший рост может ослабить желание пассажиров летать. Delta прогнозирует расходы на топливо в 2023 году примерно на 6 миллиардов долларов выше, чем в прошлом году. В третьем квартале затраты выросли на 62% и достигли 4,1 миллиарда долларов, что более чем на 500 миллионов долларов превышает июльские ожидания. Главный финансовый директор Delta Airlines Эрик Снелл заявил, что «всё дело в топливе», отмечая рост цен на сырье и авиационный керосин с лета. Теперь ожидается скорректированная годовая прибыль в диапазоне 5,10–5,60 долларов на акцию против июльского прогноза 6,50–7,50 долларов. По данным LSEG, новый медианный прогноз — 5,35 доллара против среднего ожидания аналитиков — 5,46 доллара. Компания планирует получить скорректированную прибыль до налогообложения в 2026 году — 4,5 миллиарда долларов. В третьем квартале скорректированная прибыль на акцию составила 1,72 доллара, немного меньше ожидаемых 1,76 доллара. Операционная маржа снизилась с 11,1% до 9,4%. Delta стала первой крупной американской авиакомпанией, опубликовавшей отчет за третий квартал. Её конкуренты — United Airlines, American Airlines и Southwest Airlines — отчитаются позже в этом месяце. Рост цен на билеты По данным Бюро транспортной статистики США, в первые восемь месяцев 2026 года расходы американских авиакомпаний на топливо для регулярных рейсов составили 42,9 миллиарда долларов, что почти на 13,2 миллиарда долларов больше, чем годом ранее, хотя объёмы потребления немного снизились. Сильный спрос и ограниченный рост количества мест позволили авиакомпаниям компенсировать рост затрат на топливо за счёт пассажиров. Согласно индексу потребительских цен Бюро трудовой статистики США, за пять месяцев до августа средняя цена авиабилета выросла примерно на 25% по сравнению с аналогичным периодом прошлого года. Аналитики внимательно следят за тем, смогут ли авиакомпании, включая Delta, и дальше повышать цены, не снижая спрос, поскольку стоимость топлива остаётся высокой, а планы по увеличению провозных мощностей ускоряются в четвёртом квартале. Аналитики Deutsche Bank ожидают, что в четвёртом квартале доля компенсированных расходов на топливо снизится и полностью восстановится только к началу 2027 года. Delta Airlines заявляет, что спрос остаётся сильным. По словам Снелла, предзаказ билетов на четвёртый квартал достиг почти 60%, и компания ожидает рост выручки примерно на 20% по сравнению с прошлым годом. По прогнозу LSEG, скорректированная прибыль на акцию в четвёртом квартале составит 1,15–1,65 доллара, медианное значение — 1,40 доллара, что примерно соответствует ожиданиям аналитиков — 1,39 доллара. Преимущество работы в нефтепереработке Delta Airlines имеет преимущество перед другими крупными американскими авиакомпаниями: в её собственности находится нефтеперерабатывающий завод в пригороде Филадельфии, который, как ожидает Снелл, принесёт прибыль 700 миллионов долларов в этом году. «Наш завод даёт нам частичное хеджирование топливных цен — такого преимущества нет ни у одной другой авиакомпании», — отметил он. Monroe Energy Refinery был приобретён в 2012 году и перерабатывает нефть в авиационный керосин и другие продукты. Хотя Delta всё равно платит рыночную цену за топливо своему авиационному подразделению, прибыль от переработки остаётся внутри компании. Если разница между ценой сырой нефти и готового топлива увеличивается, это помогает снизить издержки на закупку топлива у внешних поставщиков. Однако такой эффект зависит от маржи переработки, и при её снижении завод может приносить убытки. Тем не менее, нефтеперерабатывающий завод способен лишь частично компенсировать снижение прибыли из-за роста цен на топливо. Даже если ожидается прибыль в 40 центов на галлон, Delta прогнозирует повышение стоимости топлива с 3,61 доллара за галлон в третьем квартале до 4,25 доллара в четвёртом квартале. Снелл отметил, что топливные затраты останутся высокими в ближайшее время. «В конечном итоге цены снизятся, но когда это произойдёт — неизвестно», — сказал он.
Цены на крипто
Далее


