
ETF возвращаются, CTA распродают — кто устанавливает цену на золото?

Huixin Новости, 23 сентября — В среду, 23 сентября, спотовое золото на американской сессии откатилось к уровню около 4300 долларов, снизившись за день примерно на 1,2%. На прошлой неделе Федеральная резервная система повысила целевой диапазон ставки по федеральным фондам на 25 базисных пунктов, до 3,75%-4,00%, что стало первым повышением ставки с 2023 года; точечная диаграмма показывает, что большинство членов комитета склоняются к по крайней мере еще одному повышению в этом году. Во вторник председатель Федерального резервного банка Ричмонда Баркин заявил, что экономическая ситуация «если и изменилась, то стала более реальной» и напомнил, что тарифные и энергетические шоки не исчезли так, как ожидалось.
В среду, 23 сентября, спотовое золото на американской сессии откатилось к уровню около 4300 долларов, снизившись за день примерно на 1,2%. На прошлой неделе Федеральная резервная система повысила целевой диапазон ставки по федеральным фондам на 25 базисных пунктов, до 3,75%-4,00%, что стало первым повышением ставки с 2023 года; точечная диаграмма показывает, что большинство членов комитета склоняются к по крайней мере еще одному повышению в этом году. Во вторник председатель Федеральной резервной системы Ричмонда Баркин заявил, что экономическая ситуация «если и изменилась, то стала более реальной» и напомнил, что тарифные и энергетические шоки не исчезли так, как ожидалось.
Индекс доллара США торгуется вокруг отметки 100,9, доходность двухлетних казначейских облигаций США составляет примерно 4,79%. West Texas Intermediate колеблется вокруг 90 долларов, дипломатические контакты, связанные с Ормузским проливом, пока не привели к восстановлению проверяемого транспортного канала. Золото сталкивается одновременно с ростом затрат на держание и притоком средств со стороны официальных и институциональных инвесторов, волатильность цены снова определяется пересечением ставок, потоков капитала и геополитических премий.
Как переоценка ключевой ставки меняет стоимость держания
Оценка краткосрочных бездоходных активов прежде всего подчиняется реальным ставкам и условиям долларовой ликвидности. В заявлении Федеральной резервной системы от 16 сентября инфляция по-прежнему названа «повышенной», и сказано, что это повышение ставки способствует более быстрому возвращению к целевому уровню 2%. В точечной диаграмме 16 из 18 членов комитета прогнозируют хотя бы еще одно повышение ставки на 25 базисных пунктов в этом году, 4 допускают два повышения. Согласно фьючерсам на федеральные фонды вероятность повышения ставки в октябре составляет около 53%-54%, рынок расходится во мнениях по поводу времени следующего повышения, а не относительно того, сменилась ли уже политика на стимулирующую.
Баркин 22 сентября выразился еще прямее. Он отметил, что инфляция превышает целевой уровень уже более пяти лет, индекс цен личного потребления год к году в июле составил 3,7%, базовый — 3,3%, при этом более 60% отдельных компонентов также выросли более чем на 3% за год. Он подчеркнул: «Так называемые утихающие шоки не оправдали себя как временные или разовые. Новые тарифы продолжают появляться, а конфликты на Ближнем Востоке продолжаются». Он также предупредил, что текущая высокая инфляция может в будущем проникнуть в инфляционные ожидания. Доходность двухлетних казначейских облигаций США поэтому выросла примерно до 4,79%, что близко к диапазону, наблюдавшемуся в 2024 году. Для золота это не просто эмоциональные лозунги, а пересчет стоимости держания: рост реальных краткосрочных ставок увеличивает альтернативные издержки владения бездоходными металлами, делая краткосрочные цены более чувствительными к индексу доллара и ожиданиям ставок.
Стоит отметить, что влияние политики частично уже учтено в цене. Стратег TD Securities Райан МакКей написал: «Рынок уже заложил больше повышений. Любой исход, не соответствующий этой высокой планке, только ускорит восстановление золота». Это означает: в цене уже отражен ужесточенный сценарий и, если последующие данные будут хуже прогноза, ставка дисконтирования снизится.
Долгосрочные фонды, официальные покупки золота и временной разрыв между крупными позициями
Рост основания золота за последние два года обусловлен спросом с более длинным временным горизонтом, а не однодневными спекулятивными сделками. Согласно исследованию Всемирного совета по золоту о официальных резервах на 2026 год, 89% опрошенных центральных банков считают, что в ближайшие 12 месяцев мировые официальные золотые резервы увеличатся, 45% планируют увеличить свои собственные резервы, что является рекордом для этой анкеты. 74% опрошенных ожидают снижения доли доллара в мировых резервах в ближайшие пять лет. Во втором квартале 2026 года чистые официальные покупки золота в мире составили 289 тонн, что заметно выше 57 тонн в первом квартале, за первое полугодие — совокупно 345 тонн.
МакКей обобщил последние изменения так: приток долгосрочных инвесторов снова ускорился, что позволяет золоту сохранять устойчивость даже в условиях более высоких ставок. При этом системные фонды, такие как товарные советники, за последние недели фиксировали чистый отток, в преддверии сентябрьского заседания ФРС умеренно сократили длинные позиции, и сейчас по инерции крупные позиции относительно небольшие. Эти две группы инвесторов подчиняются разным стоп-правилам: официальные и ETF ориентируются на структуру резервов, уровень реальных ставок и суверенный риск, системные фонды — на наклон скользящей средней и волатильность. Обычная картина до и после заседания ФРС — это сначала выравнивание наклона со стороны системных фондов, затем фонды с долгосрочной аллокацией решают, насколько велик будет откат. Только сложив оба эти потока, можно объяснить, почему при росте ставок золото откатывает, но не возвращается к низкой волатильности предыдущих этапов.
Более полезное наблюдение — можно ли независимо верифицировать эти потоки: изменение объема североамериканских и европейских ETF, уровень запасов в Лондонских хранилищах, чистые позиции инвестиционных фондов на фьючерсах. Проведение валидации потока идет раньше, чем поиск повествований. Любая попытка напрямую перенести долгосрочный сценарный анализ на текущие позиции приведет к ошибке во временных масштабах.
Структура волатильности на четырехчасовом графике
На графике спот-золота с периодом 240 минут средняя линия полос Боллинджера проходит примерно по 4348 долларов, верхняя граница — около 4392 долларов, нижняя — примерно 4305 долларов. Цена движется ниже средней линии, вплотную к нижней границе. На графике видны локальные минимумы в районе 4235 долларов, затем в откате формируется максимум на уровне 4399 долларов, а затем еще одно снижение примерно до 4291 доллара.
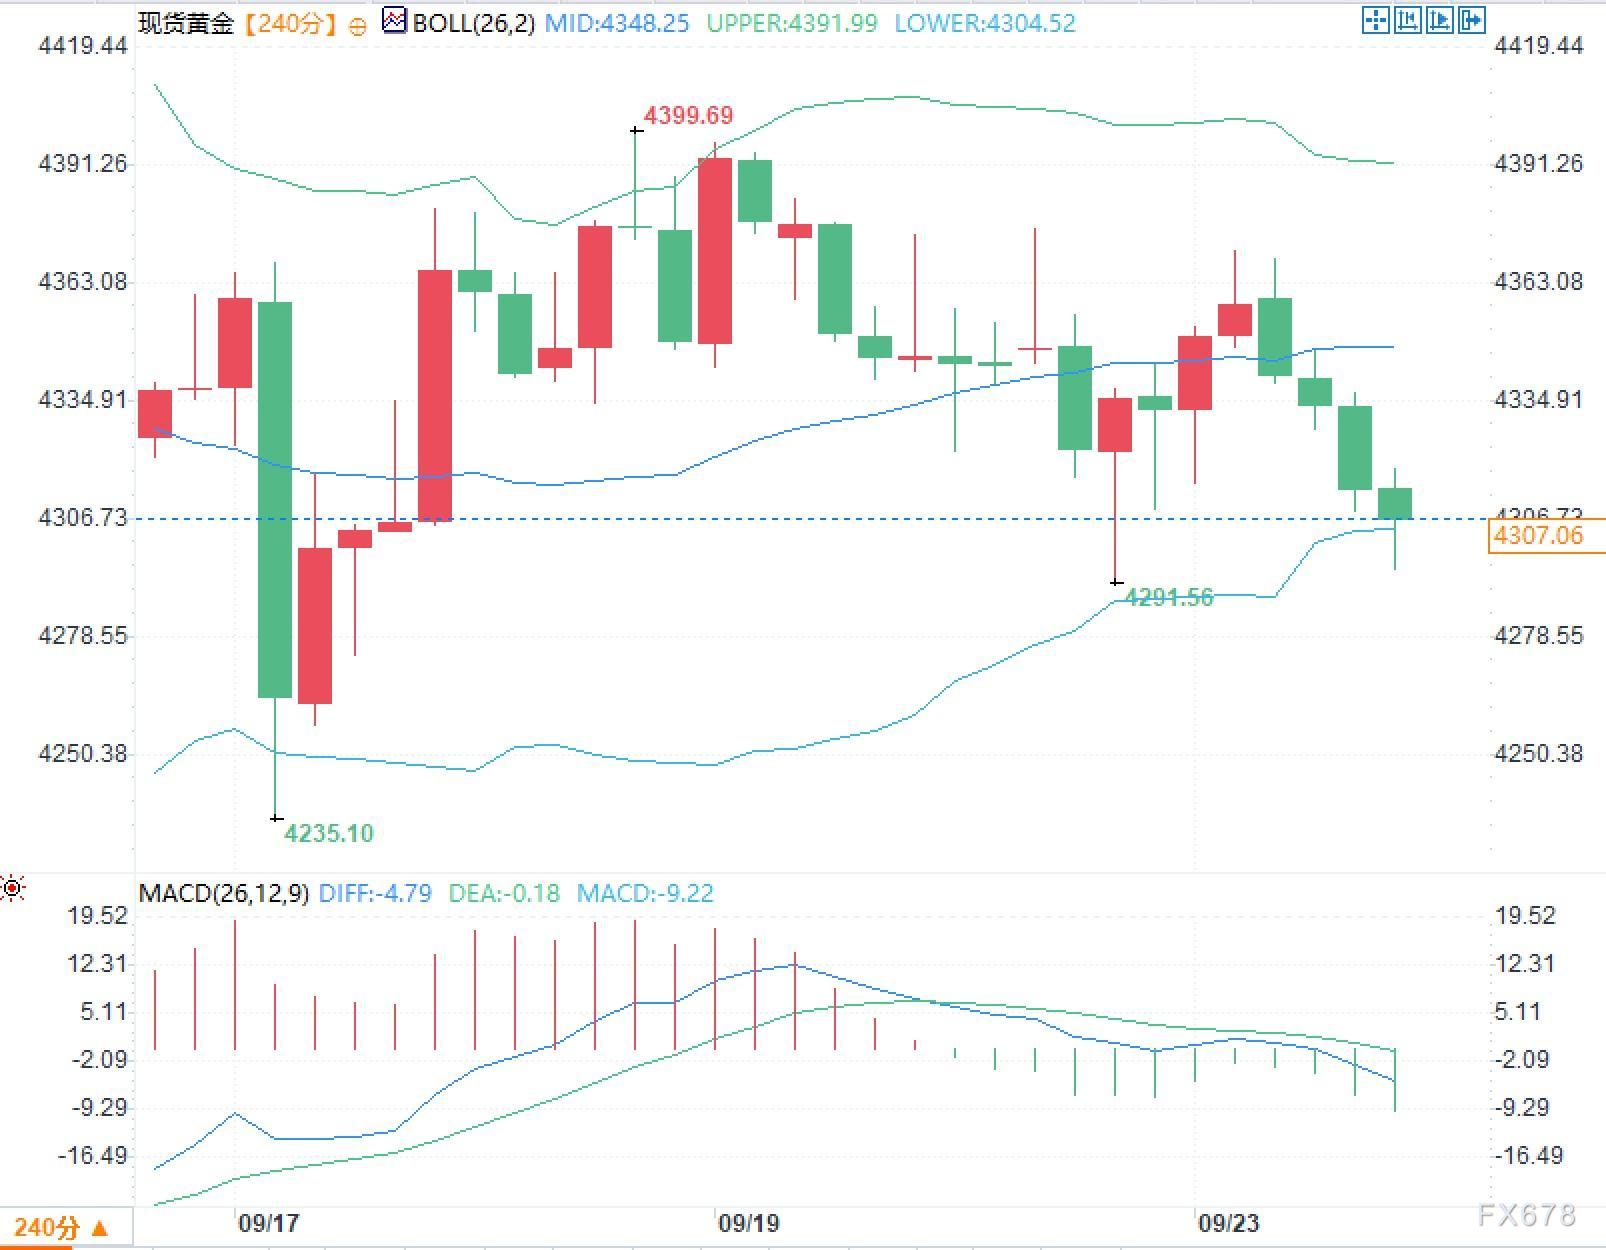
Правая верхняя граница полос Боллинджера выравнивается и немного опускается, нижняя граница поднимается, ширина полосы сужается по сравнению с фазой расширения — это указывает на снижение волатильности в данном временном отрезке. MACD показывает DIFF около -4,79, DEA около -0,18, гистограмма около -9,22, быстрые и медленные линии ниже нулевого уровня, столбцы отрицательные.
Энергетический канал, инфляционные ожидания и перекрестие премии на металлы
West Texas Intermediate торгуется вблизи 90 долларов, Brent — около 100 долларов. Оба показателя значительно выше базового уровня около 72 долларов до февральского конфликта 2026 года, но уже откатились от локальных максимумов выше 100 долларов. Во время Генеральной Ассамблеи ООН в Нью-Йорке состоялись переговоры между американскими и иранскими представителями, длившиеся около трех часов. Министр иностранных дел Ирана Арагчи передал американскому эмиссару условия для открытия Ормузского пролива, включая снятие морской блокады, разморозку арестованных активов и прекращение огня по всем «линиям сопротивления». Формулирование условий не равнозначно восстановлению транспортного канала. Отслеживание судоходства показывает, что трафик коммерческих судов в этом водном пути по-прежнему значительно ниже довоенного уровня в около 100 судов в день.
Падение цен на энергоносители ослабляет давление импортируемой инфляции, но Баркин уже расширил этот вопрос от «одного компонента — цен на нефть» к общей ценовой диффузии. Пока основные компоненты инфляции существенно выше 3%, краткосрочные ставки вряд ли быстро снизятся только на фоне снижения цен на нефть. На этом отрезке цепочки золото одновременно зависит от трех факторов: реализуются ли ожидания по ставкам, сохраняется ли официальный спрос, и переоцениваются ли риски конца цепочки из-за перебоев с энергоканалами.
Дисклеймер: содержание этой статьи отражает исключительно мнение автора и не представляет платформу в каком-либо качестве. Данная статья не должна являться ориентиром при принятии инвестиционных решений.
Вам также может понравиться
Анализ - Paramount обещает выпускать 30 фильмов в год. Можно ли это реализовать?
Лондон больше не будет монополизировать сцену заседаний центрального банка! Банк Англии вскоре «переместится на север» в Лидс, рынок ставит на возвращение к повышению ставки в ноябре
С будущего года Комитет по денежно-кредитной политике Банка Англии будет делить свои обязанности с Лидсом: девять членов комитета отправятся на север для принятия решений по процентным ставкам. Это решение совпадает с инициативой премьер-министра Энди Бернхэма по акцентированному развитию северных регионов Англии, а также с давними связями банка с Лидсом, где в 1827 году был открыт первый филиал банка.
Цены на крипто
Далее


