
JP Morgan: скрытая угроза для рынка акций США — кредитное плечо возвращается

Всем привет, я — Юдоу.
Когда рынок растет, люди склонны изменять оценку рисков.
Сразу после периода коррекции главная забота — как потерять меньше. Когда рынок снова набирает силу, вопросы сменяются: не слишком ли мала моя позиция? Стоит ли выкупить ранее проданные акции? Не добавить ли немного кредитного плеча, чтобы наверстать упущенную прибыль?
30 сентября J.P. Morgan выпустил отчет «Flows & Liquidity» с подзаголовком «Equity vulnerabilities», что можно перевести как «Слабые места фондового рынка».
В этом отчёте обсуждается проблема, которую легко не заметить на фоне роста: после периода снижения кредитного плеча в июне-июле часть позиций и кредитных средств вернулась, а другое кредитное плечо, возможно, вообще никуда не уходило.
После прочтения меня больше всего заинтересовало, почему эти две вещи могут происходить одновременно.
Кто действительно снизил кредитное плечо в июне-июле?
J.P. Morgan в конце июля отметил, что сокращение кредитного плеча, начавшееся в июне, идет быстрее ожидаемого, и избыточное накопление позиций и кредитных средств уже в значительной мере устранено.
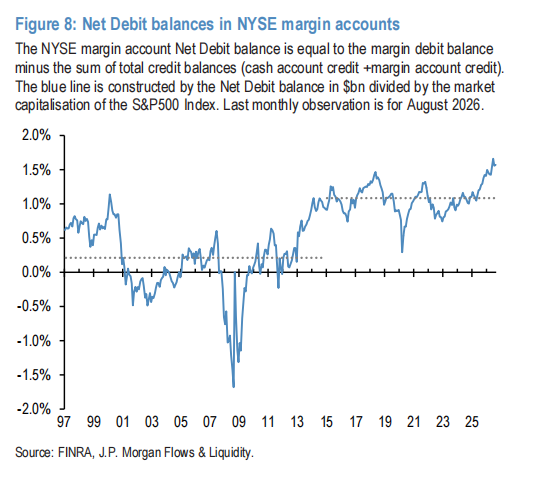
Но спустя два месяца они обнаружили, что некоторые перегретые индикаторы вновь проявились.
Одним из ключевых моментов, на которые стоит обратить внимание, являются маржинальные счета.
В отчете в качестве индикатора используется отношение чистого заёмного баланса на маржинальных счетах к общей капитализации S&P 500 для оценки кредитного плеча частных инвесторов в США. Этот показатель вычитается с учетом дебетового остатка на счету, поэтому его нельзя напрямую приравнивать к общему объему маржинального долга, который можно встретить в новостях.
По состоянию на август этот показатель остаётся на очень высоком уровне.J.P. Morgan считает, что снижение кредитного плеча в июне-июле практически не повлияло на кредитное плечо по этим счетам.
Здесь нужно уточнить: эти счета включают как частных лиц, так и институциональных инвесторов. J.P. Morgan предполагает, что большая часть приходится на частных инвесторов, поэтому этот показатель принимается как индикатор кредитного плеча именно частных лиц. Это не индивидуальное исследование каждого розничного счёта.
Однако различие, на которое он указывает, очевидно:Наличие снижения кредитного плеча в целом по рынку не означает, что все участники снизили плечо одинаково.
Часть капитала уже пересмотрела свои риски, другая часть остается с высоким кредитным плечом на рынке. Глядя только на индексы, различия не заметны.
Средства, которые ушли, снова увеличивают позиции.
Кредитное плечо на маржинальных счетах существенно не снизилось, с другой стороны, риск-инвестирование у части институтов снова растет.
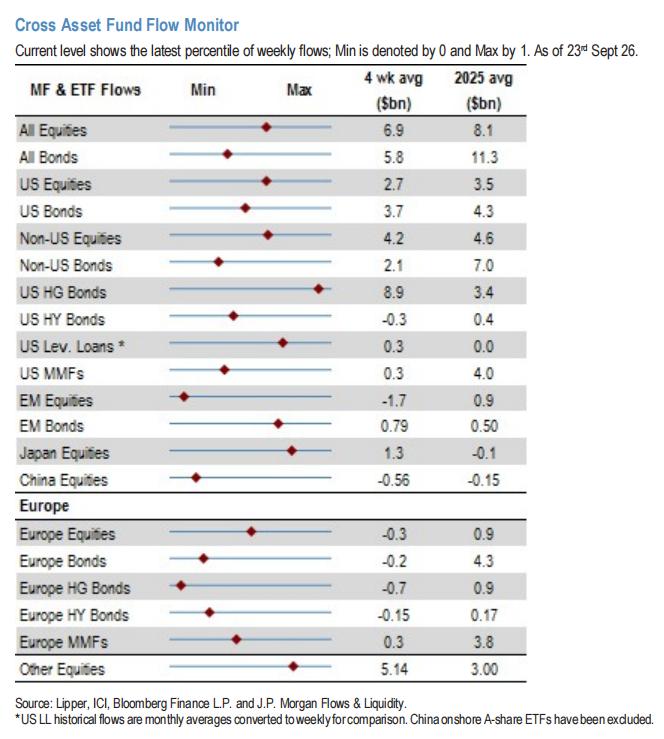
Согласно отчету, показатель совокупных позиций институциональных инвесторов и кредитных фондов в срочных контрактах на акции США уже отскочил, приблизившись к годовому максимуму.
Более широкий индикатор совокупных позиций по акциям в сентябре также вернулся к прежним максимумам. J.P. Morgan указывает, что этот интегральный показатель, возможно, уже достиг пика в сентябре. Таким образом, «достижение высот» не следует понимать как «все капиталы продолжают активно увеличивать позиции».
Фонды, торгующие по тренду, демонстрируют схожие изменения. Согласно индикаторам динамики J.P. Morgan, такие трейдеры, как CTA, возможно, уже начали вновь выстраивать длинные позиции по Nasdaq и ряду азиатских технологических индексов, но пока находятся далеко от прежних экстремумов.
ETF с кредитным плечом дают еще один взгляд на ситуацию.
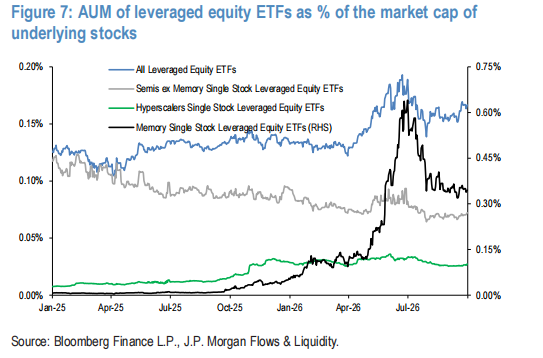
Отчет отслеживает отношение размера активов левереджированных ETF по акциям к капитализации базовых акций. Этот показатель, достигнув минимума в конце июля, вновь вырос за последние недели и уже занимает около 70% диапазона между минимумом апреля и максимумом июня.
Указанные 70% — это относительное положение внутри диапазона, а не доля левереджированных ETF от всего рынка.
Опасения J.P. Morgan заключаются в том, что если этот показатель продолжит расти, ETF с кредитным плечом могут вновь стать источником дальнейшего снижения плеча и аномальной волатильности.
Собрав все эти данные, рыночная структура становится более понятной: часть средств постоянно поддерживает высокий уровень кредитного плеча, другая часть после коррекции снова увеличила риски. В целом J.P. Morgan считает, что на этот раз перегрев позиций и кредитных средств меньше, чем в июне-июле.
На мой взгляд, это делает рынок более чувствительным к колебаниям. Как только разные группы инвесторов одновременно захотят сократить риски, причины для продажи могут быть не связаны с корпоративными результатами, а проистекать из ограничений по рискам самих инвесторов.
Восходящий импульс тоже не вечен.
В отчете также говорится о закрытии коротких позиций.
В начале сентября доля коротких позиций в акциях SPY к свободно обращающимся бумагам достигла исторического минимума, а затем, вероятно, начала расти. У ETF на полупроводниковую отрасль, включая SMH и DRAM, соотношение коротких позиций также вернулось к норме после прежнего повышения.
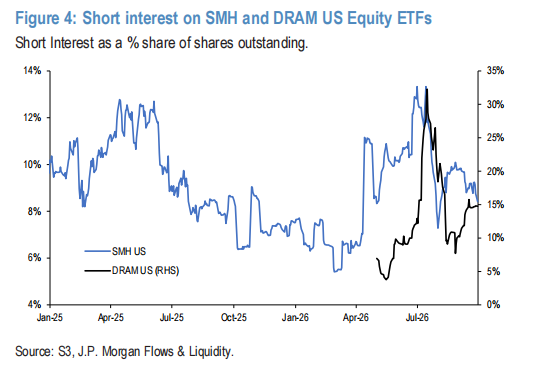
На основании этого J.P. Morgan считает, что поддержка рынка за счет закрытия коротких позиций в целом себя исчерпала.
Закрывающим короткие позиции инвесторам необходимо выкупать бумаги, что приводит к росту цены, но это не обязательно означает, что новые деньги пересматривают долгосрочную стоимость.
Когда закрытие коротких позиций завершено, для дальнейшего роста необходим приток новых покупателей.
Это, конечно, не означает, что рынок сразу снизится — низкая доля коротких позиций не может служить прямым сигналом для разворота рынка вверх или вниз. Это лишь напоминание о том, что сила, которая поддерживала рост ранее, может больше не оказывать аналогичного эффекта.
Несмотря на существующие риски, почему J.P. Morgan по-прежнему позитивно оценивает технологический сектор?
Это еще одна причина, почему этот отчет стоит прочитать.
J.P. Morgan, с одной стороны, предупреждает о рисках по позициям и кредитному плечу, а с другой — считает, что сектор технологий и AI по-прежнему поддержан фундаментально.
Они приводят три причины.
Во-первых, цены на память продолжают расти, что поддерживает производителей памяти.
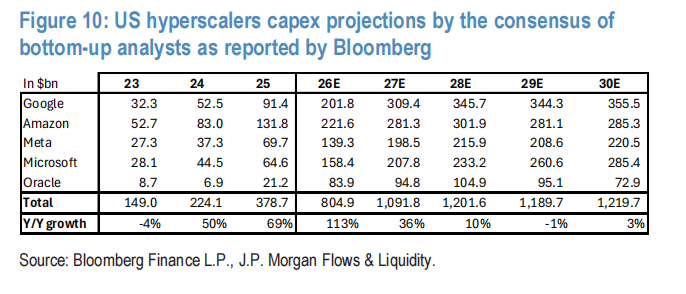
Во-вторых, аналитики продолжают повышать прогнозы капитальных затрат крупных облачных провайдеров. В отчете отмечены такие компании, как Google, Amazon, Meta, Microsoft и Oracle: общий прогноз на 2026 год вырос с примерно 758 миллиардов долларов на 1 июля до примерно 805 миллиардов долларов; на 2027 год — с примерно 925 миллиардов долларов до около 1,1 триллиона.
Эти числа — прогнозы аналитиков по капитальным затратам, их нельзя считать подтвержденными расходами или полностью относить к AI. Тем не менее, они показывают, что оценки рынка по инвестициям в инфраструктуру продолжают расти.
В-третьих, цены на аренду вычислительных мощностей, представленных серией GPU Hopper от Nvidia, недавно начали улучшаться. J.P. Morgan считает, что это способствует реализации капитальных затрат на AI и снижает опасения инвесторов по поводу быстрого устаревания оборудования и быстрой амортизации.
Их вывод: даже если повторится коррекция, похожая на июнь-июль, это не обязательно прервет бычий тренд на рынке технологий.
Эта точка зрения принадлежит J.P. Morgan и не должна восприниматься как гарантия движения рынка в будущем.
Для меня же самым ценным в отчёте стало напоминание, что следует рассматривать бизнес-компаний и рыночные позиции вместе.
Спрос на AI может продолжать расти, инвестиции компаний — увеличиваться, а котировки акций при этом будут западать из-за переполненности позиций и сокращения кредитного плеча.
На цену влияет и бизнес-процесс компании, и готовность капитала выдерживать волатильность.
Если воспринимать рост на рынке как «исчезновение рисков», можно легко упустить эту составляющую.
В четвертом квартале для меня главный вывод этого отчета — оценивая рынок, нужно не только смотреть, что меняется в компаниях, но и как именно участники владеют этими активами.
Какие средства используют кредитное плечо? Какие позиции уже близки к максимуму? Если волатильность резко возрастет, какие покупатели могут превратиться в продавцов?
Эти вопросы, возможно, не помогут точно предсказать время следующей коррекции, но позволяют понять, почему рынок, за которым по-прежнему стоят фундаментальные факторы, в какой-то момент становится трудно удерживать.
Быть уверенным в будущем компании и быть готовым вынести рыночную волатильность в процессе инвестирования — это два вопроса, которые всегда требуют особого внимания.
Дисклеймер: содержание этой статьи отражает исключительно мнение автора и не представляет платформу в каком-либо качестве. Данная статья не должна являться ориентиром при принятии инвестиционных решений.
Вам также может понравиться
Число новых рабочих мест в сентябре, вероятно, снизится до 90 тысяч: настоящий «взрыв» сегодняшнего отчёта по занятости может быть в том, будут ли данные за август существенно пересмотрены в сторону уменьшения.
Уолл-стрит в целом ожидает, что в сентябре число новых рабочих мест снизится до 90 тысяч, а уровень безработицы останется на уровне 4,1%. Сильные данные августа в значительной степени были обусловлены необычными сезонными факторами, и степень их корректировки напрямую повлияет на восприятие сентябрьских показателей. После того как недавние заявления представителей Федеральной резервной системы резко снизили вероятность повышения ставки в октябре до 25%, внимание рынка переключилось на долгосрочные процентные ставки. В настоящее время системные фонды держат примерно 390 млрд долларов в коротких позициях по мировым облигациям; если данные по занятости неожиданно окажутся слабыми, это вызовет сильные рыночные потрясения.
Розничные покупки демонстрируют "сжатие круга"! Потоки капитала JPMorgan показывают, что Nvidia и Sandisk привлекают инвестиции вопреки тенденциям, а ETF на американские облигации вновь становятся интересны розничным инвесторам
Частные инвесторы сосредоточивают выбор акций на нескольких компаниях, связанных с вычислительными мощностями, хранением данных и крупными технологическими компаниями. На рынке облигаций появляется другая отчетливая тенденция: несмотря на давление на цены долгосрочных американских государственных облигаций и сохранение высоких доходностей, за неделю долгосрочный государственный ETF был куплен на сумму 260 миллионов долларов.

Макрон призвал G7 скоординировать меры против роста цен на дизельное топливо, нефтяные котировки резко упали, европейские акции выросли
2 октября по местному времени президент Франции Макрон призвал страны «Группы семи» принять скоординированные меры, чтобы избежать введения экспортных ограничений и совместно сдерживать рост цен на топливо. В ходе телефонного разговора правительств стран-членов ЕС в пятницу обсуждался план, предложенный Францией: европейские страны выпускают 50 миллионов баррелей дизельного топлива, а страны-члены Международного энергетического агентства выпускают 50 миллионов баррелей сырой нефти.
Когда Muse и Astra открывают эру «цифровой рабочей силы», Маск нацелился на «AI-вычислительные мощности»! SpaceX (SPCX.US) превращает конкурентов по искусственному интеллекту в своих крупнейших клиентов.
Интеллектуальный агент расширяет однократный вопрос-ответ до постоянно выполняемого рабочего процесса, способствуя росту спроса на вычислительные мощности и предоставляя SpaceX сильные возможности для увеличения доходов от продажи/аренды AI-инфраструктуры.
Цены на крипто
Далее


