
【Срочно】OpenAI обрушил все AI-акции, что же произошло?

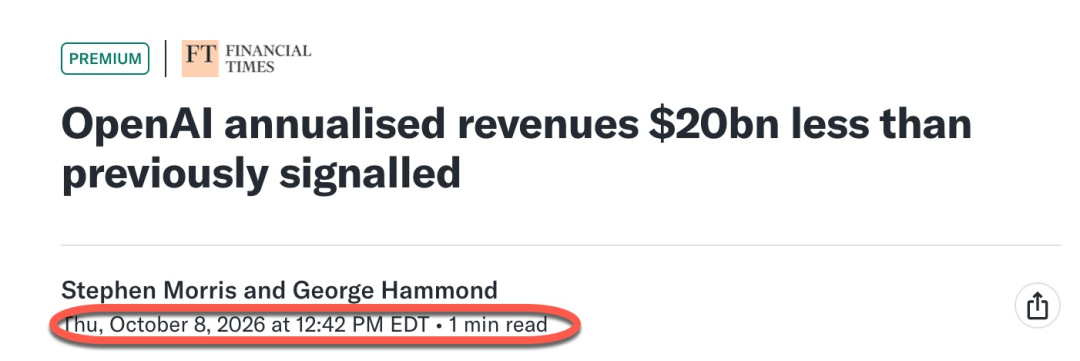
В четверг в 12:42 по восточному времени США, сообщение о доходах OpenAI вызвало переоценку ожиданий роста в цепочке AI-индустрии на рынке.
Годовой доход OpenAI по состоянию на конец сентября приблизился к 5 миллиардам долларов, что почти на 30% меньше широко распространённой ранее суммы в 7 миллиардов долларов.
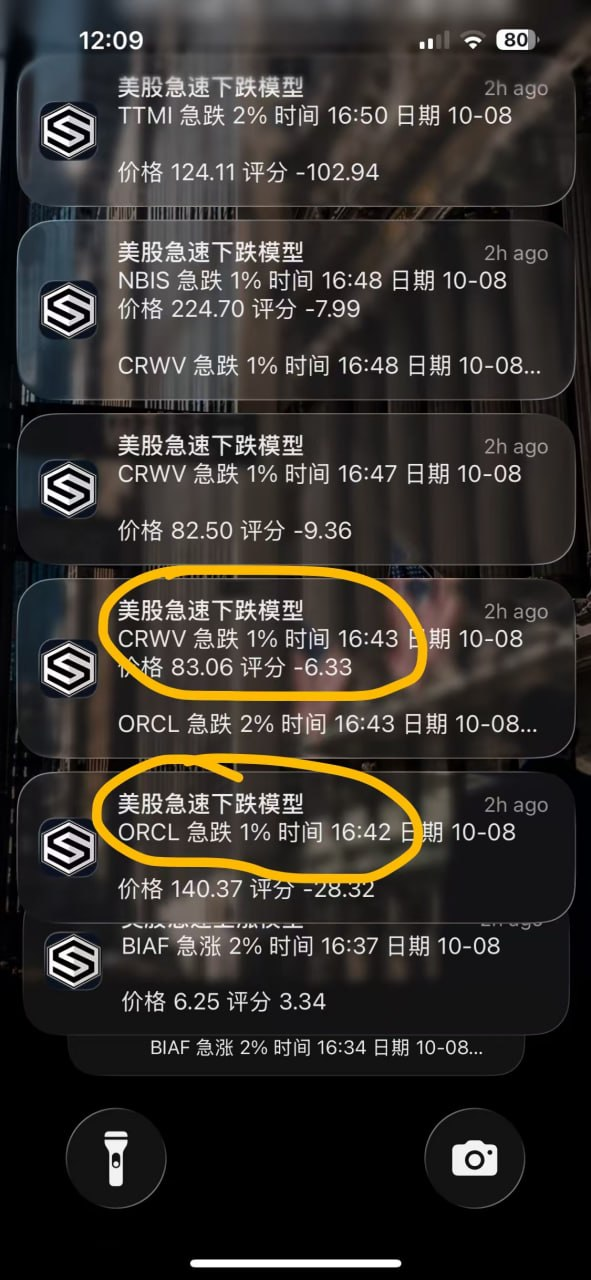
Модель “быстрого падения акций США” в приложении для больших данных американского фондового рынка оперативно зафиксировала движение акций соответствующих компаний и немедленно отправила экстренное уведомление на мой телефон.
12:42 (16:42 по западному времени США) — в 16:42 ORCL сработало экстренное уведомление о падении на 1%, в тот момент цена составляла 140,37 доллара;
12:43 (16:43 по западному времени США), всего через минуту, у CRWV сработало уведомление о падении на 1%, цена составила 83,06 доллара; у ORCL также сработало уведомление о падении на 2%.
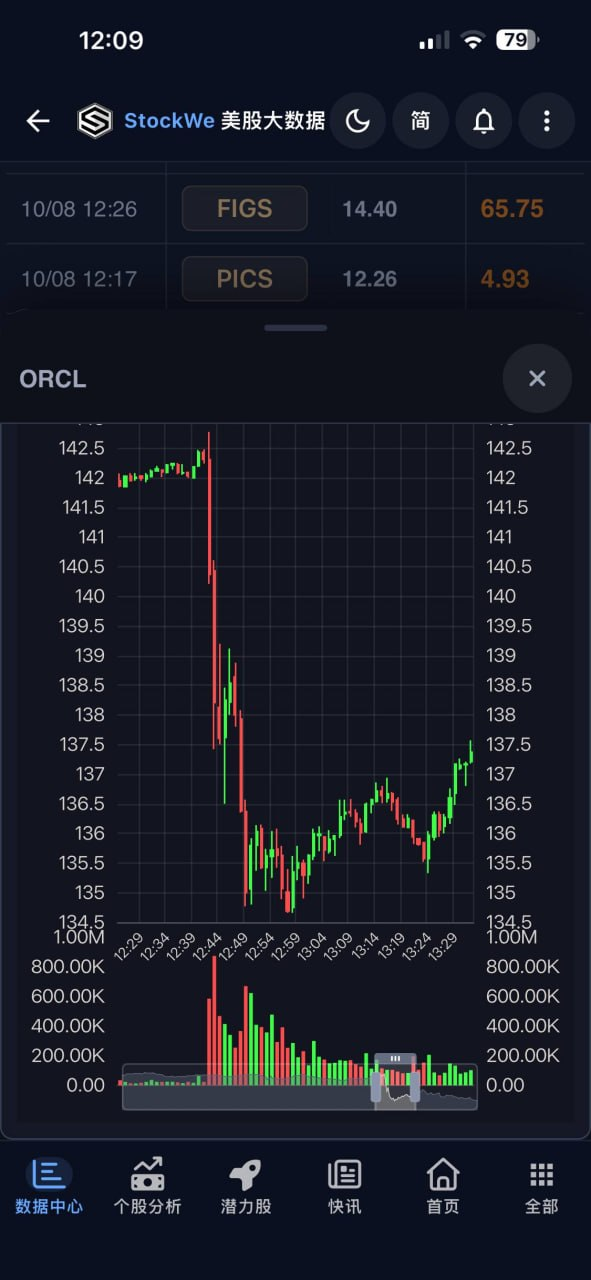
Взглянув на эти уведомления и графики, временные точки становятся наглядными:
ORCL начал резко падать около 12:42 (UTC+8), затем с отметки выше 142 долларов упал примерно до 135 долларов, потеряв почти 5% всего за 5 минут.
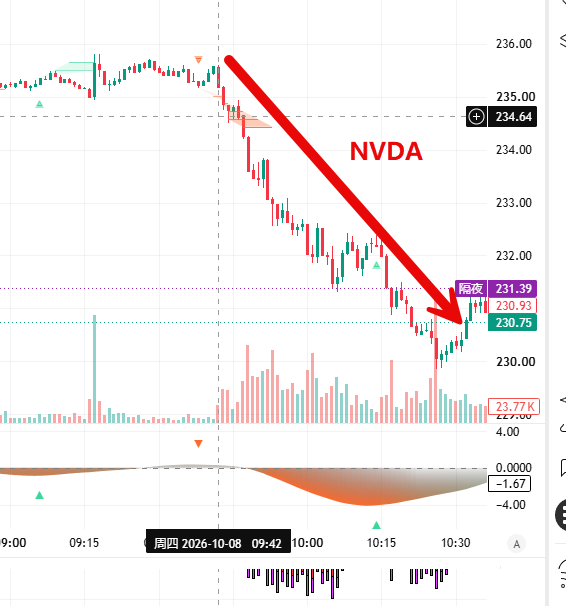
Эта уникальная возможность предоставила нашим VIP-членам отличные возможности для шорта акций Nvidia NVDA и AMD, а также других AI-компаний.
Функция приложения StockWe по анализу данных американского фондового рынка заключается в постоянном мониторинге ситуации для вас. После появления сигнала резкого падения, код компании, величина движения и цена будут немедленно отправлены на телефон, чтобы вы могли вовремя просмотреть динамику, проверить портфель и принять решение о дальнейших действиях.
Критерии дохода: что на самом деле означает годовой доход?
Но после получения уведомления нам всё же нужно разобраться: что именно изменилось для компании из-за этого падения?
Разница в 2 миллиарда долларов кажется большой, но это не значит, что OpenAI потерял заказы на 2 миллиарда долларов. В данный раз спор больше связан с диапазоном учёта дохода, а прежде рынок строил более высокие ожидания по всей AI-цепочке именно на основе большей цифры.
Сайт инвестиций в американский рынок считает, что именно этот момент заслуживает дальнейшего изучения: цифры можно объяснить, но насколько обоснованы суждения, лежащие в основе котировок?
Давайте сначала разберёмся с “годовым доходом”, чтобы дальнейшее обсуждение было корректным.
Предположим, что какая-то компания в определённом месяце заработала 1 миллиард долларов: умножая на 12, получаем годовой доход 12 миллиардов. Это отражает текущую скорость получения дохода, но не означает, что компания за прошлый год уже подтвердила доход в 12 миллиардов, и не гарантирует, что так будет каждый месяц в будущем.
Для быстрорастущих компаний этот показатель полезен, так как месяцы с маленьким объёмом в начале года снижают общий годовой доход и не полностью отражают последние достижения. Но надо помнить: это показатель скорости, общий годовой доход нужно подтверждать по месяцам.
В этом случае спор OpenAI осложнился ещё и расхождениями в учёте каналов сотрудничества.
Публичные сообщения свидетельствуют: годовой доход Anthropic включает продажи, полученные через партнеров, таких как AWS и Google Cloud, тогда как раскрытые OpenAI данные не включают такие каналы. Прежние более высокие цифры — это результат корректировки методик для удобства сравнения инвесторами.
Это можно разобрать на три потока денег:
- Сколько клиенты заплатили за AI-сервисы;
- Какую часть дохода зафиксировали компания-разработчик модели и облачная платформа;
- Сколько компания оставила себе после вычета расходов на мощности, каналы и другие издержки.
Один и тот же платёж клиента участвует в обороте сразу нескольких компаний в цепочке, но нельзя одну и ту же сумму дважды учесть в разных отчётах и потом на этом строить выводы о объёме конечного спроса.
Поэтому разница в доходах сейчас не доказывает сокращение заказов, как и не является признаком подлога отчётности. Прежде всего нужно уточнить, сопоставимы ли объёмы учёта для данных цифр.
Корректировка стоимости: если методика объяснима, почему падают котировки?
Потому что инвесторы уже просчитывали будущее, исходя из большей цифры дохода.
Покупая акции AI-цепочек, обычно учитывается такой вывод: чем быстрее растут доходы компании моделей, тем больше они смогут закупать чипов, арендовать вычислительные мощности, а, следовательно, расти будут и доходы, и прибыль поставщиков.
Теперь объём выручки нужно пересматривать, соответственно пересчитывать и дальнейшие закупочные возможности.
Простой расчёт: если оценка компании неизменна, а доход снижается с 7 до 5 миллиардов, коэффициент оценки относительно выручки автоматически увеличивается на 40%.
Это не означает, что цена на акцию должна механически снизиться на сколько-то процентов, но теперь требуется, чтобы компания оправдала высокую цену более мощным будущим ростом.
Для цепочки AI это особенно чувствительно, так как закупки, наращивание мощностей и финансирование обычно опережают признание выручки. Сколько тратит сегодня поставщик, зависит от того, сколько сможет купить и заплатить клиент в будущем.
Но нельзя смотреть только на разницу в доходах. OpenAI по-прежнему демонстрирует рост скорости общего дохода на 77% в третьем квартале и рост корпоративного направления на 107%.
Поэтому я считаю, что эта новость, в первую очередь, ударила по рыночным ожиданиям, и пока не доказывает разворот спроса на AI.
Если позже появятся данные о сокращении закупок, откладывании проектов или снижении выручки и поставок у поставщиков — вот тогда можно говорить о реальных изменениях в бизнесе. То, что акции уже упали, не означает, что это уже произошло, но теперь такие изменения нужно внимательно отслеживать.
Давление на денежные потоки: финансовая отчётность Oracle заслуживает большего внимания
На этом этапе у кого-то может возникнуть вопрос: почему доход компании моделей так влияет на Oracle?
Посмотрим на их отчётность, чтобы понять.
В первом квартале 2027 финансового года Oracle раскрывает:
- Не признанные как доход обязательства по контрактам составляют 664 миллиарда долларов;
- Операционный денежный поток — около 23,1 миллиарда долларов;
- Капитальные затраты — примерно 28,5 миллиарда долларов;
- Раскрытый свободный денежный поток — около минус 5 миллиардов долларов.
В операционный денежный поток входит около 11,36 миллиарда долларов предоплаты клиентов с существенным финансовым компонентом. Предоплата, естественно, помогает снизить нагрузку Oracle при закупке оборудования и строительстве дата-центров. Но после получения денег компания обязана строить и оказывать услуги — предоплата не становится автоматически полученной прибылью.
То же самое касается 664 миллиардов по контрактам — это обязательства на будущие проекты, а не кэш на банковском счету. Сколько прибыли принесут контракты, зависит от сроков исполнения, расходов и платёжеспособности заказчиков.
Если рассматривать более длинные периоды, потребности в финансах становятся ещё заметнее. За финансовый 2026 год операционный денежный поток Oracle составил около 32 миллиардов долларов, а свободный — минус 23,7 миллиарда; при этом компания привлекла 43 миллиарда доллара заемных средств и 5 миллиардов долларов капитала.
Это бизнес, где средства сначала вкладываются, а возвращаются позже. За оборудование и строительство платят сразу, доход признаётся спустя время, окупаемость инвестиций ещё позже.
Если клиенты платят вовремя, а проекты идут по плану, такие инвестиции приводят к росту. Но если доходы клиента не оправдывают ожиданий или становится труднее привлекать финансы, то поставщик тоже может оказаться под давлением.
Поэтому внимание рынка к доходам OpenAI — это ещё и попытка оценить, насколько устойчиво реализуются долгосрочные закупки, связанные с этой компанией.
Качество коммерциализации
Пойдём ещё дальше: рост выручки компании моделей в конечном итоге зависит от платящих пользователей. Но увеличение использования и рост прибыльности — не одно и то же.
Снижение цены на вызов моделей позволяет привлечь больше пользователей, но вырастет ли доход — зависит, насколько вырастет объём использования.
Например, если цена за вызов упала вдвое, а объём вырос на 50%, то общий доход, наоборот, сокращается на 25%; если объём удвоился — доход остаётся прежним.
И даже при росте дохода компания всё равно несёт расходы на вычисления, обучение, разработки и продажи. Если расходы падают ещё быстрее, прибыльность может улучшиться; если конкуренция вынуждает снижать цены, может возникнуть ситуация роста пользователей и одновременного увеличения дефицита наличности.
Поэтому при анализе коммерциализации компании моделей я смотрю на несколько факторов одновременно:
- Растёт ли число платящих клиентов;
- Приводит ли увеличение объёма к росту дохода;
- Снижаются ли издержки на предоставление сервисов;
- Улучшается ли операционный убыток и расход наличности.
Финансовые данные Anthropic тоже требуют подобного анализа. Согласно публичным сообщениям, ожидаемый доход в 2025 году составляет около 4,6 миллиарда долларов, операционный убыток — 8,06 миллиарда; чистый убыток примерно 42 миллиарда вызван, в первую очередь, крупными бухгалтерскими расходами и не означает, что за год компания потратила именно 42 миллиарда долларов наличных.
Сайт инвестиций в американский рынок считает, что следующим шагом для компании моделей будет доказательство того, что рост платящих клиентов действительно улучшает операционные результаты. Если выручка растёт, а дефицит наличных только увеличивается, проблема финансирования не решается.
Возвращаемся к своим активам
В конце концов, всё сводится к вопросу: как эта новость повлияет на купленные вами компании?
Поставщики чипов, облачные платформы, операторы дата-центров и компании моделей — зарабатывают разными способами, нельзя судить одинаково только потому, что все они связаны с AI.
У продавцов чипов и оптики я прежде всего смотрю на закупки клиентов, расписание поставок и конкурентоспособность продуктов. Спор вокруг дохода компаний моделей влияет на оценку, но это не означает мгновенную потерю заказов поставщиками.
Для центров обработки данных и операторов вычислений я обращаю особое внимание на концентрацию клиентов, стоимость капитала и оборот наличности. Если расширение требует постоянных займов, а главный клиент платит за счёт нового финансирования — нельзя судить о компании только по сумме контрактов.
Компании с развитым основным бизнесом и стабильным денежным потоком имеют больше возможностей для вложений в AI, но им всё так же предстоит доказать, что новые траты улучшают доход, прибыль или эффективность.
Дальше я буду следить особенно за четырьмя вещами:
- Выполняются ли крупные контракты по плану и превращаются ли в доходы;
- Стабильно ли поступают платежи от клиентов, нормально ли возвращается дебиторка;
- Улучшился ли свободный денежный поток после увеличения капитальных затрат;
- Рост дохода сопровождается ли повышением валовой прибыли и улучшением операционных результатов.
Я предпочитаю изучать компании, которые способны превратить заказы в доход, а доход — в деньги. Для компаний, продолжающих зависеть от внешнего финансирования и так и не продемонстрировавших улучшения доходности, нужна более низкая цена для покупки, чтобы оставить место для ошибок в оценке.
Текущий спор вокруг OpenAI ещё не доказывает, что спрос на AI достиг пика. Но он чётко показывает — цифры выручки способны влиять на котировки, но долгосрочная отдача зависит от того, насколько компания действительно зарабатывает деньги.
В следующем отчётном квартале я буду гораздо больше обращать внимание, сколько уже удалось получить кэша от этих вложений. Этот ответ поможет точнее оценить свои активы, чем ещё один крупный контракт.
Большие данные рынка США
Запуск функции «Мои интересы»
Введите тикеры акций США, которые вы отслеживаете, чтобы создать свой собственный пул акций для мониторинга. Наша система AI для количественного анализа будет непрерывно отслеживать:
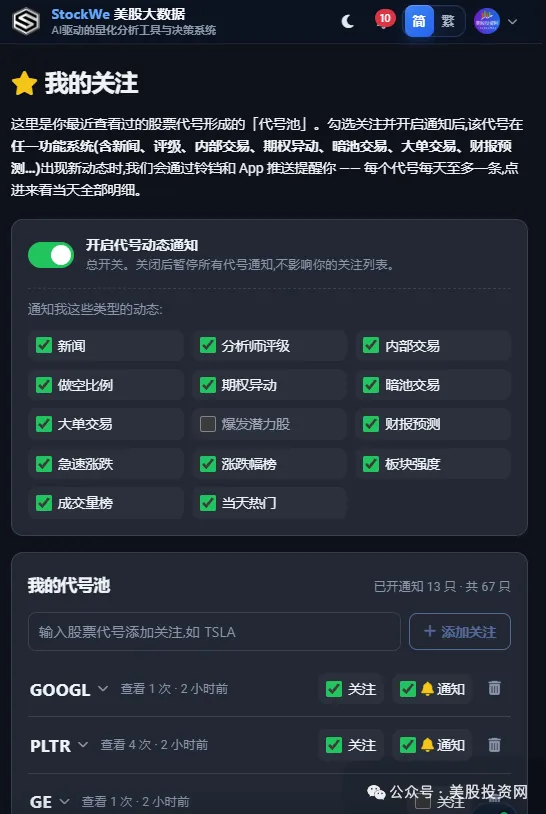
Новости, рейтинги аналитиков, внутренние сделки, коэффициент шортов, аномалии по опционам, тёмные пулы, крупные сделки, финансовые прогнозы, срочные движения котировок и другие важные события.
Например, вы отслеживаете NVDA — сегодня сколько вышло новостей, были ли аномалии по опционам, сдвиги в тёмных пулах и крупных сделках — все это сразу видно по одному клику.
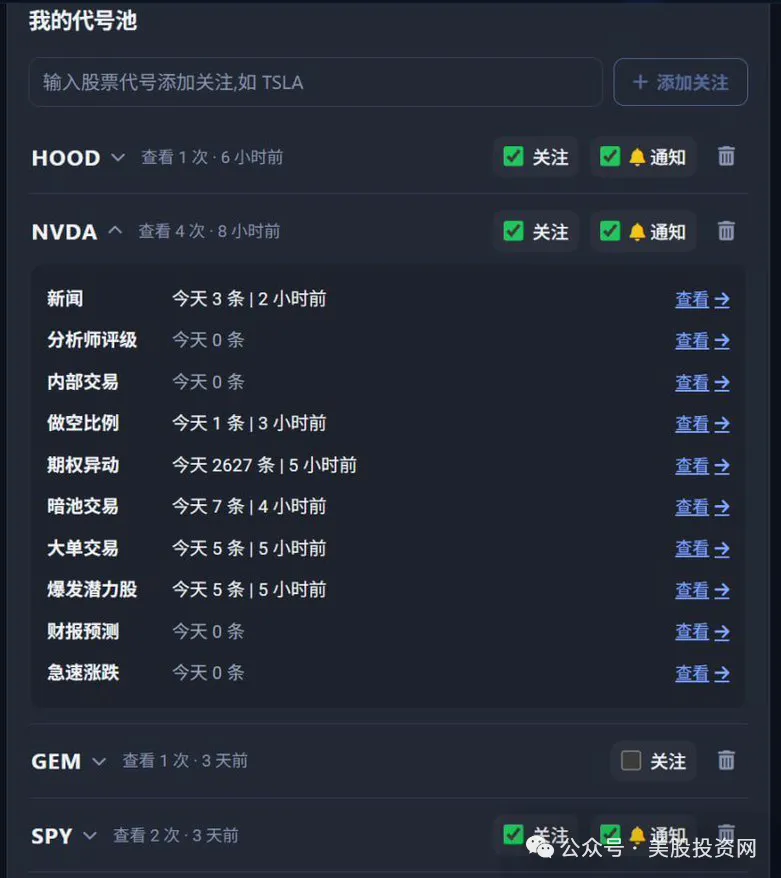
Ключевое: если включить уведомления, как только с акциями на вашем листе отслеживания произойдут новые события, вы сразу получите уведомление.
Раньше нужно было самому искать информацию, теперь можно доверить системе отслеживание нужных бумаг — 24/7.
Для долгосрочных инвесторов это — система персональных оповещений по акциям;
Для трейдеров и игроков на опционах — это радар для мониторинга реальных движений в рынке.
Введи тикер — и не пропусти важные перемены.
Перейдите по ссылке, чтобы скачать приложение
Дисклеймер: содержание этой статьи отражает исключительно мнение автора и не представляет платформу в каком-либо качестве. Данная статья не должна являться ориентиром при принятии инвестиционных решений.
Вам также может понравиться
Morgan Stanley позитивно оценивает SpaceX: потенциал "Tera’Merica" недооценен, корпоративный искусственный интеллект и расширение вычислительных мощностей открывают возможности для роста
Morgan Stanley считает, что логика роста SpaceX сейчас выходит за рамки космических технологий и спутниковой связи и распространяется на корпоративный AI и инфраструктуру вычислительных мощностей. Восстановление передовой американской производственной отрасли также может открыть более широкие долгосрочные перспективы. Коммерциализация корпоративного AI и расширение вычислительных мощностей обеспечивают прямую поддержку роста, а производственные возможности, обозначаемые как “Tera’Merica”, предоставляют компании дополнительный долгосрочный потенциал развития.
Delta Airlines снизила прогноз прибыли из-за роста стоимости топлива, который превысил рост стоимости билетов
Delta Airlines снизила прогноз годовой прибыли почти на четверть из-за роста затрат на топливо, которые увеличились на 6 миллиардов долларов, несмотря на высокий спрос на авиаперелёты и повышение цен на билеты. Это подчёркивает проблемы авиакомпаний США: если стоимость топлива останется высокой, будут ли пассажиры готовы платить ещё больше за билеты? В этом году компании уже значительно подняли цены, и аналитики предупреждают, что дальнейший рост может ослабить желание пассажиров летать. Delta прогнозирует расходы на топливо в 2023 году примерно на 6 миллиардов долларов выше, чем в прошлом году. В третьем квартале затраты выросли на 62% и достигли 4,1 миллиарда долларов, что более чем на 500 миллионов долларов превышает июльские ожидания. Главный финансовый директор Delta Airlines Эрик Снелл заявил, что «всё дело в топливе», отмечая рост цен на сырье и авиационный керосин с лета. Теперь ожидается скорректированная годовая прибыль в диапазоне 5,10–5,60 долларов на акцию против июльского прогноза 6,50–7,50 долларов. По данным LSEG, новый медианный прогноз — 5,35 доллара против среднего ожидания аналитиков — 5,46 доллара. Компания планирует получить скорректированную прибыль до налогообложения в 2026 году — 4,5 миллиарда долларов. В третьем квартале скорректированная прибыль на акцию составила 1,72 доллара, немного меньше ожидаемых 1,76 доллара. Операционная маржа снизилась с 11,1% до 9,4%. Delta стала первой крупной американской авиакомпанией, опубликовавшей отчет за третий квартал. Её конкуренты — United Airlines, American Airlines и Southwest Airlines — отчитаются позже в этом месяце. Рост цен на билеты По данным Бюро транспортной статистики США, в первые восемь месяцев 2026 года расходы американских авиакомпаний на топливо для регулярных рейсов составили 42,9 миллиарда долларов, что почти на 13,2 миллиарда долларов больше, чем годом ранее, хотя объёмы потребления немного снизились. Сильный спрос и ограниченный рост количества мест позволили авиакомпаниям компенсировать рост затрат на топливо за счёт пассажиров. Согласно индексу потребительских цен Бюро трудовой статистики США, за пять месяцев до августа средняя цена авиабилета выросла примерно на 25% по сравнению с аналогичным периодом прошлого года. Аналитики внимательно следят за тем, смогут ли авиакомпании, включая Delta, и дальше повышать цены, не снижая спрос, поскольку стоимость топлива остаётся высокой, а планы по увеличению провозных мощностей ускоряются в четвёртом квартале. Аналитики Deutsche Bank ожидают, что в четвёртом квартале доля компенсированных расходов на топливо снизится и полностью восстановится только к началу 2027 года. Delta Airlines заявляет, что спрос остаётся сильным. По словам Снелла, предзаказ билетов на четвёртый квартал достиг почти 60%, и компания ожидает рост выручки примерно на 20% по сравнению с прошлым годом. По прогнозу LSEG, скорректированная прибыль на акцию в четвёртом квартале составит 1,15–1,65 доллара, медианное значение — 1,40 доллара, что примерно соответствует ожиданиям аналитиков — 1,39 доллара. Преимущество работы в нефтепереработке Delta Airlines имеет преимущество перед другими крупными американскими авиакомпаниями: в её собственности находится нефтеперерабатывающий завод в пригороде Филадельфии, который, как ожидает Снелл, принесёт прибыль 700 миллионов долларов в этом году. «Наш завод даёт нам частичное хеджирование топливных цен — такого преимущества нет ни у одной другой авиакомпании», — отметил он. Monroe Energy Refinery был приобретён в 2012 году и перерабатывает нефть в авиационный керосин и другие продукты. Хотя Delta всё равно платит рыночную цену за топливо своему авиационному подразделению, прибыль от переработки остаётся внутри компании. Если разница между ценой сырой нефти и готового топлива увеличивается, это помогает снизить издержки на закупку топлива у внешних поставщиков. Однако такой эффект зависит от маржи переработки, и при её снижении завод может приносить убытки. Тем не менее, нефтеперерабатывающий завод способен лишь частично компенсировать снижение прибыли из-за роста цен на топливо. Даже если ожидается прибыль в 40 центов на галлон, Delta прогнозирует повышение стоимости топлива с 3,61 доллара за галлон в третьем квартале до 4,25 доллара в четвёртом квартале. Снелл отметил, что топливные затраты останутся высокими в ближайшее время. «В конечном итоге цены снизятся, но когда это произойдёт — неизвестно», — сказал он.
«Конец эпохи SaaS» оказался мифом? Autodesk (ADSK.US) и Intuit (INTU.US) демонстрируют рост вопреки тенденциям, Уолл-стрит переоценивает нарратив «ИИ поглощает софт».
На этой неделе Autodesk и Intuit, несмотря на общее давление в технологическом секторе, демонстрируют самые сильные недельные росты за последние несколько месяцев. Это свидетельствует о том, что рынок вновь оптимистично оценивает перспективы роста отрасли SaaS (программное обеспечение как услуга).
Starlink нацелился на рынок мобильной связи США, SpaceX (SPCX.US) открывает новые возможности для роста: Уолл-Стрит концентрируется на преобразовании структуры телекоммуникационной отрасли
Учитывая существующую спутниковую емкость, SpaceX усиливает свои возможности для перехода от "временного экстренного подключения" к "ежедневному использованию мобильных услуг". Спутниковая сеть обеспечивает широкое покрытие и дополняет наземные слепые зоны, а низкочастотные наземные сети улучшают связь внутри зданий и в условиях сложных препятствий, создавая взаимодополняющую систему.
Цены на крипто
Далее


