
Уилсон из Morgan Stanley: Коррекция на рынке акций близится к завершению! Готовимся к новой стратегии! (Глубокий анализ)

Главный стратег по акциям Morgan Stanley Майкл Уилсон считает, чтомного месяцев продолжающаяся внутренняя коррекция на американском фондовом рынке близка к завершению, инвесторам стоит готовиться к увеличению рисковых позиций.Рост индекса качества до исторического максимума, увеличение разрыва в пересмотре прибыли и сжатие оценки циклических акций — всё это сигнализирует о смене стадии рыночного цикла. Перспективы прибыли компаний S&P 500 остаются сильными, и Уилсон рекомендуетприоритетно вкладываться в акции высокого качества и обращать внимание на сектор капитальных товаров с улучшающейся прибылью и более привлекательной оценкой.
Главная ценность этого отчета Майкла Уилсона заключается не столько в самой "бычьей" установке, сколько в его оценке характера текущей коррекции на американском рынке:Это не пролог к циклическому "медвежьему" рынку, а "внутренняя чистка", которая завершилась под внешне спокойной поверхностью индекса и знаменует переход от ранней стадии цикла к среднесрочной.Падение индекса равных весов, сжатие оценки циклических акций и рост индекса качества — всё это указывает на одну и ту же структурную реальность: "боль" коррекции сконцентрирована в активах низкого качества и чувствительных к ставке, а рыночный акцент системно смещается в сторону качественных активов. Понимание этого различия — основа для следования совету Уилсона о подготовке позиций.
1. Разделение, скрытое индексами: истинная суть коррекции
Индекс S&P 500 с капитализационным весом всего на 2% ниже исторического максимума, однако версия с равными весами с 14 августа упала почти на 4%, а основные удары по сжатию оценки пришлисься на циклические сектора, такие как финансы, промышленность и товары не первой необходимости.Разрыв между "спокойствием" индекса и "ухудшением" рыночной широты — сам по себе является доказательством происходящей коррекции— только она происходит не в виде повального падения, а через структурное переоценивание внутри рынка.
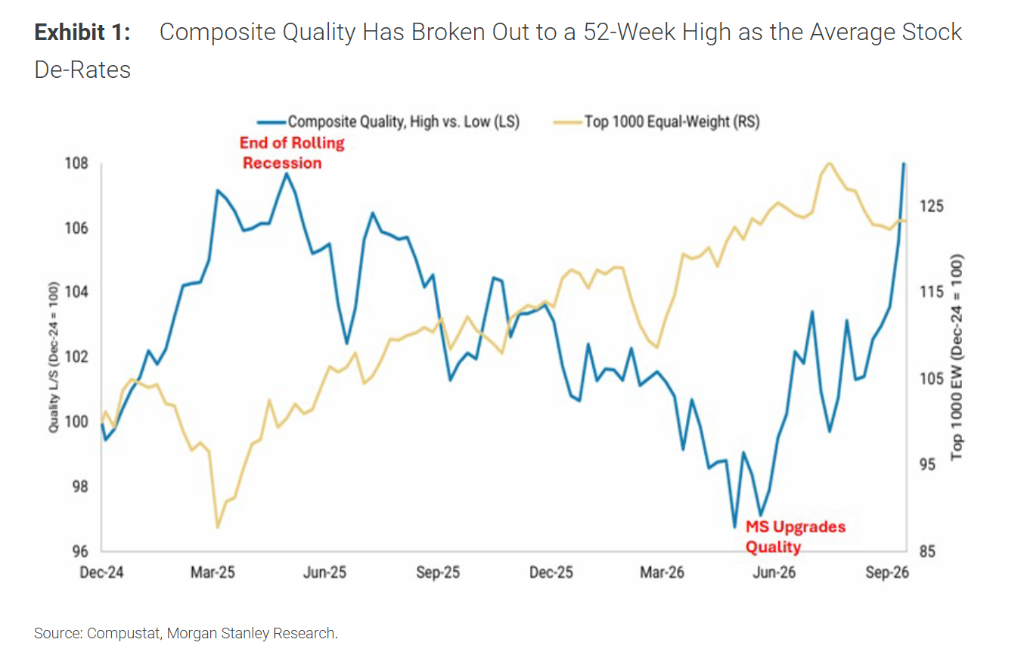
Это разделение ещё более явно проявляется на уровне факторов: составной индекс качества Morgan Stanley поднялся до 52-недельного максимума, набрав около 6% с середины августа, что демонстрирует очевидную дивергенцию с динамикой S&P 500 с равновесными весами. Уилсон интерпретирует это как четкий сигнал о переходе лидирующего сектора с низкокачественных акций раннего цикла к высококачественным акциям среднего цикла. Иными словами,капитал не ушел с американского рынка, а внутри самого рынка сместился с "приоритета циклической эластичности" к "приоритету качества прибыли".
Временная отправная точка этой оценки уходит к "Дню освобождения" в апреле 2025. По Уилсону, тогдашний тарифный шок ознаменовал дно волнообразной рецессии, стартовавшей в 2022 году, с запуском нового экономического цикла; а к июню 2026 года темп изменения ширины пересмотра прибыли лидеров раннего цикла (полупроводники, товары не первой необходимости, финансы) достиг пика, и вместе с приходом нового председателя ФРС Варша с более жесткой политикой переход к среднесрочному циклу был подтверждён. На данный момент завершение этого перехода происходит на уровне цен —это последняя стадия переработки.
2. Разрыв в пересмотре прибыли: ценность качества еще не полностью учтена в ценах
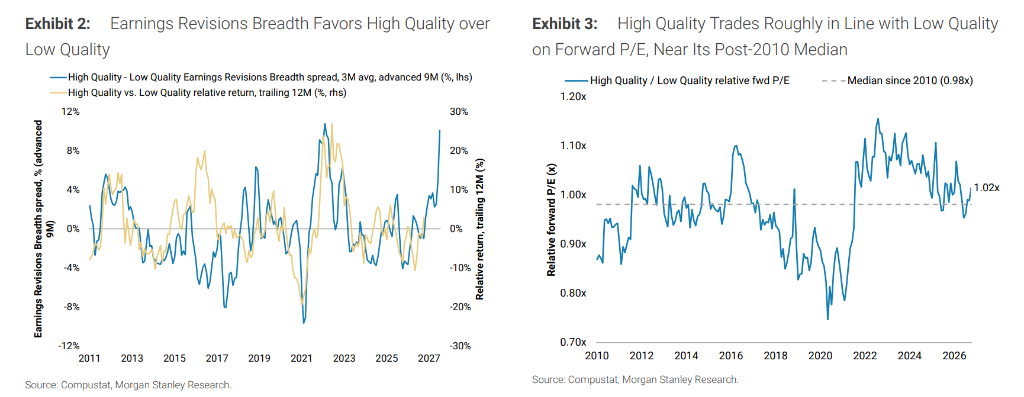
Данные по пересмотру прибыли дают более фундаментальное подтверждение "переходу к качеству", нежели динамика цен. Разрыв в ширине пересмотра прибыли между акциями высокого и низкого качества достиг примерно 10% — это второй максимум с 2010 года. Историческая проверка показывает: при таком разрыве (в топ-20% истории) высококачественные акции в среднем опережают низкокачественные на 8% за следующие 12 месяцев, в то время как среднее по всем периодам — лишь около 1%.
Еще более важно — это условия оценки. На данный моментотносительныйпрогнозный P/E высококачественных акций всё ещё близок к исторической медиане, что означает: инвесторы еще не платят существенную премию за это преимущество в прибыли. По Уилсону, это асимметричная структура возможностей: направление пересмотра прибыли уже явно указывает на качественные акции, однако цены этот тренд еще не учли в достаточной степени.Оценка о приближении завершения коррекции по сути есть признание того, что "цены отстают от фундаментальных факторов", а не просто антикризисная ставка против рыночных настроений.
3. "Замещающее ужесточение" финансовых условий: ограничение, еще не признанное официально ФРС
Еще одна линия текущей коррекции — сжатие финансовых условий и его отдельное давление на циклические акции. Составной индекс финансовых условий Morgan Stanley (процентные ставки, доллар, цены на энергоресурсы) ужался до +1,4 стандартных отклонений, что является максимумом с самого начала цикла агрессивных повышений ставок с 2022 года; доходность десятилетних облигаций США превысила 5,3%, доллар на максимумe нового цикла, цены на нефть остаются высокими. В пересчете на равные веса с середины августа сектор финансов, материалов, товаров не первой необходимости и промышленности существенно отстают от рынка в целом.
Главное наблюдение Уилсона заключается в следующем:рынок в значительной степени сам заменил ужесточение политики со стороны ФРС. Рост длинных ставок, усиление доллара и высокие цены на энергоносители в совокупности ведут к финансовым условиям, оказывающим реальное сдерживающее воздействие на чувствительные к ставкам активы. Оценка Варша того, насколько сжатие уже реализовано рынком, становитсякритическим качественным фактором на коротких горизонтах:если он признает, что рынок уже выполнил часть работы по ужесточению политики, давление на чувствительные к ставке активы может ослабнуть; если сосредоточится на рисках инфляции и проигнорирует уже проведённое сжатие, то доходности по длинным облигациям и циклические акции сохранят давление. На заседании МВФ Варш не дал новых сигналов, и рынок расценил это как соответствующее текущим ожиданиям, экономисты Morgan Stanley прогнозируют сохранение ставок в октябре.
Значение этого фактора не в предсказании следующего шага ФРС, а в выявленииасимметричной структуры рисков: финансовые условия уже настолько ужесточены, что сопоставимы лишь с немногими историческими периодами, пространство для дальнейшего сжатия ограничено, а любое признание реальности ужесточения может стать триггером для снятия давления с чувствительных к ставке активов.
4. Структурная устойчивость базиса: почему коррекция — не предвестник рецессии
Уверенность Уилсона в том, что коррекция близится к завершению, основана именно на показателях прибыли, а не оценке или эмоциях. По S&P 500 за третий квартал ожидается рост прибыли на 24,6%–27% по сравнению с прошлым годом (различные источники дают разные оценки), прогнозируемый темп роста EPS на 2026 и 2027 годы — соответственно, 33% и 16%. Ключевым фактором остается структурная основа роста: расходы на AI формируют четкую мультипликативную цепочку воздействия.
Morgan Stanley оценивает, что к 2027 году совокупные AI-инвестиции гиперскейл-облачных компаний и новых облачных сервисов превысят 1,58 трлн долларов, при этом примерно 65% поступит в компании S&P 500, обеспечив прямой вклад в выручку индекса на 5% и в рост выручки на 25%; прибыль AI-компаний в 2027 году прогнозируется +25%, а не-AI-компаний — только 4%. Эта структурная разница означает, что"центр притяжения" роста прибыли смещается от широкой циклической динамики к AI-инфраструктуре и экосистеме её пользователей. Первые сигналы сезона отчетности (по примерно 10% компаний — медианная динамика цены акций на следующий день -0,4%, лишь 41% — положительный результат) показывают снижение терпимости к результатам, но это скорее нормализация после роста ожиданий, а не разворот тренда прибыли.
5. Инвестиционная рамка: ставка на качество и циклическую эластичность капитальных товаров
Рекомендации Уилсона по структуре портфеля — это не просто "переход от защиты к наступлению", а расширение понятия "качества" в рамках среднесрочного цикла.
Основная позиция по-прежнему базируется на акциях высокого качества, критерии отбора: топ-1000 по капитализации, наивысший квартиль по составному индексу качества, недавний апгрейд прогноза NTM EPS и позитивная переоценка от Morgan Stanley. В числе рекомендуемых бумаг — Alphabet, Apple, Broadcom, Micron, Visa, Mastercard, Costco, Trane Technologies, Vertiv и др., охватывая информационные технологии, платежные сервисы, потребительский сектор и промышленность. Ключевая черта этой корзины: направление пересмотра выручки положительное, а оценка еще не вышла за историческую медиану — "стоимость входа" в премию за качество управляемая.
Тактическая эластичность обеспечивается сектором капитальных товаров. Уже в начале октября Уилсон отмечал: сектор капитальных товаров занимает лидирующее место по профилю пересмотра прибыли, после переоценки этот "тяжелый" сектор становится более привлекательным. В отчете от 19 октября этот вывод дополнен: улучшение широты пересмотра прибыли в капитальных товарах совпадает с трендом роста производственных заказов, что делает их наиболее чувствительным к циклам направлением в рамках "качественной" стратегии.Смысл капитальных товаров в том, что они одновременно отвечают условиям "качества" (рост прогноза прибыли) и "циклической чувствительности" (реагируют на активность в промышленности), а не требуют выбирать между этими характеристиками.
Уилсон выделяет три индикатора для оценки завершения коррекции: способна ли финансовая отрасль стабилизироваться после сезона отчетности, опускается ли волатильность облигаций, и комментарии Варша по ужесточению финансовых условий. Все три индикатора замыкаются на один и тот же вопрос —не приближается ли "самоисполняющийся цикл" ужесточения финансовых условий к своему пределу.
6. Необходимость сохранять условность прогноза
Данная оценка полностью опирается на два условия и не является безусловно бычьей.
Во-первых, финансовые условия не должны системно ужесточаться с текущих уровней.Если долгосрочные ставки продолжат расти из-за ультражёсткой позиции Варша, сжатие оценки циклических акций из состояния "близко к завершению" может перерасти в новый виток "переоценивания". Базовый сценарий Уилсона — стабилизация длинных ставок, возвращение прибыли в качестве основного драйвера. В негативном сценарии историческое преимущество качественных акций снова служит защитой, но не оправдывает повсеместное наращивание риска.
Во-вторых, не должно произойти разрыва в цепочке инвестиций в AI.Зависимость роста прибыли компаний S&P 500 от AI-инвестиций к 2027 году будет крайне высокой. Если гиперскейл-облачные сервисы снизят темп инвестиций сверх ожиданий, потребуется заново пересмотреть структурные основы прибыли, и гипотеза о смене цикла потеряет актуальность.
Доклад Уилсона посвящён структурной смене внутри американского фондового рынка, но не является универсальным бычьим сигналом для всех мировых рисковых активов..
Вывод Уилсона можно свести одной фразой:Коррекция подходит к концу не потому, что падение стало достаточно глубоким, а потому, что оно стало "правильным" — оно пришлось на акции низкого качества и активы, чувствительные к ставке, а направление пересмотра прибыли, динамика качества и исторически экстремальные показатели финансовых условий сигнализируют о сужающемся окне для инвестирования. Однако это окно требует избирательного риска, а не хаотичной погони за циклическими акциями. Базироваться на качестве, использовать капитальные товары для эластичности и использовать три индикатора для настройки темпа — вот более дисциплинированный подход в этой рамке.
Дисклеймер: содержание этой статьи отражает исключительно мнение автора и не представляет платформу в каком-либо качестве. Данная статья не должна являться ориентиром при принятии инвестиционных решений.
Вам также может понравиться
Корейские акции упали до исторически «дешевого» уровня, но никто не спешит покупать; JPMorgan предупреждает: продажа активов с использованием заемных средств может продолжиться
Исключая влияние гигантов, таких как Samsung и SK Hynix, индекс KOSPI в целом торгуется с форвардным коэффициентом цена/прибыль 8,4, что соответствует 11-му процентилю в истории. В настоящее время выкупы акций Samsung и SK Hynix завершились один за другим, иностранные инвесторы продолжают чистые продажи, а спрос со стороны отечественных институтов остается вялым — в самый нужный момент корейский рынок акций потерял источники покупки. JPMorgan отмечает, что несмотря на значительные распродажи, объемы позиций в кредитных ETF остаются высокими, и нельзя исключать новую волну продаж.

Падение облигаций CoreWeave стало тревожным сигналом, ФРС, возможно, потребуется пересмотреть темпы повышения ставок
Доходность облигаций CoreWeave поднялась до 15%, доходность мусорных и инвестиционных облигаций достигла максимальных значений с 2025 и 2023 годов соответственно. Колумнист Bloomberg отмечает, что приближается пик погашения высокодоходных облигаций в 2028 году, и если кредитные спреды будут расширяться хаотично, это может привести к волне дефолтов и росту безработицы. Федеральная резервная система США должна воздержаться от изменений на заседании в октябре, сохранив процентную ставку в диапазоне 3,75% – 4%, и тщательно взвесить решение на декабрь.

Nvidia инвестирует миллиарды долларов в Германию, Хуанг Жэньсунь: бывшая технологическая держава отстала, мне это очень больно
На саммите "Инвестировать в Германию" в Берлине Nvidia подписала с немецким правительством меморандум о сотрудничестве и инвестировала в четыре немецкие стартапы, охватывающие области робототехники, медицины, генеративного AI и спутников. Компания также сотрудничает с Siemens в разработке AI-решений для заводов, что может снизить расходы до 20%. Дженсен Хуанг выразил сожаление по поводу отставания Германии в технологической конкуренции и отметил, что европейцы, возможно, слишком много размышляют и переживают при принятии решений.

Самый прямой сигнал достижения пика американского фондового рынка: экспорт чипов из Южной Кореи?
В данный момент американский фондовый рынок поддерживается исключительно ожиданиями сверхвысокой прибыли. Если экспорт полупроводников из Южной Кореи и Тайваня спадёт, это может за 3-6 месяцев заранее предупредить о достижении пика капитальных расходов. Как только ожидания изменятся, высокая доходность мгновенно приведёт к падению оценки стоимости.

Цены на крипто
Далее


