
Викуп не врятує DeFi

2025 рік був нелегким для DeFi-проєктів, але вони дійсно навчилися одному прийому з Уолл-стріт: використовувати викуп для демонстрації впевненості.
Згідно з доповіддю криптовалютного маркет-мейкера Keyrock, 12 провідних DeFi-протоколів у 2025 році витратили близько 800 мільйонів доларів на викуп і дивіденди, що на 400% більше, ніж на початку 2024 року.
Аналітик доповіді Amir Hajian написав: «Як і публічні компанії використовують викуп для передачі довгострокових зобов'язань, команди DeFi також хочуть довести, що вони прибуткові, мають грошовий потік і майбутнє».
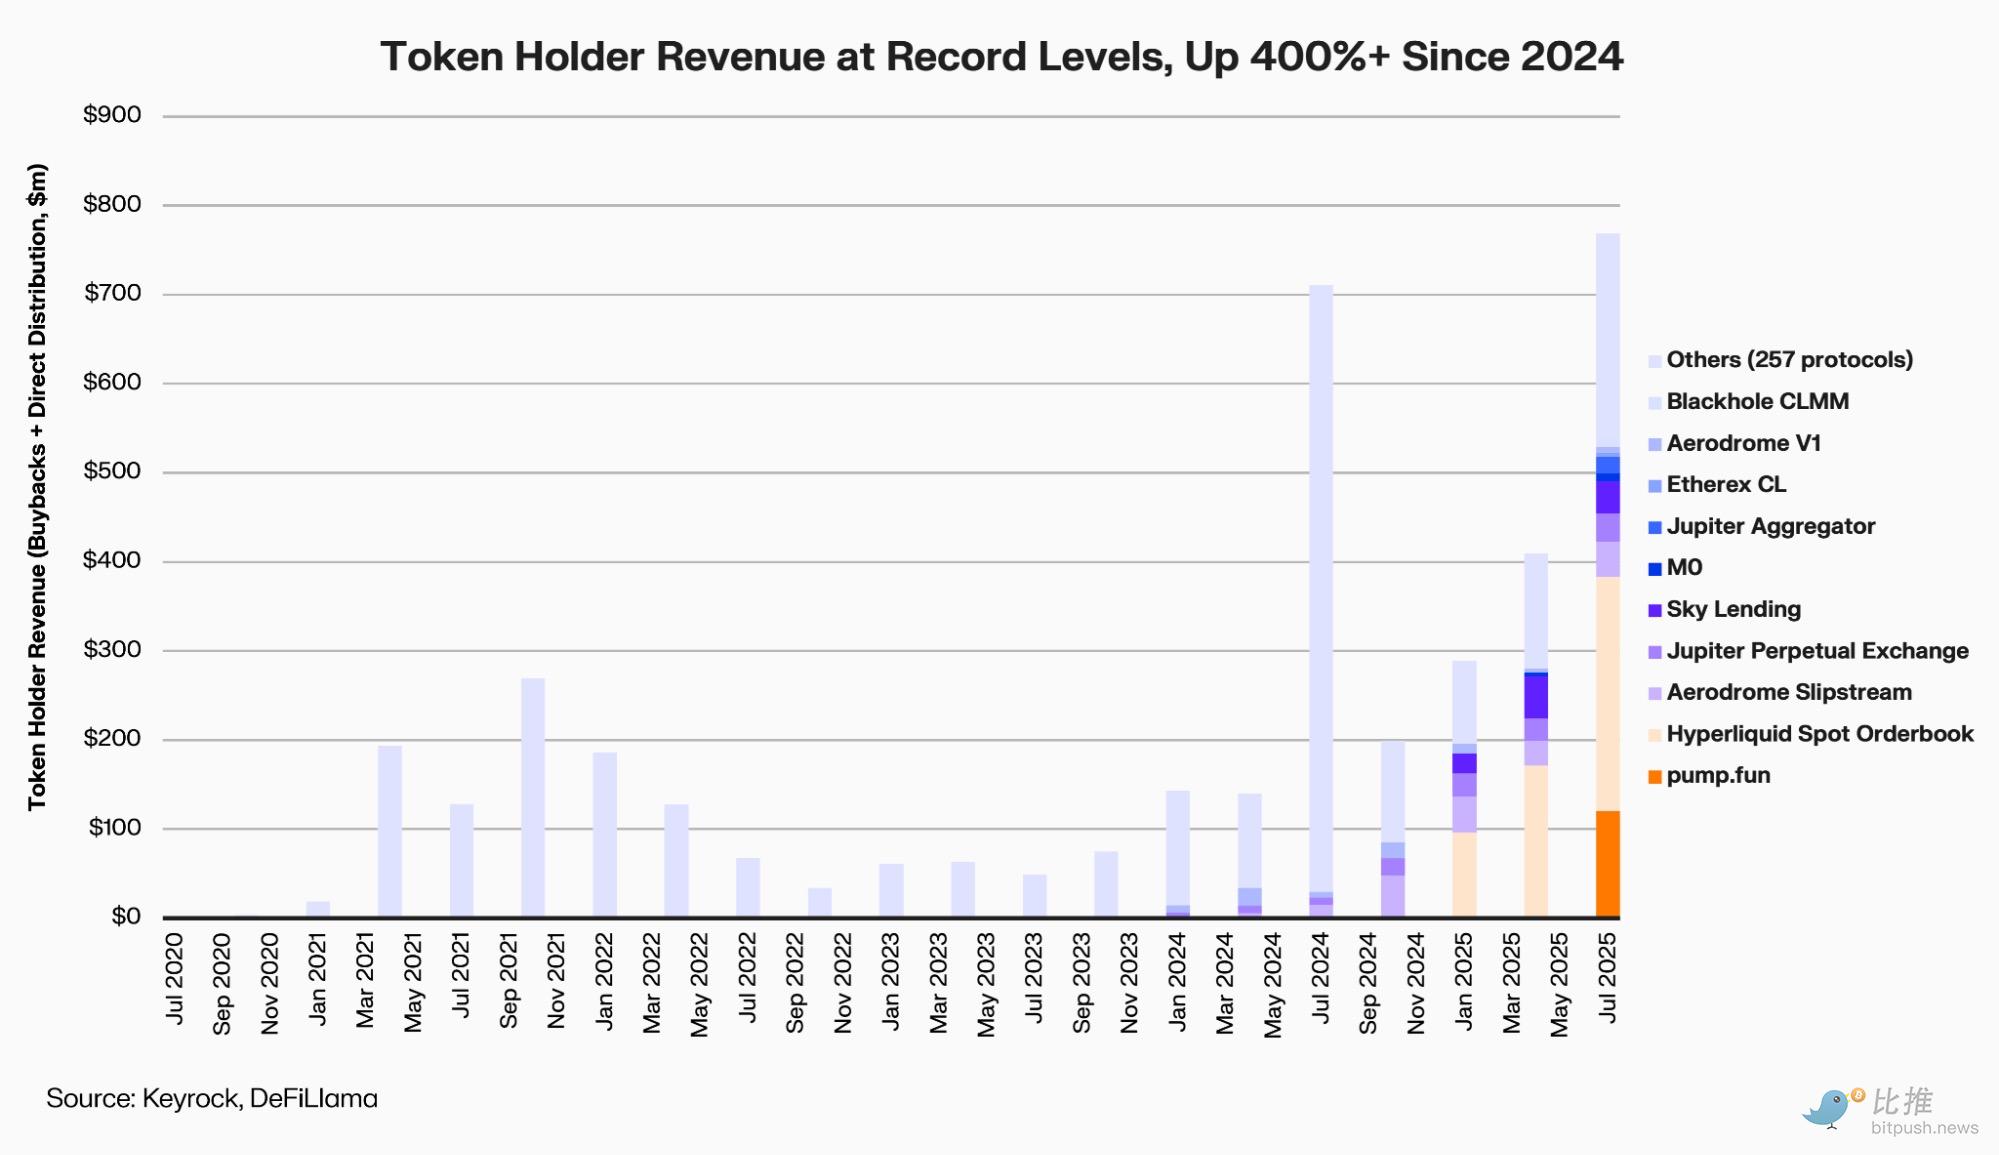
Але на ринку з дефіцитом ліквідності та низькою схильністю до ризику ці дії з «віддачі власникам токенів» — це повернення до цінності чи марне спалювання грошей?
Хто бере участь у хвилі викупів?
Ця хвиля викупів почалася на початку року з Aave та MakerDAO і продовжилася з PancakeSwap, Synthetix, Hyperliquid іEther.fi — практично охоплюючи всі основні напрямки DeFi.
Aave (AAVE) — один із перших провідних проєктів, що систематично запустив викуп.
З квітня 2025 року Aave DAO щотижня викуповує близько 1 мільйона доларів AAVE з доходу протоколу, а в жовтні обговорювалося зробити цю схему «нормою» з річним бюджетом до 50 мільйонів доларів.
У день схвалення пропозиції AAVE короткочасно зріс на 13%, але після шести місяців пілоту прибуток залишився від’ємним.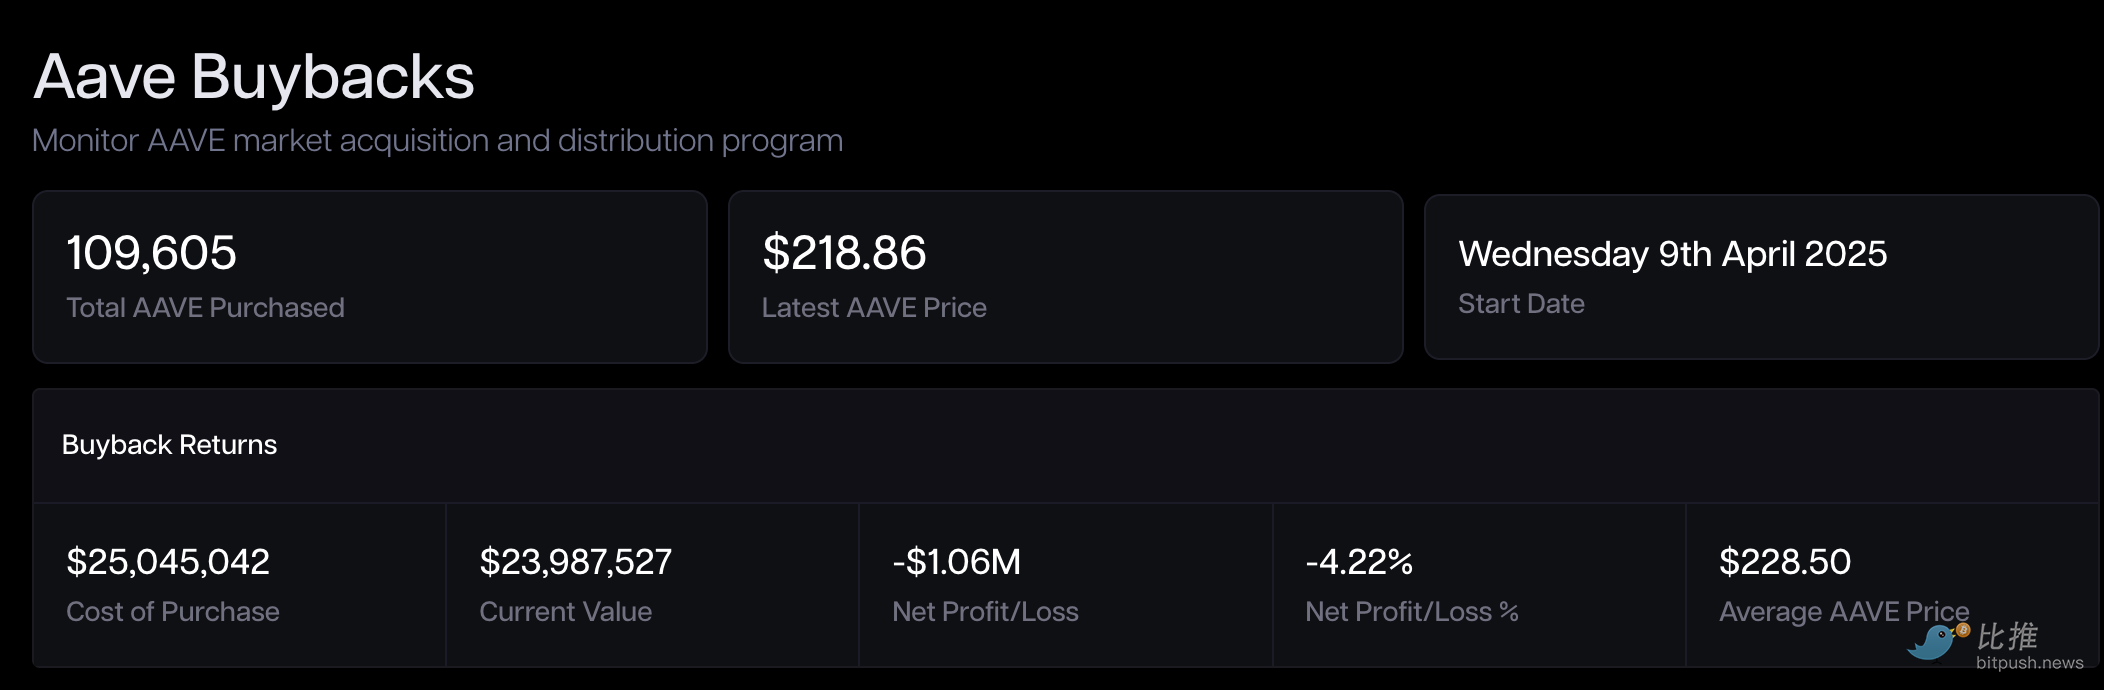
MakerDAO (MKR) у 2023 році запустив Smart Burn Engine, який регулярно викуповує та спалює MKR за рахунок надлишку DAI. За перший тиждень роботи механізму MKR відновився на 28% і був визнаний зразком «грошового потоку для власників токенів».
Однак через рік ринок демонструє парадокс «відновлення довіри, відставання оцінки».
Попри сильні фундаментальні показники (MakerDAO постійно збільшує дохід DAI за рахунок реальних активів RWA), ціна MKR (станом на кінець жовтня 2025 року коливається близько $1,800) все ще становить лише третину від історичного максимуму бичачого ринку 2021 року (приблизно $6,292).
Протокол стейкінгу ліквідності Ethereum Ether.fi (ETHFI) нещодавно запропонував, без сумніву, найпомітнішу «велику дію» останнього часу. DAO уповноважив викупити до 50 мільйонів доларів ETHFI партіями нижче $3, використовуючи швидке голосування Snapshot, з метою «стабілізувати ціну токена, відновити довіру».
Однак ринок також насторожений: якщо кошти надходять переважно з казначейських резервів, а не з сталого доходу, такий «захисний викуп» зрештою може втратити ефективність.
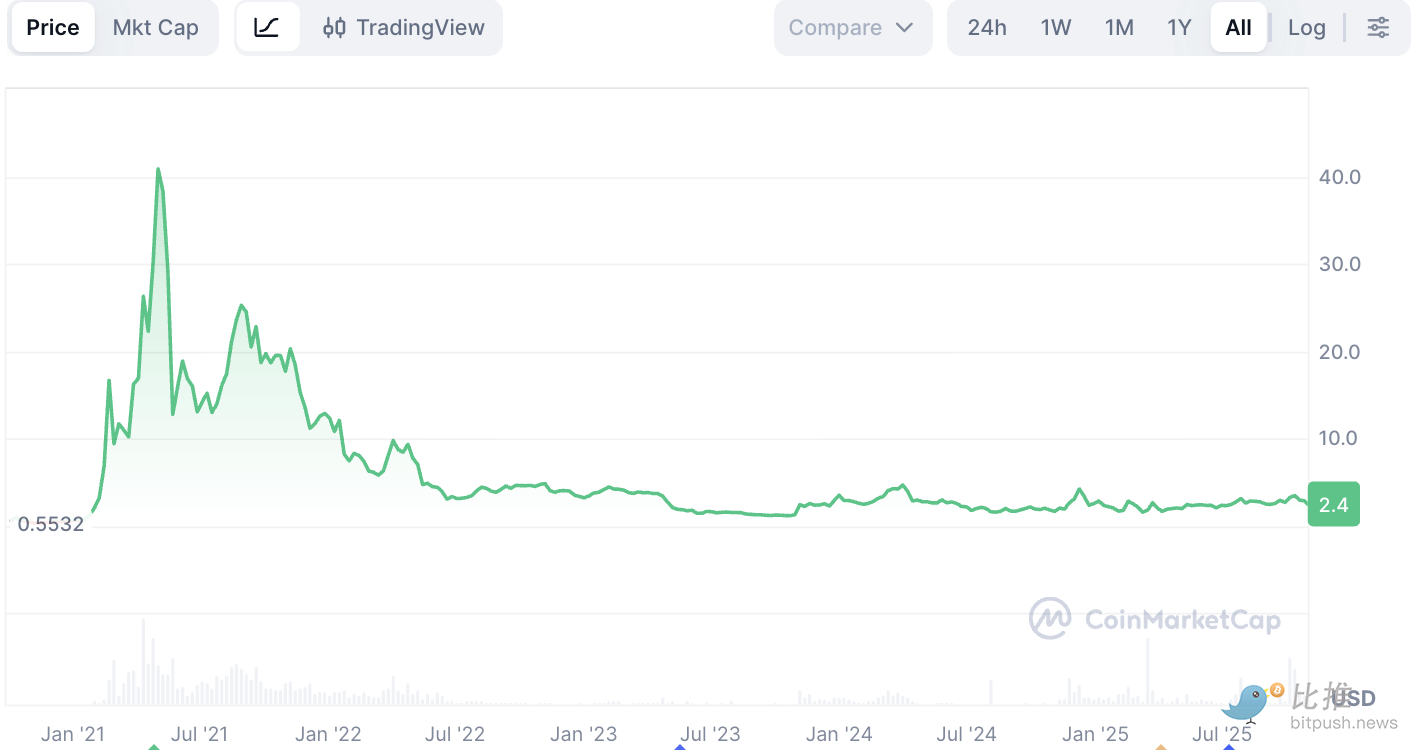
PancakeSwap (CAKE) обрав найбільш програмований шлях. Механізм «Buyback & Burn» вже інтегровано в токеноміку, щомісяця розкриваються дані про чисту інфляцію. У квітні 2025 року чиста пропозиція CAKE скоротилася на 0,61%, увійшовши в стійкий дефляційний стан.
Однак ціна все ще тримається трохи вище $2, що значно нижче піку 2021 року в $44 — покращення пропозиції принесло стабільність, але не премію.
Synthetix (SNX) та GMX також використовують комісії протоколу для викупу та спалювання токенів.
Synthetix у оновленні 2024 року додав buyback-модуль, а GMX автоматично спрямовує частину торгових зборів у пул викупу.
Обидва проєкти під час піку викупів у 2024 році досягли відскоку на 30–40%, але коли стабільні монети втратили прив'язку, а доходи впали, вони призупинили викуп і спрямували кошти у резерви ризику.
А справжнім «винятковим переможцем» стала платформа перпетуальних контрактів Hyperliquid (HYPE).
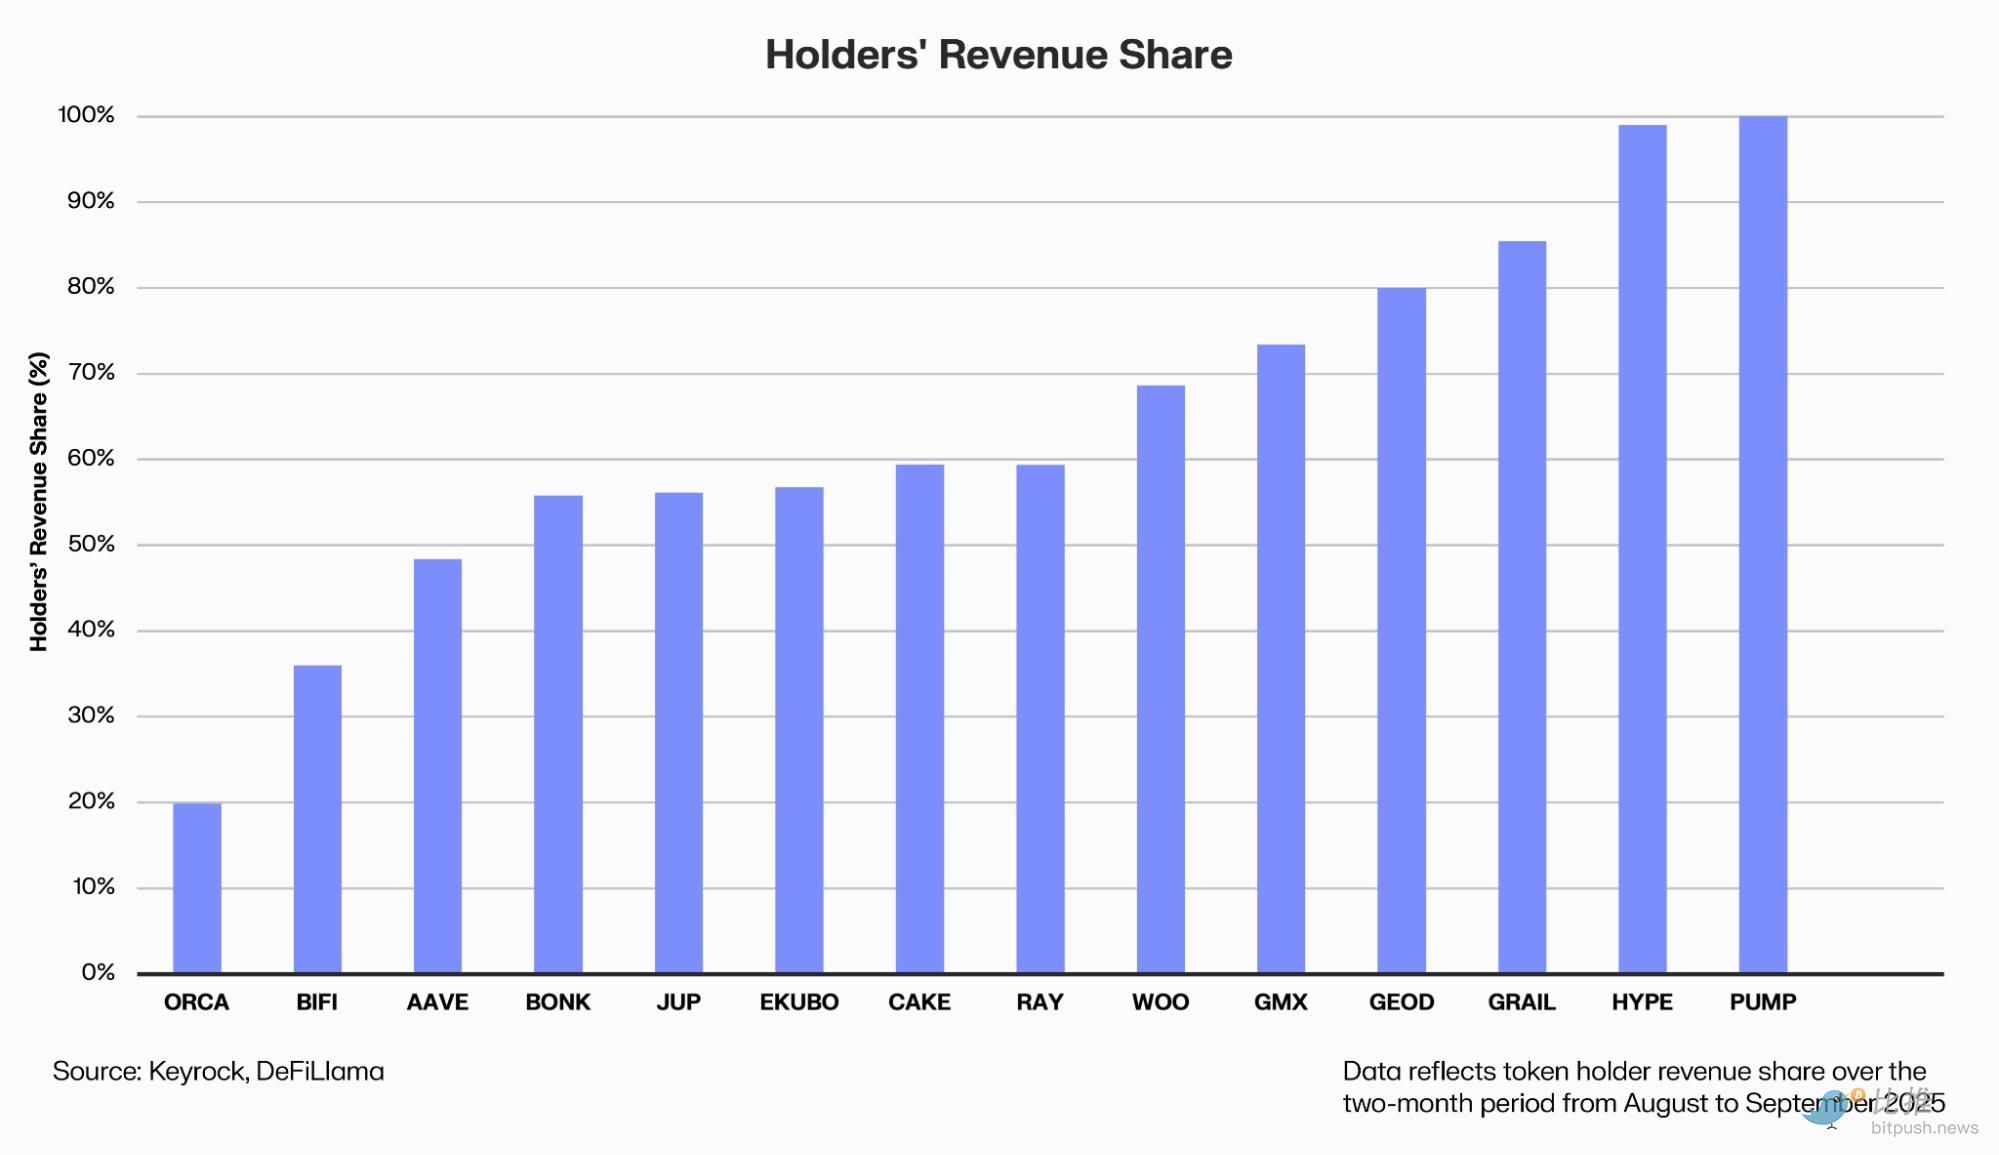
Вона зробила викуп частиною бізнес-наративу: частина доходу протоколу автоматично надходить у пул купівлі на вторинному ринку.
За даними Dune, Hyperliquid за останній рік інвестував 645 мільйонів доларів, що становить 46% від загального обсягу галузі, а токен HYPE з моменту запуску в листопаді 2024 року зріс на 500%.
Але успіх HYPE базується не лише на купівлі, а й на зростанні доходу та користувачів — денний обсяг торгів за рік зріс утричі.
Чому викуп часто «не працює»
З точки зору традиційної фінансової логіки викуп привабливий з трьох причин:
По-перше, він обіцяє підвищити частку цінності. Протокол викуповує та спалює токени за реальні гроші, зменшуючи обіг, що означає більшу частку майбутнього прибутку на кожен токен.
По-друге, він передає впевненість у керуванні. Готовність до викупу свідчить про прибутковість протоколу, фінансову гнучкість і ефективність управління. Це вважається важливою ознакою переходу DeFi від «дотацій» до «розподілу прибутку».
Крім того, він формує очікування дефіциту. Якщо поєднати з локацією, зменшенням емісії тощо, викуп може створити дефляційний ефект на стороні пропозиції, оптимізуючи токеноміку.
Однак ідеальна теорія не завжди працює на практиці.
По-перше, вибір моменту часто невдалий. Більшість DAO щедрі під час бичачого ринку, а під час ведмежого скорочують фінансування, що призводить до ситуації «купівля на піку, очікування на дні», суперечачи принципам інвестування у вартість.
Джерела фінансування також викликають занепокоєння. Багато проєктів використовують казначейські резерви, а не сталий прибуток, і коли доходи падають, викуп стає важко підтримувати — це «робити вигляд багатства».
Є ще й альтернативні витрати. Кожен долар, витрачений на викуп, — це долар, не вкладений у розвиток продукту чи екосистеми. У жовтні маркет-мейкер Keyrock попередив: «Надмірний викуп може бути одним із найменш ефективних способів розподілу капіталу».
Навіть якщо викуп здійснюється, його ефект легко нівелюється постійними розблокуваннями та новими емісіями токенів; коли тиск на стороні пропозиції не зменшується, обмежений викуп — це крапля в морі.
Дослідник Messari Sunny Shi зазначає:
«Ми не виявили, що ринок постійно підвищує оцінку через викуп, ціна все ще визначається зростанням і наративом».
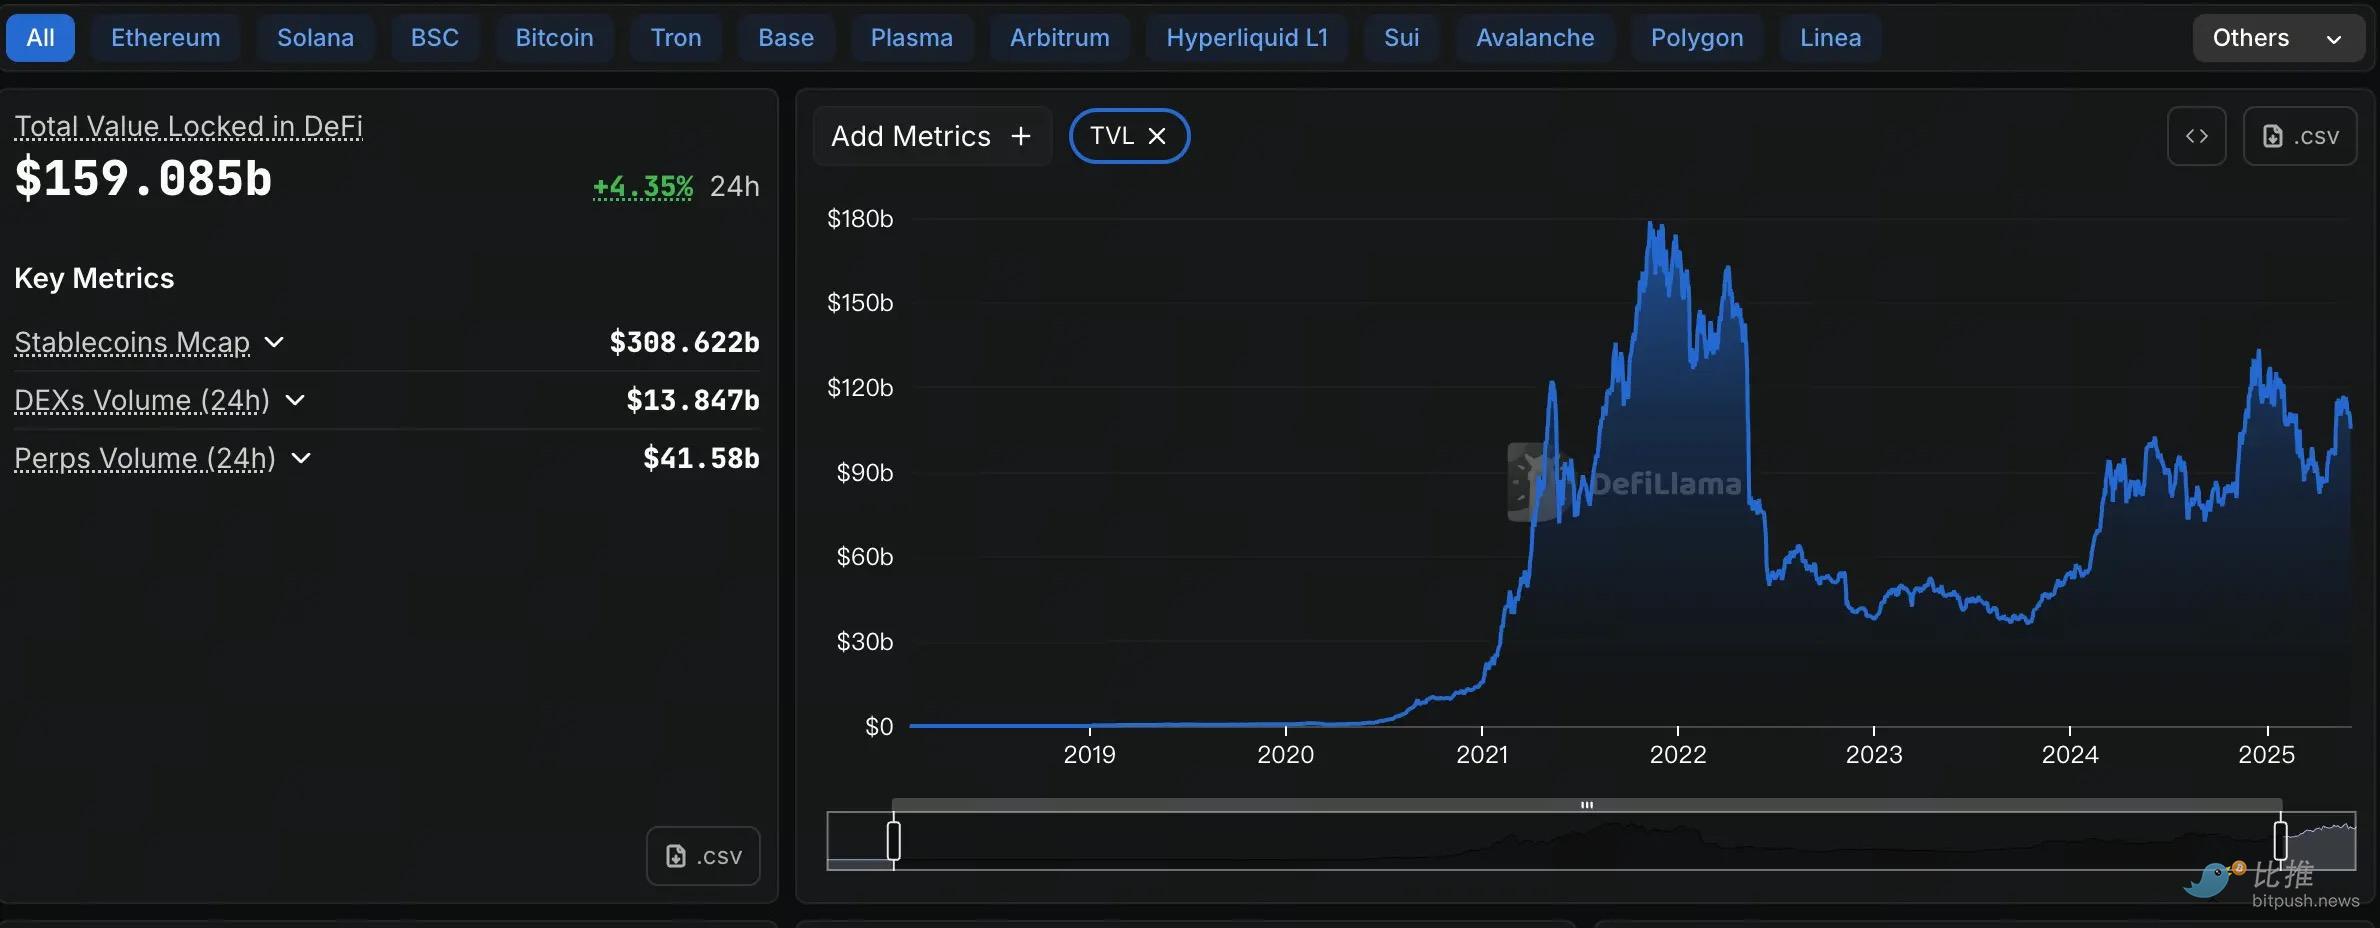
Крім того, зараз у всьому DeFi-ринку змінилася макроструктура ліквідності. Хоча загальний обсяг заблокованих активів (TVL) вже сильно відновився до найвищого рівня за три роки (близько $1600 мільйонів), порівняно з історичним максимумом бичачого ринку 2021 року (близько $1800 мільйонів) все ще є розрив. Ще важливіше, що попри високі доходи протоколів і ефективність використання коштів, обсяги торгів на вторинному ринку та приплив спекулятивного капіталу ще потребують часу, щоб повністю повернутися до «ейфорії» попереднього циклу.
У середовищі дефіциту капіталу навіть найщедріший викуп не може компенсувати структурні проблеми недостатнього попиту.
Довіру можна купити на мить, але лише справжній приплив капіталу та цикл зростання можуть знову «оживити» DeFi.
Автор: OXStill
Відмова від відповідальності: зміст цієї статті відображає виключно думку автора і не представляє платформу в будь-якій якості. Ця стаття не повинна бути орієнтиром під час прийняття інвестиційних рішень.
Вас також може зацікавити
Звітність Delta Air Lines (DAL.US) показала, що авіаційна галузь “поглинає прибутки через енергоносії”! Дохід за Q3 досяг рекордного рівня, але високі ціни на нафту знижують перспективи прибутків
Кориговані витрати на паливо Delta Air Lines у третьому кварталі зросли на 62% у порівнянні з аналогічним періодом минулого року, а коригована операційна маржа знизилася з 11,1% до 9,4%. Таким чином, цей фінансовий звіт та прогноз на майбутнє демонструють стійкість цього авіаційного гіганта в умовах високих цін на нафту, але ще не сигналізують про повторне розширення маржі прибутку.
Morgan Stanley оптимістично оцінює SpaceX: потенціал “Tera’Merica” недооцінений, корпоративний штучний інтелект і розширення обчислювальної потужності відкривають простір для зростання
Morgan Stanley вважає, що логіка зростання SpaceX переходить від аерокосмічної сфери та супутникового зв’язку до корпоративного штучного інтелекту та інфраструктури обчислювальних потужностей, а відновлення передової промисловості США може відкрити ще ширші довгострокові перспективи. Комерціалізація корпоративного AI та розширення обчислювальних потужностей забезпечують безпосередню підтримку зростання, а виробничі можливості, які уособлює “Tera’Merica”, створюють для компанії додатковий довгостроковий потенціал зростання.
Delta Airlines знизили очікування прибутку через те, що вартість пального зросла сильніше, ніж ціни на квитки.
Delta Air Lines через зростання витрат на пальне на 6 мільярдів доларів знизила прогноз річного прибутку. Значне підвищення цін на квитки випробовує споживацьку стійкість пасажирів. Очікується, що нафтопереробний бізнес принесе 700 мільйонів доларів прибутку, що пом'якшить удар від високих цін на пальне. Delta Air Lines у п’ятницю знизила середній прогноз річного прибутку майже на чверть, оскільки різке зростання витрат на пальне нівелювало позитивний вплив сильного попиту на подорожі й підвищення цін на квитки. Це підкреслює погіршення ситуації, з якою стикаються американські авіакомпанії: якщо ціни на пальне залишаться високими, чи зможуть пасажири витримати подальше зростання цін на квитки. Авіакомпанії вже різко підвищили ціни цього року, і аналітики попереджають, що подальше їхнє підвищення може відлякати пасажирів від подорожей. Delta Air Lines прогнозує, що цьогорічні витрати на пальне зростуть приблизно на 6 мільярдів доларів порівняно з минулим роком. За третій квартал витрати на пальне зросли на 62% до 4,1 мільярда доларів, що на понад 500 мільйонів доларів перевищує прогнози липня. Як зазначив фінансовий директор Delta Air Lines Ерік Снелл, "причиною перегляду прогнозу є винятково пальне" — з літа зросли ціни як на нафту, так і на авіапаливо. Тепер Delta Air Lines очікує скоригований річний прибуток на акцію у межах 5,10–5,60 доларів (проти 6,50–7,50 доларів у липні). Нова медіанна оцінка в 5,35 долара нижча за середній прогноз аналітиків у 5,46 долара. У 2026 році очікується скоригований прибуток до оподаткування на рівні 4,5 мільярда доларів. За даними LSEG, скоригований прибуток на акцію у третьому кварталі становив 1,72 долара (порівняно з очікуванням у 1,76 долара), а операційна маржа знизилась із 11,1% до 9,4%. Delta Air Lines стала першою великою американською авіакомпанією, що оприлюднила звітність за третій квартал. Її конкуренти, такі як United Airlines, American Airlines та Southwest Airlines, оприлюднять фінансові результати наприкінці місяця. Зростання цін на квитки За даними Бюро статистики транспорту США, витрати американських авіакомпаній на пальне для регулярних рейсів за перші вісім місяців 2026 року склали 42,9 мільярда доларів — на майже 13,2 мільярда більше, ніж за аналогічний період минулого року, хоча споживання пального трохи скоротилося. Сильний попит у поєднанні з обмеженим зростанням пропозиції дозволили авіакомпаніям перекласти зростання витрат на пальне на пасажирів. За індексом споживчих цін Бюро статистики праці США за п’ять місяців до серпня середнє зростання цін на авіаквитки сягнуло близько 25% у річному вимірі. З огляду на стабільно високі ціни на пальне та плани галузі щодо нарощування потужностей у четвертому кварталі, аналітики уважно стежать за тим, чи зможуть авіакомпанії, включно з Delta Air Lines, ще більше підвищити ціни, не приглушуючи при цьому попит на подорожі. Аналітики Deutsche Bank прогнозують, що в четвертому кварталі частка витрат на пальне, яку галузь зможе компенсувати підвищенням доходів, знизиться. Повністю компенсувати пальне очікується не раніше початку 2027 року. Delta Air Lines заявляє, що попит залишається сильним. За словами Снелла, за умови, що рівень бронювання квитків на четвертий квартал вже досяг майже 60%, компанія прогнозує зростання доходу на 20% у річному вимірі. За даними LSEG, компанія очікує скоригований прибуток на акцію в четвертому кварталі на рівні 1,15–1,65 долара (медіана — 1,40 долара, що відповідає середньому прогнозу аналітиків у 1,39 долара). Перевага нафтопереробного заводу Delta Air Lines має перевагу відносно інших великих американських авіакомпаній — власний нафтопереробний завод біля Філадельфії, який, за прогнозами Снелла, цього року принесе 700 мільйонів доларів прибутку. "Це хеджування, якого більше не має жодна інша компанія", — зазначає він. Завод Monroe придбано у 2012 році для виробництва авіапального й інших продуктів. Хоча Delta Air Lines і надалі купує пальне за ринковими цінами для свого авіабізнесу, прибуток від переробки залишається всередині компанії. Коли різниця між ціною на сиру нафту та нафтопродукти зростає, це допомагає компанії зменшити витрати порівняно з тими, хто купує пальне на ринку. Однак це захист лише доти, поки маржа переробки залишається високою — у разі її падіння діяльність заводу може бути збитковою. Все ж такий захист лише частково пом’якшує вплив зростання вартості пального. Навіть якщо переробний завод дасть 40 центів вигоди на галоні, Delta Air Lines все одно очікує, що собівартість пального зросте з 3,61 долара за галон у третьому кварталі до 4,25 долара у четвертому. Снелл вважає, що витрати на пальне залишатимуться високими ще певний час. "Зрештою ціни впадуть. Але коли це станеться — ми не знаємо", — коментує він.
Ціни на криптовалюти
Більше


