
Затримка додатку, запуск під атакою: запуск токена співзасновника Base викликає невдоволення спільноти

У той час, коли основні альткоїни демонструють слабкість, Jesse обирає саме цей момент для випуску токена, і ринок може не відреагувати позитивно.
Коли основні альткоїни демонструють слабкість, Jesse обирає саме цей момент для запуску токена, і ринок може не підтримати цю ініціативу.
Автор: Chloe, ChainCatcher
Вчора співзасновник Base Jesse Pollak запустив токен jesse, час запуску був призначений на 21 листопада о 1:00 (UTC+8) за східноазіатським часом. Перед запуском Jesse написав у Twitter, що токен буде вперше представлений у Base App, підкресливши, що це зроблено для тестування та просування функції токенів для креаторів у Base App, щоб користувачі могли брати участь у мінтингу та торгівлі безпосередньо через додаток. Також він пообіцяв, що не буде попереднього продажу, внутрішнього розподілу чи будь-яких несправедливих механізмів.
Однак згодом у спільноті виникла сильна реакція: багато користувачів чекали у Base App, але через збій і затримки додатку не змогли вчасно купити токен. Зрештою Jesse опублікував адресу контракту у X, а оновлення Base App затрималося приблизно на 17-20 хвилин, через що роздрібні інвестори втратили можливість купити за низькою ціною. Спільнота скаржилася на обман, назвавши це "найбільш невдалим справедливим запуском в історії Base", а деякі користувачі витратили години на отримання коду запрошення до додатку, але так і не змогли скористатися ним.
Крім того, за даними Arkham, токен одразу після запуску був підданий снайпінгу: загалом 26% пропозиції (близько 261.7 мільйонів токенів) було куплено в одному блоці, переважно через механізм Flashblocks мережі Base. Снайпери платили високі пріоритетні комісії для конкуренції; два найуспішніших снайпери заробили близько 707,700 і 619,600 доларів відповідно, а загальний арбітраж склав 1.3 мільйона доларів. Спільнота назвала це "полем битви для науковців", і роздрібні інвестори майже не мали шансів взяти участь.
На даний момент ціна jesse становить 0.01705 долара, ринкова капіталізація — 17.05 мільйонів доларів.
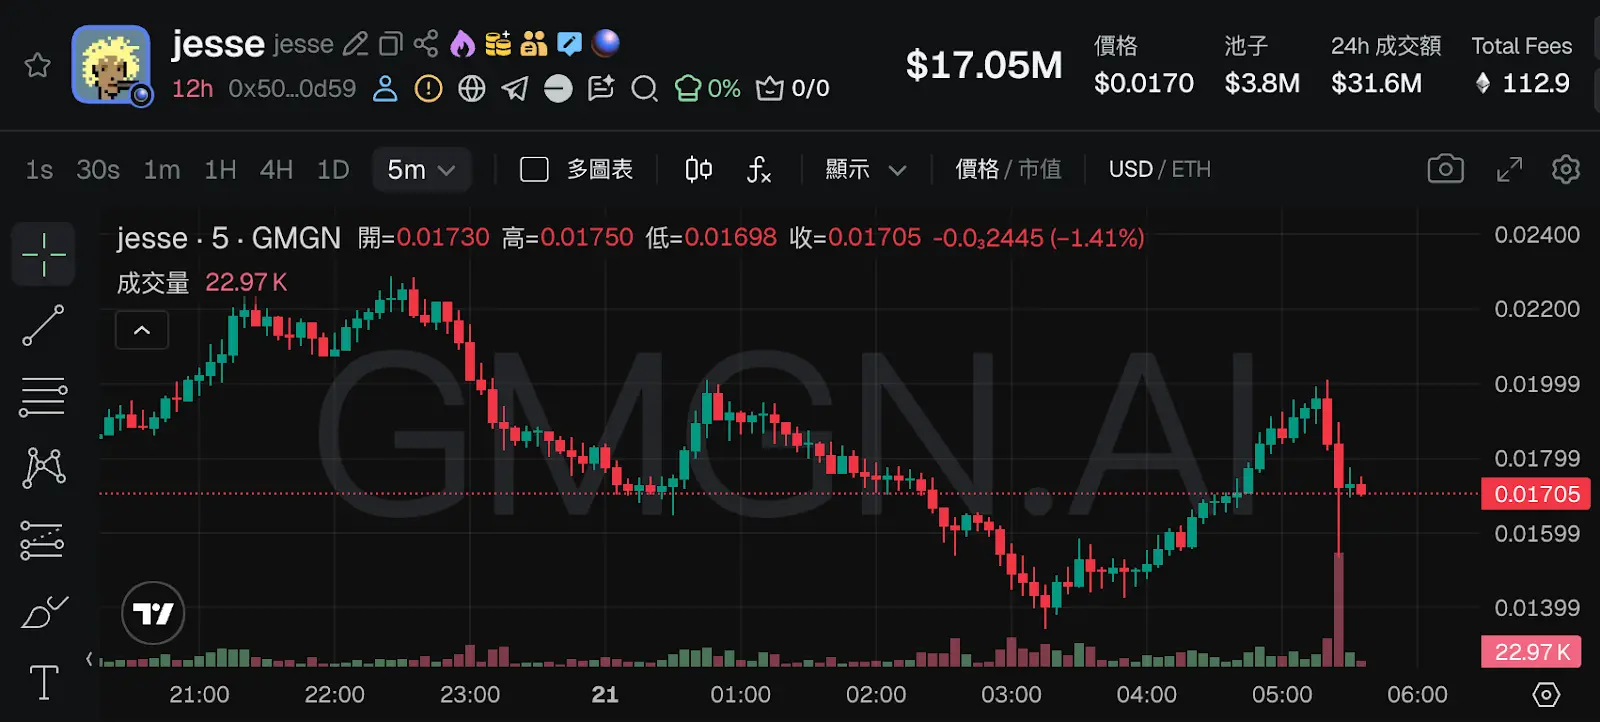
Jesse висуває бачення повернення прав усім креаторам
Jesse наполягає, що це не мем-коїн, а "токен креатора", тобто довгостроковий актив, тісно пов’язаний з його особистим брендом та впливом. Поява токенів креаторів у поєднанні з "контент-коїнами" має на меті повернути право власності та прибутки креаторам і фанатам.
Ще у квітні цього року Base вже потрапляв у центр суперечок через контент-коїни. Тоді офіційний акаунт Base на Zora опублікував слоган "Base is for everyone", і цей пост автоматично був змінчений у торгований токен. Згодом Base поділився цим постом на X. В результаті токен досяг ринкової капіталізації у 17 мільйонів доларів за годину, але потім впав на 90%.
Ця подія викликала багато суперечок у спільноті: багато користувачів вважали, що це мем-коїн із підтримкою від Base. З іншого боку, аналітична платформа Lookonchain виявила, що три криптовалютні гаманці купили токен Base is for everyone до офіційного оголошення від Base, а після новини швидко його продали, заробивши разом 666,000 доларів. Після продажу цими "китами" ринкова капіталізація токена впала нижче 2 мільйонів доларів, і ті, хто купив пізніше, зазнали збитків, що викликало підозри в інсайдерській торгівлі.
Токен Base is for everyone фактично мав підтримку Base, що тоді серйозно підірвало довіру спільноти. У відповідь на звинувачення у "дампі" через запуск токена, Base пояснив, що токен був автоматично змінчений платформою Zora, а Base лише опублікував пост на платформі.
За повідомленням CCN, Jesse згодом визнав, що саме він особисто схвалив цей пост, і заявив, що це був експеримент, водночас відкинувши звинувачення у маніпуляціях ринком. Після цього він продовжив мінтити "контент-коїни" на Zora.
Токени знаменитостей із великою ймовірністю зазнають невдачі
Попри те, що Jesse підкреслює відмінності між контент-коїнами та токенами креаторів, практика запуску токенів, пов’язаних із знаменитостями чи креаторами, зазвичай закінчується провалом.
Згідно з дослідженням CoinWire, з 1567 мем-коїнів, які просували 377 знаменитостей на платформі X, 86% втратили щонайменше 90% своєї вартості протягом трьох місяців після отримання підтримки.
Навіть такі відносно успішні проекти, як токени Трампа чи співачки Iggy Azalea, які зберігали ринкову капіталізацію та обсяги торгів протягом тривалого часу, навряд чи знову досягнуть колишніх висот.
Чи то мем-коїн, чи контент-коїн/токен креатора — це так звана гра економіки уваги. Навіть якщо роздрібні інвестори мають шанс отримати високий прибуток, така цінність зазвичай недовговічна. Тим більше, коли основні альткоїни слабкі, вибір Jesse запускати токен саме зараз може не знайти підтримки ринку.
Відмова від відповідальності: зміст цієї статті відображає виключно думку автора і не представляє платформу в будь-якій якості. Ця стаття не повинна бути орієнтиром під час прийняття інвестиційних рішень.
Вас також може зацікавити
Звітність Delta Air Lines (DAL.US) показала, що авіаційна галузь “поглинає прибутки через енергоносії”! Дохід за Q3 досяг рекордного рівня, але високі ціни на нафту знижують перспективи прибутків
Кориговані витрати на паливо Delta Air Lines у третьому кварталі зросли на 62% у порівнянні з аналогічним періодом минулого року, а коригована операційна маржа знизилася з 11,1% до 9,4%. Таким чином, цей фінансовий звіт та прогноз на майбутнє демонструють стійкість цього авіаційного гіганта в умовах високих цін на нафту, але ще не сигналізують про повторне розширення маржі прибутку.
Morgan Stanley оптимістично оцінює SpaceX: потенціал “Tera’Merica” недооцінений, корпоративний штучний інтелект і розширення обчислювальної потужності відкривають простір для зростання
Morgan Stanley вважає, що логіка зростання SpaceX переходить від аерокосмічної сфери та супутникового зв’язку до корпоративного штучного інтелекту та інфраструктури обчислювальних потужностей, а відновлення передової промисловості США може відкрити ще ширші довгострокові перспективи. Комерціалізація корпоративного AI та розширення обчислювальних потужностей забезпечують безпосередню підтримку зростання, а виробничі можливості, які уособлює “Tera’Merica”, створюють для компанії додатковий довгостроковий потенціал зростання.
Delta Airlines знизили очікування прибутку через те, що вартість пального зросла сильніше, ніж ціни на квитки.
Delta Air Lines через зростання витрат на пальне на 6 мільярдів доларів знизила прогноз річного прибутку. Значне підвищення цін на квитки випробовує споживацьку стійкість пасажирів. Очікується, що нафтопереробний бізнес принесе 700 мільйонів доларів прибутку, що пом'якшить удар від високих цін на пальне. Delta Air Lines у п’ятницю знизила середній прогноз річного прибутку майже на чверть, оскільки різке зростання витрат на пальне нівелювало позитивний вплив сильного попиту на подорожі й підвищення цін на квитки. Це підкреслює погіршення ситуації, з якою стикаються американські авіакомпанії: якщо ціни на пальне залишаться високими, чи зможуть пасажири витримати подальше зростання цін на квитки. Авіакомпанії вже різко підвищили ціни цього року, і аналітики попереджають, що подальше їхнє підвищення може відлякати пасажирів від подорожей. Delta Air Lines прогнозує, що цьогорічні витрати на пальне зростуть приблизно на 6 мільярдів доларів порівняно з минулим роком. За третій квартал витрати на пальне зросли на 62% до 4,1 мільярда доларів, що на понад 500 мільйонів доларів перевищує прогнози липня. Як зазначив фінансовий директор Delta Air Lines Ерік Снелл, "причиною перегляду прогнозу є винятково пальне" — з літа зросли ціни як на нафту, так і на авіапаливо. Тепер Delta Air Lines очікує скоригований річний прибуток на акцію у межах 5,10–5,60 доларів (проти 6,50–7,50 доларів у липні). Нова медіанна оцінка в 5,35 долара нижча за середній прогноз аналітиків у 5,46 долара. У 2026 році очікується скоригований прибуток до оподаткування на рівні 4,5 мільярда доларів. За даними LSEG, скоригований прибуток на акцію у третьому кварталі становив 1,72 долара (порівняно з очікуванням у 1,76 долара), а операційна маржа знизилась із 11,1% до 9,4%. Delta Air Lines стала першою великою американською авіакомпанією, що оприлюднила звітність за третій квартал. Її конкуренти, такі як United Airlines, American Airlines та Southwest Airlines, оприлюднять фінансові результати наприкінці місяця. Зростання цін на квитки За даними Бюро статистики транспорту США, витрати американських авіакомпаній на пальне для регулярних рейсів за перші вісім місяців 2026 року склали 42,9 мільярда доларів — на майже 13,2 мільярда більше, ніж за аналогічний період минулого року, хоча споживання пального трохи скоротилося. Сильний попит у поєднанні з обмеженим зростанням пропозиції дозволили авіакомпаніям перекласти зростання витрат на пальне на пасажирів. За індексом споживчих цін Бюро статистики праці США за п’ять місяців до серпня середнє зростання цін на авіаквитки сягнуло близько 25% у річному вимірі. З огляду на стабільно високі ціни на пальне та плани галузі щодо нарощування потужностей у четвертому кварталі, аналітики уважно стежать за тим, чи зможуть авіакомпанії, включно з Delta Air Lines, ще більше підвищити ціни, не приглушуючи при цьому попит на подорожі. Аналітики Deutsche Bank прогнозують, що в четвертому кварталі частка витрат на пальне, яку галузь зможе компенсувати підвищенням доходів, знизиться. Повністю компенсувати пальне очікується не раніше початку 2027 року. Delta Air Lines заявляє, що попит залишається сильним. За словами Снелла, за умови, що рівень бронювання квитків на четвертий квартал вже досяг майже 60%, компанія прогнозує зростання доходу на 20% у річному вимірі. За даними LSEG, компанія очікує скоригований прибуток на акцію в четвертому кварталі на рівні 1,15–1,65 долара (медіана — 1,40 долара, що відповідає середньому прогнозу аналітиків у 1,39 долара). Перевага нафтопереробного заводу Delta Air Lines має перевагу відносно інших великих американських авіакомпаній — власний нафтопереробний завод біля Філадельфії, який, за прогнозами Снелла, цього року принесе 700 мільйонів доларів прибутку. "Це хеджування, якого більше не має жодна інша компанія", — зазначає він. Завод Monroe придбано у 2012 році для виробництва авіапального й інших продуктів. Хоча Delta Air Lines і надалі купує пальне за ринковими цінами для свого авіабізнесу, прибуток від переробки залишається всередині компанії. Коли різниця між ціною на сиру нафту та нафтопродукти зростає, це допомагає компанії зменшити витрати порівняно з тими, хто купує пальне на ринку. Однак це захист лише доти, поки маржа переробки залишається високою — у разі її падіння діяльність заводу може бути збитковою. Все ж такий захист лише частково пом’якшує вплив зростання вартості пального. Навіть якщо переробний завод дасть 40 центів вигоди на галоні, Delta Air Lines все одно очікує, що собівартість пального зросте з 3,61 долара за галон у третьому кварталі до 4,25 долара у четвертому. Снелл вважає, що витрати на пальне залишатимуться високими ще певний час. "Зрештою ціни впадуть. Але коли це станеться — ми не знаємо", — коментує він.
Ціни на криптовалюти
Більше


