
Omnicom Group (NYSE:OMC) за IV квартал 2025 року: перевищення очікувань по доходах

Глобальний рекламний гігант Omnicom Group (NYSE:OMC) опублікував результати за четвертий квартал 2025 календарного року,
Чи настав зараз час купувати Omnicom Group?
Omnicom Group (OMC) Основні підсумки IV кварталу 2025:
- Дохід: 5,53 млрд доларів проти оцінки аналітиків у 4,50 млрд доларів (27,9% зростання за рік, перевищення на 22,8%)
- Скоригований EPS: 2,59 долара проти очікування аналітиків у 2,94 долара (промах на 11,8%)
- Скоригований EBITDA: 928,9 млн доларів проти оцінки аналітиків у 1,27 млрд доларів (маржа 16,8%, промах на 27,1%)
- Операційна маржа: -17,7%, знизилась із 15,9% у тому ж кварталі минулого року
- Ринкова капіталізація: 21,39 млрд доларів
"Після успішного завершення придбання Interpublic 26 листопада ми зробили ключові кадрові та бренд-оголошення, оновили нашу стратегію розвитку підприємства та запустили нове покоління нашої платформи Omni для даних і технологій", — сказав Джон Врен, голова правління та генеральний директор Omnicom.
Огляд компанії
Завдяки великій мережі креативних агенцій, які допомогли створити деякі з найзапам’ятовуваніших рекламних кампаній в історії, Omnicom Group (NYSE:OMC) є стратегічною холдинговою компанією, яка надає рекламні, маркетингові й комунікаційні послуги багатьом найбільшим компаніям світу.
Зростання доходу
Аналіз довгострокової динаміки продажів компанії дає уявлення про її якість. Навіть слабкий бізнес може виділитися на один-два квартали, але першокласний зростає роками.
З доходом у 17,27 млрд доларів за останні 12 місяців Omnicom Group є гігантом у секторі бізнес-послуг і отримує вигоди від ефекту масштабу, що дає їй перевагу в дистрибуції. Це також дозволяє їй отримувати більший важіль на постійних витратах, ніж у менших конкурентів, і гнучкість у пропозиції нижчих цін.
Як видно нижче, продажі Omnicom Group за останні п’ять років росли пристойними 5,6% середньорічного темпу. Це свідчить, що її пропозиції викликали трохи більший попит, ніж у середньої компанії бізнес-послуг, що є корисним початковим пунктом для нашого аналізу.
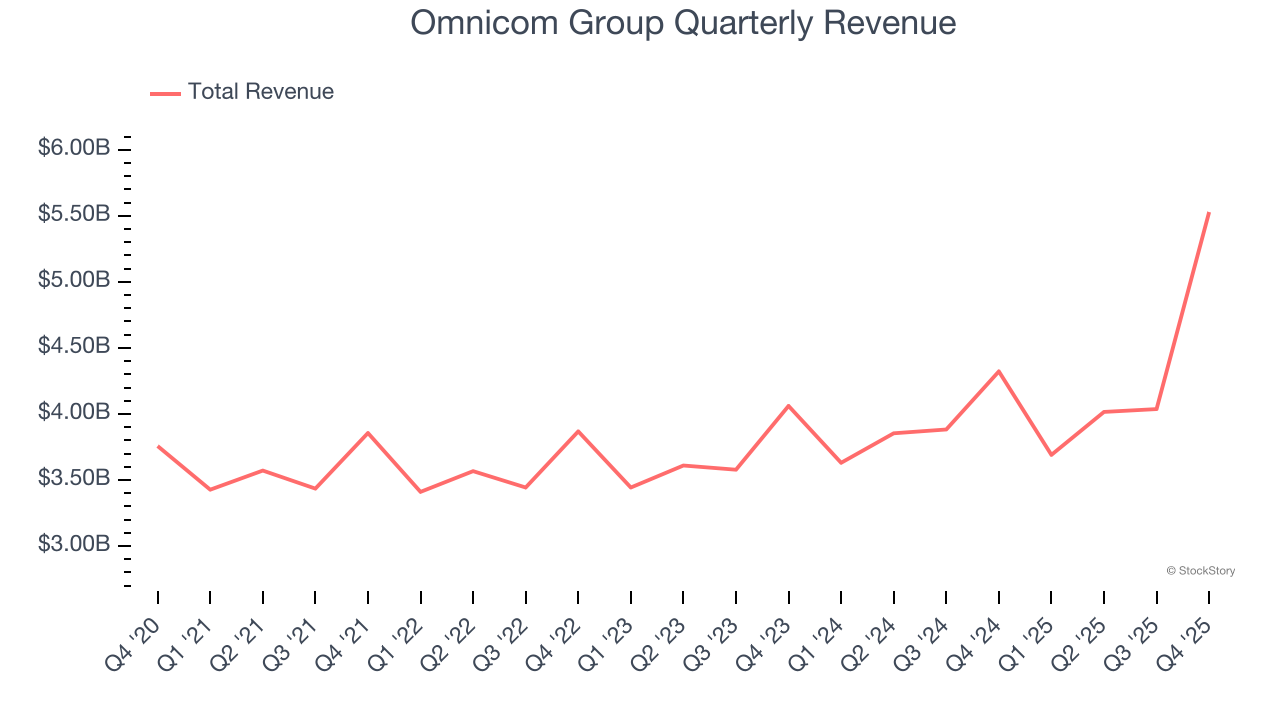
Довгострокове зростання — найважливіше, але в секторі бізнес-послуг п’ятирічний огляд може не врахувати нові інновації чи цикли попиту. Річний темп зростання доходу Omnicom Group за останні два роки склав 8,4%, що вище її п’ятирічного тренду, — це свідчить про прискорення попиту на її послуги.
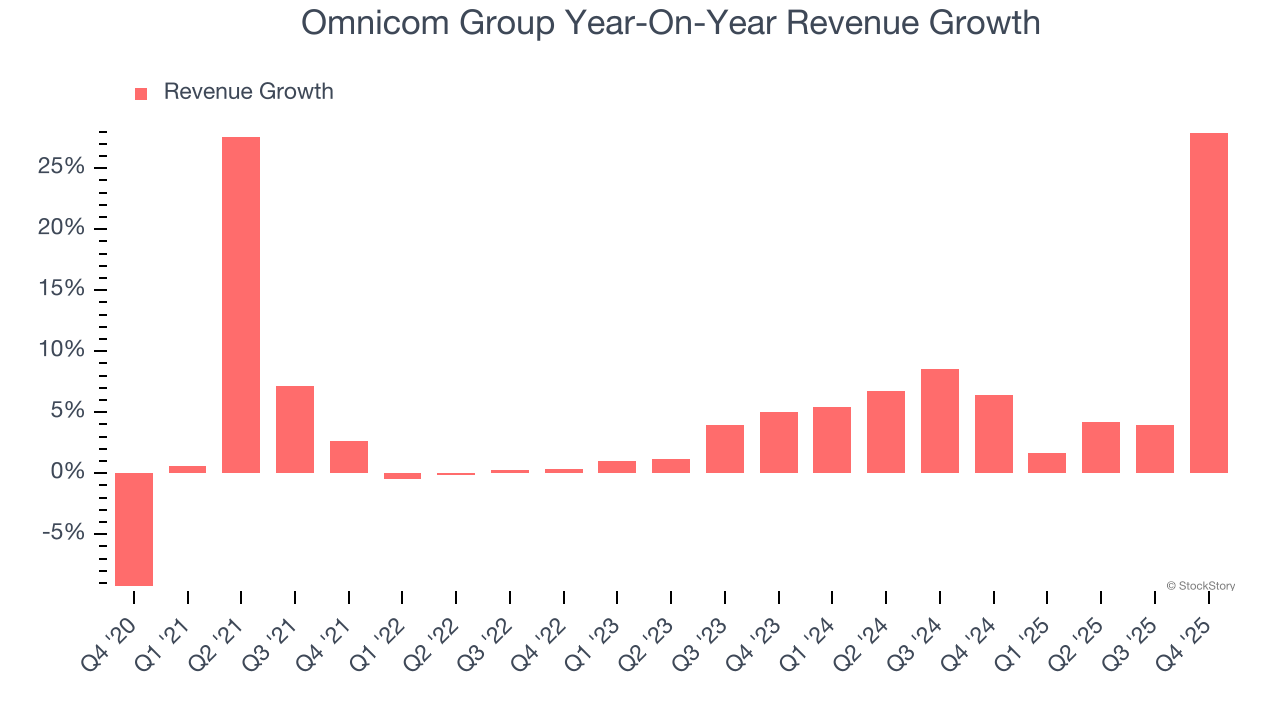
У цьому кварталі Omnicom Group зафіксувала потужне річне зростання доходу на 27,9%, а її дохід у 5,53 млрд доларів перевищив оцінки Wall Street на 22,8%.
На майбутнє аналітики очікують, що дохід зросте на 55,4% протягом наступних 12 місяців, що є покращенням у порівнянні з останніми двома роками. Такий прогноз вражає для компанії такого масштабу й означає, що її нові продукти й послуги забезпечать ще краще зростання виручки.
Програмне забезпечення змінює світ, і майже немає індустрії, яку воно не торкнулося б. Це стимулює зростаючий попит на інструменти, які допомагають розробникам програмного забезпечення у роботі, чи йдеться про моніторинг критичної хмарної інфраструктури, інтеграцію аудіо- та відеофункціоналу чи забезпечення стабільного потокового контенту.
Операційна маржа
Операційна маржа — це ключовий показник прибутковості. Уявіть це як чистий дохід — підсумковий результат — без урахування податків і відсотків за боргом, які менш пов’язані з основними аспектами діяльності.
Omnicom Group пристойно управляла витратами протягом останніх п’яти років. Компанія демонструвала середню операційну маржу 11,9%, що вище за середній показник у секторі бізнес-послуг.
Динаміка прибутковості показує, що операційна маржа Omnicom Group знизилась на 12,8 процентних пунктів за останні п’ять років. Це викликає питання щодо структури витрат компанії, оскільки зростання доходу мало би забезпечити їй кращий ефект масштабу та прибутковість.
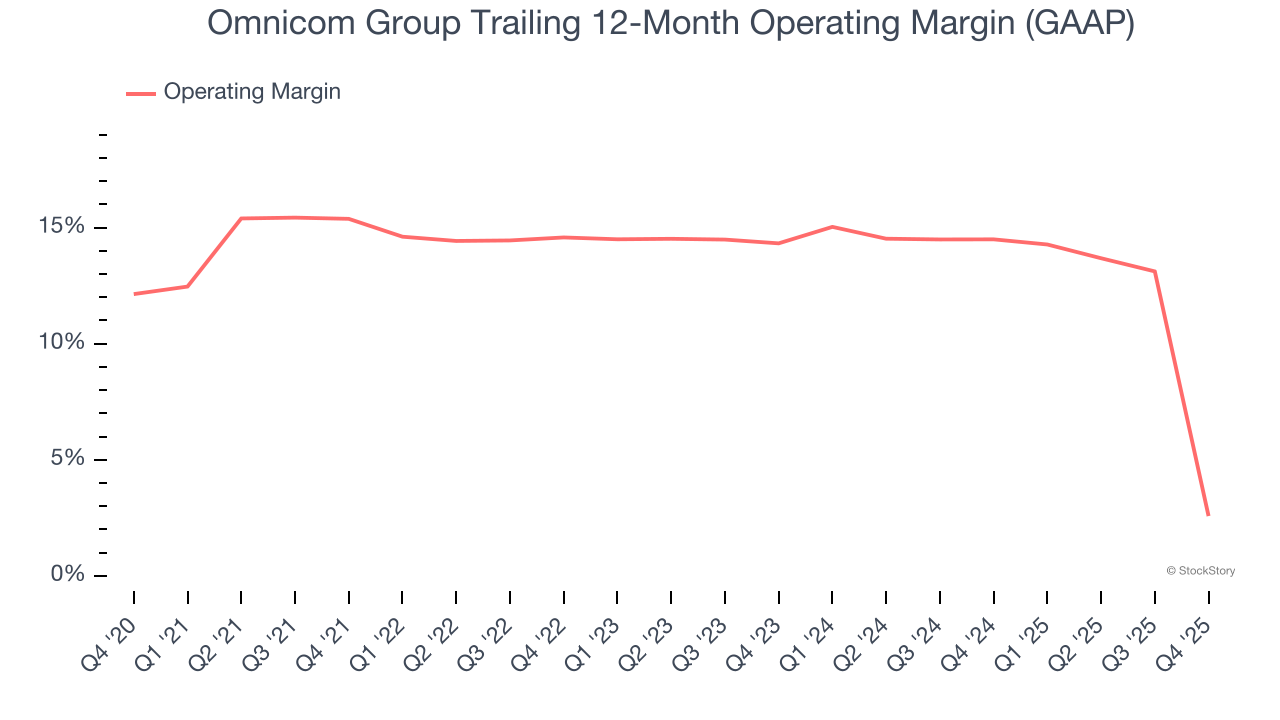
У цьому кварталі Omnicom Group продемонструвала операційну маржу -17,7%, що на 33,5 процентних пункти менше порівняно з минулим роком. Таке скорочення свідчить про меншу ефективність, оскільки витрати зростали швидше, ніж дохід.
Прибуток на акцію
Динаміка доходу пояснює історичне зростання компанії, але довгострокова зміна прибутку на акцію (EPS) показує прибутковість цього зростання — наприклад, компанія може штучно збільшити продажі через надмірні витрати на рекламу і просування.
EPS Omnicom Group зростав солідними 10,4% середньорічного темпу за останні п’ять років, що вище за 5,6% середньорічного зростання доходу. Однак до цього ми ставимося з обережністю, оскільки операційна маржа не покращилася, і компанія не викуповувала власні акції, отже, різниця виникла через зниження відсоткових витрат чи податків.
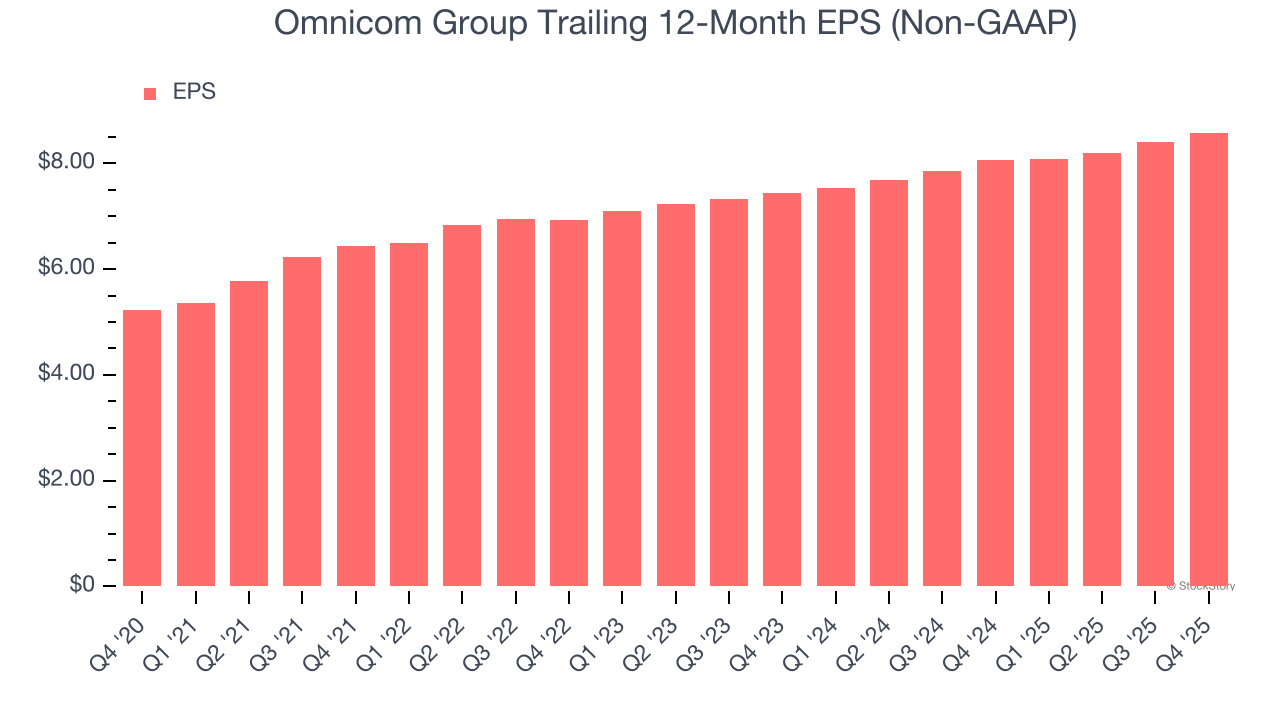
Як і щодо доходу, ми аналізуємо EPS за коротший період, щоб пересвідчитись, чи не пропустили зміни в бізнесі.
Для Omnicom Group його двохрічний річний темп зростання EPS становив 7,5%, що нижче п’ятирічного тренду. Ми сподіваємося, що зростання прискориться в майбутньому.
У четвертому кварталі Omnicom Group відзвітувала про скоригований EPS у 2,59 долара, що вище, ніж 2,41 долара за той же квартал минулого року. Незважаючи на річне зростання, цей показник не досяг очікувань аналітиків, але для нас важливіше довгострокове зростання скоригованого EPS, ніж короткострокові коливання. Протягом наступних 12 місяців Wall Street очікує, що річний EPS Omnicom Group зросте на 18,3% до 8,58 долара.
Основні висновки з результатів Omnicom Group за IV квартал
Ми були вражені тим, наскільки суттєво Omnicom Group перевищила очікування аналітиків щодо доходу цього кварталу. З іншого боку, EPS не дотягнув до прогнозів. Загалом це був більш м’який квартал. Акції залишилися без змін на рівні 71,52 долара одразу після звітування.
То чи варто інвестувати в Omnicom Group саме зараз? Якщо ви приймаєте це рішення, варто врахувати ширшу картину: оцінку, якості бізнесу та останні фінансові результати.
Відмова від відповідальності: зміст цієї статті відображає виключно думку автора і не представляє платформу в будь-якій якості. Ця стаття не повинна бути орієнтиром під час прийняття інвестиційних рішень.
Вас також може зацікавити
Після закриття ключового обхідного трубопроводу, повідомляється, що Саудівська Аравія прагне збільшити експорт сирої нафти через Ормузьку протоку.
Нафтопровід, що проходить зі сходу на захід Саудівської Аравії та був закритий після нападу минулого тижня, раніше транспортував до 5 мільйонів барелів нафти на добу. Міністр енергетики США заявив, що очікує швидке відновлення роботи цього нафтопроводу, проте регіональні чиновники стверджують, що відновлення може зайняти кілька тижнів. У серпні експорт нафти із Саудівської Аравії впав до 3 мільйонів барелів на добу, що є найнижчим показником за щонайменше дев’ять років, у вересні обсяги зросли. Іран заявив, що на прохання Саудівської Аравії відклав зустріч із питань судноплавства у районі Ормузької протоки, яку планували провести у понеділок цього тижня за участі країн Перської затоки. Трамп зазначив, що Іран дуже хоче та гостро потребує укладання угоди, і він вирішуватиме питання участі США, залишаючи двері відкритими для перемовин.
Хедж-фонди щойно відновили довгі позиції в технологічному секторі, але ключова підтримка Nasdaq вже почала слабшати
Індекс Nasdaq 100 наближається до нижньої межі багатомісячного коливального діапазону; фʼючерси пробили висхідну трендову лінію та 100-денну ковзаючу середню, що технічно послаблює ситуацію. Хедж-фонди раніше активно скуповували технологічні акції, висока концентрація позицій підсилює ризик зниження. Суперечки щодо безпеки AI та ризики енергозабезпечення створюють подвійний каталізатор. Якщо ключовий рівень підтримки не втримається, а рівень паніки на ринку залишиться низьким, волатильність може потребувати переоцінки.
Доходність 10-річних держоблігацій США перевищила 5%! "Пророк" попереджає: розпродаж ще не закінчено
Керівник відділу G10 стратегії Standard Bank Стівен Барроу, який у лютому цього року першим спрогнозував прибутковість 10-річних держоблігацій США на рівні 5%, підвищив прогноз їхньої прибутковості до 5,2% на кінець року та очікує подальшого зростання до 5,3% у першому кварталі 2027 року. Він зазначив, що тиск на ланцюги постачання, зміни клімату та обмеження імміграційної політики США для пропозиції робочої сили стають сильнішими, ніж раніше. Індекс долара США зріс за день максимально на 0,6% і, ймовірно, покаже найкращий одноденний результат із 17 червня.
Навіть у «бурі уповільнення AI» Kioxia планує залучити щонайменше $10 млрд через IPO у США
Повідомляється, що Kioxia розглядає можливість залучення 10 мільярдів доларів шляхом виходу на біржу в США.

Ціни на криптовалюти
Більше


