
Фінансування криптовалют зросло на 50% за 12 місяців, оскільки ринок домінують менша кількість більших угод

Фінансування крипто проєктів зросло майже на 50% у річному вимірі між березнем 2025 та березнем 2026, незважаючи на те, що кількість угод знизилася на 46%, оскільки венчурні фонди зосередили ставки на пізніх етапах та стратегічних мегараундах.
Огляд фінансування у криптосфері від Messari, яким поділився CEO компанії Eric Turner у неділю, показує, що середній розмір угоди за останні 12 місяців зріс до $34 мільйонів, що на 272% більше, ніж рік тому. Це сталося на тлі зниження кількості активних інвесторів на 34,5%, до 3,225.
«Концентрація капіталу сильно зміщена у бік пізніх етапів та стратегічних мегараундів», зауважили у Messari, зазначивши, що у лютому лише три команди збору коштів склали 44% із $795 мільйонів, зібраних за останній місяць.
Серед них — інвестиція Tether у $200 мільйонів у онлайн-маркетплейс Whop; збір $75 мільйонів для спортивно-орієнтованого прогнозного p2p-майданчика Novig у раунді фінансування серії B, який очолив Pantera Capital; та ARQ — латиномериканський фінтех-додаток, сфокусований на стейблкоїнах, який у середу залучив $70 мільйонів у серії B під керівництвом Sequoia Capital.
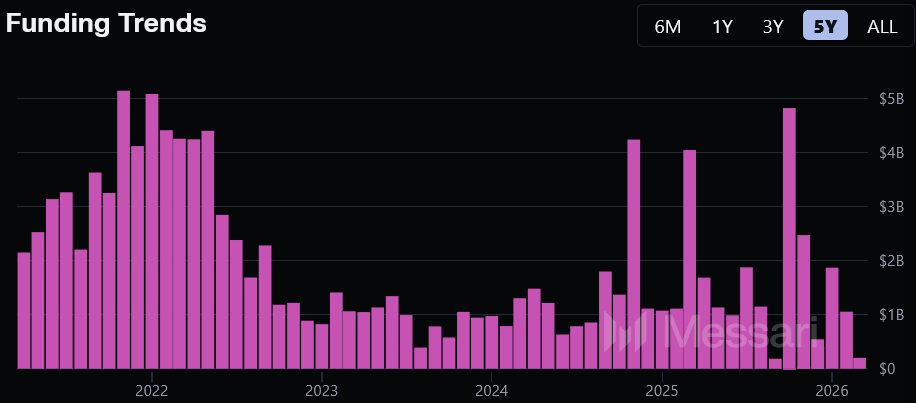
Ця цифра — $795 мільйонів — означає падіння на 65,3% порівняно з попередніми 30 днями.
Тернер відзначив, що окрім Dragonfly Capital, жоден із великих венчурних фондів не закривав нові раунди фінансування останнім часом, додавши, що «індустрія потребує свіжого капіталу».
Тим часом Coinbase Ventures, QUIBIC та Somnia були найбільш активними криптоінвесторами за останні три місяці, згідно з даними Messari.
Фінансування крипто-проєктів далеко від рівнів 2021-2022 років
Щомісячне фінансування крипто-проєктів значно охололо після піків у листопаді 2021 та травні 2022, коли обсяги стабільно досягали $4 мільярдів щомісяця.
Відтоді рубіж $4 мільярди доларів був досягнутий лише тричі. Деякі інвестори почали розширювати фокус у напрямку штучного інтелекту та високопродуктивних обчислень.
Пов’язане: Kalshi, Polymarket можуть оцінюватися у $20 млрд при потенційному фінансуванні: WSJ
Попри те, що більшість фінансування крипто спрямована на пізні етапи, у Messari зауважують, що ранні раунди «залишаються масштабними за обсягами, але фрагментованими».
Messari відзначає, що раунд фінансування Interstate на $1,5 мільйона у четвер об’єднав понад 15 учасників — від фірм на кшталт Bloccelerate VC до приватних інвесторів, таких як Sergey Gorbunov.
Журнал: Що таке «Network State» і чи є реальні приклади? Великі питання
Відмова від відповідальності: зміст цієї статті відображає виключно думку автора і не представляє платформу в будь-якій якості. Ця стаття не повинна бути орієнтиром під час прийняття інвестиційних рішень.
Вас також може зацікавити
Від шаленого зростання Token до 1,3 трильйона доларів США у секторі AI-серверів: повний вибух потужності AI-обробки, Dell та інші лідери входять у “золоту епоху об’єму, ціни й частки”
Такі світові лідери у виробництві кластерів AI-серверів, як Dell, одночасно отримують подвійний прибуток від швидкого розширення масштабів ринку AI-серверів та значного збільшення частки замовлень від основних корпоративних клієнтів і нових хмарних платформ у сфері AI хмарних обчислень, а не лише пасивно виграють від зростання цін на апаратне забезпечення.

Хвиля підвищення цін на GPU-хмарні сервіси: Nebius підняв ціну ще на 20%, постачальники обчислювальної потужності отримали перевагу в переговорах
З 1 жовтня компанія Nebius підвищує ціни на всі свої GPU-хмарні сервіси приблизно на 20%. Ціни на численні чипи, від H100 до B300, також підвищаться, і це вже другий раунд подорожчання за декілька місяців. Сукупне зростання цін на B300 досягає 56%. Прогнозований попит перевищує 24 місяці; клієнти масово скуповують обчислювальні потужності Blackwell, подекуди навіть погоджуючись на переплати на аукціонах. Дисбаланс між попитом і пропозицією AI потужностей змінює всю структуру переговорів у галузі, причому сила переговорної позиції поступово переходить на бік постачальників.


Ціни на криптовалюти
Більше


