
Які очікування від квартального звіту Alibaba? Збитки від миттєвої роздрібної торгівлі можуть зменшитися наполовину, а зростання хмарного бізнесу може перевищити 40%

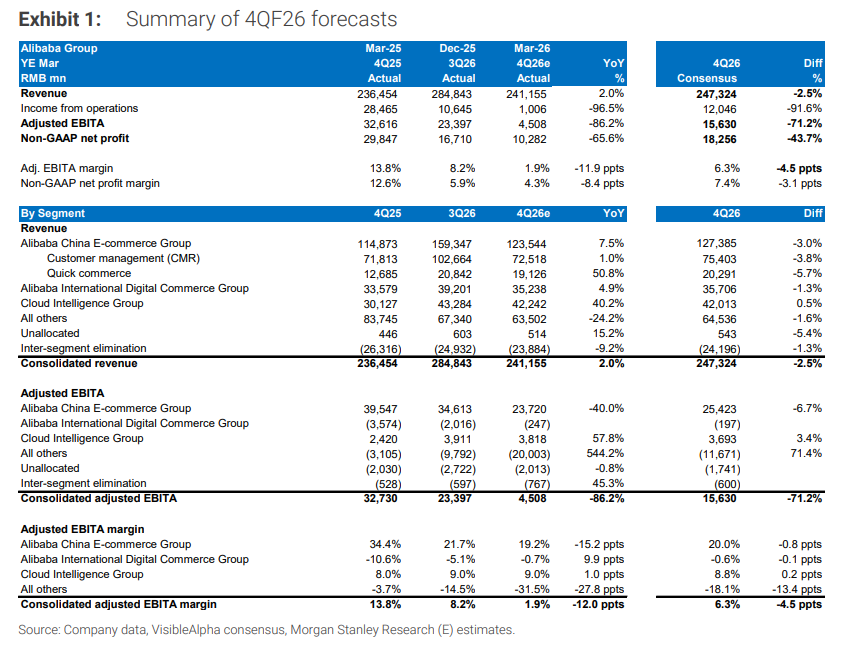
Alibaba опублікує результати за 4 квартал 2026 фінансового року (тобто 1 квартал 2026 року) у травні. Три великі інвестиційні банки — Morgan Stanley, HSBC, Nomura — щільно випускають аналітичні звіти напередодні фінансового звіту, і їхні основні оцінки значною мірою збігаються: зростання хмарного бізнесу, ймовірно, прискориться понад 40%, збитки на миттєвому ритейлі (QC) досягли чіткого переломного моменту, а постійні інвестиції в модель Qwen є головним тиском на результати цього кварталу.
Всі три установи зберігають рейтинг "купувати", діапазон цільової ціни складає від 172 до 200 доларів США, що при поточній ціні близько 120 доларів означає потенційний зростаючий простір понад 40%. Для інвесторів основне питання цього сезону полягає не у короткострокових прибутках, а чи зможе Alibaba виконати подвійні обіцянки: "скорочення збитків + прискорення хмари".
Прискорення хмарного бізнесу до 40%, монетизація MaaS як найбільший середньостроковий потенціал
Morgan Stanley прогнозує, що доходи Alibaba Cloud у 4 кварталі зростуть з 36% минулого кварталу до понад 40%, а рентабельність EBITA залишиться стабільною на рівні 9%.
Два основні драйвери: підвищення цін на хмарні сервіси підтримує зростання у короткостроковій перспективі, а MaaS (Model-as-a-Service) формує середньострокову стратегію — установи очікують, що частка доходів MaaS зросте з поточних менше 10% до понад 50% упродовж п’яти років, а довгострокова мета керівництва щодо рентабельності EBITA у хмарному бізнесі становить 20%, що значно перевищує поточний рівень, який коливається на високих одиничних значеннях.
Частка використання token Qwen на китайському корпоративному ринку вже зросла з 18% у першій половині 2025 року до 32% у другій половині року, що є найвищим серед усіх моделей.
Дані HSBC показують, що у лютому 2026 року у Qwen App було 223 мільйони місячних активних користувачів, 30-денний коефіцієнт утримання користувачів становив 39%, і корпоративна перевага постійно зміцнюється.
Чітка дорожня карта зниження збитків у миттєвому ритейлі, "пік війни" вже пройдено
Morgan Stanley оцінює збитки миттєвого ритейлу у 4 кварталі приблизно в 18 мільярдів юанів, що менше ніж 22 мільярди юанів минулого кварталу.
Керівництво чітко ставить ціль скоротити річні збитки у FY27 вдвічі порівняно з FY26 (Morgan Stanley оцінює збитки QC у 2026 фінансовому році приблизно в 86 мільярдів юанів, ціль на 2027 рік — близько 43 мільярдів юанів), у FY28 ще раз вдвічі менше, а у FY29 досягти точки беззбитковості.
Nomura також прогнозує, що збитки QC у FY27 скоротяться до близько 43 мільярдів юанів. Всі три установи погоджуються, що "найінтенсивніша стадія війни" миттєвого ритейлу вже завершена — Alibaba, зміцнивши ринкову частку, переключає стратегію з "захоплення частки" на "підвищення ефективності", що також принесе певне полегшення для бізнесу Meituan Delivery.
Прискорення зростання CMR, бухгалтерські коригування створюють візуальні зміни
Інвестиційні банки прогнозують, що доходи від управління клієнтами (CMR) китайського е-комерс підрозділу Alibaba у 4 кварталі виростуть приблизно на 7% рік до року за порівняними показниками, що значно перевищує 1% минулого кварталу — підтверджуючи позитивний вплив покращення споживчих даних у січні—лютому.
Однак з цього кварталу Alibaba класифікуватиме платформені стимули для топових продавців як "вирахування" з витрат на маркетинг у CMR, тому за звітним стандартом зростання CMR складає лише близько 1%. HSBC оцінює, що це коригування додає близько 6 процентних пунктів до різниці у темпах зростання.
Виключаючи миттєвий ритейл, EBITA e-commerce підрозділу очікується на рівні попереднього року, що значно покращує падіння на близько -7% у минулому кварталі.
Діапазон цільової ціни трьох великих банків — 172–200 доларів США, монетизація AI все ще недооцінена
Цільові ціни трьох установ відрізняються, але логіка покупки збігається.
Morgan Stanley зберігає рейтинг "overweight" і цільову ціну 180 доларів, засновану на DCF-моделі (WACC 10%, постійний темп зростання 3%), що відповідає 23-кратному non-GAAP P/E у FY28 — це значно перевищує поточну оцінку (близько 16 разів). Також прогноз EBITA на FY26 та FY27 знижено відповідно на 7% і 12%, відображаючи більші інвестиції у Qwen, ніж очікувалось.
HSBC знизив цільову ціну з 180 доларів до 172 доларів через збільшення припущень щодо збитків "інших бізнесів". Nomura залишає цільову ціну на рівні 200 доларів, що відповідає приблизно 20-кратному P/E у FY28.
Загальний консенсус трьох інституцій: шляхи монетизації AI стають все більш очевидними, графік скорочення збитків миттєвого ритейлу вже визначений, а поточна оцінка досі недостатньо враховує ці дві основні логіки.
~~~~~~~~~~~~~~~~~~~~~~~~
Відмова від відповідальності: зміст цієї статті відображає виключно думку автора і не представляє платформу в будь-якій якості. Ця стаття не повинна бути орієнтиром під час прийняття інвестиційних рішень.
Вас також може зацікавити
"Яструбове підвищення ставок"! Walsh "велика зміна"
Федеральна резервна система США у вересні одноголосно підвищила ставку на 25 базисних пунктів; Вотш реалізував яструбину політику згідно своїх попередніх заяв і чітко зазначив, що поточні фінансові умови не є жорсткими, а це підвищення ставки лише знімає "часткову м'якість", риторика була жорсткою. UBS вважає, що політична реакція Вотша значно відрізняється від попередника — він став чутливішим до інфляції та шоків з боку пропозиції, проявляє набагато менше занепокоєння щодо ринку праці, а розраховує на вищий поріг для застосування рестриктивної політики. Ризики явно зміщені в бік тривалого збереження високих ставок.
CITIC Securities: підвищення ставки Federal Reserve у вересні відповідає очікуванням, ціна на нафту стає ключовим чинником у майбутньому, цього року можливо ще одне підвищення ставки на 25 б.п.
Подальший темп і масштаб підвищення ставок Федеральної резервної системи значною мірою залежать від цін на нафту. CITIC Securities очікує, що цього року Федеральна резервна система підвищить ставку ще на 25 базисних пунктів, а наступного року, ймовірно, не буде змін.

ФРС «підвищила ставку, як і очікувалось», але ринок цікавить: «скільки разів це ще буде?»
Аналітики вважають, що Волш наголошує на уважному спостереженні за інфляційними тенденціями, а до жовтневої зустрічі буде лише один місяць даних, чого недостатньо для формування "тенденції" для ухвалення рішень, тому у грудні ймовірні подальші дії. Діаграма точок демонструє, що 16 чиновників очікують ще одне підвищення ставки цього року, але дохідність 10-річних держоблігацій США перевищила 5%, і трейдери очікують більш жорсткий курс, ніж офіційна діаграма точок.
У "точковій діаграмі" Федеральної резервної системи знову стало на одну точку менше, Волш і далі відмовляється окреслювати маршрут для ринку
У найновішій діаграмі, оприлюдненій 16 вересня, з’явилося лише 18 точок. Відсутня точка належить голові Федеральної резервної системи Кевіну Волшу. Це вже другий раз поспіль, коли Волш відмовляється залишати свій прогноз на діаграмі.

Ціни на криптовалюти
Більше


