
Чи настав переломний момент для долара? 2024 рік vs 2026 рік

Ранковий FX
Минулої п’ятниці оприлюднені дані по нонфарм у липні виявилися набагато слабкішими, що призвело до зниження долара та дохідності американських державних облігацій. І тригер, і поведінка ринку нагадують літо 2024 року — в основних економічних факторах, зовнішніх умовах інтервенції щодо ієни та технічному аналізі є багато схожостей.
Схожість 1: Ослаблення ринку праці
В обох випадках імпульсом для руху стали липневі дані по нонфарм, які не виправдали очікувань.
2 серпня 2024 року нонфарм показав лише 114 тисяч нових робочих місць, значно менше очікуваних 175 тисяч; рівень безробіття зріс з 4,1% до 4,3%, прямо активував “правило Сама”, що швидко посилило занепокоєння щодо рецесії американської економіки. Додатково Бюро статистики праці переглянуло дані за минулий рік на 818 тисяч нижче, створивши сприятливе поле для Fed щодо початку зниження ставок.
7 серпня 2026 року липневий нонфарм несподівано знизився на 23 тисячі, значно гірше очікуваних 80 тисяч; сумарна корекція даних за травень-червень склала мінус 10,3 тисячі, тримісячний середній показник — лише 20 тисяч, базові показники зайнятості очевидно охолонули. Однак за даними домашніх опитувань рівень безробіття вже другий місяць поспіль знижується до 4,1%, що вказує на відсутність масових скорочень.
Схожість 2: Зміна очікувань щодо ставки Fed
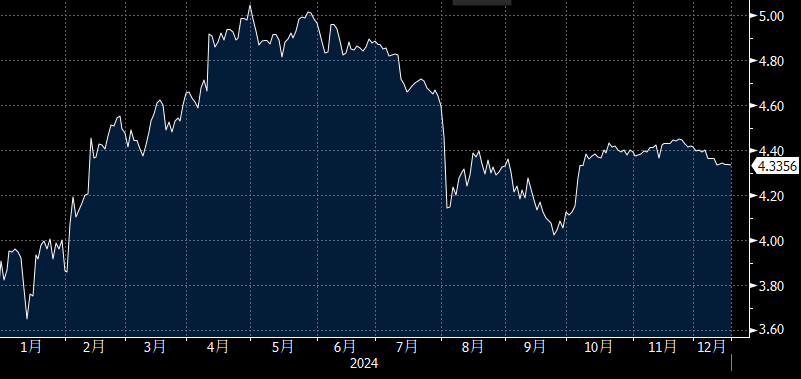
Очікування зниження ставки 2024: 7 разів → 1 раз → 5 разів, фактичне сумарне зниження за рік склало 100 б.п. (вересень 50 б.п., листопад 25 б.п., грудень 25 б.п.)
Надто “голубине” ціноутворення: На початку 2024 року ринок цінив зниження ставки на кінець року максимум на 170 б.п.
Переоцінка в “ястребиний” бік: Проте через несподіване зростання інфляції та стійкість ринку праці очікування зниження ставки постійно переносились, до червня 2024 року ринок прогнозував лише одне зниження за рік
Знову поворот до “голубиного”: У липні–вересні 2024 року ослаблення ринку праці, спад інфляції у комплексі з чітким сигналом Пауелла на Jackson Hole допомогли Fed неочікувано знизити ставку на 50 б.п. у вересні
Графік 1: Ринок ф'ючерсів на ставки у 2024 році — очікування до завершення року
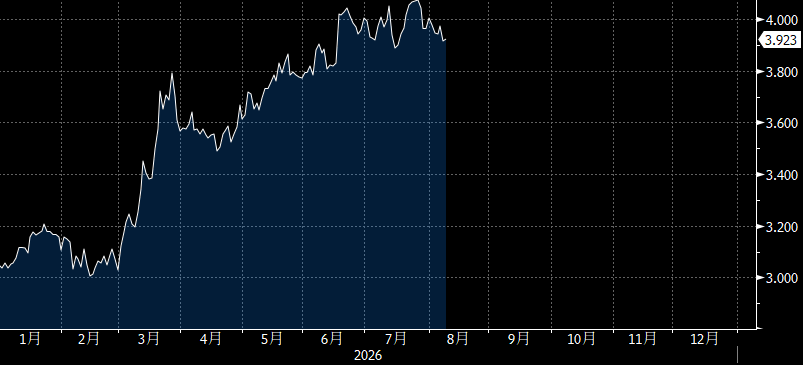
Очікування щодо зміни ставки у 2026: Зниження 2 рази → підвищення 2 рази
Очікування підвищення ставки постійно зростали: Через геополітичний конфлікт США-Іран та зростання цін на нафту, збільшення попиту на промислові товари будівництвом AI-потужностей, інфляція в США зростала, і ринок змінив свою позицію від прогнозу зниження ставки на підвищення.
Але після негативного нонфарму очікування підвищення ставки не дуже впали, здебільшого через занепокоєння щодо інфляції: У 2024 році інфляція стабільно знижувалась, забезпечивши Fed впевненість у зниженні ставки; натомість зараз інфляція залишається високою, базовий PCE за липень рік до року 3,3%, що у комплексі зі слабким ринком праці формує стагфляцію й підвищує складність для Fed “голубиного” розвороту.
Графік 2: Ринок ф'ючерсів на ставки у 2026 році — очікування до завершення року
Схожість 3: Інтервенція щодо курсу ієни
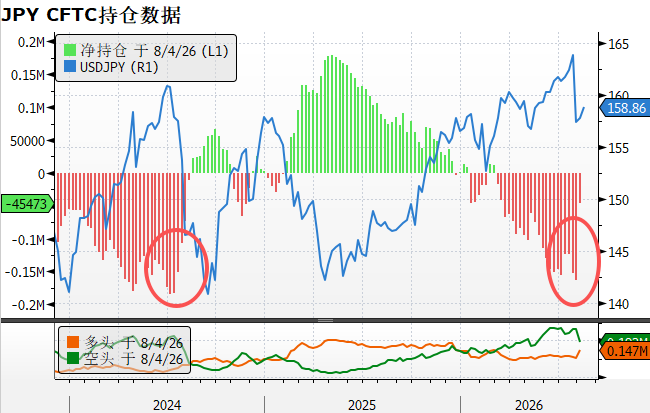
У липні 2024 року, після того як CPI за червень у США виявився нижчим очікуваних, BOJ скористався ослабленням долара задля інтервенції на ринок ієни, “продавив” довгі позиції по USDJPY та сприяв фазовому падінню долара.
Після засідання FOMC у липні 2026 року США й Японія розпочали спільну інтервенцію щодо курсу, що спричинило масове закриття торговельних позицій carry trade по ієні, тимчасово створивши тиск на індекс долара.
Графік 3: CFTC — велике скорочення “коротких” позицій по ієні
Схожість 4: Скорочення великих “довгих” позицій по долару
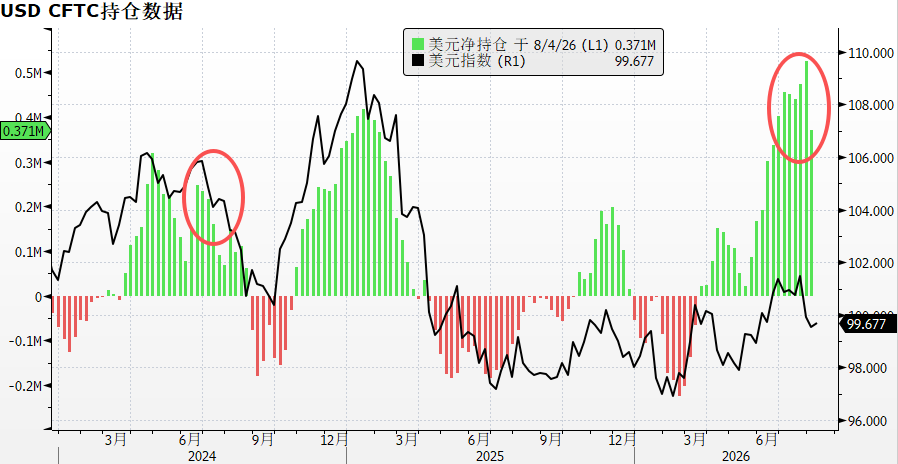
Згідно CFTC, улітку 2024 та 2026 років чисті довгі позиції по долару знижувалися з високих значень, проте у 2026 році такі позиції були ще більш масивними.
Графік 4: Зниження великих “довгих” позицій по долару
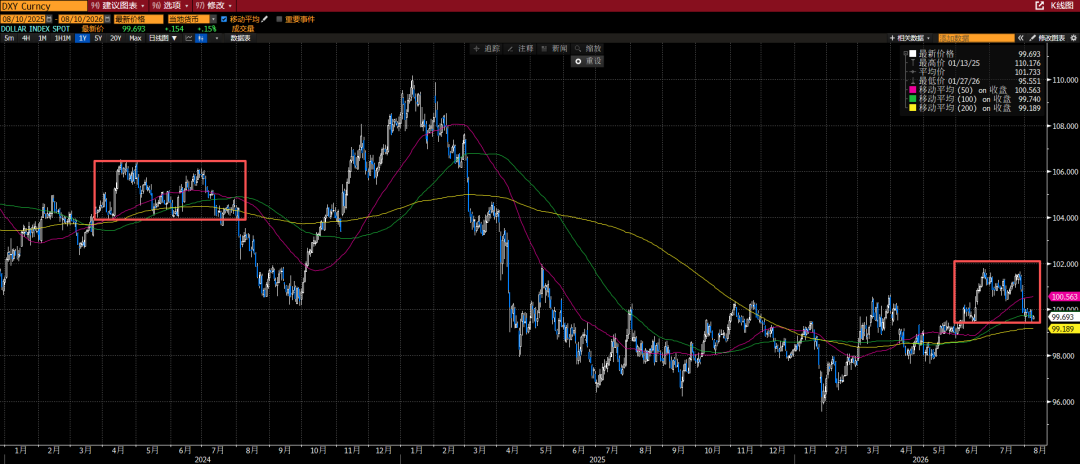
Схожість 5: Доларовий індекс формує “подвійний пік” у технічному аналізі
У 2024 році доларовий індекс формує “подвійний пік” біля рівня 106, після пробою лінії шиї 104 у серпні продовжує падіння; за липень–вересень долар знизився сумарно на 6% від максимуму.
У 2026 році доларовий індекс формує “подвійний пік” біля 101,8, зараз коливається біля підтримки 99,5; якщо цей рівень буде пробитий, очікується подальше падіння.
Графік 6: Динаміка індексу долара: 2024 проти 2026
Підсумок:
У 2024 та 2026 роках фіксуються сигнали ослаблення зайнятості, але відмінність полягає в інфляції.
2024 рік — типовий цикл економічного охолодження, інфляція стабільно знижувалась до цілі у 2%, слабкість ринку праці дала Fed ідеальний шанс перейти до пом’якшення політики;
А у 2026 році, попри охолодження економічних даних, рівень інфляції залишається високим, разом із розбіжностями всередині FOMC щодо “ястребиної” позиції, Fed не може легко розвернутись до “голубиного” режиму. Саме тому нинішня реакція долара на негативний нонфарм обмежена.
Далі оприлюднені 12 серпня дані по CPI за липень стануть вододілом для подальших тенденцій. Якщо інфляція суттєво знизиться, доларовий індекс після пробою лінії підтримки “подвійного піка” та 200-денної середньої на рівні 99,2 може перейти у стійкий низхідний тренд.
Відмова від відповідальності: зміст цієї статті відображає виключно думку автора і не представляє платформу в будь-якій якості. Ця стаття не повинна бути орієнтиром під час прийняття інвестиційних рішень.
Вас також може зацікавити
Волтер Шинний Кіготь, борговий ринок повірив: крива прибутковості державних облігацій США вирівнюється, ставки на підвищення відсоткових ставок зростають
Ринок облігацій демонструє дедалі більшу впевненість у тому, що голова Федеральної резервної системи Кевін Волш виконає свою обіцянку щодо стримування інфляції — наразі рівень інфляції вже п’ятий рік поспіль перевищує цільовий показник, визначений керівниками.

"Яструбове підвищення ставок"! Walsh "велика зміна"
Федеральна резервна система США у вересні одноголосно підвищила ставку на 25 базисних пунктів; Вотш реалізував яструбину політику згідно своїх попередніх заяв і чітко зазначив, що поточні фінансові умови не є жорсткими, а це підвищення ставки лише знімає "часткову м'якість", риторика була жорсткою. UBS вважає, що політична реакція Вотша значно відрізняється від попередника — він став чутливішим до інфляції та шоків з боку пропозиції, проявляє набагато менше занепокоєння щодо ринку праці, а розраховує на вищий поріг для застосування рестриктивної політики. Ризики явно зміщені в бік тривалого збереження високих ставок.
CITIC Securities: підвищення ставки Federal Reserve у вересні відповідає очікуванням, ціна на нафту стає ключовим чинником у майбутньому, цього року можливо ще одне підвищення ставки на 25 б.п.
Подальший темп і масштаб підвищення ставок Федеральної резервної системи значною мірою залежать від цін на нафту. CITIC Securities очікує, що цього року Федеральна резервна система підвищить ставку ще на 25 базисних пунктів, а наступного року, ймовірно, не буде змін.

ФРС «підвищила ставку, як і очікувалось», але ринок цікавить: «скільки разів це ще буде?»
Аналітики вважають, що Волш наголошує на уважному спостереженні за інфляційними тенденціями, а до жовтневої зустрічі буде лише один місяць даних, чого недостатньо для формування "тенденції" для ухвалення рішень, тому у грудні ймовірні подальші дії. Діаграма точок демонструє, що 16 чиновників очікують ще одне підвищення ставки цього року, але дохідність 10-річних держоблігацій США перевищила 5%, і трейдери очікують більш жорсткий курс, ніж офіційна діаграма точок.
Ціни на криптовалюти
Більше


