
Тимчасове відновлення довіри до Федеральної резервної системи США

Morning FX
По-перше, він підтвердив зобов’язання тримати 2% PCE як постійну ціль по інфляції. (Тлумачення: Це знімає занепокоєння ринку щодо зміни цільових параметрів політики Федеральної резервної системи США і ефективно стабілізує очікування ринку.)
По-друге, дані за ядром PCE та CPI за останні місяці, хоч і краще очікувань, не свідчать про суттєве поліпшення основної тенденції, а поточні фінансові умови не є обмежувальними. (Тлумачення: Залишилася опція підвищення ставки у вересні, але без випереджаючих орієнтирів, а рішення залежить від даних по зайнятості й CPI за серпень.)
На мою думку, "жорстка" позиція Волша спрямована на підтримку авторитету Федеральної резервної системи США та виправлення комунікаційної помилки на липневому засіданні, а не прямий сигнал про підвищення ставки у вересні.
Після липневого засідання FOMC ринок тлумачив, що Федеральна резервна система США почала враховувати інші інфляційні показники та боялась ризику неконтрольованої інфляції, що спричинило значне підвищення довгострокових дохідностей після липневого засідання FOMC. Останнім часом спочаткуБейсонет оголосив про плани Міністерства фінансів щодо викупу державних облігацій США,а Волш на словах стабілізував ринок, співпрацюючи для утримання зростання довгострокових процентних ставок.
Судячи по ринковій реакції після Джексон-Гоул, короткострокові ставки різко підвищилися, а довгострокові залишалися досить стабільними, спред між 30Y та 2Y знизився на 10 bp, повернувшись до рівня перед липневим засіданням FOMC. Крива дохідності американських держоблігацій вирівнюється, індекс долара зростає, золото різко падає — по суті, йде торгівля відновленням кредиту долара США.
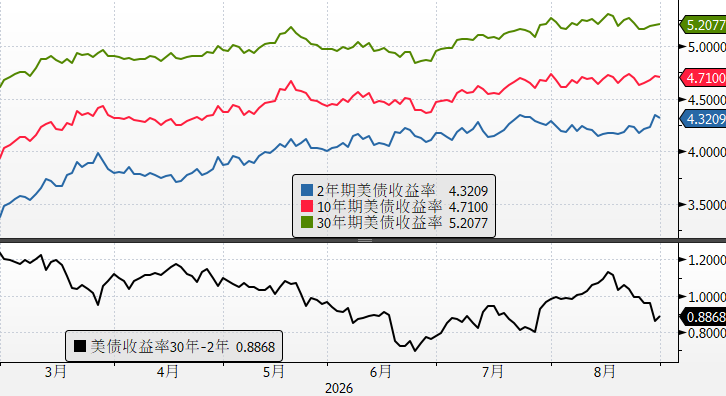
Щодо підвищення ставки у вересні — рішення залежатиме від даних; якщо не буде одночасно сильних даних щодо зайнятості і CPI, то підвищення в вересні можуть і не робити. Основна причина — дуже серйозна ситуація із боргом у США, що створює ще більший тиск перед середньостроковими виборами.
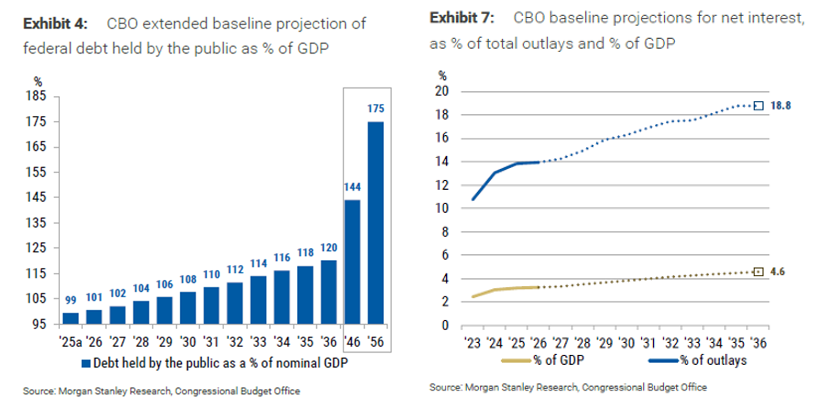
Зараз державний борг США вже досяг 40 трлн доларів. Бюджетне бюро Конгресу США (CBO) прогнозує, що через 10 років співвідношення федерального боргу до ВВП США складе 175%. Чиста витрата на відсотки як частка ВВП зросте з 3.3% у 2026 році до 4.6% у 2036 році при незмінній базовій ставці, а підвищення ставки ще більше посилить боргове навантаження.
Дивлячись у майбутнє, ключовим буде цей п’ятничний звіт по зайнятості.
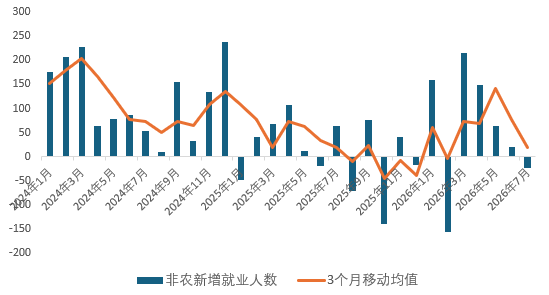
Бюро статистики праці США минулої п’ятниці опублікувало результатипопередньої базової річної ревізії по непрофільних робочих місцях: залишок по непрофільній зайнятості станом на березень 2026 — знижено на 79 тисяч; для 2025 року — знижено на 862 тисяч, для 2024 — на 598 тисяч, тобто цьогорічна ревізія менша.
В цілому, ринок праці суттєво охолоджується: у липні непрофільні — мінус 23 тисячі, середнє за останні три місяці — майже нульове. Зараз очікування ринку — збільшення непрофільних на 55 тисяч, рівень безробіття — 4,2%.
1) З початку серпня всі дані ринку праці покращуються: кількість нових заявок на допомогу з безробіття тримається на низькому рівні після пандемії; тижнева статистика ADP стабілізується; різні опитування показують зростання числа робітників, індекс зайнятості PMI у сфері послуг S&P піднявся до найвищого рівня з січня 2025 року.
2) Ризик зниження — наймають штат і місцеві органи влади, через бюджетний тиск і скорочення федеральних виплат галузь освіти може зберігати слабкість як у липні.
3) Вплив від скасування політики тимчасового захисту (TPS): близько 300 тисяч іммігрантів втратять тимчасові дозволи на роботу, що, за оцінками, призведе до зменшення чисельності непрофільних робочих місць у серпні приблизно на 25 тисяч. Це разовий негативний вплив від зміни політики.
Якщо дані будуть відповідати узгодженим очікуванням (55‑60 тисяч), це відповідає заяві Волша про "стійкість" ринку праці, і ймовірність підвищення ставки у вересні складатиме 40%‑60%, тобто шанс — 50 на 50.
Якщо зростання робочих місць буде менше 30 тисяч, ринок перенесе очікування підвищення ставки, а індекс долара може впасти нижче 99.
Якщо показник перевищить очікування понад 80 тисяч, ймовірність підвищення ставки у вересні може зрости до понад 80%, і до кінця року очікуватиметься два підвищення, індекс долара повернеться вище 100.
Щодо торгівлі:
1)Очікується, що до виходу даних по зайнятості ринок буде обережним, а на валютному ринку долар торгуватиметься у діапазоні, чекаючи напрямку від звіту.
2)Поточна ціна за підвищення ставки на короткострокові ставки вже врахована досить повністю, ринок оцінює, що протягом року ставка підвищиться на 57 пунктів. Якщо у вересні справді підвищать ставку, це лише переносить очікування раніше, і співвідношення ризику/доходу коротких ставок долара покращується.
3)Азіатські валюти в понеділок показали незалежну динаміку, були дуже сильними. USDCNY і USDJPY майже повернулися до рівня перед п’ятничною заявою, KRW пробив позначку 1370 та досяг нового максимуму з липня минулого року. Очікується, що до кінця року курс юаня буде переважно зростаючим, а якщо долар знову підніметься, це буде хороша можливість для закриття високих позицій.
Відмова від відповідальності: зміст цієї статті відображає виключно думку автора і не представляє платформу в будь-якій якості. Ця стаття не повинна бути орієнтиром під час прийняття інвестиційних рішень.
Вас також може зацікавити
"Мессі AI" знову отримує підтримку! Palantir (PLTR.US) довгострокові оптимісти повторюють логіку оцінки в трильйон доларів, "великий ведмідь" і роздрібні інвестори не погоджуються
Ден Айвс знову озвучив теорію оцінки Palantir у трильйон доларів, однак великий ведмідь Беррі та настрої роздрібних інвесторів залишаються песимістичними.

Сьогодні ввечері майже гарантоване підвищення ставки Федеральної резервної системи США, ринок уважно слідкує за заявами Walsh: чи буде сигнал про подальше підвищення ставки?
Справжнє занепокоєння ринку полягає в тому, скільки підвищень процентних ставок ще залишилось цього року, що покаже графік точкових прогнозів, а також чи посилить Волш сигнал про подальше жорстке грошово-кредитне регулювання. Citi прогнозує, що це буде "голубине підвищення ставки"; Goldman Sachs прямо вказує на відсутність достатніх економічних підстав для підвищення ставки; Standard Chartered вважає саме підвищення ставки політичною помилкою. Якщо буде натяк на послідовне посилення політики, це може спричинити вибух на ринку; найбільший ризик полягає в "неочікуваній відмові від підвищення ставки", що може викликати кризу довіри та різкий обвал фондового ринку.

Розміщення центрів обробки даних AI привертає увагу інвесторів! Акції Qualcomm (QCOM.US) піднялися до двомісячного максимуму
Завдяки зростаючій впевненості інвесторів у стратегічному входженні Qualcomm до інфраструктури дата-центрів штучного інтелекту (AI), цей виробник чипів отримує все більше уваги.

Ціни на криптовалюти
Більше


