
Колективний контрнаступ азіатських валют

Morning FX
З липня азійські валюти, такі як корейський вон, тайванський долар і японська єна, почали послідовно зміцнюватися, і нахил зміцнення вона та єни є найстрімкішим за останні роки.Азійські валюти змінили багаторічну слабкість,лише за два місяці зміцнилися майже на 10%, швидко виправивши надмірно недооцінений стан.
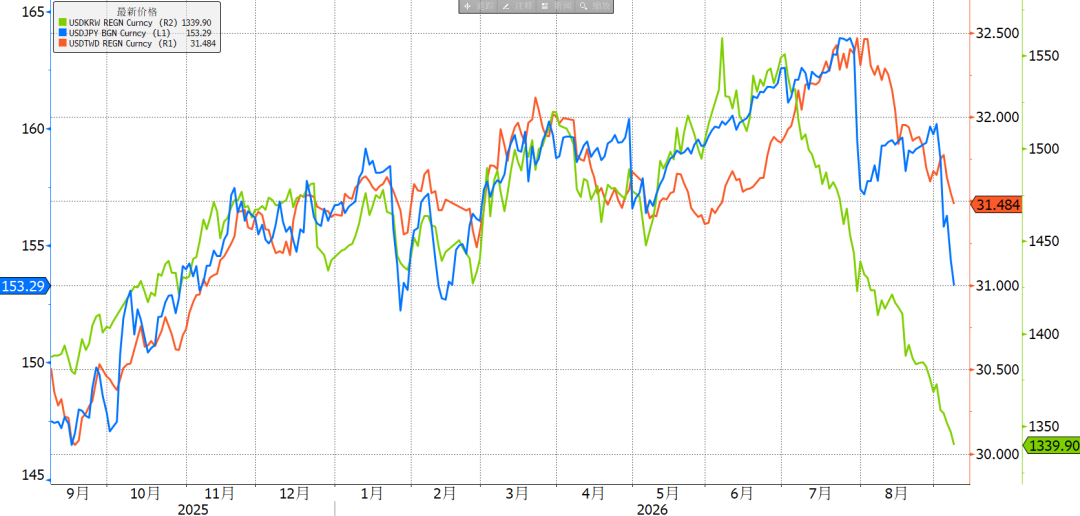
Ілюстрація: Колективне зміцнення азійських валют
За стабільного індексу долара США та однакової реакції глобальної монетарної політики таке значне зміцнення валюти в Японії і Кореї,є колективним поверненням до рівня, що відповідає фундаментальним показникам.
1. Після вона прискорилося закриття коротких позицій по єні
Цього року ми неодноразово обговорювали дивне розходження між сильними фундаментальними показниками Японії та Кореї та слабкою валютою. На фоні виробництва, що підтримується AI, торговий профіцит Японії і Кореї зростає вже не перший рік, фондові ринки стрімко зростають, централі банки перебувають у фазі жорсткої політики, а спред процентних ставок із США суттєво скоротився. Інфляція і зростання зарплат збільшуються, економіка на найкращому рівні за останні роки, але курси валют Японії та Кореї продовжують оновлювати мінімальні значення. Зокрема USD/JPY і USD/KRW досягали історичних максимумів 163 та 1560 відповідно, традиційні макроекономічні моделі виявились недієвими.
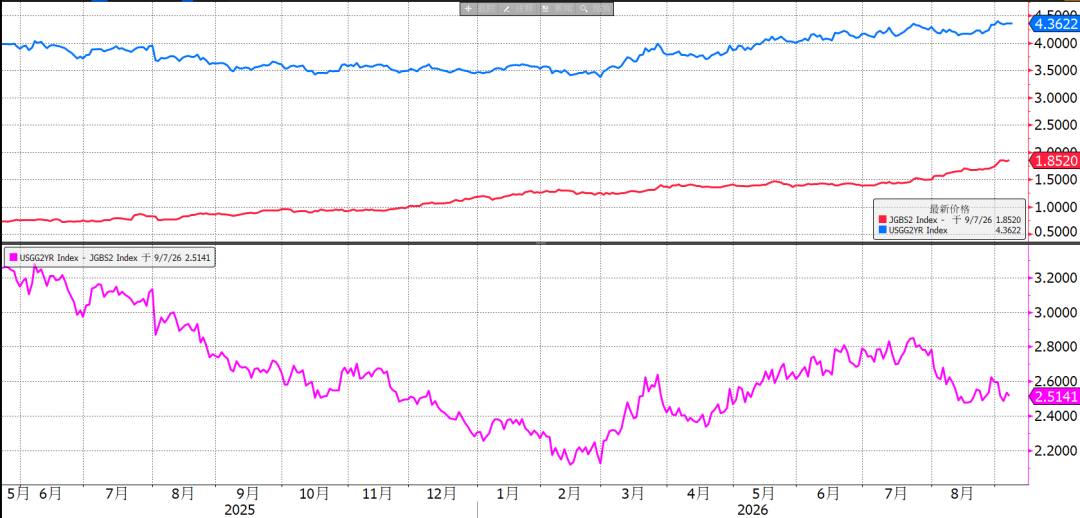
Ілюстрація: Спред міждвохрічними облігаціями Японії та США знизився з максимуму
Причину можна пояснити лише структурними протиріччями. Понад 50% акцій на корейському фондовому ринку належать іноземцям, а після зростання відбулися масові розпродажі через регулятивні вимоги, що створило тиск на вон; щодо єни – ринок побоюється фіскальних проблем і впевнений, що банк Японії не наважиться значно підвищити ставки. Капітал продовжував виходити, а компанії не були зацікавлені конвертувати валюту, і навіть за такого привабливого обмінного курсу не поспішали хеджувати ризики.
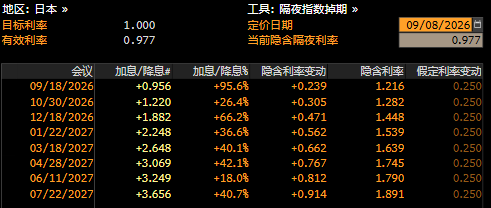
Ілюстрація: Очікується ще одне підвищення ставки Банком Японії цього року
Чим більше розрив, тим швидше закриваються короткі позиції після зміни настроїв. Банк Японії прискорив підвищення ставок, що безпосередньо поставило під сумнів підвалини Carry Trade. Суверенні фонди змінили орієнтацію, очікується сповільнення відтоку капіталу. Коли все більше учасників ринку усвідомлять ризики зміцнення єни, спекулянти залишають ринок першими, змушуючи компанії переходити до масового обміну валюти. Подібне вже було з юанем минулого року і з воном два місяці тому.
2. Наступним буде юань?
Єна, вон і тайванський долар вже суттєво зміцнилися, а юань залишається стабільним, і сценарій такий же: повільне зміцнення. Можливо, тому що юань порівняно з іншими азійськими валютами зростав значно раніше і сильніше, і цей процес триває вже півтора року, нинішня хвиля зміцнення запізнюється.
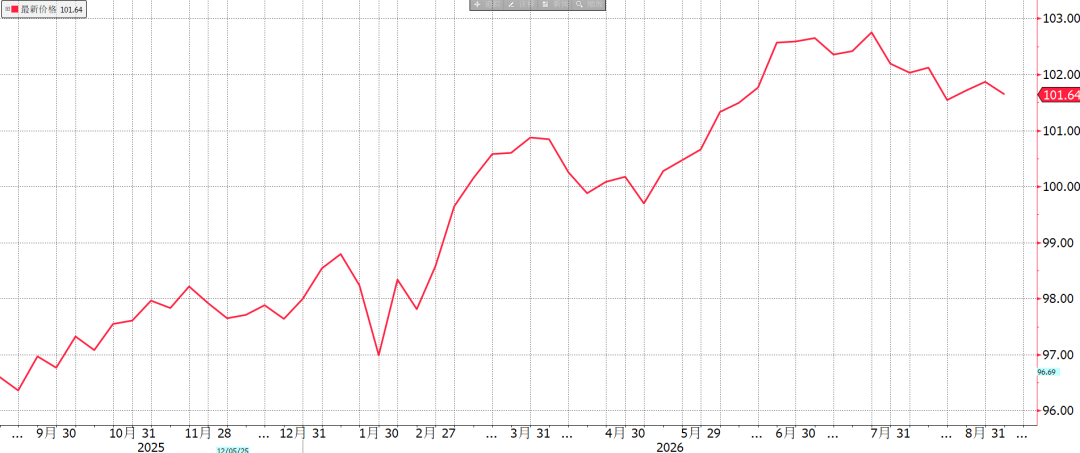
Ілюстрація: Індекс CFETS і досі на високому рівні
З фундаментальної точки зору, торговий профіцит Китаю перевищує показники Японії та Кореї, але рівень внутрішньої економічної активності та відсоткові ставки досі залишаються низькими. Центральний курс орієнтує коливання обмінного курсу юаня в межах розумно збалансованого рівня, і в найближчий час швидке зміцнення за сценарієм Японії та Кореї малоймовірне.
3. Підсумки
(1) Колективне зміцнення азійських валют є швидкою корекцією їхньої попередньої недооцінки і поверненням до рівня, визначеного фундаментальними чинниками.
(2) Оскільки для юаня цикл зміцнення почався раніше й триває довше, у цій хвилі він відстає від інших азійських валют. Надалі ймовірно повільне зміцнення за власною траєкторією.
Відмова від відповідальності: зміст цієї статті відображає виключно думку автора і не представляє платформу в будь-якій якості. Ця стаття не повинна бути орієнтиром під час прийняття інвестиційних рішень.
Вас також може зацікавити
Anthropic співпрацює з компанією RUM Group (RUM.US), пов’язаною з Trump! Потенційний конфлікт інтересів через контракт на обчислювальні потужності вартістю 13.7 billions доларів
Anthropic підписала з RUM Group шестирічний контракт на обчислювальні потужності загальною вартістю 13.7 billions доларів. Тісні зв'язки RUM Group з Трампом викликають занепокоєння щодо конфлікту інтересів.

Історичні дані показують, що одноразове підвищення ставки недостатньо для завершення бичачого ринку; повний цикл жорсткої монетарної політики є справжньою загрозою.
З 1945 року індекс S&P 500 пережив 12 ведмежих ринків із падінням понад 20% та ще 4 глибокі корекції з відкатом від 18% до 20%. З них 6 випадків відбулися безпосередньо після циклів підвищення ставок, що призвели до рецесії, ще два не були пов’язані ані з зростанням ставок, ані з рецесією. Goldman Sachs вважає, що ринок уже врахував численні очікування підвищення ставок; Morgan Stanley застерігає, що зростання прибутковості може спровокувати корекцію; JPMorgan більше звертає увагу на ціни на нафту та прибутковість.
Коливання акцій США | Corning (GLW.US) впала на понад 8% перед відкриттям торгів, планує збільшити випуск акцій для залучення до 2 мільярдів доларів
Компанія оголосила про нову програму випуску акцій, яка може залучити до 2 мільярдів доларів.

Ціни на криптовалюти
Більше


