
Індекс PMI виробничого сектору єврозони у вересні досяг 52-місячного максимуму, відновлення попиту спричинило повторний тиск інфляції

Відновлення виробничого сектору єврозони продовжує набирати обертів, проте супутній ціновий тиск ускладнює ринкову оцінку майбутнього курсу монетарної політики Європейського центрального банку.
У четвер S&P Global опублікувала індекс менеджерів закупівель (PMI) єврозони у виробничому секторі за вересень, який зріс до 52,9 — це найвищий рівень з травня 2022 року, третє поспіль місячне зростання, і вище попередньої попередньої оцінки у 52,7.
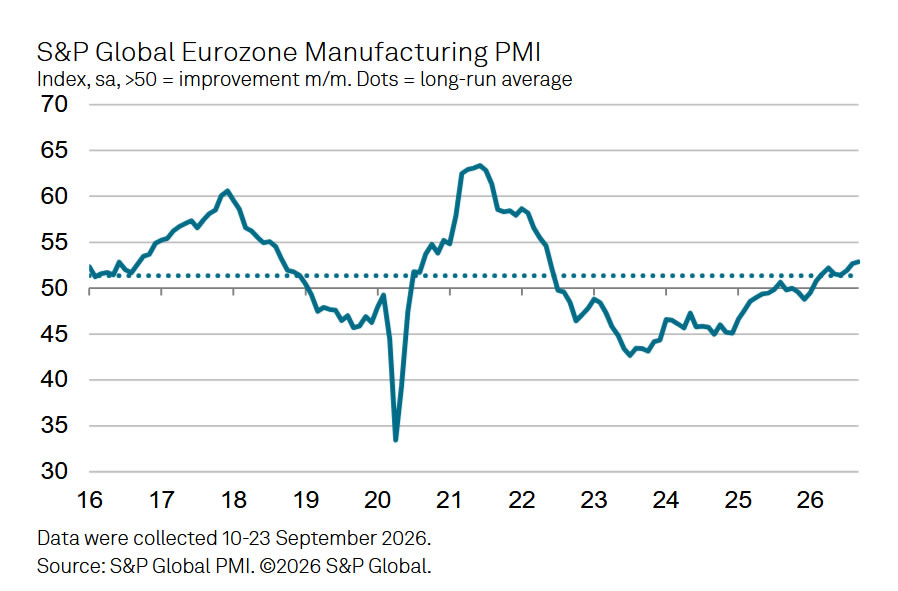
Темпи зростання нових замовлень найшвидші з березня 2022 року, експортні замовлення зростають другий місяць поспіль, що свідчить про перше за понад чотири з половиною роки стале пожвавлення зовнішнього попиту. Водночас інфляція витрат на вхідні ресурси та відпускних цін вперше з травня прискорилася; офіційна статистика, як очікується, покаже, що у вересні інфляція у єврозоні піднялася до 3,6%, найвищого рівня з вересня 2023 року.
Поновлення цінового тиску вже залишило помітний слід у ринкових очікуваннях щодо процентних ставок. Поточне ціноутворення ринку вказує, що Європейський центральний банк підвищить ставку тричі до середини 2027 року. Головний економіст з питань бізнесу S&P Global Chris Williamson зазначає, що попит на споживчі товари продовжує знижуватися, а підвищення вартості життя досі стримує витрати домогосподарств: "У такій ситуації, подальше прискорення зростання витрат на вхідні ресурси та відпускних цін викликає занепокоєння та підсилює спекуляції на ринку щодо нових підвищень ставки з боку ЄЦБ".
Відновлення прискорюється, індекс випуску сягає 55-місячного максимуму
Індекс виробничого випуску у вересні зріс з 53,3 до 53,6, сягнувши 55-місячного максимуму, що сигналізує про посилення зростання виробництва.
Географічний охват цього відновлення також істотно розширився. Усі вісім економік єврозони, що беруть участь у дослідженні, зафіксували значення індексу понад 50 — це перше повне зростання за понад чотири роки. Лідирують Нідерланди, за ними йдуть Ірландія та Австрія; Німеччина і Греція також демонструють стійке зростання; Іспанія, Франція і Італія показують відносно помірні темпи підйому.
Підприємницькі настрої також зміцнилися — індекс ділової довіри зріс до семимісячного максимуму. Вперше з квітня спостерігається зростання відкладених замовлень, активізація закупівельної діяльності, дещо збільшилася тривалість постачань від постачальників, але ступінь затримки найменша з лютого.
Провідну роль відіграє попит на інвестиційні товари, AI і оборонні витрати — головні рушійні сили
Chris Williamson підкреслює, що ключовим драйвером цього етапу розширення виробничого сектору є попит на інвестиційні товари, особливо на машини та обладнання, а темпи зростання виробництва відповідної капітальної продукції сягнули максимуму з моменту відновлення після пандемії COVID-19.
За його словами, ця тенденція переважно відображає підвищення попиту на обладнання для штучного інтелекту та оборонної сфери. На цьому тлі попит на споживчі товари залишається слабким, а високі витрати на життя й надалі стримують споживчу активність.
Позитивні зміни спостерігаються й на ринку праці. Після понад трьох років скорочень у виробничому секторі у серпні розпочалося зростання зайнятості, а у вересні спостерігалося його подальше, хоча й незначне, розширення, що свідчить про поширення відновлення з виробництва на найм і розширення виробничих потужностей.
Ціновий тиск зростає знову, очікування підвищення ставки ЄЦБ посилюються
Попри загальну картину відновлення, повернення інфляційних ризиків стає ключовим фактором уваги ринку. У вересні інфляція витрат на вхідні ресурси та відпускних цін прискорилися — вперше з травня, хоча їхній приріст залишається нижчим за піки, зафіксовані раніше цього року.
Офіційні дані по інфляції мають бути опубліковані у п’ятницю; ринкові очікування — зростання інфляції у єврозоні у вересні з 3,2% у серпні до 3,6%. Якщо це справдиться, це стане найвищим рівнем з вересня 2023 року.
Очікування ринку щодо політики ЄЦБ вже скориговані відповідно: наразі прогнозується три підвищення ставки до середини 2027 року. Поєднання відновлення виробництва й цінового тиску створює для ЄЦБ ще складнішу дилему при виборі напрямку грошово-кредитної політики.
Відмова від відповідальності: зміст цієї статті відображає виключно думку автора і не представляє платформу в будь-якій якості. Ця стаття не повинна бути орієнтиром під час прийняття інвестиційних рішень.
Вас також може зацікавити
Виробничий сектор США розширюється вже дев'ятий місяць поспіль! У вересні ISM PMI трохи знизився до 54,5, нові замовлення зросли, але тиск витрат знову підвищується.
У вересні американський виробничий сектор продовжив зростати, хоча темпи зростання дещо сповільнилися; сильний попит і стале зростання замовлень залишаються підтримкою для виробництва.
Ціни на криптовалюти
Більше


