
Прогноз фінансового звіту JPMorgan (JPM) за третій квартал: перевірка стійкості торгівлі інвестиційного банку на тлі високої бази
 2026/10/12 06:57
🔥 Радар гарячих точок американського фондового ринку вже запущено! 3 основні напрями американського фондового ринку + 6 вибраних акцій + 7 календар важливих подій, які можливості має американський ринок цього тижня? Натисніть посилання щоб побачити всі 22 напрями торгівлі на одному зображенні→
1. Огляд ключових пунктів для інвестування
JPMorgan Chase оголосить результати за третій квартал фінансового року 2026 перед відкриттям американського ринку 13 жовтня 2026 року. Консенсусний прогноз на Уолл-стріт: дохід близько 5,119 млрд доларів (+10.3% річний приріст), скоригований прибуток на акцію близько 5.90 долара (+16.4% річний приріст). За аналогічний період минулого року дохід склав 4,643 млрд доларів, а EPS — 5.07 долара. Раніше компанія заявила, що інвестиційно-банківські збори та доходи від Markets мають досягти середньо-високого двозначного приросту рік до року. Цей фінансовий звіт поєднується з високою волатильністю банківського сектору, тож ринок зосереджує увагу на тому, чи зможуть ключові бізнеси перевищити очікування після високої бази, стабільності чистих процентних доходів, а також як компанія управляє кредитами та витратами.
2. Чотири основні фокуси
Фокус 1: Чи зможуть загальний дохід та EPS зберегти традицію перевищення очікувань
JPMorgan Chase традиційно демонструє значну здатність перевищувати прогнози. У другому кварталі результати були значно вищими за очікування (дохід 5,735 млрд доларів, EPS 7.70 долара), поточний прогноз більш помірний. Якщо фактичні дані значно перевищать консенсус, а прогноз буде позитивним, це ще раз підтвердить прибуткову стійкість компанії у середовищі ставок і ринку та підтримає відновлення оцінки.
Фокус 2: Реалізація середньо-високого двозначного приросту у інвестиційних банківських та Markets бізнесах
Управлінці раніше прогнозували, що у третьому кварталі і збори інвестиційного банкінгу, і доходи від Markets зростуть на середньо-високий двозначний рівень рік до року. У другому кварталі доходи від Markets склали 1.21 млрд доларів (+35% рік до року). Незважаючи на те, що глобальна активність M&A сповільнюється, компанія підкреслила, що потік операцій залишається сильним і спостерігається широке зростання за продуктами та географією. Ефективність цього напрямку прямо визначає якість не-процентних доходів та довіру до стійкості Wall Street бізнесу.
Фокус 3: Стабільність чистих процентних доходів (NII) та прогноз на весь рік
У другому кварталі NII склала 2,56 млрд доларів (+10% рік до року), без врахування Markets — 2,37 млрд доларів (+4% рік до року). Ринок буде спостерігати за впливом вартості депозитів, зростанням кредитування та ставками на чисту процентну маржу. Якщо NII стабільна та річний прогноз підвищено, це зміцнить базу прибутковості компанії як основного банківського рушія; за явного тиску може з'явитися занепокоєння щодо уповільнення зростання.
Фокус 4: Якість кредитного портфеля та регулювання витрат
Забезпечення кредитів та тенденції щодо непрацюючих кредитів — ключові точки для банківських акцій. У другому кварталі кредитні витрати були під контролем, але ринок все ж слідкує, чи є маргінальне погіршення якості споживчих і комерційних кредитів. Також, чи контрольовані витрати (особливо зарплати, пов'язані із торгівлею) у середовищі високого доходу, це впливатиме на маржу та очікування капітаврентабельності.
3. Співіснування ризиків та можливостей
Каталізатори зростання:
- Загальний дохід та EPS значно перевищують консенсус, а річний прогноз NII або ключового бізнесу підвищено.
- Приріст зборів інвестиційного банкінгу та доходів від Markets досягає або перевищує середньо-високий двозначний рівень, підтверджуючи стійкість торгових та M&A операцій.
- Кредитні витрати нижчі за очікування, NII стабільна, витрати добре регулюються.
Ризики зниження:
- Результати лише відповідають або трохи нижчі за консенсус, темпи зростання сповільнюються після високої бази.
- Доходи від Markets або інвестбанкінгу нижчі за прогноз, або помітна тенденція до скорочення потоку операцій.
- Збільшення кредитних відрахувань чи тиск на NII, разом із зростанням витрат понад очікування.
4. Рекомендації щодо торгових стратегій
Логіка для лонгів: Якщо ключові дані перевищують очікування, а менеджмент робить позитивний прогноз щодо NII, інвестбанкінгу та торгового бізнесу, це посилить впевненість у якості прибутків JPMorgan Chase та капіталовіддачі, підтримуючи відновлення ціни акцій.
Ризик для шортів: Якщо дані слабкі, прогноз обережний або підвищуються кредитні витрати, можлива короткострокова фіксація прибутку, особливо на фоні підвищеної волатильності у банківському секторі.
Ключові дані:
- Загальний дохід та темпи зростання рік до року
- Показники зборів інвестбанкінгу та доходів від Markets
- Чисті процентні доходи (з включенням/без включення Markets) та річний прогноз
- Динаміка кредитних відрахувань та тенденція непрацюючих кредитів
Тактична записка (на кінець торгової сесії 9 жовтня $332.99):
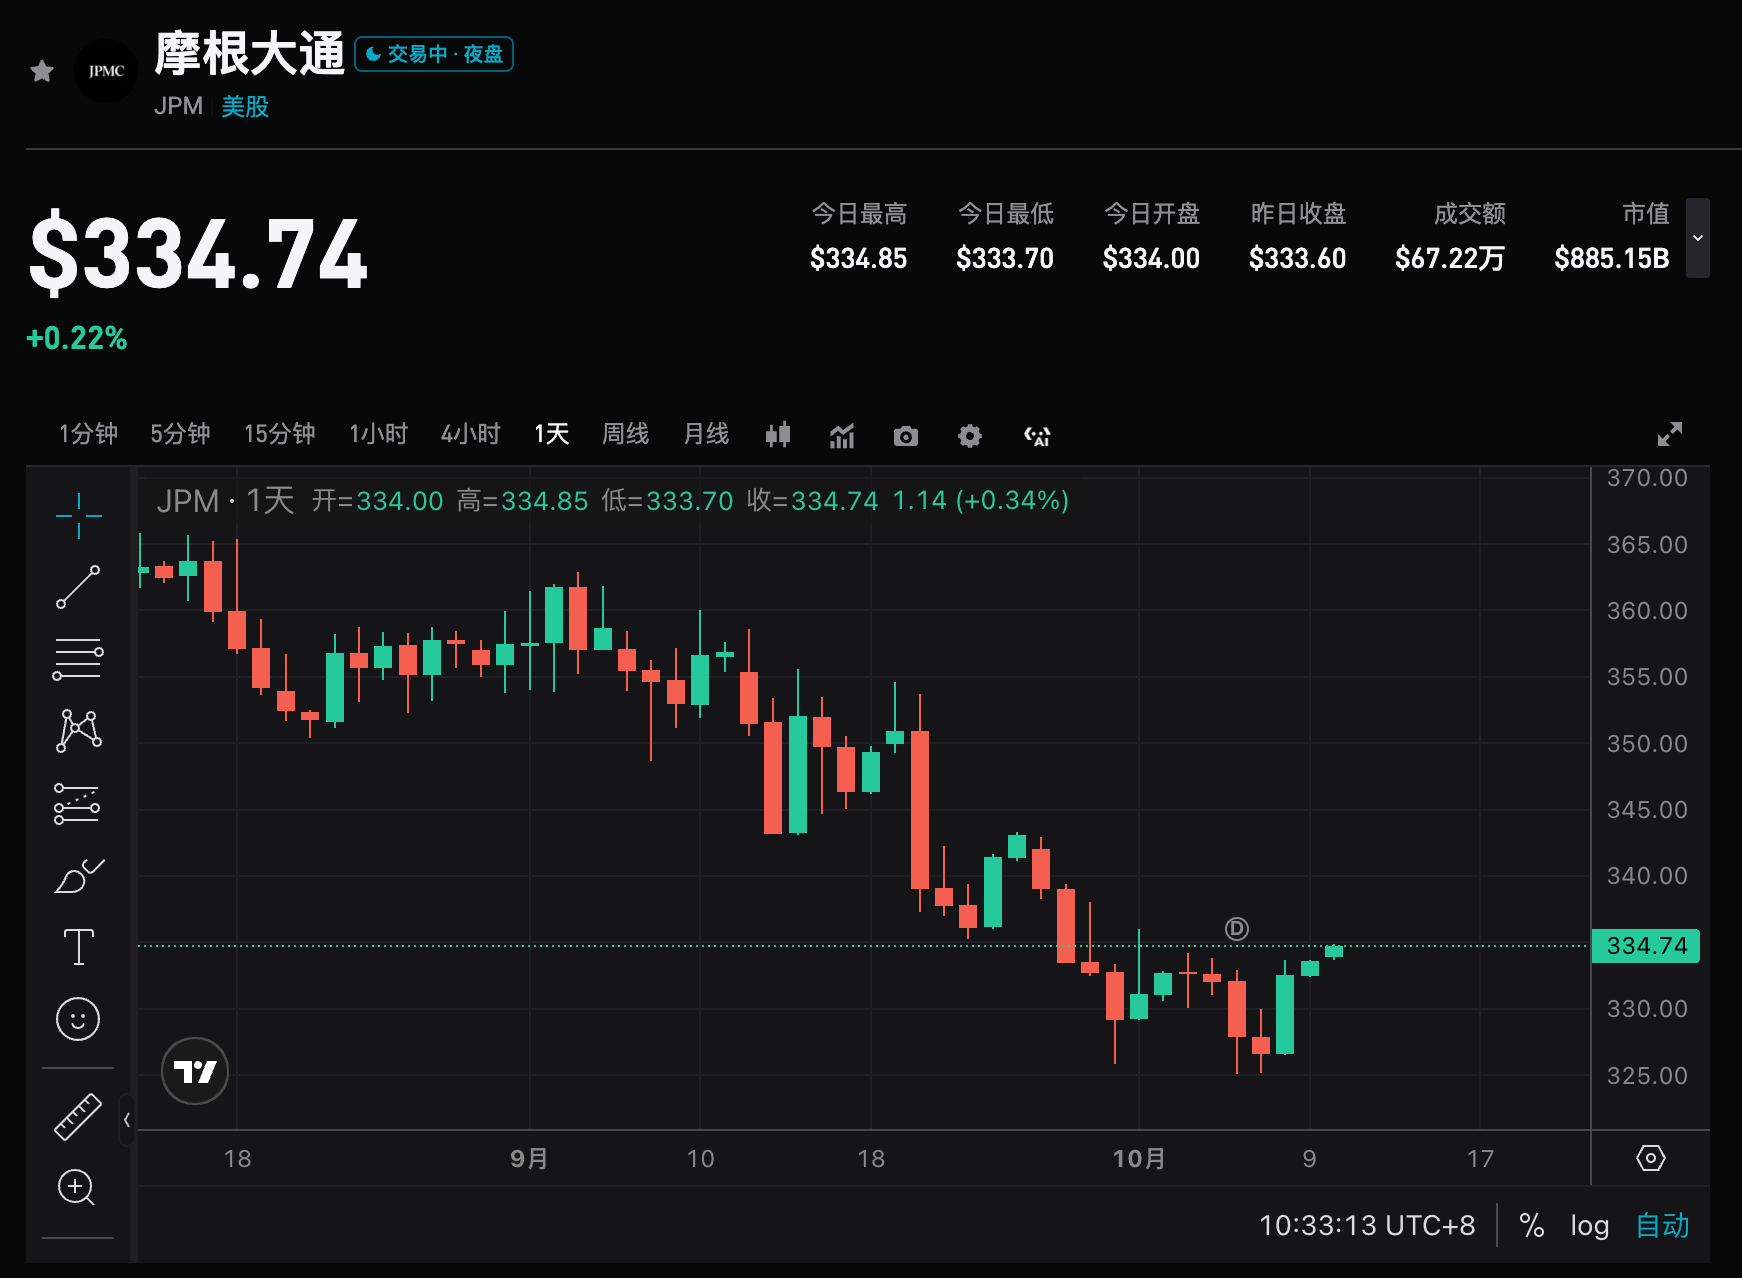
- Перед фінансовим звітом: Акції відкотилися від вересневих максимумів у діапазоні приблизно 355–360 до нещодавніх коливань у рамках 325–334, 9 жовтня закрилися на рівні 332.99. 50-денна середня лінія знаходиться в районі 350, утворюючи очевидний опір зверху; 200-денна середня співпадає з 322, забезпечуючи підтримку знизу. Співвідношення ризику й доходу перед подією є помірним, ймовірна волатильність за опціонами близько ±3.1%–±3.6% (приблизно діапазон 321–345). Контролюйте розмір позиції, торгуйте невеликим обсягом, уникайте лонгів з левереджем нижче 325.
- Лонговий сценарій: Закриття вище 340–345, підтвердження підтримки на 330–332. Зверху дивіться на рівні 350 і 360. Стоп можна поставити на 325 або, залежно від ризикової толерантності, знизити до 320 (зона 200-денної середньої).
- Шорт/хедж сценарій: Якщо після гепу акція не повертається на 330–332 або не вдається пробити 340. Знизу орієнтири — 325 / 320 / 310.
Рекомендації щодо дій: Якщо результати й прогноз позитивні, можна розглядати точки для входу після корекції; якщо дані лише відповідають очікуванням або прогноз слабкий, обережно ставтеся до короткострокової волатильності, не купуйте на піках. Розмір позиції та стопи встановлюйте відповідно до індивідуальної толерантності до ризику.
Відмова від відповідальності: Вищевказана інформація надається лише для ознайомлення та не є інвестиційною порадою.
Відмова від відповідальності: зміст цієї статті відображає виключно думку автора і не представляє платформу в будь-якій якості. Ця стаття не повинна бути орієнтиром під час прийняття інвестиційних рішень.
Вас також може зацікавити
Маск демонструє "AI-амбіції" у виробництві чипів та безпілотних автомобільних флотах: Terafab планує за рік випробувати 10 дизайнів чипів, Cybercab після місячного збільшення у 8 разів націлюється на Даллас
Останній сигнал AI від Маска: великі ставки одночасно на виробництво чипів та безпілотні автоколони.

Прогноз фінансового звіту | ASML (ASML.US): премія за AI перед великим випробуванням фінансового звіту за Q3. Замовлення EUV і прогноз доходів можуть стати вирішальними для ціни акцій
Лідер у сфері виробництва фотолітографічних машин ASML оголосить результати за третій квартал перед відкриттям американської біржі 14 жовтня (середа). На даний момент ринок очікує, що доходи компанії за третій квартал складуть приблизно 11,66 млрд євро (близько 13,2 млрд доларів США); очікуваний прибуток на одну акцію — близько 12,47 долара США.
Новий iPhone повідомляється про скорочення замовлень на 15%, ринкова вартість Apple (AAPL.US) тимчасово зменшилася на сотні мільярдів! JPMorgan заспокоює ринок: це сезонне переформування, а не падіння попиту
JPMorgan зберігає рейтинг "надати перевагу" для Apple і цільову ціну в 340 доларів.
Ціни на криптовалюти
Більше


