
Аналітичний звіт Morgan Stanley: цикл HDD ще не завершився, але ринок вже оцінює його як завершений

Автор: Rita
Ринок оцінює жорсткі диски (HDD) за показником P/E 8x, що передбачає пік циклу у 2028 фінансовому році (FY28). У звіті від 20 жовтня 2026 року Morgan Stanley висловлює протилежну думку: цикл ще не завершився, така оцінка надто караюча.
З боку попиту спостерігається прискорення. Спотова ціна на nearline HDD становить 4–7 центів/ГБ, змішана ціна контракту nearline близько 1,5 цента/ГБ. Дефіцит постачання в галузі у 2027/2028 календарному році (CY27/CY28) – близько 400 ексабайт (EB), у CY26 – 300 EB. Клієнти розширились від основних хмарних провайдерів (CSP) до AI-лабораторій, які прагнуть придбати 100% обсягу EB.
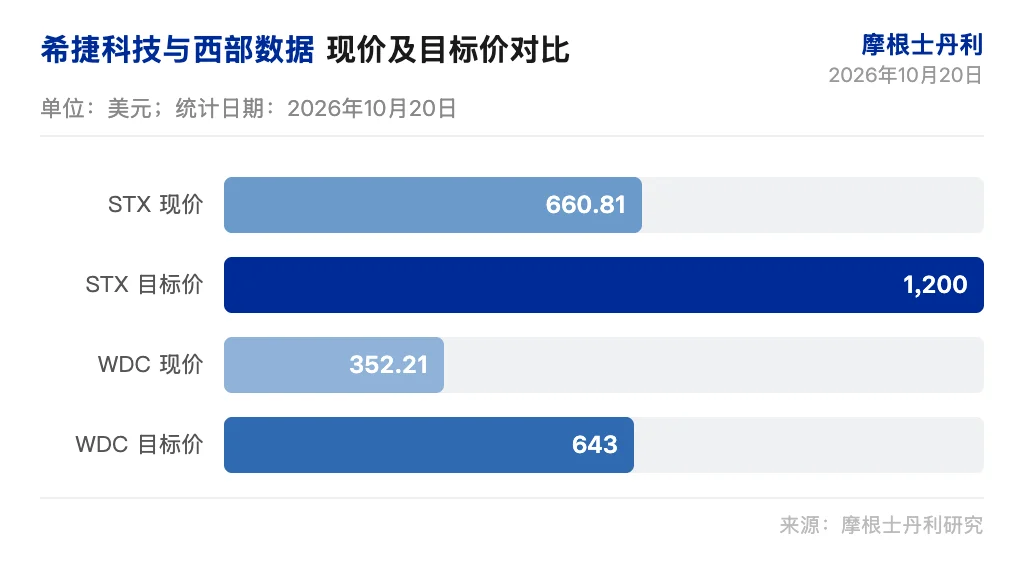
Morgan Stanley підтверджує рекомендацію «купувати» Seagate Technology (STX) та Western Digital (WDC), а STX знову стає пріоритетом у IT-апаратному сегменті. Цільова ціна STX – 1 200 доларів США, WDC – 643 долари США. На WDC очікування з боку покупців нижчі, а тактичні налаштування у фінансових звітах краще.
8x P/E припускає пік циклу
Morgan Stanley, припускаючи рентабельність FY28 і зниження цін на SSD на 80%, робить висновок, що поточний коефіцієнт P/E близько 8 разів означає, що прибуток HDD досягне піку у FY28, а ціна SSD знизиться на 80% порівняно з рівнем другого кварталу 2026 року (C2Q26). На думку Morgan Stanley, таке припущення надмірно суворе.
Споживання HDD прискорюється, дефіцит постачання зростає, а спотові ціни значно вищі за контрактні. Ціни на не-nearline HDD зросли на 15–30% квартал до кварталу. Оцінка має позитивну асиметрію.
Morgan Stanley знижує цільові мультиплікатори з 20 разів до 15x (STX) і 14x (WDC), відображаючи ринкову структуру та невизначеність фінансування штучного інтелекту. Цільова ціна для STX – 1 200 доларів США (15x FY28 EPS 80,10), для WDC – 643 долари США (14x FY28 EPS 45,95). Поточна ціна STX – 660,81 долара, WDC – 352,21 долара.
Спотові ціни значно вищі за контрактні
Спотова ціна на nearline HDD становить 4–7 центів/ГБ, змішана контрактна ціна nearline близько 1,5 цента/ГБ. Клієнти прагнуть купити весь доступний обсяг EB, але дефіцит обмежує масштаби закупівель. Недостатня пропозиція піднімає спотові ціни.
Ціни на не-nearline HDD підвищились на 15–30% квартал до кварталу. Seagate діє агресивніше у використанні спотових цін, ніж Western Digital. Попит розширюється від ключових CSP до AI-лабораторій. Toshiba обмежена в медіа та пристроях, її потужності на CY27 вже розпродані, тому ціни стають ще агресивнішими. Morgan Stanley не вбачає для Toshiba суттєвих ризиків.
Прибуток на акцію за грудневий квартал випереджає консенсус
Очікуваний прибуток на акцію Seagate Technology за вересневий квартал – 7,50 долара, консенсус ринку – 7,41 долара; Western Digital – 4,13 долара, консенсус – 4,09 долара. Прибуток на акцію Seagate у грудневому кварталі – 9,54 долара, що на 12% вище консенсусу. Якщо припущення щодо спотового ціноутворення будуть більш агресивні, грудневий EPS може зрости ще на 5%.
Прибуток Western Digital у грудневому кварталі – 5,25 долара на акцію, що на 10% перевищує консенсус. У разі агресивного ціноутворення грудневий EPS може становити 5,67 долара. Покупці WDC очікують виручку 4,75–4,95 мільярда доларів, валовий прибуток 59,5–61,0%, EPS у діапазоні 5,20–5,60 долара. Прогнози WDC зазвичай консервативні.
Morgan Stanley вважає, що тактика звітності WDC краща через нижчі очікування з боку інвесторів. Вартість STX ще на 10% вища за рівень «купувати із заплющеними очима» (10x CY27 EPS = 595 доларів), тоді як у WDC лише на 3% (343 долари).
Цикл не завершений, але шлях став більш розмитим
Morgan Stanley визнає, що драйвери циклу HDD стали менш очевидними порівняно з минулим місяцем. Існує невизначеність щодо розумної поведінки постачальників і джерел фінансування AI — це не буде вирішено фінзвітністю. Цільові мультиплікатори знижено на 5–6 пунктів.
Перевірка попиту підтверджує результати вище прогнозів і підвищення гайдлайну. Morgan Stanley фокусується на чотирьох питаннях: чи скоригують STX/WDC виробничі плани, щоб відреагувати на цілі Toshiba; чи буде пріоритет на прибутку, а частку відсунуть; чи розшириться дефіцит між попитом та пропозицією; чи буде зафіксовано ще агресивніше ціноутворення. Відповіді на ці питання не обов'язково повернуть акції до ситуації чотиримісячної давності, проте допоможуть інвесторам зрозуміти, що частина ризиків уже врахована в ціні.
Morgan Stanley підтверджує рекомендацію «купувати» STX та WDC, а STX знову стає Top Pick. Ринок закладає у ціни завершення циклу, тоді як Morgan Stanley прогнозує його продовження.
Відмова від відповідальності: зміст цієї статті відображає виключно думку автора і не представляє платформу в будь-якій якості. Ця стаття не повинна бути орієнтиром під час прийняття інвестиційних рішень.
Вас також може зацікавити
Ціни на криптовалюти
Більше


