
Основні моменти фінансового звіту Bloom Energy за третій квартал 2026 року: дохід зріс на 138% до 1,24 млрд доларів, квартальний операційний прибуток перевищив показник за весь минулий рік, третє підвищення річного прогнозу протягом року
 2026/10/23 03:05
🔥 Гарячий радар американського фондового ринку вже доступний! 3 основні напрямки американських акцій + 6 ретельно відібраних акцій + 7 календар ключових подій — де цього тижня шукати можливості на ринку США? Перейдіть за посиланням і подивіться всі 22 торгових напрямки на одній схемі→
Основні тези:
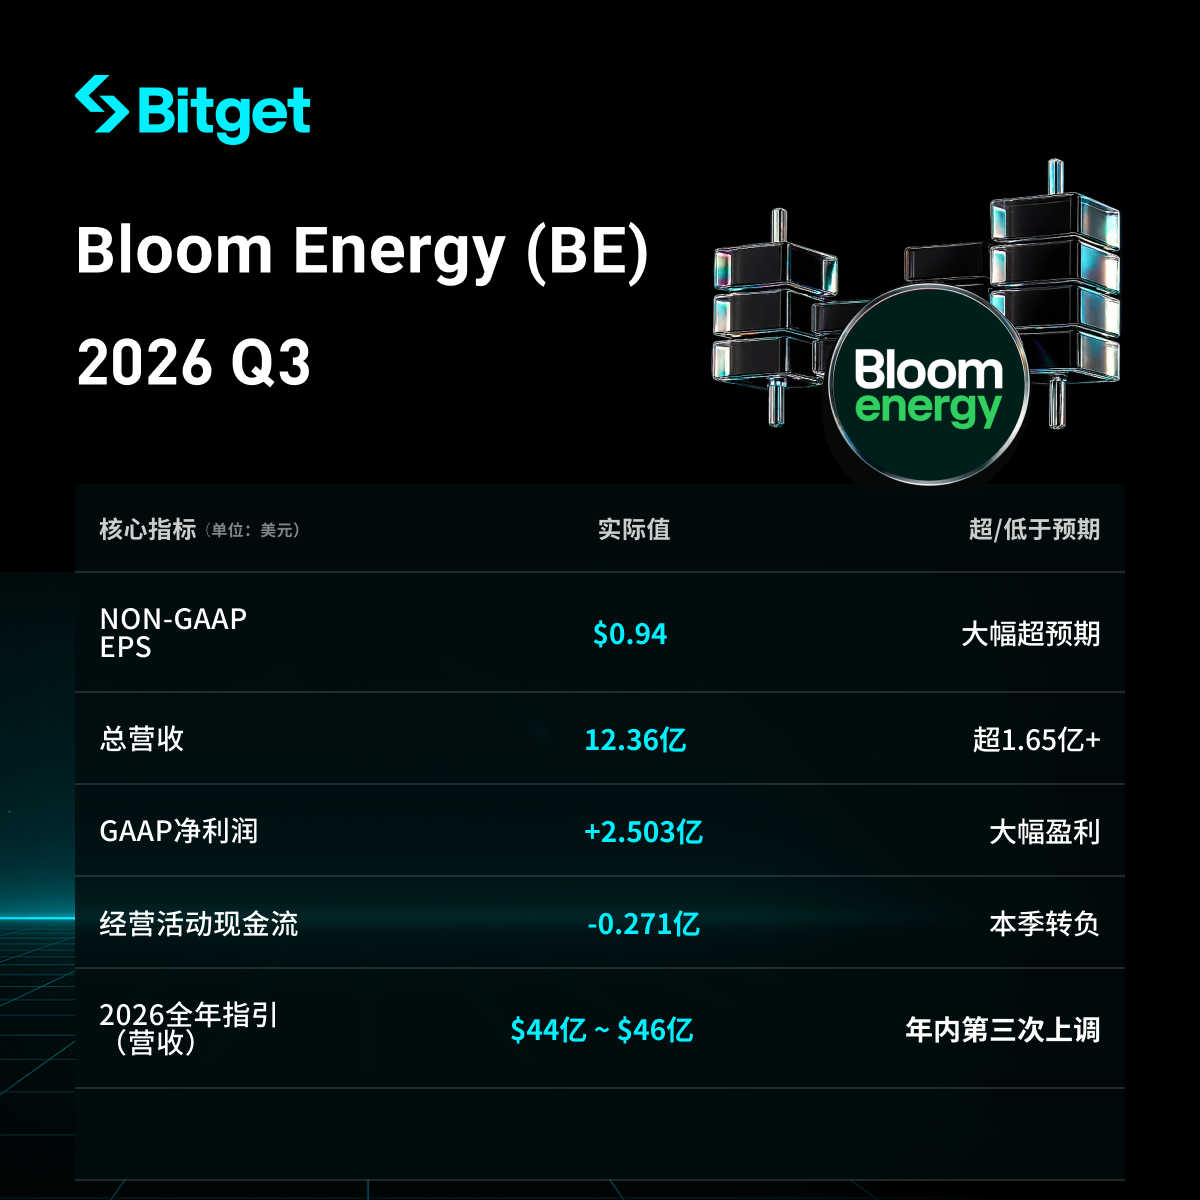
Bloom Energy (NYSE: BE) 22 жовтня 2026 року оголосила фінансовий звіт за 3 квартал (до 30 вересня 2026 року): виручка склала 1,2358 млрд доларів США, що на 138,1% більше в річному порівнянні та значно перевищило аналітичні очікування (приблизно 1,07 млрд доларів); скоригований на часткове розбавлення (non-GAAP) прибуток на акцію склав 0,94 долара, що суттєво вище прогнозу 0,69 долара. Операційний прибуток non-GAAP за квартал склав 285,7 млн доларів, зріс більш ніж на 500% й перевищив загальний показник минулого року; операційна маржа виросла з 8,9% до 23,1%. Компанія вже втретє за рік підвищила орієнтир на 2026 рік, медіанне значення виручки відповідає зростанню близько 122% порівняно з попереднім роком. Незважаючи на сильну фундаментальну базу та включення до S&P 500, наявний відтік вільного грошового потоку у розмірі 181 млн доларів, тиск на маржу через витрати на розширення виробництва і висока оцінка призвели до падіння ціни акцій на 8,7% до 217,77 долара за підсумками дня, а після завершення торгів — додаткового тиску.
Детальний розбір:
- Загальна динаміка виручки та прибутку
- Квартальна виручка: 1,2358 млрд доларів, що на 138,1% більше ніж рік тому (519 млн доларів), та приблизно на 16% більше за попередній квартал і суттєво вище очікувань (близько 1,07 млрд доларів).
- Чистий прибуток за GAAP: 250,3 млн доларів (EPS з урахуванням розбавлення — 0,78 долара), торік був збиток 23,1 млн доларів; скоригований non-GAAP EPS — 0,94 долара (торік — 0,15 долара), що перевищує прогноз у 0,69 долара.
- Операційний прибуток non-GAAP: 285,7 млн доларів (маржа 23,1%), що на понад 500% більше ніж торік (46,2 млн доларів); за GAAP операційний прибуток — 225,4 млн доларів (операційна маржа 18,2%, торік лише 1,5%). При зростанні виручки на 138% операційні витрати виросли лише на 26% — суттєвий операційний важіль.
- Валовий прибуток: GAAP 33,8% (збільшення на 4,53 пункти), non-GAAP 34,5% (збільшення приблизно на 4,12 пункта порівняно з минулим роком).
- Скоригований EBITDA: 299,5 млн доларів.
- Грошовий потік: чистий відтік від операційної діяльності близько 27,1 млн, чистий відтік вільного грошового потоку — 181 млн доларів (торік був позитивним), що обумовлено великомасштабними поставками, невідповідністю між надходженням грошей і зобов'язаннями, накопиченням контрактної дебіторської заборгованості та зростаючим операційним капіталом. На кінець кварталу готівка та еквіваленти — близько 2,49 млрд доларів.
- Динаміка основного бізнесу (продукт/генерація на об'єкті)
- Дохід від продажу продуктів: 1,0736 млрд доларів, зростання на 179,4% YoY, вперше перевершив рубіж в 1 млрд доларів за квартал, в структурі виручки — приблизно 87%.
- Ключові драйвери: вибуховий попит на onsite-генерацію (On-site Power) для дата-центрів з AI. CEO KR Sridhar цитував слова CEO Nvidia на GTC: кожен квартал затримки дата-центра на 1GW — це втрата близько 10 млрд доларів доходу (на 100MW — 1 млрд). Bloom підкреслює свою здатність до надшвидкої доставки: проект для Oracle в штаті Юта — енергопостачання за менш ніж 2 місяці; проект Nebius у Нью-Джерсі — дозвіл через 3 місяці після підписання контракту, забезпечення енергією — ще через 2 місяці. Компанія стверджує, що єдина на ринку: “найшвидше отримання дозволу (без дозволу на забруднення повітря)”, “швидке впровадження та можливість подальшого масштабування” — не стає вузьким місцем для відкриття дата-центрів клієнтів.
- Менеджмент заявляє, що Bloom веде “найбільшу трансформацію інфраструктури енергетики за 150 років” — від централізованих мереж до розподіленої onsite-генерації.
- Результати інших бізнес-одиниць
- Монтаж (Install): близько 84,86 млн доларів, валова маржа — від’ємна.
- Обслуговування (Service): близько 67,56 млн доларів, валова маржа — близько 17,8% (non-GAAP ~21,4%).
- Електроенергія (Electricity): близько 9,82 млн доларів.
- Основне зростання створюється продуктовим напрямком, інші сегменти менш масштабні, але забезпечують стабільні регулярні надходження.
- Капітальні витрати та плани з розширення потужностей
- Грошовий відтік за інвестдіяльністю у 3 кв. — близько 157,2 млн доларів, з них 153,5 млн на купівлю нерухомості, обладнання й заводських потужностей. CFO зазначив, що капітальні витрати вже в 4 рази більші за рівень минулого року.
- Ключові напрями інвестицій: розширення потужностей у Фремонті та Ньюарку для підтримки замовлень у сфері гіпермасштабних дата-центрів. Освоєння нових виробничих ліній та пришвидшення поставок тимчасово зростить витрати; зниження собівартості очікується з часом; початкові витрати на розширення будуть тимчасово тиснути на валову маржу у 2027 році.
- Порівняння з конкурентами: Bloom використовує модульні твердооксидні паливні елементи (SOFC), що швидко впроваджуються, на відміну від традиційних газових турбін (поставки після 2030 року) й grid interconnect (затримки на 1,5-2 роки). Доставка в регіонах з низькою ціною електроенергії (наприклад, Техас) свідчить про конкурентознаву вартість рішень компанії.
- Прогноз на 2026 фінансовий рік
- Виручка: підвищено до 4,4-4,6 млрд доларів (раніше 3,9–4,2 млрд), медіана — близько 4,5 млрд (+122% YoY).
- Операційний прибуток non-GAAP: 960-1030 млн доларів (маржа близько 22%).
- Non-GAAP EPS: 3,10-3,40 долара (раніше 2,55-2,85 долара).
- Валова маржа non-GAAP: близько 34% (початковий орієнтир — 32%, у 2025 році — 30%).
- Квартальна динаміка залежить від графіків підготовки клієнтів і термінів поставки; кінцеве вікно постачання наприкінці року визначатиме потрапляння у рамки прогнозу. Це вже третє підвищення прогнозу протягом року; наявний ризик квартальних коливань.
- Ринковий фон і занепокоєння інвесторів
- Ключовий антагонізм: вибухове зростання AI та обмежені можливості традиційної електромережі — onsite-генерація стала незамінним рішенням на трильйони доларів. Bloom отримала від AEP замовлення на CCS на 700МВт, забезпечила майже чисту електроенергію для Google; менеджмент розглядає CCS як TAM понад 1 трлн доларів (технологія дозволяє отримувати концентрований CO2). Також згадано архітектуру DC 800V, яка дає змогу за 5 років заощадити понад 5 млрд доларів для 1GW дата-центру в порівнянні зі стандартним підключенням. Енергетичні компанії стали партнерами, а не конкурентами, і почали активно купувати обладнання для зміцнення стабільності мереж.
- Побоювання інвесторів: негативний вільний грошовий потік (операційний капітал, CapEx), тимчасовий тиск на маржу 2027 від витрат на розширення, висока оцінка (істотне зниження з піків у червні), а також невизначеність строків поставки, що призводить до квартальних коливань. Незважаючи на ріст фінпоказників й підвищення прогнозу, ціна акцій протягом дня впала на 8,7% до 217,77 долара (післяторговельно — ще нижче), що відображає “продаж фактів” і обережні настрої щодо якості грошового потоку. Компанія вже входить до S&P 500 — знаковий етап.
Відмова від відповідальності: даний матеріал надано тільки з інформаційною метою і не є інвестиційною рекомендацією.
Відмова від відповідальності: зміст цієї статті відображає виключно думку автора і не представляє платформу в будь-якій якості. Ця стаття не повинна бути орієнтиром під час прийняття інвестиційних рішень.
Вас також може зацікавити
Який розмір дефіциту фінансування CoreWeave? Goldman Sachs: лише 23 мільярди, купуйте! Bernstein: 76 мільярдів, небезпечно!
Bernstein прямо вказує на те, що модель Goldman Sachs містить оптимістичні припущення, тоді як сама фінансова звітність Goldman Sachs демонструє, що протягом наступних двох років новий борг сягне 46,6 млрд доларів — це вдвічі більше за заявлену у заголовку цифру у 23 млрд доларів. Ще більш важливим є те, що Goldman Sachs володіє понад 1% акцій CoreWeave і виступає її андеррайтером. Наразі дохідність необезпечених облігацій CoreWeave досягла 15%, а перша виплата DDTL припадає саме на цей час; очікується, що збитки триватимуть до 2029 року.

Побоювання щодо AI-бульбашки вплинули на фондові ринки Азії та Тихоокеанського регіону: корейський ринок акцій впав на 4%, SK Hynix розвернувся у зростання, золото протягом торгів впало нижче 4000.
Акції Samsung Electronics і SK Hynix тимчасово впали більш ніж на 4%. Згодом SK Hynix перейшов у зростання, а Samsung Electronics все ще падає більш ніж на 2%. Індекс Nikkei 225 знизився майже на 2%. Доходність десятирічних японських державних облігацій впала на 10 базисних пунктів до 2,78%. Валюти-укриття, такі як японська єна і швейцарський франк, зміцнюються. Єна зросла на 0,2%, франк – на 0,1%. Золото за день тимчасово знизилось на 0,7%, спотове срібло під час торгів падало до 2%. Brent піднявся до п'ятимісячного максимуму — 114 доларів за барель.
META: Як оцінювати зростання AI після негативного грошового потоку?
Новий огляд акцій США | Швидке зростання доходів, три основні α-фактори можуть сприяти переоцінці вартості Bao Shi Technology (POCH.US)
Як цифровий маркетинговий агент, що виходить на міжнародний ринок, чи можуть основні показники BaoShi Technology підтримати нову оцінку компанії?
Ціни на криптовалюти
Більше


