
Основні моменти фінансового звіту Western Digital за 1-й квартал 2027 фінансового року: виручка зросла на 55% порівняно з аналогічним періодом минулого року, Non-GAAP EPS значно перевищив очікування, прогнози на 2-й квартал суттєво вищі за ринкові очікування, квартальні дивіденди збільшено на 17%, але після звіту акції компанії різко знизилися.
 2026/10/23 03:37
🔥 Радар гарячих точок американських акцій вже запущено! 3 основні напрями американського ринку акцій + 6 ретельно відібраних окремих акцій + 7 ключових подій у календарі — де цього тижня шукати можливості на ринку акцій США? Клікніть, щоб побачити 22 основних трейдинг-напрямків→
Основні тези
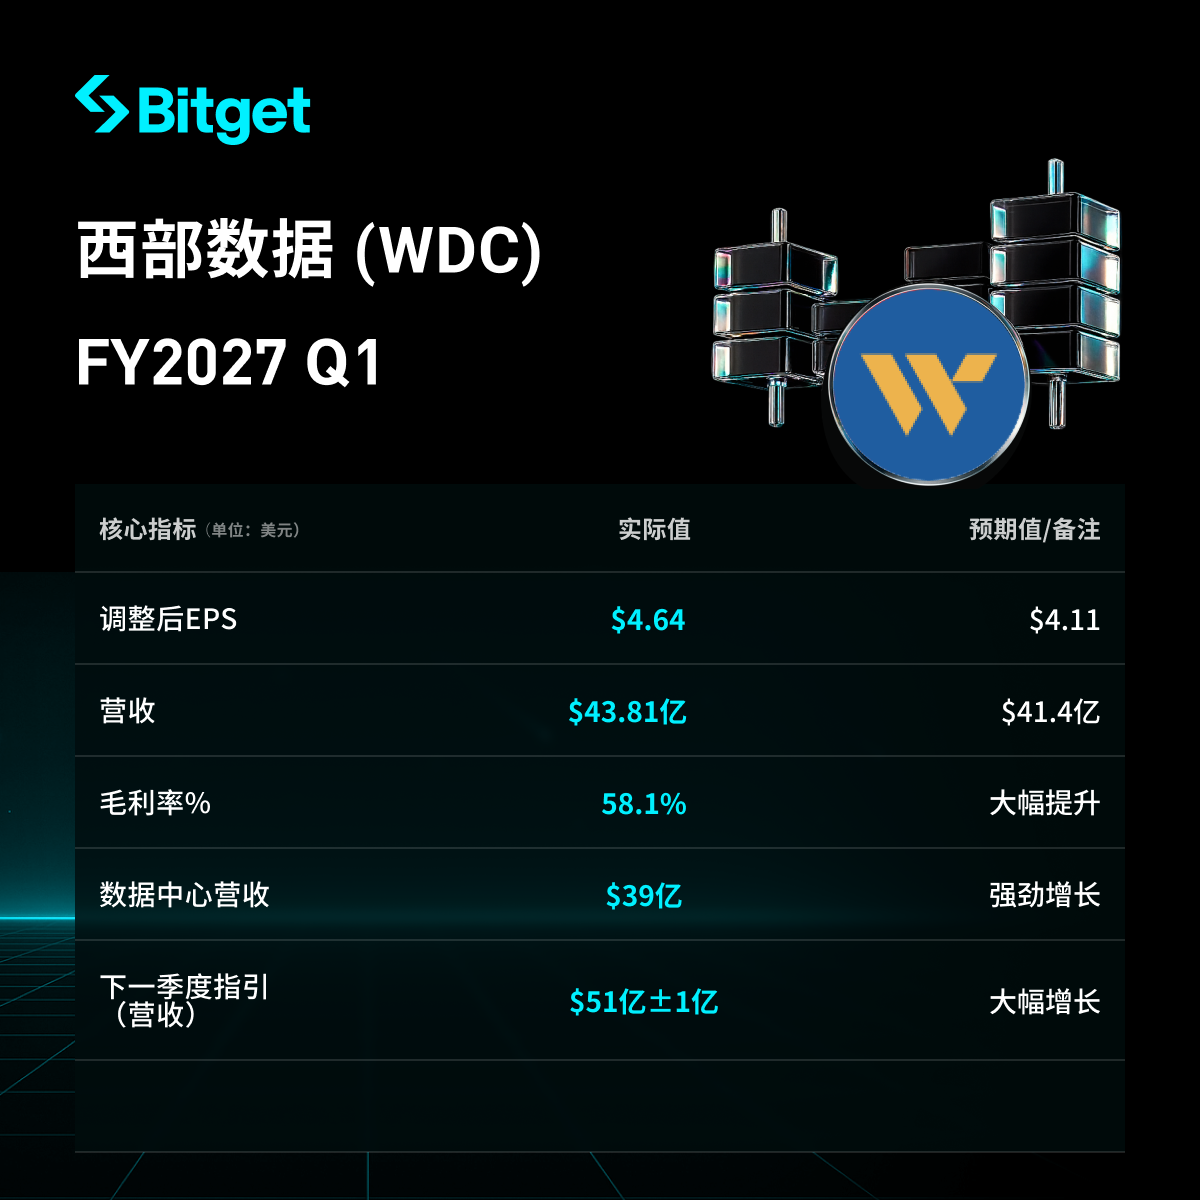
Western Digital (WDC) опублікувала фінансовий звіт за перший квартал 2027 фінансового року, що закінчився 2 жовтня 2026 року, 22 жовтня 2026 року. Дохід компанії досяг 4,381 млрд доларів, що на 55% більше в річному обчисленні; скоригований (Non-GAAP) розбавлений прибуток на акцію (EPS) склав 4,64 долара, що на 161% більше в порівнянні з аналогічним періодом минулого року, причому обидва показники значно перевищили очікування ринку (дохід приблизно 4,14 млрд доларів, EPS — приблизно 4,11 долара). Валова маржа і операційна маржа значно зросли, вільний грошовий потік залишився сильним, квартальний дивіденд підвищено на 17%. Прогноз на другий квартал (середній дохід 5,1 млрд доларів, середній Non-GAAP EPS 5,80 долара) також значно перевищує очікування аналітиків. Хороші результати були забезпечені завдяки постійному попиту на рішення для зберігання даних (особливо пов’язаних із хмарними обчисленнями та AI) і покращенню ціноутворення на продукцію. Однак, незважаючи на результати, що перевищили очікування, акції впали після завершення торгів і в нічний час більше ніж на 6%-7%, відображаючи ширші побоювання на ринку щодо ротації в сегменті AI.
Детальний розбір
1. Загальна динаміка доходу та прибутковості
- Дохід за квартал: 4,381 млрд доларів, зростання на 17% у порівнянні з попереднім кварталом (3,747 млрд доларів), зростання на 55% у річному численні (минулорічний аналог — 2,818 млрд доларів), перевищення ринкового очікування приблизно 4,14 млрд доларів.
- GAAP розбавлений EPS: 4,63 долара, зростання на 51% (минулорічний аналог — 3,07 долара); Non-GAAP розбавлений EPS: 4,64 долара, зростання на 161% (минулорічний аналог — 1,78 долара), перевищення ринкового очікування приблизно 4,11 долара.
- GAAP валова маржа: 57,8% (зростання на 1430 базисних пунктів у річному численні, на 370 у квартальному); Non-GAAP валова маржа: 58,1% (зростання на 1420 б.п. рік до року, на 370 б.п. у кварталі).
- GAAP операційний прибуток: 2,046 млрд доларів, операційна маржа 46,7% (зростання на 1860 б.п. рік до року); Non-GAAP операційний прибуток: 2,153 млрд доларів, маржа 49,1% (зростання на 1870 б.п. рік до року).
- Операційний грошовий потік: 1,604 млрд доларів (майже вдвічі більше порівняно з 672 млн доларів минулого року); капітальні витрати: 227 млн доларів; вільний грошовий потік: 1,377 млрд доларів.
- Грошові кошти та їх еквіваленти на кінець кварталу: 1,314 млрд доларів (зниження у порівнянні з попереднім кварталом — 1,579 млрд доларів), головним чином через зворотний викуп акцій на близько 1 млрд доларів і погашення конвертованих облігацій на 570 млн доларів.
- Чистий прибуток за GAAP: 1,779 млрд доларів; Non-GAAP чистий прибуток: 1,779 млрд доларів. Примітка: в минулому кварталі (Q4 FY26) GAAP розбавлений EPS склав 8,21 долара, що переважно зумовлено одноразовим переоцінюванням, пов’язаним із Sandisk, і не є порівнюваним із цим кварталом.
| Дохід (млн $) | 4,381 | 3,747 | 2,818 | +17% | +55% |
| Non-GAAP валова маржа | 58,1% | 54,4% | 43,9% | +370 б.п. | +1420 б.п. |
| Non-GAAP операційна маржа | 49,1% | 44,2% | 30,4% | +490 б.п. | +1870 б.п. |
| Non-GAAP розбавлений EPS | $4,64 | $3,56 | $1,78 | +30% | +161% |
2. Результати хмарного бізнесу (ключовий напрямок)
- Дохід від хмарних рішень: 3,9 млрд доларів, 88% від загального доходу компанії, зростання на 54% у річному численні.
- Фактори зростання: стійкий попит на великоємнісні жорсткі диски nearline HDD, завдяки розширенню хмарної інфраструктури, навчанням/інференцією/роботою агентів AI, розширенню бази клієнтів до NeoCloud-провайдерів і провідних лабораторій AI; зміщення продуктового портфеля у бік більш містких моделей (включаючи новітню платформу ePMR у початковій фазі запуску); покращення ринкового ціноутворення (середня ціна за TB зросла приблизно на 28% рік до року).
- Поставки за квартал: 248 EB (екзабайт), зростання на 22% у річному численні та на 8% у квартальному. CFO зазначив, що сильне зростання місткості та покращення цін разом забезпечили відмінні фінансові результати.
3. Динаміка інших бізнес-напрямків
- Дохід клієнтського (Client) підрозділу: 320 млн доларів, зростання на 119% у річному численні.
- Дохід споживчого (Consumer) підрозділу: 193 млн доларів, зростання на 19% у річному численні.
- Загалом динаміка продиктована попитом на рішення для зберігання даних та покращенням ринкових цін, ключовий драйвер — хмарний бізнес (88% від доходу).
4. Капітальні витрати, повернення акціонерам та інвестиційні плани на майбутнє
- Капітальні витрати в Q1: 227 млн доларів; вільний грошовий потік: 1,377 млрд доларів.
- Повернення акціонерам: близько 1 млрд доларів на викуп акцій плюс дивіденди; загалом акціонерам повернули близько 1,1 млрд доларів.
- Квартальний дивіденд підвищено на 17% — до 0,175 долара на акцію (річний — 0,70 долара), з дохідністю приблизно 0,2% від ціни закриття в четвер (354,19 долара); буде сплачено 17 грудня 2026 року акціонерам, зареєстрованим станом на 4 грудня 2026 року. CEO Irving Tan підкреслив, що це рішення відображає впевненість у бізнесі та відданість політиці повернення капіталу акціонерам.
- Інвестиційні плани: фокус на продукти з більшою щільністю та виробництво HAMR; у наступні п'ять років CapEx становитиме 4-6% доходу, у наступні два роки — дещо вище цього діапазону (для розвитку технологій голівок, носіїв та автоматизації фабрик); не розширюватимуть виробничі потужності, а підвищуватимуть щільність на площу; очікується, що платформа ePMR 40TB у Q2 складе близько 30% поставок nearline, у Q3 — приблизно 50%; кваліфікація HAMR і старт масового виробництва йдуть за планом (масовий запуск у першому півріччі 2027). Зростання витрат на DRAM/NAND відповідатиме завдяки інженерії цінності, щоб досягти цільового річного зниження собівартості за кожен TB.
5. Прогноз на Q2 2027 фінансового року
- Дохід: 5,0–5,2 млрд доларів (середнє 5,1 млрд), прогноз зростання у річному численні 66%-72% (середнє близько 69%).
- Non-GAAP валова маржа: 60%-61% (середнє 60,5%).
- Non-GAAP розбавлений EPS: 5,60–6,00 долара (середнє 5,80 долара).
- Операційні витрати: 400–410 млн доларів; чисті відсоткові та інші витрати — близько 15 млн доларів; податкова ставка приблизно 17%; середньозважена кількість розбавлених акцій — близько 380 млн штук.
- Порівняння з ринковими очікуваннями: прогноз аналітиків — дохід близько 4,57 млрд доларів, EPS — близько 4,84 долара; середній прогноз компанії значно перевищує ці показники. CFO Kris Sennesael зазначив, що середній прогноз передбачає дохід у 5,1 млрд доларів, Non-GAAP валову маржу 60,5%, Non-GAAP EPS 5,80 долара.
| Дохід | 5,1 млрд доларів (5,0–5,2 млрд) | Близько 4,57 млрд доларів | Значно вище |
| Non-GAAP EPS | 5,80 долара (5,60–6,00) | Близько 4,84 долара | Значно вище |
| Non-GAAP валова маржа | 60,5% (60%–61%) | — | — |
6. Ринкова ситуація та побоювання інвесторів
- Основна суперечність: хоча інфраструктура AI стимулює потужний попит на зберігання даних, покращення цін і масові продажі моделей з великою ємністю підштовхнули результати і прогноз далеко за межі очікувань, ринок все ж занепокоєний стійкістю видатків у сегменті AI та оцінкою компаній сектора.
- Виклики ринку: видимість попиту поширюється до 2030–2031 рр. (по семи найбільших клієнтах), при цьому пропозиція відносно обмежена; технологічні зміни (прискорення впровадження ePMR, запланована масштабизація HAMR) і розширення клієнтської бази (NeoCloud, передові AI-лабораторії) забезпечують підтримку, але компанія стикається з тиском на собівартість комплектуючих.
- Реакція інвесторів: після оприлюднення результатів акції впали на понад 6,3% після торгів і майже на 7% у нічний час; ціна закриття в четвер — 354,19 долара (внутрішньо дня спочатку зросли, потім швидко впали). На ринку спостерігається ротація з AI-акцій (частково через розкриття капітальних видатків іншими технологічними компаніями), хоча компанія має сильні фундаментальні показники, підвищує дивіденди та активно повертає капітал акціонерам.
Відмова від відповідальності: зміст цієї статті надається лише для довідки і не є інвестиційною порадою.
Відмова від відповідальності: зміст цієї статті відображає виключно думку автора і не представляє платформу в будь-якій якості. Ця стаття не повинна бути орієнтиром під час прийняття інвестиційних рішень.
Вас також може зацікавити
Який розмір дефіциту фінансування CoreWeave? Goldman Sachs: лише 23 мільярди, купуйте! Bernstein: 76 мільярдів, небезпечно!
Bernstein прямо вказує на те, що модель Goldman Sachs містить оптимістичні припущення, тоді як сама фінансова звітність Goldman Sachs демонструє, що протягом наступних двох років новий борг сягне 46,6 млрд доларів — це вдвічі більше за заявлену у заголовку цифру у 23 млрд доларів. Ще більш важливим є те, що Goldman Sachs володіє понад 1% акцій CoreWeave і виступає її андеррайтером. Наразі дохідність необезпечених облігацій CoreWeave досягла 15%, а перша виплата DDTL припадає саме на цей час; очікується, що збитки триватимуть до 2029 року.

Побоювання щодо AI-бульбашки вплинули на фондові ринки Азії та Тихоокеанського регіону: корейський ринок акцій впав на 4%, SK Hynix розвернувся у зростання, золото протягом торгів впало нижче 4000.
Акції Samsung Electronics і SK Hynix тимчасово впали більш ніж на 4%. Згодом SK Hynix перейшов у зростання, а Samsung Electronics все ще падає більш ніж на 2%. Індекс Nikkei 225 знизився майже на 2%. Доходність десятирічних японських державних облігацій впала на 10 базисних пунктів до 2,78%. Валюти-укриття, такі як японська єна і швейцарський франк, зміцнюються. Єна зросла на 0,2%, франк – на 0,1%. Золото за день тимчасово знизилось на 0,7%, спотове срібло під час торгів падало до 2%. Brent піднявся до п'ятимісячного максимуму — 114 доларів за барель.
META: Як оцінювати зростання AI після негативного грошового потоку?
Новий огляд акцій США | Швидке зростання доходів, три основні α-фактори можуть сприяти переоцінці вартості Bao Shi Technology (POCH.US)
Як цифровий маркетинговий агент, що виходить на міжнародний ринок, чи можуть основні показники BaoShi Technology підтримати нову оцінку компанії?
Ціни на криптовалюти
Більше


