
Паніка через ліквідації затьмарила відновлення американських облігацій, ціна на золото біля позначки 4000 доларів під загрозою

Huitong News, 23 жовтня—— Незважаючи на те, що розпродаж акцій технологічного сектору США спричинив падіння доходності 10-річних американських облігацій приблизно на 17 базисних пунктів до 4,96%, ціна золота ненадовго впала нижче 4000 доларів. Звичайна кореляція між ставками та ціною золота порушена, що відображає тиск ліквідності й позицій; у певних випадках навіть можливі примусові ліквідації. Після того як золото пробило підтримку на рівні 4066,21 долара, ринок одразу звернув увагу на діапазон 3942–3924 долара; якщо розпродаж посилиться, залишається ризик падіння ціни до 3750 доларів.
Поточне падіння ціни золота оголило рідкісну дивергенцію між традиційними інструментами хеджування. Хвиля розпродажу акцій технологічного сектору підштовхнула кошти в американські державні облігації, опустивши доходність 10-річних паперів приблизно на 17 базисних пунктів до 4,96%, але ціна золота залишалася слабкою й навіть короткочасно впала нижче 4000 доларів. Фактична дохідність облігацій, скоригована на інфляцію, також знизилася, однак очікуваної підтримки для ціни золота від реальних ставок не відбулося.
Ця різниця показує, що вплив ліквідності та позиційного тиску наразі сильніший за традиційну чутливість золота до ставок; однак поки що немає доказів масових примусових ліквідацій.
З технічної точки зору, пробиття золота нижче 4066,21 долара означає відновлення ведучого тренду, що почався з максимуму 4697,07 долара, і, ймовірно, перехід у п’яту хвилю падіння. Важливо спостерігати за підтримкою в діапазоні 3942–3924 долара – золото має шанси на короткострокове відновлення. Якщо ж і цей діапазон буде пробитий, наступною метою стане область біля 3750 доларів. Ключовим індикатором для оцінки подальшого розвитку глобального руху є підтримка на Nasdaq Composite біля 25803 та здатність 10-річної доходності залишитися нижче 5%.
У четвер розпродаж технологічних акцій посилився, золото продовжило спад — під час торгів воно коротко просіло нижче психологічного рівня в 4000 доларів, мінімум дня склав близько 3986 доларів. Срібло впало ще більше через побоювання щодо попиту з боку промисловості та перспектив економічного зростання. Слабкість дорогоцінних металів різко контрастує з ринком облігацій: захисні покупці кинулися у бонди, спричинивши різке падіння їх доходності.
Особливо цікава ця дивергенція: на фоні падіння номінальної дохідності державних облігацій фактична ставка також падає. Дохідність 10-річних паперів США опустилась приблизно з 5,13% до 4,96%, а реальна ставка з урахуванням інфляції — з 2,76% до 2,64%.
Зазвичай зниження реальної ставки зменшувало б альтернативні витрати володіння безпроцентними активами, такими як золото. Проте дорогоцінний метал не отримав вигоди — означає, що короткостроковий тренд визначався іншими чинниками.
Часові рамки також заслуговують на увагу: падіння ціни золота почалося раніше, ніж зростання вартості держоблігацій, тож початковий тиск не пояснюється лише запитом на ліквідність через падіння фондового ринку. Тим не менш, у реаліях падіння реальної ставки золото залишається слабким — це сигналізує про те, що традиційна логіка формування ціни втратила свою актуальність.
Розпродаж AI-сектору стимулював купівлю облігацій у якості захисту
Інвестори почали сумніватися у масштабах залучення коштів і потенційної прибутковості масових вкладень у штучний інтелект, що спричинило нову хвилю падіння американського техсектору. У четвер Nasdaq Composite знизився приблизно на 2,6%, що стало найбільшим денним падінням з червня; S&P 500 знизився на 1,2%. Лідерами падіння стали такі компанії, як Nvidia, а тиск вже поширився й на азійські та європейські техно-ринки.
Увага ринку змінилася: тепер фокус не на тому, чи принесе AI-інвестування зростання доходів, а на тому, чи окупиться капітал. Останні корпоративні звіти не зняли це питання, чутливість до інвестиційних планів і потреби в капіталі лише посилилась. Падіння техсектору підвищило попит на захист за допомогою облігацій, знизивши їхню доходність.
Зростання держоблігацій — прояв пошуку безпечних інструментів, але золото не слідує за ними. Така різниця говорить про різний підхід: купуються казначейські папери, тоді як з інших високоліквідних позицій виходять для контролю ризиків портфеля. Це означає, що реагування ринку — не лише результат переоцінки процентних ставок.
Ліквідність як рушій розпродажу пояснює аномальну слабкість золота. Під час падіння акцій інвестори, що використовують левередж, стикаються зі збитками, вимогами до додаткових застав або жорсткішими обмеженнями ризиків і змушені швидко шукати кошти. Завдяки гарній ліквідності золота, навіть якщо його стратегічна цінність висока, воно стає об’єктом конвертації заради готівки.
HSBC зазначав, що примусова ліквідація застави послаблює короткострокову здатність золота хеджувати падіння акцій; Invesco також зазначав, що під час фінансового тиску інвестори будуть продавати прибуткові позиції по золоту для задоволення потреб у ліквідності.
Поточна динаміка підтверджує цю логіку: номінальна і реальна дохідність падають, але золото та технологічні акції падають разом. Пробиття технічних підтримок підштовхує до подальших продажів. Проте точний масштаб примусових розпродажів наразі неможливо визначити. Потоки ETF, ф'ючерсні угоди та дані по маржині ще не дають змоги оцінити, яка частка від падіння золота у четвер припала на ліквідації левереджних позицій.
З погляду спекулятивних позицій, за даними Комісії з торгівлі товарними ф’ючерсами США (CFTC), станом на 13 жовтня чистий лонг у золото на COMEX серед керуючих активами скоротився із приблизно 127 400 до 107 100 контрактів з кінця вересня. Це свідчить, що ще до основної хвилі падіння позиції вже зменшувались. Проте ці дані не враховують операції четверга, тому прискорення подальших ліквідацій підтвердити не можна.
Наявні підтвердження схиляються до висновку: ліквідність і позиційний тиск тимчасово переважають сприятливе для золота середовище ставок; водночас вони не доводять, що примусові ліквідації — головні рушії поточної хвилі падіння.
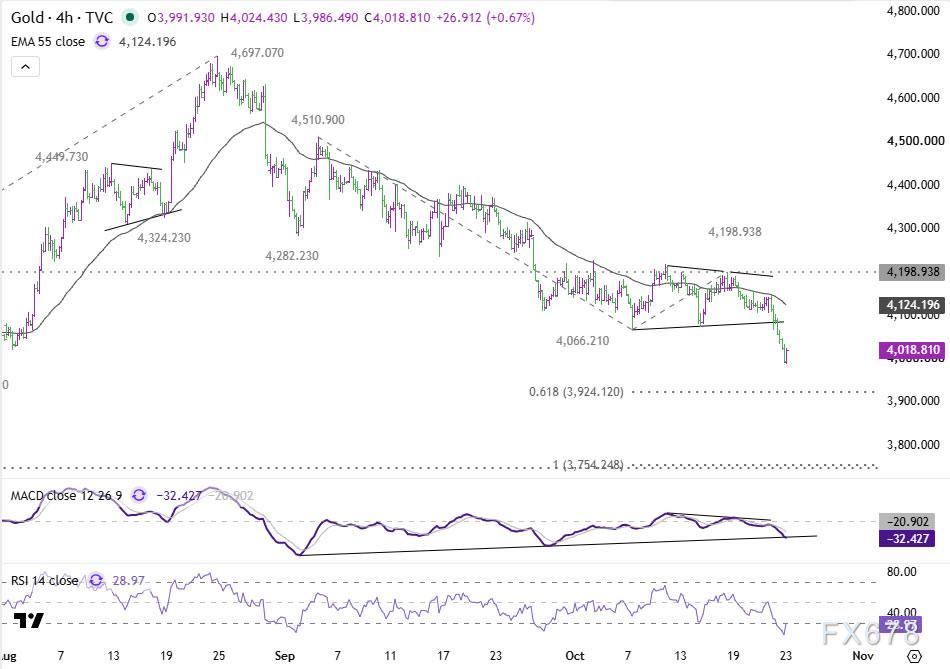
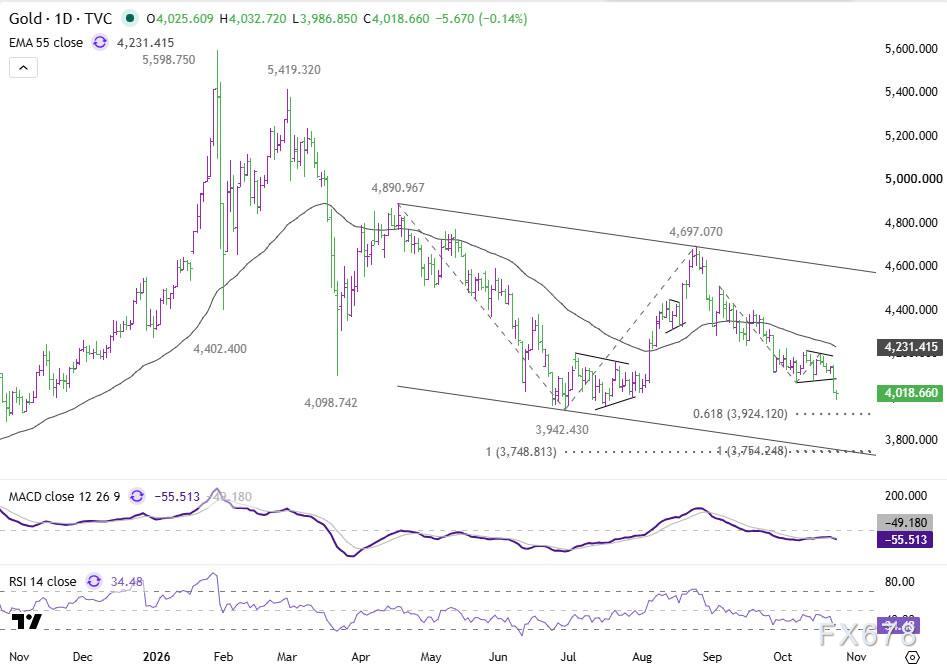
Пробиття золота нижче підтримки 4066,21 долара підтверджує відновлення ведучого даунтренду від максимуму 4697,07 долара. Згідно з поточною структурою хвиль, спад із 4198,93 долара — це п’ята хвиля після невдалої корекції. 4-годинний і денний графіки під тиском — ціна нижче 55-періодної EMA (приблизно 4124 долари для 4H EMA та 4231 долар для денної EMA).
(Спотове золото, 4-годинний графік)
Перша мета падіння: з відліку 4198,93 долара, 61,8% розширення за Фібоначчі від діапазону 4510,90–4066,21 долара складає 3924,12 долара. Ця відмітка трохи нижча за попередній мінімум 3942,43 долара — разом вони формують ключовий діапазон підтримки 3924–3942 долара. 4-годинний RSI близько 29, тобто ринок вже перепроданий, тому короткий відскок звідси не дивує. Але допоки опір 4198,93 долара не буде пробитий, короткостроковий тренд залишається ведмежим.
Якщо золото проб’є 3924,12 долара, спад прискориться до 100% розширення на рівні 3754,24 долара. Ця точка й денна ціль за Фібоначчі 3748–3749 долара збігаються із нижньою межею середньострокового низхідного каналу. Купчення технічних підтримок означає, що 3748–3754 долара — потенційно важливий рівень дна, якщо спад продовжиться.
(Спотове золото, денний графік)
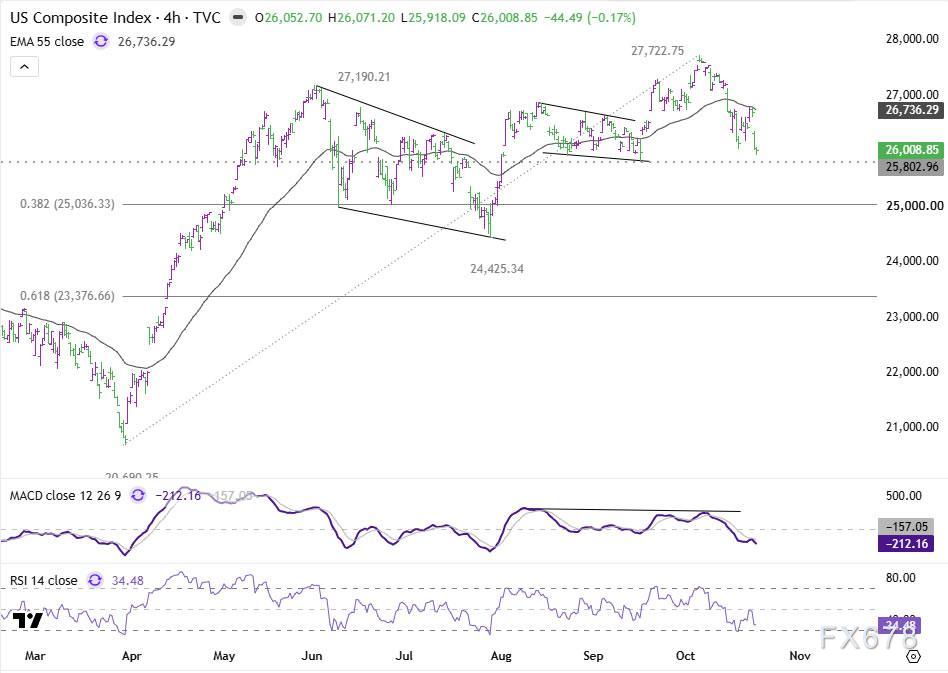
За межами ринку золота ще два індикатори допоможуть оцінити чи посилюється тиск, що спричинив падіння. У четвер Nasdaq опустився до 26009 пунктів, наближаючись до ключової підтримки 25802,96. Якщо падіння закріпиться нижче, розвиток даунтренду підтвердиться, і наступна мета — відскок 38,2% від хвилі з 20690,25 до 27722,75, це приблизно 25036,35. Подальше ослаблення акцій потягне за собою зростання потреби знижувати ризики портфеля, однак саме технічне пробиття не обов'язково означає запуск нової хвилі ліквідацій.
(10-річна прибутковість держоблігацій США, 4-годинний графік)
Тим часом, 10-річна прибутковість облігацій США опустилась до близько 4,975% на денній EMA 55, вже нижче психологічної позначки 5%. Якщо прибутковість й далі спадатиме, наступний рівень — 38,2% від зростання з 3,926% до 5,365%, тобто близько 4,815%. Якщо ж прибутковість повернеться вище 5%, а ринок акцій стабілізується — це буде сигнал до послаблення попиту на захисні облігації.
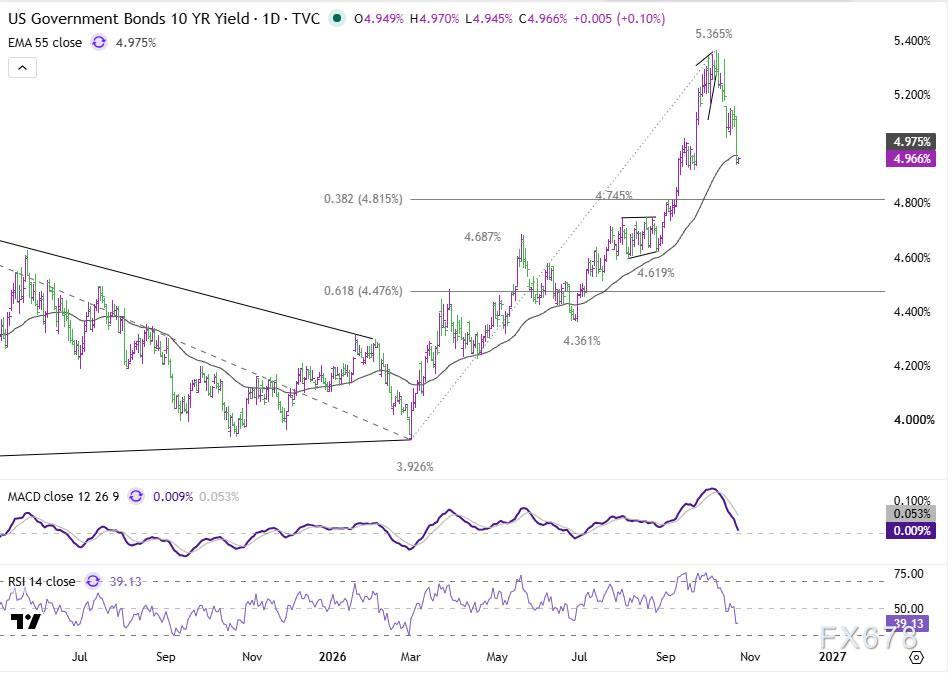
(10-річна прибутковість держоблігацій США, денний графік)
Найнебезпечніший комбінаційний сигнал — пробиття підтримки Nasdaq разом із подальшим зниженням дохідності облігацій. Якщо за таких умов золото залишиться слабким, це буде ще одним доказом домінування тиску ліквідності й позицій над традиційною моделлю ціноутворення. Навпаки, якщо ринки акцій стабілізуються, а апетит до безпечних облігацій спаде, хвиля переходу в захист може ослабнути, і тиск на золото знизиться.
Наразі ж ключовий сигнал — навіть падіння реальної ставки не здатне підтримати золото. Точний обсяг левередж-ліквідацій поки невідомий; після технічного пробою ринок стежить за підтримкою на 3924 долари. Якщо розпродаж набере обертів, ризик падіння золота до 3748–3754 доларів зросте значно.
Відмова від відповідальності: зміст цієї статті відображає виключно думку автора і не представляє платформу в будь-якій якості. Ця стаття не повинна бути орієнтиром під час прийняття інвестиційних рішень.
Вас також може зацікавити
AI капітальні витрати опинилися в глухому куті: пришвидшення посилює тиск на грошові потоки, уповільнення підриває історію зростання
Nomura Securities вважає, що інвестиційний наратив навколо AI глибоко суперечливий: якщо великомасштабні хмарні компанії прискорять капітальні витрати, вільний грошовий потік і надалі зменшуватиметься, і виникнуть сумніви щодо стійкості фінансування; якщо ж вони сповільнять інвестиції, це означатиме втрату очікуваного попиту та прибутковості AI. Обидва шляхи ведуть до розпродажу. Переповнені довгі позиції, що сформувалися під час "агент-буму" у вересні, через негативний каталізатор викликали масові стоп-аути і поширилися на ринок американських облігацій, валют і сировинних товарів, що призвело до системного «де-левериджу».

Генеральний директор Amazon (AMZN.US): потужності хмарних обчислень AWS вже розпродано до 2027 року, а на 2028 рік клієнти вже забронювали значну частину потужностей.
У п’ятницю Джассі заявив, що через постійне зростання попиту на інфраструктуру штучного інтелекту (AI) хмарні обчислювальні потужності Amazon AWS фактично розпродані до 2027 року, а на 2028 рік вже значна частина потужностей заброньована клієнтами.

Чи призведе крах торгівлі AI до відкладання "супер IPO" Anthropic? До "запланованої дати виходу на біржу" у середині листопада залишилось небагато часу
Часові рамки надзвичайно стислі — відповідно до вимог SEC, крайній термін подачі документу S-1 — наступний тиждень, а ймовірність виходу на біржу цього року, за оцінкою ринку прогнозів, становить близько 80%. Розпродаж у сфері AI кинув тінь на перспективи лістингу: попередній план виходу на біржу у вересні вже зірвався. Декілька учасників ринку вважають, що Anthropic може зіткнутися з тиском щодо відтермінування лістингу, хоча деякі аналітики зазначають, що нагальна потреба компанії в капіталі може спонукати її дотримуватися початкового плану.

Ціни на криптовалюти
Більше


