
"To'lov"ga qaytish: Crypto-dan TradFi-gacha, barqaror tangalarning kattaroq hikoyasi nima?

Yiwu savdogarlari an’anaviy bank o‘tkazmalarining yuqori xarajatlari va past samaradorligi muammosini hal qilish uchun transchegaraviy to‘lovlarda USDT kabi stablecoin-lardan foydalanishni boshladi. Stablecoin-lar transchegaraviy to‘lovlarda past xarajat va tez yetib borish afzalliklarini namoyon qilmoqda hamda asta-sekin global kichik va o‘rta savdo uchun yangi tanlovga aylanmoqda.
Yiwu va USDT – bu ikki, bir-biriga umuman aloqasi yo‘qdek ko‘ringan atamalar, bugun esa bir kontekstda tilga olinmoqda.
“Dunyo kichik tovarlar poytaxti” sifatida, ilgari Yiwu tadbirkorlari mahsulotlarini Yaqin Sharq, Lotin Amerikasi va Afrikaga sotishda ko‘plab vositachi banklar orqali o‘tkazmalar amalga oshirishi kerak edi. Bu nafaqat uzoq vaqt va yuqori xarajatlarni talab qilardi, balki mablag‘larning muzlab qolishi xavfi ham mavjud edi.
So‘nggi yillarda esa vaziyat sekin-asta o‘zgarib bormoqda. Huatai Securities tadqiqotiga ko‘ra, Yiwu shahrida stablecoin’lar allaqachon transchegaraviy to‘lovlarning muhim vositalaridan biriga aylangan. Xaridorlar telefon orqali bir necha daqiqada pul o‘tkazmasini amalga oshirishi mumkin, Chainalysis esa 2023-yildayoq Yiwu bozorida stablecoin’larning zanjirdagi aylanishi 10 milliard AQSh dollaridan oshganini taxmin qilgan.
Garchi 21st Century Business Herald keyingi tadqiqotida Yiwu’dagi ko‘pchilik tadbirkorlar stablecoin haqida eshitmagan va tushunchaga ega emasligini, faqat ayrimlari stablecoin orqali to‘lovlarni qabul qilishini bildirgan bo‘lsa-da, bu holat stablecoin’lar hali erta bosqichda ekanini, biroq tarqalish tendensiyasi borligini ko‘rsatadi.
Boshqacha aytganda, stablecoin’lar global kichik va o‘rta savdogarlar uchun transchegaraviy to‘lovlarning “yangi dollari”ga aylanmoqda – to‘lov stablecoin’larning boshlang‘ich nuqtasi bo‘lishi bilan birga, ularning global moliyaviy tizimga kirishining eng to‘g‘ridan-to‘g‘ri yo‘li hamdir.
01 “To‘lov”dan “global to‘lov”ga
Stablecoin’lar rivojlanib, qo‘llanilish sohalari ko‘paydi: kimdir ularni DeFi mining’da ishlatadi, kimdir foiz olish uchun, yana kimdir esa garov sifatida foydalanadi. Biroq, bu barcha foydalanishlar ortida to‘lov har doim eng asosiy funksiyadir.
Ayniqsa, transchegaraviy to‘lov – “global to‘lov” sohasida stablecoin va an’anaviy moliya o‘rtasidagi farq juda yaqqol ko‘rinadi.
Ma’lumki, uzoq yillar davomida SWIFT (Society for Worldwide Interbank Financial Telecommunication) tizimi transchegaraviy tranzaksiyalarning asosiy tayanchi bo‘lib keldi. Biroq zamonaviy moliyaviy ehtiyojlar fonida uning samarasizligi endi bardavom bo‘la olmayapti – bir transchegaraviy pul o‘tkazmasi ko‘plab vositachi banklar orqali o‘tadi, jarayon murakkab, hisob-kitob sekin, ba’zan bir necha kun talab qilinadi va bu orada har bir bosqichda komissiya yig‘ilib, tranzaksiya xarajatlari oshib boradi.
Naqd pul oqimiga tayanadigan korxonalar yoki uyiga pul yuborishi kerak bo‘lgan jismoniy shaxslar uchun bu kechikish va xarajatlar deyarli chidab bo‘lmas darajada. Oddiy qilib aytganda, SWIFT global ta’sir kuchiga ega bo‘lsa-da, u raqamli iqtisodiyotning yuqori samaradorlik talablariga mos emas.
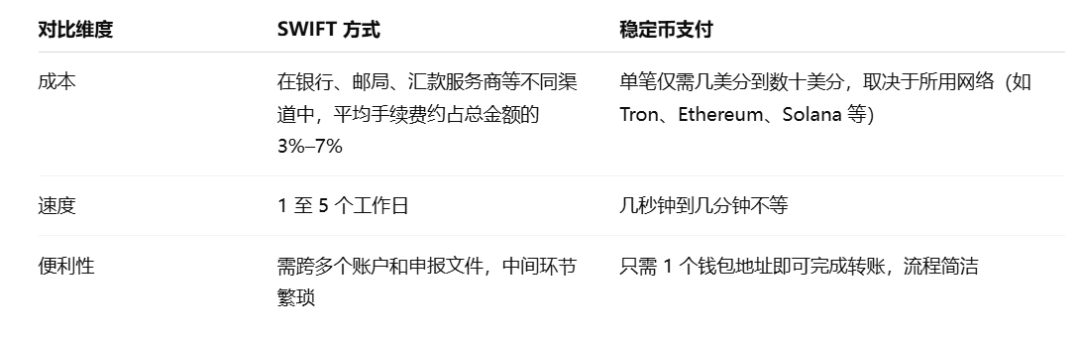
Mana shunday sharoitda stablecoin’lar tez, arzon va chegarasiz muqobil yo‘lni taklif qilmoqda. Ular tabiatan past xarajatli, chegarasiz va real vaqt rejimida yetib boradigan xususiyatlarga ega. Bir transchegaraviy o‘tkazma uchun vositachilar kerak emas, bir necha daqiqada amalga oshadi, komissiya esa tarmoqga qarab ancha past bo‘ladi.
Masalan, hozirgi asosiy Ethereum L2 tarmoqlarida USDT/USDC kabi stablecoin’larni o‘tkazish xarajati bir tranzaksiya uchun bir necha sentgacha tushgan, deyarli e’tiborga olinmaydi. Bu stablecoin’larni “global to‘lov” uchun tabiiy yechimga aylantiradi, ayniqsa Janubi-Sharqiy Osiyo, Lotin Amerikasi kabi transchegaraviy kapital harakati faol, an’anaviy kanallar esa sust bo‘lgan hududlarda kichik to‘lovlarning asosiy tanloviga aylanmoqda.
Eng muhimi, rivojlanmagan yoki iqtisodiy-ijtimoiy beqaror davlatlar uchun stablecoin’lar nafaqat “to‘lov vositasi”, balki qisqa muddatli qiymat saqlash funksiyasini ham bajaradi – o‘z milliy valyutasi qadrsizlanish xavfi ostidagi foydalanuvchilar uchun stablecoin’ga egalik qilish barqaror xarid qobiliyatini anglatadi.
Mana shu “to‘lov + xavfsiz aktiv”ning ikki tomonlama ta’siri “global to‘lov stablecoin”larini alohida muhokama qilishga arziydigan sababdir.
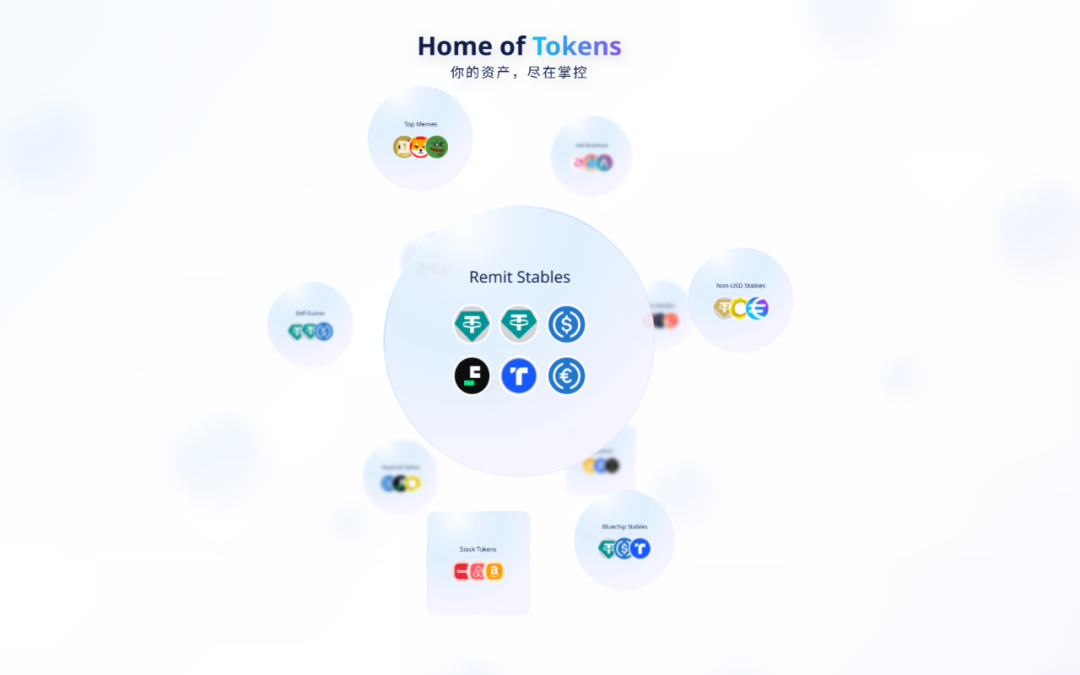
Manba: imToken Web (web.token.im) ning “global to‘lov” (remittance type) stablecoin’lari
imToken nuqtai nazaridan qaraganda, stablecoin endi bir yoqlama tushuncha emas, balki ko‘p o‘lchamli “aktivlar to‘plami”dir – har xil foydalanuvchi va ehtiyoj uchun turli stablecoin tanlovi mavjud.
Ushbu tasnifda “global to‘lov stablecoin”lari (USDT, USDC, FDUSD, TUSD, EURC va boshqalar) aynan transchegaraviy o‘tkazmalar va qiymat aylanishiga mo‘ljallangan mustaqil toifadur. Ularning roli tobora aniq bo‘lib bormoqda: ular global kapital harakatining tez yo‘lagi, beqaror bozorlar uchun esa foydalanuvchilar uchun “yangi dollar”dir.
02 Nega global tizim stablecoin’lardan chetlab o‘ta olmaydi?
Agar “to‘lov” stablecoin’larning boshlang‘ich g‘oyasi bo‘lsa, “global to‘lov” esa ularning eng raqobatbardosh amaliy sohasidir. Sababi oddiy: stablecoin’lar transchegaraviy to‘lovning uch asosiy muammosiga – xarajat, samaradorlik va qabul qilinishga deyarli tabiiy mos keladi.
Avvalo, to‘lov sohasida xarajat va samaradorlik asosiy omillardir.
Yuqorida aytib o‘tilganidek, an’anaviy transchegaraviy o‘tkazmalar ko‘plab vositachi banklar orqali o‘tadi, vaqt “kun”lar bilan o‘lchanadi, xarajat esa o‘nlab dollar bo‘lishi mumkin. Stablecoin’lar esa bu borada yaqqol ustunlikka ega: Ethereum L2 tarmog‘ida bir tranzaksiya uchun komissiya odatda 1 dollardan ham kam, Janubi-Sharqiy Osiyo va Lotin Amerikasi kabi hududlarda esa stablecoin’lar transchegaraviy kichik to‘lovlarning asosiy vositasiga aylangan.
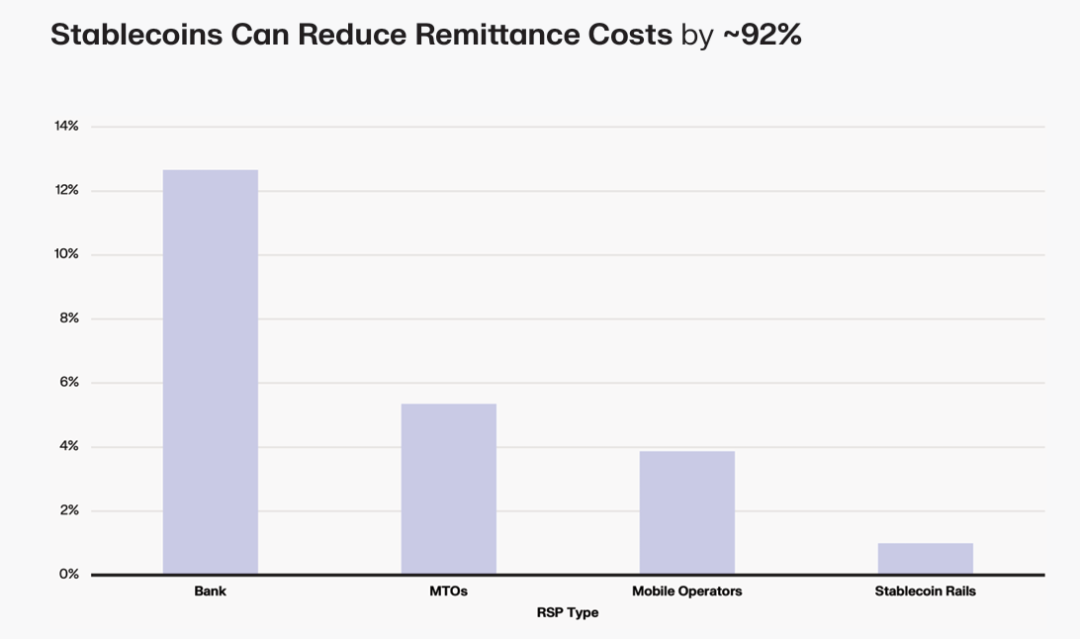
Keyrock hisobotiga ko‘ra, an’anaviy bank orqali 200 dollar o‘tkazish xarajati taxminan 12.66%, MTOs (remittance operators) uchun 5.35%, mobil operatorlar uchun 3.87%, stablecoin platformalarida esa bu xarajat 1%dan pastga tushadi. Bu esa kapital aylanish samaradorligini sezilarli oshiradi. Ethereum asosiy tarmog‘ida stablecoin tranzaksiyasi bir necha soniyada tasdiqlanadi, ayrim L2 yoki yangi blokcheynlarda esa bundan ham tezroq. Bu SWIFT tizimidagi T+N bilan solishtirib bo‘lmaydigan tajriba.
Yana bir muhim jihat – samaradorlik va xarajatdan tashqari, to‘lovning keng qabul qilinishi ham muhim.
Bu esa kripto bozori va stablecoin’larning o‘zaro rivojlanishi natijasidir – USDT dunyodagi eng yirik stablecoin bo‘lib, kapitalizatsiyasi uzoq vaqtdan beri 10 milliard dollar darajasida, eng keng qabul qilingan to‘lov vositasi hisoblanadi. USDC esa muvofiqlik va shaffofligi tufayli institutsional foydalanuvchilar orasida mashhur, Yevropa va Amerika moliyaviy tizimida chuqur ildiz otgan.
Doimiy kirib borish natijasida, Turkiya, Argentina, Nigeriya kabi milliy valyutasi tez qadrsizlanayotgan mamlakatlarda USDT deyarli “jamg‘arma valyutasi”ga aylangan; USDC esa shaffof zaxira va muvofiqlik tufayli institutsiyalarni jalb qilmoqda, Yevropa va Amerika bozorida keng tarqalgan; EURC hajmi kichik bo‘lsa-da, Yevropa hududida transchegaraviy hisob-kitobda muhim rol o‘ynaydi.
Nihoyat, to‘lovda tezlik va xarajat muhim bo‘lsa-da, “mablag‘lar haqiqatan ham xavfsizmi” degan savol yanada muhim.
AQShning “GENIUS Act” qonuni kuchga kirishi, Hong Kong’ning “Stablecoin Regulation”i va Yaponiya, Koreya kabi bozorlardagi sinovlar natijasida stablecoin’larni muvofiqlik asosida chiqarish “o‘tish guvohnomasi”ga aylanmoqda.
Kelajakda global to‘lov tizimiga kira oladigan stablecoin’lar, katta ehtimol bilan, muvofiqlik yo‘lidagi “oq ro‘yxat” o‘yinchilari bo‘ladi.
Xulosa qilib aytganda, stablecoin’larning “global to‘lov” infratuzilmasiga aylanishi tasodif emas, balki ular samaradorlik, xarajat, qabul qilinish va shaffoflikda an’anaviy transchegaraviy to‘lovlarga nisbatan to‘liq ustunlikka ega bo‘lgani uchundir.
03 To‘lov – boshlanish, lekin undan ham katta kelajak
Shu sababli, “global to‘lov” xususiyatini bosqichma-bosqich kengaytirayotgan stablecoin’lar uchun endi faqat Crypto’ning asl foydalanuvchilari emas, balki ancha keng auditoriya muhim:
- Transchegaraviy pul o‘tkazish yoki to‘lovga ehtiyoji bor jismoniy va yuridik shaxslar;
- Turli birjalar o‘rtasida tezkor kapital harakati zarur bo‘lgan kripto treyderlar;
- Milliy valyutasi qadrsizlanayotgan, dollar yoki yevro kabi barqaror aktivlarga ehtiyoj sezayotgan foydalanuvchilar;
Bu nuqtai nazardan, “global to‘lov” stablecoin’larning boshlang‘ich g‘oyasi bo‘lishi bilan birga, ularning eng real va dolzarb amaliy sohasidir – ular an’anaviy bank tizimini ag‘darib tashlashni emas, balki samaradorligi yuqori, xarajati past va hamma uchun ochiq muqobil yechimni taklif qiladi. Ilgari ko‘plab vositachi banklar orqali bir necha kun davom etgan transchegaraviy hisob-kitoblar endi “bir necha daqiqa + bir necha sent”da amalga oshirilmoqda.
Kelajak tendensiyasi ham tobora aniq: AQShning “GENIUS Act” qonuni kuchga kirishi, Hong Kong’ning “Stablecoin Regulation”i kuchga kirishi, Yaponiya va Koreya kabi bozorlarda sinovlar boshlangan bir paytda, transchegaraviy to‘lov, korporativ treasury yoki shaxsiy xavfsiz aktiv ehtiyojlarida global to‘lov stablecoin’lari moliyaviy tizimning ajralmas qismiga aylanadi.
Agar biz yana Yiwu tadbirkorlarining USDT qabul qilish bo‘yicha eksperimental urinishlariga nazar tashlasak, bu faqat bir shahar hikoyasi emas, balki global tendensiyaning kichik ko‘rinishidir – stablecoin’lar chekkadan asosiy oqimga, blokcheyndan real hayotga o‘tmoqda va oxir-oqibat global qiymat aylanishining yangi infratuzilmasiga aylanmoqda.
Shu nuqtai nazardan, to‘lov stablecoin’larning boshlanishi, lekin ular uchun global moliyaviy infratuzilmaga yetaklovchi yanada katta kelajakdir.
Mas'uliyatni rad etish: Ushbu maqolaning mazmuni faqat muallifning fikrini aks ettiradi va platformani hech qanday sifatda ifodalamaydi. Ushbu maqola investitsiya qarorlarini qabul qilish uchun ma'lumotnoma sifatida xizmat qilish uchun mo'ljallanmagan.
Sizga ham yoqishi mumkin
Yaponiya valyuta bozoriga aralashuvi "qon olish"? Iyul oyida chet elda AQSh obligatsiyalariga egalik qilganlar soni to‘qqiz oy ichida eng past darajaga tushdi, Xitoy egaligi 2008-yildan beri eng past darajaga yetdi
Amerika Qo'shma Shtatlari Moliya Departamenti hisobotiga ko'ra, iyul oyida chet elda AQSH davlat qarzlari 50,4 milliard dollarga kamaydi; AQSHning eng yirik "qarzdori" Yaponiya AQSH davlat qarzlari miqdorini 12,8 milliard dollarga qisqartirdi, uch oy ketma-ket kamayib, bir yildan ortiq davom etgan eng past darajani qayd etdi; uchinchi yirik qarzdor Xitoy AQSH davlat qarzlari miqdorini 15,4 milliard dollarga qisqartirdi, ketma-ket ikki oy kamayish kuzatildi; ikkinchi yirik qarzdor Buyuk Britaniya esa aksincha, 58,4 milliard dollarga ko'paytirib, may oyida o'rnatilgan eng yuqori rekordini yangiladi; iyul oyida Fransiya va Kanada davlat qarzlari miqdorini eng ko'p qisqartirgan davlatlar bo'ldi, mos ravishda 41,5 milliard va 30 milliard dollarga kamaytirildi.
Oq uy AQSh Federal zaxira tizimining foiz stavkasini oshirish qarorini "juda achinarli" deb tanqid qildi, Trump esa foiz stavkasini 1% dan pastga tushirishga chaqirdi
Oq uy matbuot kotibi Kush Desai shunday dedi: "Hukumat nuqtayi nazaridan, bugungi Federal Reserve (Fed) ning foiz stavkalarini oshirish qarori juda afsusli, iqtisodiy asoslar jihatidan o‘ziga xos ravishda ishonchli emas." Prezident Trump hali ham Federal Reserve raisining mustaqilligiga ishonadimi, degan savolga Desai: "Albatta," deb javob berdi.
AI "doimiy o‘rganish" yoki yangi saqlash tsiklini boshlashi mumkin! Citi: HBM, server DRAM va eSSD talabi oshmoqda, tanqislik 2031 yilgacha davom etishi mumkin
Citigroup so‘nggi global yarimo‘tkazgich sanoati hisobotida shuni ta’kidladi: Sun’iy intellekt an’anaviy o‘qitish va xulosa chiqarish modelidan “doimiy o‘rganish” davriga bosqichma-bosqich o‘tayotgani sababli, global xotira chipi bozori yangi bir tuzilmaviy talab o‘sishini boshdan kechirishi mumkin.

Amerika fond indekslari tinch, ammo ostida to‘lqinlar bor: Goldman Sachs sherigi to‘rtta asosiy bozor harakatlantiruvchi omillarni ochib beradi
Goldman Sachs hamkori Bobby Molavi, sun'iy intellektni (AI) nazorat qilishdagi noaniqlik, neft narxining 100 dollarni kesib o‘tishi, AQSh davlat obligatsiyalari rentabelligi 5% dan oshishi va Federal zaxira siyosati bo‘yicha kelishmovchilikning kuchayishi inflyatsiya hamda foiz stavkalari xavfini oshirayotganini ta’kidladi. Bu esa ilgari ustun bo‘lgan AI va impulsiv savdoni bosim ostida qoldirib, kapitalning dasturiy ta’minot, mudofaa va energiya sohalariga yo‘nalishini keltirib chiqarmoqda, natijada bozor ichidagi qiymatni qayta baholash tezlashmoqda.
Kripto narxlari
Ko'proq


