
Jefferies’ning eng so‘nggi tadqiqot hisobotiga ko‘ra: HALO ramkasi transport sohasida amaliyotga tatbiq etilishi: AI davrida haqiqiy “himoya devori” kod emas, temir yo‘ldir
Salom hammaga, men O'ng Dub!
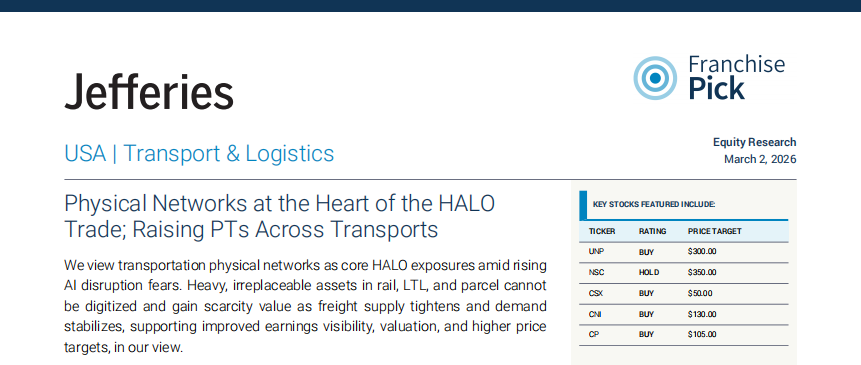
2026-yil 2-martda Jefferies transport va logistika sanoati haqida hisobot e'lon qildi:
"Physical Networks at the Heart of the HALO Trade; Raising PTs Across Transports"
Hisobotning asosiy fikrlari aniq:
AI o‘rnini bosish xavfi oshib borayotgan bir paytda, takrorlanmaydigan jismoniy tarmoqqa ega transport aktivlari HALO (Heavy Assets, Low Obsolescence) ramkasi uchun tipik namuna bo‘lib bormoqda.
Jefferies ta’kidlaydi, AI samaradorlikni optimallashtirishi mumkin, lekin jismoniy infratuzilmani raqamlashtira olmaydi. Temir yo‘l tarmog‘i, port tizimi, aviatsiya parki kabi uzoq muddatli kapitalni talab qiluvchi aktivlarning kamyobligi qayta baholanmoqda.
Ayni paytda bozor AI ning inqilobiy mantig‘iga katta baho berayotgan bir vaziyatda, bu nuqtai nazar strukturaviy ahamiyatga ega.
1. "Avtomatlashtiriladigan vazifalar" bilan "takrorlanmaydigan aktivlar"ni ajratish
Hisobotning birinchi asosiy g‘oyasi — vazifa va aktivni ajratishdir.
AI quyidagilarni optimallashtirishi mumkin:
Yo‘nalishni tashkil qilish samaradorligi
Narx modelini
Aktivlar foydalanish koeffitsienti
Lekin takrorlab bo‘lmaydi:
Temir yo‘l yo‘nalishi huquqlari
Terminal tarmog‘i zichligi
Yo‘nalishlar va aviatsiya parki tizimi
Jismoniy tarmoqqa bog‘langan masshtabli operatsion ma’lumotlar
Jefferies ta’kidlaydi, UNP, NSC, CSX, CNI, CPKC kabi temir yo‘l kompaniyalari asosiy qiymati tarmoqning o‘zida.
Bu aktivlar quyidagilar bilan ajralib turadi:
Qurilish sikli juda uzun
Regulyatorlar talablari juda yuqori
Qayta qurish deyarli imkonsiz
AI samaradorligini oshiradi, ammo tarmoq to‘siqlarini zaiflashtirmaydi.
"O‘rnini bosish tashvishi" kuchaygan muhitda, bu aktivlarning kamyobligi yanada kuchayadi.
2. Asosiy ko‘rsatkichlar yaxshilandi: ta’minot qisqardi va talab tiklandi
Ikkinchi mantik sanoatning asosiy ko‘rsatkichlaridan kelib chiqadi.
Jefferies ta’kidlaydi:
Transport quvvati tezroq chiqib ketmoqda
Load-to-truck ratio yuqoriga ko‘tarilmoqda
Spot rates mavsumiydan kuchliroq
ISM Manufacturing PMI 2026-yil fevralda ketma-ket ikkinchi oy 50dan yuqori
Inventar olib tashlangandan keyin, sanoat faolligi barqarorlandi.
Tarixiy tajriba ko‘rsatadi:
Yangi buyurtmalar oshishi → Yuk tashish hajmiga kechikkan tarzda ta’sir qiladi → Narxlash huquqi yaxshilanadi
Ta’minot cheklangan vaziyatda, talabning asta-sekin tiklanishi daromad ko‘rinishini oshiradi.
Transport sektori mantig‘i "tsikl bosimi" dan "daromad tiklanishi"ga o‘tmoqda.
3. Narx maqsadlari oshirildi: baholash markazi yuqoriga ko‘tarildi
Yuqoridagi taxminlarga asoslanib, Jefferies bir necha kompaniya narx maqsadlarini oshirdi:
UNP: $300 (avval $285)
NSC: $350 (avval $300)
CSX: $50 (avval $42)
CNI: $130 (avval $115)
CP: $105 (avval $85)
Shu bilan birga XPO, UPS, FedEx kabi kompaniyalarning ham narx maqsadlari oshirildi.
Mantik ramkasi aniq:
Transport quvvati yetishmasligi narx tuzilishini yaxshilaydi
Naqd pul oqimining barqarorligi oshadi
AI jismoniy tarmoq aktivlarining kamyobligini kuchaytiradi
Baholash tizimi markazi "naqd pul aniqligi"ga ko‘chmoqda.
Mening tushunishim:
Bu hisobotning qiymati aniq narx maqsadlarida emas.
Asl e’tiborli jihati — HALO ramkasining real sektorga amal qilishi.
Bozor oxirgi ikki yilda AI an’anaviy soha foyda imkoniyatlarini qisqartiradimi, degan masalani muhokama qilgan.
Jefferies bergan javob shunday:
O‘rnini bosuvchi aktivlar qiymati oshganida, o‘rnini bosish mumkin bo‘lmagan aktivlarning qiymati ham oshadi.
Agar bu katta aktivlarni taqsimlash mantig‘iga mos kelsa:
Dasturiy mahsulot qiymati o‘sish orzusidan kelib chiqadi.
Og‘ir aktivlarning qiymati takrorlanmaydiganligidan kelib chiqadi.
Bozor "o‘sish hikoyasi"dan "naqd pul aniqligi"ga o‘tganda,
Baholash tuzilmasi tabiiy ravishda o‘zgaradi.
Transport sektori faqat namuna.
Yangi baholanayotgan narsa — "eskiroq bo‘lib qolish xavfi past aktivlar"ning aniqligi.
Mas'uliyatni rad etish: Ushbu maqolaning mazmuni faqat muallifning fikrini aks ettiradi va platformani hech qanday sifatda ifodalamaydi. Ushbu maqola investitsiya qarorlarini qabul qilish uchun ma'lumotnoma sifatida xizmat qilish uchun mo'ljallanmagan.
Sizga ham yoqishi mumkin
Turkiya ko‘p yo‘nalishda favqulodda “yong‘inni o‘chirish”: qariyb 20 milliard dollarli fondlar tasfiyasi, yuqori lavozimli shaxslar hibsda, savdo cheklovi
Turkiya moliya vaziri risk "vaqtincha va nazorat qilinadi" deb aytdi; regulyatorlar yetti ta aktivlarni boshqaruvchi kompaniyaning yuzdan ortiq fondini tozalashga tayyorlanmoqda, investitsion portfellar 350 mingdan ortiq investorni o'z ichiga oladi. 38 kishiga jinoiy ayblov qo'yildi va ularga ikki yil davomida savdo taqiqi joriy qilindi; bir necha moliya instituti rahbarlari hibsga olingan, ushlab turilgan yoki mamlakatdan chiqishga cheklov qo'yilgan; Markaziy bank repo moliyalashtirish hajmini oshirdi, banklar uchun kapital talablarini yumshatdi va banklararo pul bozori qarz limitini oldingi darajadan 10 baravarga oshirdi. Turkiya bank aksiyalari indeksi payshanba kuni bir mahal 9%dan ko'proq o'sdi, ko'plab kichik va o'rta kapitalizatsiyaga ega aktsiyalar esa pasaydi.
Huang Renxun: Nvidia kelasi yil chip sotuvlari bu yilning ikki barobariga yetadi, AI'ni ijtimoiy tarmoqlarni boshqaradigan tarzda nazorat qilib bo'lmaydi
Huang Renxun ijtimoiy media nazoratini ko‘chirib olishga qarshi chiqmoqda, chunki ijtimoiy media mahsulot hisoblanadi, AI esa boshqa texnologiyalar va mahsulotlarni qo‘llab-quvvatlaydigan asosiy texnologiyadir. U nazorat mahsulotga, texnologiyaning o‘ziga emas, yo‘naltirilishi kerakligini ta’kidlaydi. U qat’iy sinovlarni urg‘ulaydi, mahsulot yetarli darajada xavfsiz bo‘lmasa, chiqarilishini kechiktirishni aytadi: “AI xavfsizligi juda muhim."
AQSh Federal zaxira tizimi foiz stavkasini oshirgandan so‘ng nima sotib olish kerak? Tarixan, AQSh fond bozori energetika va texnologiya sohalari ustun kelgan, ko‘chmas mulk esa ortda qolgan, Goldman Sachs: AQSh fond bozoriga foiz stavkasi oshirish tezligi ta’sir qiladi
AQSh Federal Reserve birinchi marta foiz stavkalarini oshirganidan keyingi 12 oyda AQSh fond bozori ko‘rsatkichi: Jefferies ma’lumotlariga ko‘ra, energetika sektori o‘rtacha 22,4% daromad bilan birinchi o‘rinda, axborot texnologiyalari esa 15,4% bilan ikkinchi o‘rinda. Charles Schwab ma’lumotlariga ko‘ra, ko‘chmas mulk sektori S&P 500 indeksi bilan solishtirganda 4,3% ortda qolgan bo‘lib, 11 sektor ichida eng yomon natija ko‘rsatgan. Goldman Sachs ta’kidlashicha, foiz stavkalarining oshirish tezligi AQSh fond bozoriga ta’sir ko‘rsatuvchi asosiy omil hisoblanadi; hozirda agar 10 yillik AQSh davlat obligatsiyalari rentabelligi bir oy ichida 50 bazaviy punktga oshsa, “tezkor foiz oshishi” bosimi yuzaga keladi.
Kripto narxlari
Ko'proq


