
AQSH obligatsiyalari: Likvidlik tarangligi yumshagandan keyingi asosiy omillar kuzatuvi

Yaqin Sharqda mojaro boshlanganidan so‘ng, AQSh obligatsiyalari likvidlik tanqisligida sotuvga duch keldi, butun egri chiziq bo‘ylab daromadlar sezilarli ravishda oshdi, 2Y foiz stavkasi maksimal ravishda 60bp ga oshdi. O‘tgan haftadan boshlab, AQSh obligatsiyalari daromadi asta-sekin pasayishni boshladi, shu bilan birga, oltin narxi ham barqarorlashdi, bu esa oldingi likvidlik tanqisligi marjinal ravishda yumshaganini ko‘rsatadi.
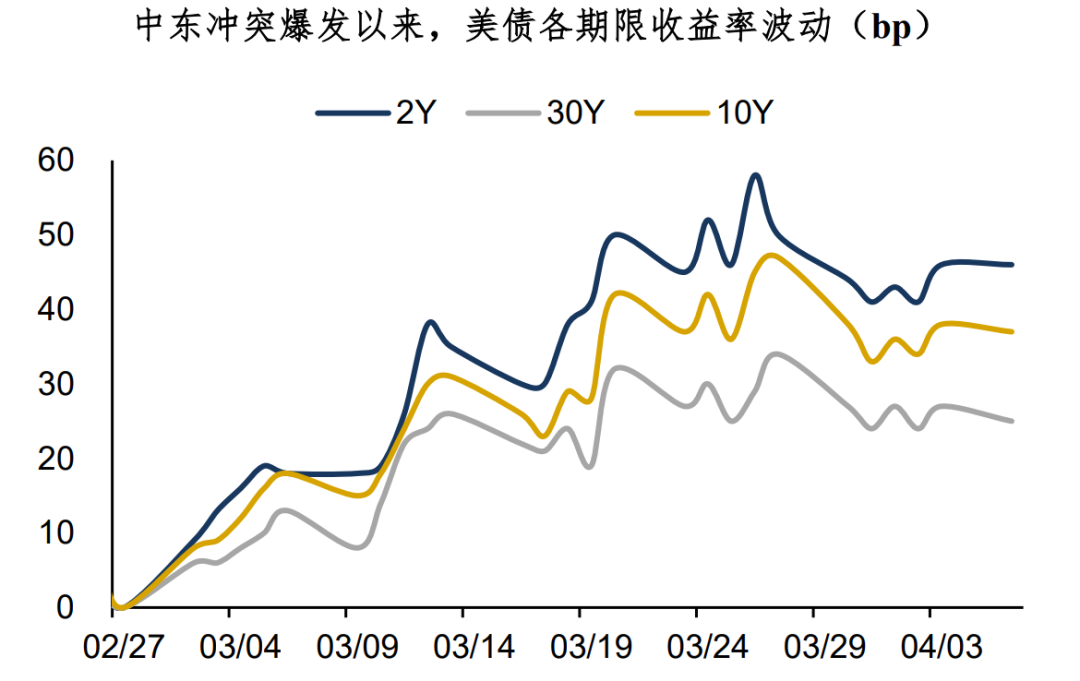
AQSh obligatsiyalar bozori narxlash mantiqi asta-sekin likvidlik shoklarining ta’siridan xalos bo‘lmoqda va bandlik ma’lumotlari, neft narxining inflyatsiyaga ta’siri hamda geosiyosiy noaniqlik ichida hamkorlik bosqichiga o‘tmoqda. Hozirda AQSh iqtisodiy holati qanday? Bizning fikrimizcha, zaif bandlik va yanada yopishqoq inflyatsiya xavfi iqtisodning nomuvozanat holatini shakllantirib, Federal Reserve uchun kutish kayfiyatini kuchaytiradi va AQSh obligatsiya daromadlari yuqori daraja atrofida keng o‘zgaruvchanlikka ega bo‘lishi ehtimoli ko‘proq.
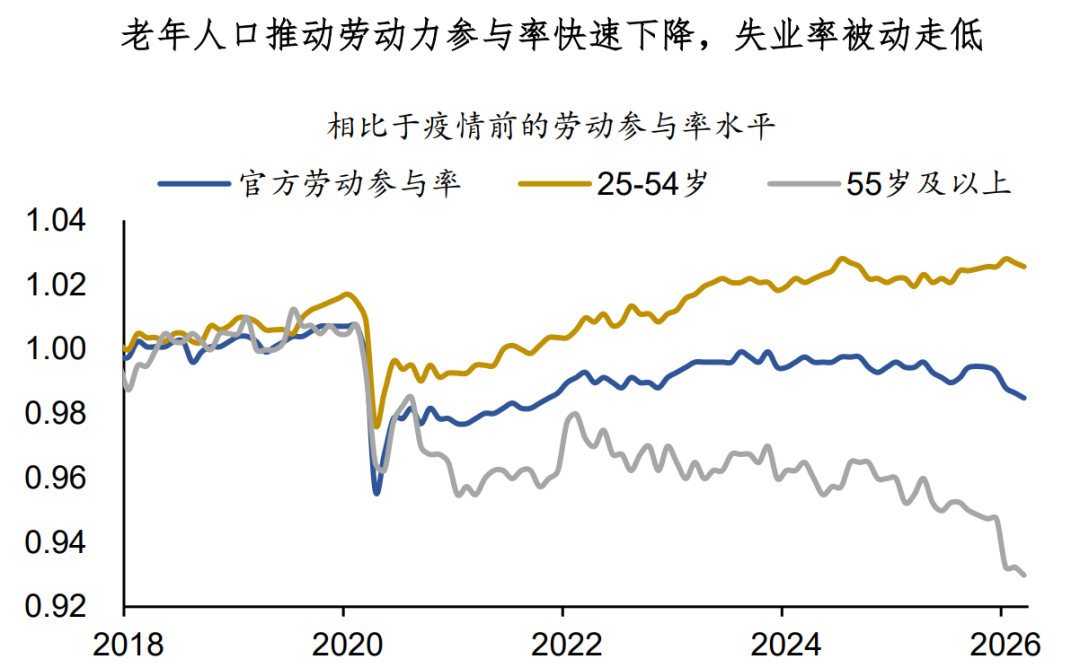
Bandlik tomondan, o‘tgan haftada e’lon qilingan non-farm va ADP ma’lumotlari bandlik umumiy hajmi sekinlashmadi, biroq tarkibiy zaiflik signallari davom etmoqda. Mehnat aholisining qarishi mehnat ishtirok darajasining tez pasayishiga olib kelmoqda, bu omil ishsizlik darajasini ma’lum darajada pasaytiradi. Ushbu bandlik tuzilmasi Federal Reserve'ning inflyatsiyaga e’tiboridan ajralishi uchun yetarli emas, nisbatan barqaror bandlik siyosat foizini o‘zgartirmaslik uchun asos bo‘lishi mumkin.
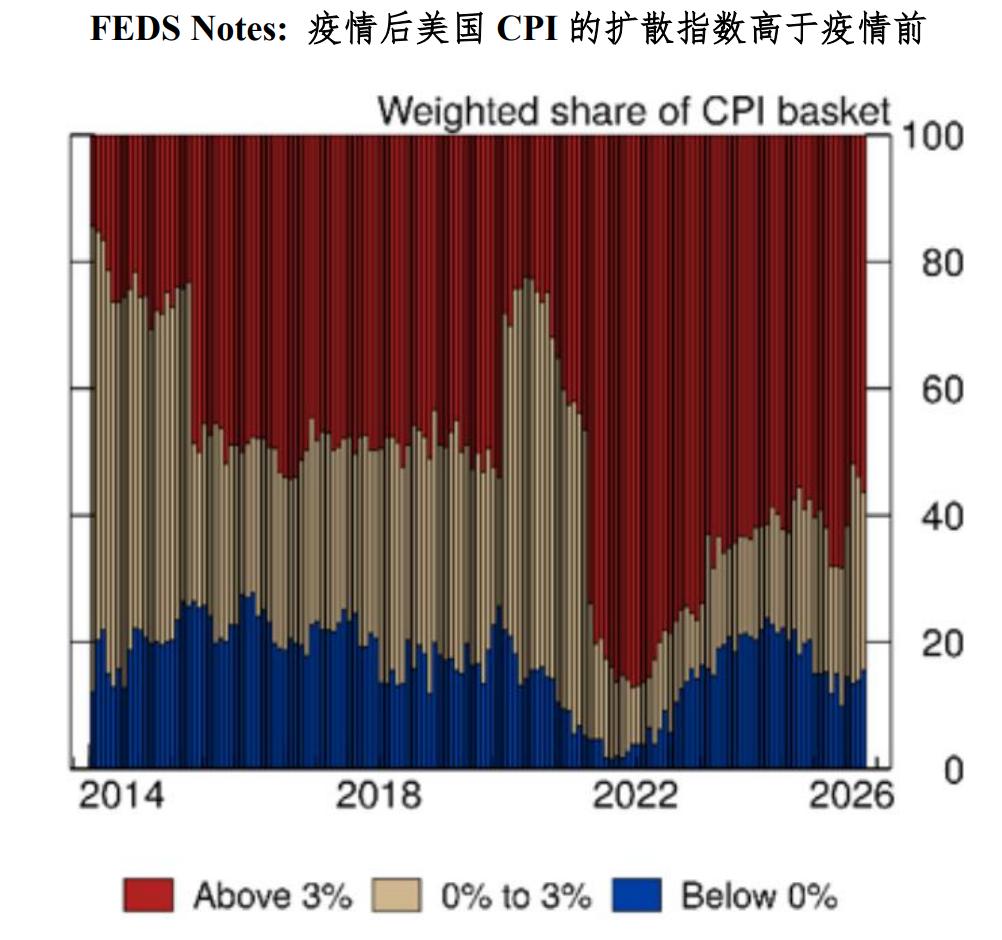
Inflyatsiya tomondan, yuqori neft narxi inflyatsiyaga sezilarli bosim yaratmoqda, mart ISM PMI ma’lumotlaridagi narxlar bo‘limi tez o‘sadi, ta’minot zanjiri narxi bosimi sezilarli ravishda kuchaydi. Shu bilan birga, FED yangi tadqiqotga ko‘ra, pandemiyadan keyingi inflyatsiya xususiyatlari ma’lum o‘zgarishlarga duch kelgan, AQSh inflyatsiyasining tarqalish yo‘li sekinroq, ammo uzoqroq bo‘lishi mumkin:
1) Hozirgi holat: Pandemiyadan yillar o‘tganidan so‘ng ham inflyatsiya bosimi 2020 yilgacha bo‘lgan davrdan ko‘ra keng tarqalgan, iste’mol savatchasidagi inflyatsiya stavkasidan 3%dan yuqori bo‘lgan elementlarning og‘irligi pandemiyadan oldingi darajadan yuqori.
2) Ta’sir yo‘li: Deflyatsion elementlar AQSh core CPI ni pastga tushirishda pandemiyadan oldingi davrdan ancha zaif, yuqori inflyatsion elementlarning core CPI ni ko‘tarish kuchi esa yuqori darajadan pasaydi. Bu umumiy inflyatsiya tarqalish tezligini sekinlashtiradi va inflyatsiyaning yopishqoqligi kuchayadi.
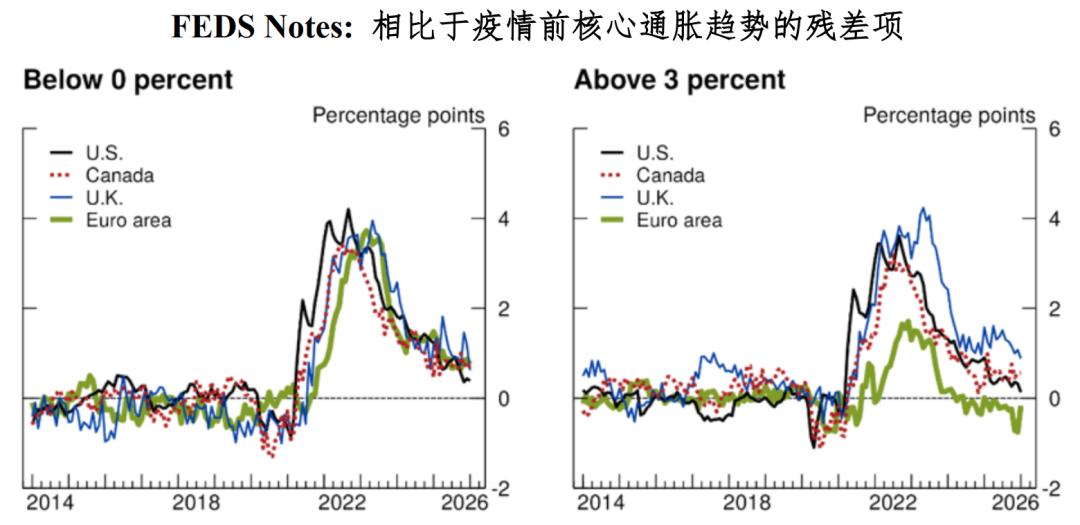
Ushbu asosiy xulosalar shuni ko‘rsatadiki, core inflyatsiyaning yopishqoqligi kuchaygan, ammo ayni paytda iqtisodda “inflyatsiya kengligi → umumiy inflyatsiya” kuchaytiruvchi effekti normal holatga qaytmoqda. Shu sababli, hozirgi neft narxining oshish tarqalish tezligi 2021-2022 yil davridagidek tez core inflyatsiya bosimiga aylanishi ehtimoli past, tezlik biroz pasaydi, lekin davomiyligi uzayishi mumkin.
Kecha, Eron va AQSh ikki haftalik o‘t ochishni to‘xtatish bo‘yicha kelishuvga erishdi va 4.10 dan muzokaralar boshlanadi. Eronning maqsadi har doim o‘z manfaatlarini ta’minlash bo‘yicha uzoq muddatli o‘t ochishni to‘xtatish, muzokaralarning haqiqiy natijasi hali ham katta noaniqlikka ega. Hatto tomonlar kelishuvga erishsa ham, infratuzilmani tiklash va Hormuz bo‘g‘ozida suv yo‘llarini ochishda cheklov mavjud bo‘lishi sababli, o‘rta muddatli neft narxi tezda urushdan oldingi darajaga pasaymaydi, neft narxining inflyatsiyaga ta’siri kuzatishda davom etadi. Hozirda uzoq muddatli futuralar narxi urushdan oldingi o‘rtacha darajadan yuqori, Yaqin Sharqdagi vaziyat uzoq muddatli bo‘lishi va neft narxining yuqori yopishqoqligi ma’lum vaqt davomida asosiy holat bo‘ladi.
Umuman olganda, Federal Reserve murakkab sharoitga duch kelmoqda: bandlik bozori zaif muvozanat tuzilmasiga ega, inflyatsiya esa sekin tarqaluvchi yopishqoq uzoq muddatli xususiyatga ega.Shu fonda, kutish qisqa muddatda eng yaxshi variant bo‘lib qolmoqda. Federal Reserve kutish kayfiyatida bo‘lganida, AQSh obligatsiyalari daromadi yuqori daraja atrofida keng o‘zgaruvchanlik qiladi.
Mas'uliyatni rad etish: Ushbu maqolaning mazmuni faqat muallifning fikrini aks ettiradi va platformani hech qanday sifatda ifodalamaydi. Ushbu maqola investitsiya qarorlarini qabul qilish uchun ma'lumotnoma sifatida xizmat qilish uchun mo'ljallanmagan.
Sizga ham yoqishi mumkin
Token to'lqiniyidan 1,3 trillion dollar AI serverlari ko'k dengizigacha: AI inference hisoblash kuchi to'liq portladi, Dell kabi yetakchilar "hajm+narx+ulush" oltin davrini kutib oldi
Dunyo bo'ylab yetakchi AI server klaster ishlab chiqaruvchilari, jumladan Dell, hozirda "AI server bozori hajmining tez kengayishi" va "yirik korxonalar hamda yangi bulut kabi asosiy AI bulut hisoblash mijozlarining buyurtma ulushi sezilarli darajada oshishi" kabi ikki tomonlama o'sish dividendini birgalikda baham ko'rmoqda, faqatgina aparat narxlarining oshishidan passiv foyda olishdan tashqari.

GPU bulut xizmati narxlari oshmoqda: Nebius narxni yana 20% ga oshirdi, hisoblash quvvati ta'minot tomoni muzokara huquqiga ega bo'ldi
Nebius 1-oktabrdan boshlab GPU bulut xizmati narxlarini taxminan 20% ga oshiradi, H100 dan B300 gacha bo'lgan bir nechta chiplarning narxi ko'tarildi, bu esa so'nggi bir necha oy ichidagi ikkinchi narx oshirilishi hisoblanadi; B300 jami narx oshishi 56% ga yetdi. Talab ko'rsatkichining 24 oydan oshishi, mijozlar Blackwell hisoblash quvvatini sotib olish uchun hatto ortiqcha pul to'lashga ham tayyorliklarini ko'rsatmoqda. AI hisoblash quvvati ta'minoti va talabi muvozanatining buzilishi butun soha bo'ylab muzokaralar tartibini o'zgartirmoqda, narx bo'yicha ustunlik asta-sekin ta'minot tomoniga o'tmoqda.


Kripto narxlari
Ko'proq


