
Morgan Stanley tahliloti sharhi: HDD davri tugamadi, lekin bozor uni cho‘qqiga yetdi deb baholamoqda

Muallif: Rita
Bozor qattiq disk haydovchilari (HDD) uchun 8 barobar daromad nisbati (P/E) bilan narx belgilab, tsikl 2028-moliya yilida (FY28) yuqori nuqtasiga chiqishini anglatmoqda. JPMorgan 2026-yil 20-oktabrda e’lon qilgan hisobotida ro‘yxatda aksincha xulosaga keladi: Tsikl hali tugamagan, bu narx juda jazolovchi.
Talab tomoni tezlashmoqda. Nearline HDD spot narxlari har GB uchun 4 dan 7 sentgacha, aralash nearline shartnoma narxlari taxminan har GB uchun 1,5 sent atrofida. 2027/2028 kalendar yillarida sohada taxminan 400 EB (eksabayt) yetishmovchiligi kutilmoqda, 2026-yilda esa 300 EB. Mijozlar asosiy bulutli xizmat provayderlaridan (CSP) AI laboratoriyalariga kengaymoqda, ular EBning 100 foizini sotib olishni istaydi.
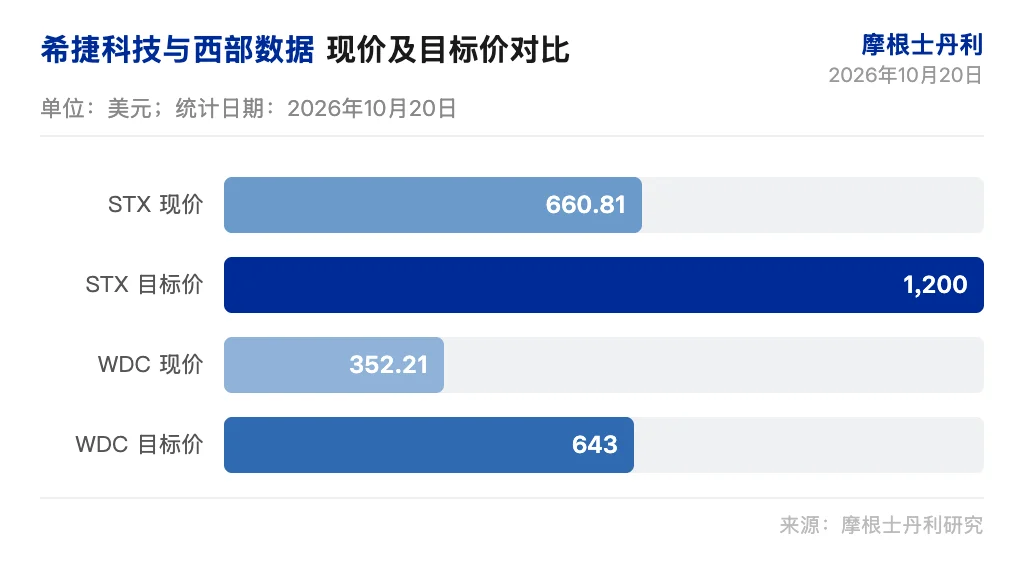
JPMorgan Seagate Technology (STX) va Western Digital (WDC) ulushlarini ko‘paytirishni qayta tasdiqladi, STX IT apparat sohasida yana eng yaxshi tanlovga aylandi. Maqsad narxlari: STX uchun 1 200 dollar, WDC uchun 643 dollar. WDC uchun xaridor kutishlari pastroq, moliyaviy hisobotda taktik yondashuv yaxshiroq.
8 barobar P/E tsikl yuqorisini anglatadi
JPMorgan FY28 daromad va SSD (solid-state drive) narxlarining 80% arzonlashishini taxminan tahlil qilib, hozirgi 8 barobar P/E, HDD daromadi FY28da yuqori nuqtaga chiqishini va SSD narxlari C2Q26 darajalaridan 80% pasayishini anglatadi. JPMorgan bu taxmin haddan tashqari jazolovchi, deb hisoblaydi.
HDD'ga talab tezlashmoqda, yetkazib berish yetishmovchiligi kengaymoqda, spot narxlar ancha yuqori. Nearline bo‘lmagan HDD narxlari bunda 15% dan 30% gacha oshdi. Baholashda ijobiy assimetriya mavjud.
JPMorgan maqsadli multiplikatorlarni 20 barobardan 15 barobarga (STX) va 14 barobarga (WDC) pasaytirdi, bu bozor strukturasidagi va AI moliyalashtirilishi noaniqliklarini aks ettiradi. STX maqsad narxi: 1 200 dollar (15x FY28 EPS 80.10), WDC maqsad narxi: 643 dollar (14x FY28 EPS 45.95). Hozirgi STX narxi: 660,81 dollar, WDC narxi: 352,21 dollar.
Spot narxlar shartnoma narxidan ancha yuqori
Nearline HDD spot narxlari har GB uchun 4 dan 7 sentgacha, aralash nearline shartnoma narxi esa taxminan 1,5 sent/GB. Mijozlar EBning 100 foizini sotib olishni istaydi, yetkazib berilmaslikning cheklovlari savdo hajmini qiyinlashtiryapti. Saqlash quvvati tanqisligi spot narxlarni ko‘tarib yubordi.
Nearline bo‘lmagan HDD narxlari oyga nisbatan 15% dan 30% gacha oshdi. Seagate spot narxlardan foydalanishda Western Digital’dan faolroq harakat qilmoqda. Talab asosiy CSP’lardan AI laboratoriyalariga kengaymoqda. Toshiba’ning imkoniyatlari media va uskuna bilan cheklangan, 2027-yil uchun quvvati sotib bo‘lingan, narx belgilashda ular yanada agressiv. JPMorgan Toshiba xavfini qoniqarli deb topdi.
Dekabr choragi EPS bo‘yicha kutilganidan yuqori
Seagate Technology sentyabr choragi uchun har aksiyaga daromad (EPS) 7,50 dollarni tashkil qilishi kutilmoqda, bozor konsensusi esa 7,41 dollar; Western Digital’ning sentyabr choragi EPS: 4,13 dollar, bozor konsensusi 4,09 dollar. Seagate’ning dekabr choragi EPS 9,54 dollar bo‘lib, bozor kutilmasiga qaraganda 12% yuqori. Agar spot narx bo‘yicha ssenariyda agresivroq yondashuv bo‘lsa, dekabr EPS yana 5% oshishi mumkin.
Western Digital’ning dekabr choragi EPS 5,25 dollar, bozor konsensusi bilan solishtirganda 10% yuqori. Agar spot narx ssenariysi yanada agressiv bo‘lsa, dekabr EPS 5,67 dollarga chiqishi mumkin. WDC xaridorgirlarning kutilmalari 4,75 dan 4,95 milliard dollar daromad, 59,5% dan 61,0% gacha yalpi foyda marjasi, 5,20 dan 5,60 dollargacha EPS atrofida. WDC odatda yetakchi ko‘rsatkichlarni ehtiyotkorlik bilan beradi.
JPMorgan hisoblashicha, WDC moliyaviy hisobotda taktik yondashuv bo‘yicha ustun, chunki xaridorlarning kutilma bosqichi pastroq. STX hali ham "ko‘z yumib sotib ol" baholash darajasidan (10x CY27 EPS = 595 dollar) 10% yuqori, WDC esa atigi 3% yuqori (343 dollar).
Tsikl tugamagan, biroq yo‘nalishi noaniqroq
JPMorgan tan oladi: HDD katalizator yo‘li o‘tgan oyga nisbatan ayon emas. Bozor yetkazib beruvchilarning ratsionalligi va AI moliyalashtirish manbasi borasida noaniqliklarni saqlayapti, bu muammolar moliyaviy hisobotlar bilan hal qilinmaydi. Maqsad ko‘paytmalari 5-6 barobarga pasaytirildi.
Talab tekshiruvi kutilganidan yaxshiroq natijalar va ko‘rsatkichlar yangilanishini qo‘llab-quvvatlaydi. JPMorgan to‘rtta masalaga e’tibor qaratmoqda: STX/WDC Toshiba maqsadlariga javoban ishlab chiqarish rejalarini o‘zgartiradimi; foydani avval qilishadimi, bozor ulushi esa ikkinchi planda; yetkazib berish va talab farqi kengayadimi; narx belgilashda yanada agressiv manzara ko‘rinadimi. Bu savollarning javoblari aksiyalarni 4 oy oldingi narrativga qaytarmasligi mumkin, biroq sarmoyadorlarga ba’zi xavflar allaqachon narxga singdirilganini anglashga yordam beradi.
JPMorgan STX va WDC ulushlarini ko‘paytirishni qayta tasdiqladi, STX yana Top Pick bo‘ldi. Bozor narxlari tsiklning tugaganini bildiradi, JPMorgan esa tsiklning davom etishini taxmin qilmoqda.
Mas'uliyatni rad etish: Ushbu maqolaning mazmuni faqat muallifning fikrini aks ettiradi va platformani hech qanday sifatda ifodalamaydi. Ushbu maqola investitsiya qarorlarini qabul qilish uchun ma'lumotnoma sifatida xizmat qilish uchun mo'ljallanmagan.
Sizga ham yoqishi mumkin
Kripto narxlari
Ko'proq


