
BlackRock oltinning uzoq muddatli istiqbolidan umidvor: qarz va byudjet taqchilligi qog‘oz pulning xarid qobiliyatini yemirmoqda, oltin konlari aksiyalari oltin narxining o‘sishini kuchaytirishi mumkin

BlackRock jahondagi mavzuli va sanoat investitsiyalari rahbari Evy Hambro "MoneyWeek"ga bergan intervyusida, hozirgi yumshoq stagflatsiya, dollar kursining zaiflashishi va geosiyosiy beqarorlik bilan belgilanayotgan bozor sharoiti davom etishi mumkinligini aytdi. Unga ko'ra, ayniqsa, davlat obligatsiyalari bozori byudjet bosimi kuchayib borayotganidan doimiy signal bermoqda.
Hambro ta’kidladi, davlatlarning qarz miqdori katta, yillik byudjet tanqisligi oshishda davom etmoqda va hukumatlar hali bu muammolarni samarali hal qiladigan rejalarni ilgari surmadi. Bu nafaqat moliyalashtirish bosimini kuchaytirmoqda, balki investorlarni davlat obligatsiyalari va fiat valyutasini ushlab turish xavfini qayta baholashga undaydi.
U aytdi: “Menimcha, bu vaziyat davom etadi. Agar biz kelajakka nazar tashlaydigan bo‘lsak va bozorda nimalar ro‘y berayotganini aniqroq ko‘rishga harakat qilsak, menga ayon bo‘lgan narsa shu: obligatsiyalar bozori, ayniqsa davlat obligatsiyalari bozori, ogohlantiruvchi signallarni yubormoqda. Ular sizga ko‘rsatmoqda – vaziyat sog‘lom emas. Foiz stavkalari oshmoqda, lekin qarz hajmi nihoyatda katta. Hukumatlar har yili moliyaviy tanqislikni qoplash uchun doimiy ravishda mablag‘ jalb qilishga majbur, bu butun moliyaviy tizimga ulkan bosim keltirmoqda.”
Hambroga ko‘ra, investorlarning pul birligi xarid kuchi bo‘yicha xavotiri, mablag‘larning haqiqiy aktivlar tomon harakatlanishiga sabab bo‘lmoqda.
U dedi: “Odamlar ko‘pincha aytishadiki, o‘n yil avval yoki undan ham oldin bitta funt, dollar yoki yevro bilan ancha ko‘p narsa olish mumkin edi, ular bu xavfni ko‘tarishni istashmaydi. Bu shunchaki omillardan biri.”
U ayrim davlat sarf-xarajatlarining samaradorligi pastligidan tanqid qilib, hukumatlar doimiy ravishda byudjet tanqisligiga duch kelar ekan, lekin aniq qarz qoplash rejasi yo‘qligida, investorlar xavf uchun yuqoriroq foiz talab qilishi mumkinligini ta’kidladi.
Hambro ta’kidladi: “Bu hukumatlar ulkan byudjet tanqisligi va katta qarz ostida, lekin muammolarni hal etadigan rejasi yo‘q – vaziyat yanada yomonlashishi mumkin. Agar ular mening pulimni xohlasa, tarixan ancha yuqori darajada foiz to‘lashlari kerak bo‘ladi.”
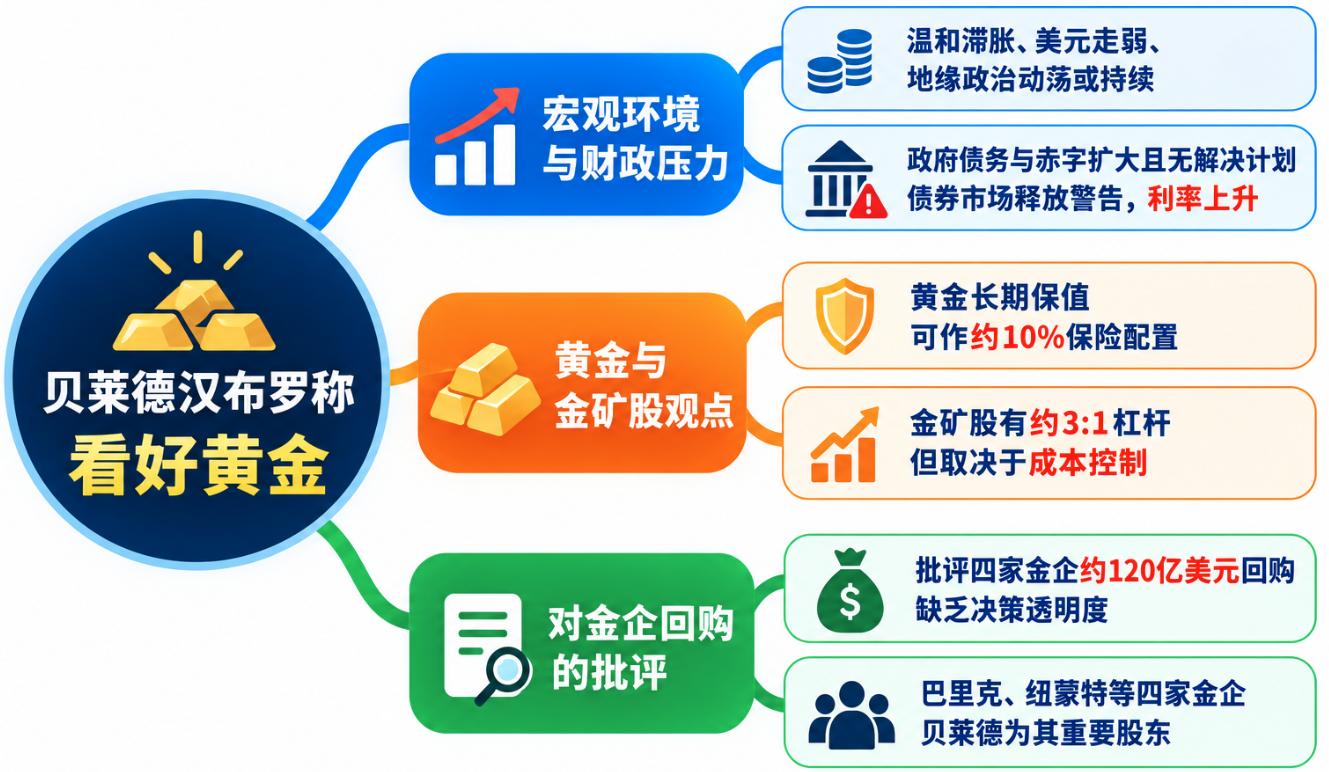
Oltin – qarz va valyuta xavfiga qarshi muhim aktiv
Hukumatlarning qarzi ortib borishi, byudjet tanqisligi kengayishi hamda pul birligi xarid kuchining tushib ketishi fonida, Hambro fikricha, haqiqiy aktivlar uzoq muddatli nuqtai nazardan xarid kuchini saqlab qola oladi.
U dedi: “Haqqiy aktivlar infratuzilma, yirik tovarlar yoki oltin bo‘lishi mumkin. Uzoq muddatda bular xarid kuchini saqlaydi. Men bu faoliyat bilan 30 yildan ko‘proq vaqt oldin boshlaganimda, mis narxi bir funt uchun 0.60 dollar edi, hozir esa 6 dollar. O'shanda oltin narxi bir unsiya uchun 400 dollar edi, hozir esa 4000 dollardan oshgan.”
Hambro takidladi, oltinning uzoq muddatli qadri butunlay qisqa davrli foiz sikllariga bog‘liq emas. Uning fikricha, oltin uzoq vaqtda qiymatni saqlashi mumkin, har davrda natijalar farqli bo‘lsa-da.
U dedi: “Oltin ixlosmandlari hazil qiladilar: 2000 yil davomida bir unsiya oltin bir erkak kostyumi uchun yetarli bo‘lgan. Binobarin, oltin uzoq muddatli qiymat saqlovchi aktiv. Tarixan ba’zan oltin juda yahshi natijalar ko‘rsatgan, ba’zan esa umuman aksincha – ayrim davrlarda xarid kuchi kutilgandan yuqori bo‘lgan, ayrim hollarda esa past bo‘lgan. Lekin umumiy qilib aytganda, uzoq muddat olib qaraganda, oltin juda barakali aktiv, menimcha, odamlar buni qayta anglay boshlaydi.”
Hambro shuni ham qo‘shimcha qiladiki, investorlarning oltinga bo‘lgan e’tibori, ulushlariga nisbatan qarashi o‘zgarib borayotir. 1990-yillarda boylikni boshqaruvchi tashkilotlar, odatda, mijoz portfelining bir qismini oltin bilan to‘ldirar edilar, lekin 2000-yillar boshida bu ulush yo‘qoldi. Hozir esa oltin bir oz qayta diqqat markazida, biroq umumiy ulushi hanuz past.
U dedi: “Odamlar ko‘pincha aytadi: oltin ulushi taxminan 10% atrofida bo‘lishi kerak, chunki u asosan sug‘urta. Agar siz sug‘urta sotib olmagan bo‘lsangiz va biror voqea yuz bersa, juda katta yo‘qotishga uchraysiz. Har yili sug‘urta uchun to‘lab, ketma-ket o‘n yil hech nima bo‘lmasa, siz bunga ortiqcha xarajat qilgandek eshitasiz. Lekin bir kun biror narsa bo‘lsa, siz bu pullarni butunlay qaytib olasiz.”
Hambroga ko‘ra, oltin portfeldagi roli sug‘urtaga o‘xshaydi va undan har doim boshqa aktivlardan oshib ketishni kutish xato. Investorlar ayrim bosqichlarda oltinning ortda qolishini qabul qilishi mumkin, lekin yaxshi o‘sayotgan boshqa aktivlardan foyda olib, oltin ulushi saqlab turiladi.
U qo‘shimcha qiladi: “Portfelingizda oltin tutishda, ayrim davrlar natijalari zaif chiqadi. Agar oltin zaif bo‘lsa, juda yaxshi chiqayotgan boshqa aktivlardan bir qismini sotib, foyda olasiz – ularning hajmi sizning oltin ulushingizdan to‘qqiz yoki o‘n, hattoki undan ham ko‘p barobar katta bo‘ladi. Shundan so‘ng, bu foydaning bir qismini yana oltinga qaytarib investitsiya qilasiz va portfel sug‘urta ulushini doimiy saqlab kelasiz.”
Hambro fikricha, obligatsiyalar bozori yuborayotgan ogohlantiruvchi signallar investorlarni aktivlarni diversifikatsiyalashga, bitta aktiv toifasiga haddan tashqari tayanishdan saqlanishga undamoqda.
U dedi: “Diversifikatsiyani albatta bajaring. Hamma tuxumni bitta savatga solmang. Aslida qarz qanday hal qilinadi? Eng og‘riqsiz usul – inflyatsiya orqali qarzning real qiymatini pasaytirish. Bu esa, hukumat va markaziy banklar inflyatsiya maqsadlariga erishishda unchalik qat’iy bo‘lmaydi, degani. Hatto bunday maqsadlarga muntazam yetisha olmagan o‘zlari ham tan oladi.”
U yana dedi: “Menimcha, bu juda aniq. Menimcha, oltin narxi boshqa sohalardagi azoblarni aks ettiradi. Agar holat yomonlashsa, oltin bunga javob beradi; yaxshilansa, mos ravishda javob beradi. Yana aytaman – hozirgi vaziyat tezda yaxshilanishi qiyin tasavvur qilinadi.”
Oltin qazib olish aksiyalari ko‘paytma (leverage) beradi, lekin xarajatlarni nazorat qilish muhim
Haqqiy oltindan tashqari, Hambro oltin qazib oluvchi kompaniyalarni ham yuqori baholaydi. Uning fikricha, oltin konlarining aksiyalari to‘g‘ridan-to‘g‘ri oltindan farqli ravishda karrali investitsiya imkonini berishi mumkin, biroq bunday afzallik kompaniyalarning xarajatlarga nazorati va foyda marjasiga bog‘liq.
Hambro aytadi, tarixan xomashyo ishlab chiqaruvchi kompaniyalar aksiyalari narxi va tovar narxi orasida taxminan 3:1 nisbat mavjud, bu ayniqsa oltinda yaqqol ko‘zga tashlanadi.
U dedi: “Tarixan, xomashyo ishlab chiqaruvchi kompaniyalarning aksiyasi va tovar narxi orasida, ayniqsa oltinda, odatda 3:1 nisbat bo‘ladi. Ya’ni, tovar narxi 1% o‘zgarsa, kompaniya ayrilg‘i qariyb 3% o‘zgaradi. Bu nisbat yillar davomida barqaror saqlangan.”
U buni opsiyaga qiyoslab, kon kompaniyasi imkoniyatlari ko‘paytmaga ega bo‘lishi, faqat operatsion xarajatlar cheklangandagina mumkinligini aytdi. Agar xarajat o‘sishi oltin narxini ko‘ra yuqori bo‘lsa, foyda marjasi kengaymaydi va aksiyalar narxi altinning o‘sishini aks ettira olmaydi.
Hambro ta’kidlaydi, o‘tmishda oltin narxi oshib, kon aksiyalari pasaygan holatlar ham bo‘lgan – asosiy sabab xarajat bosimi. So‘nggi yillarda bu bog‘liqlik qayta tiklangan.
U dedi: “Men xursandman, oxirgi bir necha yilda bu bog‘lanish to‘liq tiklandi. Faqat bu yil emas, oxirgi yillarda ham – xomashyo o‘zi yaxshi chiqdi, aksiyalarda esa daromad hajmi kattaligini ko‘rdik. Mis va boshqa xomashyo sohalari ham xuddi shunday bo‘ldi.”
U fikricha, kon kompaniyalari xarajat inflyatsiyasi oltin narxi o‘sishidan tezroq ko‘tara olmagan, shuning uchun foyda marjasi kengaydi va aksiyalar daromadlari ham yaxshilandi.
Oltin investitsiyasi uchun vosita tanlayotganda, Hambro investorlar tavakkalga qanchalik bardosh bera olishiga qarab ulush tanlash kerakligini urg‘uladi. Oltin narxiga bevosita bog‘langan daromad istagan va kon kompaniyasi riskini ko‘tarishni istamaganlar uchun u, haqiqiy oltin bilan ta’minlangan oltin ETFlarini tavsiya qildi; ko‘proq narx qiymatidan foyda olish istaganlar kon aksiyalariga qarashi mumkin.
U dedi: “Odamlar har doim so‘raydi: men qanday usulda oltin olishim kerak? Bu sizning tavakkalga qanchalik bardoshliligingizga bog‘liq. Agar siz faqat oltin narxiga mos ekspozitsiyani istasangiz, oltin ETF tanlang va haqiqiy oltin bilan ta’minlangan bo‘lsin. Agar ko‘proq dinamika istasangiz – ba’zi kon aksiyalari tanlang. Ko‘proq ko‘paytma xohlasangiz, bevosita kon aksiyalari investitsiya qiling.”
Hambro qo‘shimcha qiladi, o‘zida dividend bermaydigan oltindan farqli kon kompaniyalari pul oqimi va dividend beradi, bir vaqtning o‘zida qo‘shimcha qiymatni M&A orqali ham yaratishi mumkin.
U dedi: “Men har doim oltin konlarining aksiyalaridan umid qilaman, chunki oltin o‘zi dividend bermaydi yoki o‘zidan o‘sishni ta’minlamaydi. Kon kompaniyalari esa dividend to‘lashi, hamda M&A orqali qo‘shimcha qiymat yaratishi mumkin. Agar siz risklarni diversifikatsiya bilan to‘g‘ri boshqarsangiz, daromadingiz xomashyo narxidan ham yuqori bo‘lishi kerak.”
Lekin, kon aksiyalarining ko‘paytma ta’siri har doim ustun bo‘lavermaydi. Kompaniya xarajatlari nazoratdan chiqsa, foyda qisqarasa yoki operatsiyalar tizimli muammolarga duch kelsa, oltin narxi oshsa ham kon aksiyalari zaif chiqishi mumkin.
Hambro 12 milliard dollar qayta sotib olish rejasini tanqid qiladi, kon gigantlarining kapital taqsimoti savol ostida
Hambroning oltin aksiyalariga ishonchi, barcha soha kapital harakatlarini ma’qullaydi degani emas.
O‘tgan hafta u Britaniyaning "Financial Times" mining sammitida (FT Mining Summit) bir nechta yirik kon kompaniyalari tomonidan aksiyalari qayta sotib olinishi rejalari tanqid qilib, bunday kompaniyalar yetarlicha qaror qabul qilish mexanizmlarisiz ulkan mablag‘ni buyurtmasiz o‘z aksiyalarini sotib olishlarini “bebosh kapital taqsimoti” deb atadi.
Hambro aytadi: “So‘nggi 18 oy ichida, oltin kompaniyalari tomonidan aksiyalarni qayta sotib olishdagi bebosh kapital taqsimoti bizni xafsalasiz qildi. Biz guvoh bo‘ldikki, kompaniyalar aksiyalarni qayta sotib olishda juda katta mablag‘ sarfladi, lekin haqiqiy, jiddiy qarorlar tayyorlanmadi.”
U ayniqsa yangi kon qurilishi bo‘yicha investitsiya qarorlariga nisbatan aksiyalarni qayta sotib olish qarorlari nechog‘li taxlil qilinishini taqqosladi. Hambro fikricha, yangi kon qurish uchun 1 mlrd dollar sarflashga qaror qilganda kompaniyalar keng qamrovli izlanishlari amalga oshiradi, biroq ayni shuncha mablag‘ni aksiyalarni qayta sotib olishga sarflash qarorida bu darajada tahlil qilinmaydi.
U deyadi: “Kompaniya yangi kon qurish uchun 1 mlrd dollar sarmoya qilishga qaror qilsa, bu qaror uchun juda ko‘p ish qilinadi, qayta sotib olish uchun shuncha mablag‘ sarmoya qilinganda bu ishlar qilinmaydi.”
Hozirda, to‘rtta oltin qazib oluvchi gigant kompaniya jami 12 mlrd dollarga teng aksiyalarni qayta sotib olish rejasini e’lon qilgan. Ular – Barrick Mining, Newmont, AngloGold Ashanti va Gold Fields.
Hambro bunday rejalar shaffoflikdan uzoq ekanini ham tanqid qiladi. Uningcha, kompaniyalar qayta sotib olishda baholash mezonini va nima uchun aynan shu narxda keng ko‘lamda sotib olishni tanlashini tushuntirishi kerak.
U dedi: “Aksiyalar narxi eng yuqori bo‘lganda katta hajmda qayta sotib olish e’lon qilinadi – bu bizni xafa qiladi. Oltin narxi bir unsiya uchun 4000 dollarga tushganda ular qayta sotib olishni to‘xtatib qo‘yadilar, aksiyalar narxi esa 40% tushgan bo‘ladi. Demak, aslida ular boshida qarorni qanday tahlil qildi?”
Uningcha, o‘rniga kompaniyalar doimiy miqdorlar bo‘yicha reja tuzib olishdan ko‘ra, kapital moslashuvchanligini saqlab, samarali va jozibali imkoniyat yaralganida investitsiya qilishlari afzal.
Hambro ayni paytda BlackRockning pozitsiyasini ham ifodalab boradi. BlackRock bu kompaniyalarning yirik aksiyadorlaridan: Newmontda 12%, AngloGold Ashantida 10%, Gold Fieldsda 6% ulushi bor.
Demak, u aksiyalarni qayta sotib olish bo‘yicha tanqidlar bilan nafaqat sohada boshqaruvga ishora qilmoqda, balki yirik institutsional investorlar kon kompaniyalari kapital samaradorligini va boshqaruvchilarning aksiyador manfaatlari asosida qaror chiqarayotganini qanday baholashini ko‘rsatmoqda.
Qarz va fiskal tanqislik oltinni uzoq muddat qo‘llaydi, qisqa muddatli tebranishlar muqarrar
Kon kompaniyalari kapital taqsimotini tanqid qilsa-da, Hambro oltinning uzoq muddatli istiqbolini yuqori baholaydi. Uning fikricha, dunyo bo‘ylab hukumat qarzi katta, byudjet tanqisligi kengaymoqda, mamlakatlar bu muammoni hal etadigan aniq reja taklif qilmayapti, bu esa investorlarni haqiqiy aktivlarga yo‘naltiradi.
Hambro dedi: “Bugungi dunyoga qarasangiz, ko‘plab davlatlar katta qarzga botganini, ko‘plab mamlakatlarda byudjet tanqisligi doimiy davom etayotganini ko‘rasiz. Hukumatlarning bu muammoni hal qilish uchun rejalari ko‘rinmaydi, ular doim bir xil amallarga tayanib yurishadi. Menimcha, bu – pul xarid kuchi kamayishda davom etadi, degani.”
U fikricha, fiskal bosim oxir-oqibat inflyatsiya orqali, oltin esa bu sharoitda asosiy manfaatdor aktivlardan biri bo‘lishi mumkin.
Hambro dedi: “Yakunda narxlar o‘sadi, oltin esa eng ko‘p manfaat ko‘radiganlardan bo‘ladi.”
Lekin, u tan oladiki, qisqa muddatda oltin narxi hamon tebranmasdan qolmaydi. Bozor pul-kredit siyosati, foiz stavkalari va iqtisodiy o‘sish kutilmalari doimiy qayta baholanar ekan, investorlar qarori o‘zgaradi.
U dedi: “Bu omillar qisqa muddatli tebranishlar keltiradi, lekin uzoq muddatda trend siz tomonda.”
Hambroga ko‘ra, oltinning uzoq muddatli o‘sishini asosli qiladigan narsa – jahon bo‘yicha qarz va fiskal muammolar hal qilinmagan va rasmiy va xususiy portfellarda haqiqiy aktiv roli qayta ko‘rib chiqilmoqda. Konda aksiyalar esa oltin narxi oshib, xarajatlar nazoratda bo‘lsa ko‘proq daromad olib kelishi mumkin.
Lekin, kon kompaniyalari uchun ham – operatsion harajatlarni to‘g‘ri boshqarish, kapital samarali taqsimlash hamda aksiyalar qayta sotib olish va sarmoyaviy qarorlar bo‘yicha shaffoflikni oshirish natijasida aksiyadorlar olishadigan daromad ko‘p yoki kam bo‘lishi belgilanadi.
Mas'uliyatni rad etish: Ushbu maqolaning mazmuni faqat muallifning fikrini aks ettiradi va platformani hech qanday sifatda ifodalamaydi. Ushbu maqola investitsiya qarorlarini qabul qilish uchun ma'lumotnoma sifatida xizmat qilish uchun mo'ljallanmagan.
Sizga ham yoqishi mumkin
Hisoblash kuchi taʼminoti ortiqcha!?
Nvidia Berlin GTCda nima dedi? Bu Goldman Sachsning xulosasi
Goldman Sachs, Huang Renxun'ning GTC nutqini tinglagandan so'ng, tahliliy hisoboti chiqarib, uchta asosiy jihatga e'tibor qaratdi: Nvidia ta'minot zanjirining bir nechta bo'g'inlarida sezilarli kengayish yaqin orada yanada ko'proq miqdorda GPU yetkazib berilishini anglatadi; DSX POD ma'lumot markazlarini joylashtirish davrini bir necha oydan ikki haftagacha qisqartiradi; fizik AI daromadi FY27 yilining birinchi yarmidayoq 11 milliard AQSH dollariga yetdi, bu FY26 yilining umumiy daromadidan taxminan 30 foizga ko'proq va daromadlarni diversifikatsiya qilish tendensiyasi aniq ko'rinmoqda. Shu bilan birga, korxonalar uchun AI xavfsizligi muammolariga qarshi OpenShell arxitekturasi ham e'lon qilindi.

IBM uchinchi chorakda dasturiy ta'minot daromadi 8% o‘sdi va natijalarni qo‘llab-quvvatladi, AI konsultatsiyasi ulushi oshdi | Moliyaviy hisobot yangiliklari
IBM’ning uchinchi chorakdagi daromadi 17,1 milliard dollarni tashkil etdi, bu o‘tgan yilga nisbatan 5%ga o‘sdi, tuzatilgan holda har bir aksiya uchun foyda esa 2,95 dollarni tashkil etdi va bu Wall Street kutganidan yuqori natija. Dasturiy ta’minot biznesi a’lo natija ko‘rsatdi — daromad 7,8 milliard dollarni tashkil etib, 8% o‘sishga erishildi. Konsalting biznesida esa o‘sish to‘xtadi, daromad 5,3 milliard dollar bo‘lib, deyarli o‘zgarmadi. Beshinchi oy nihoyasiga qadar erkin pul oqimi 8 milliard dollarga yetib, shu muddat ichida tarixiy rekordni yangiladi. Kompaniya yil davomida dasturiy ta’minot sohasida o‘sish prognozini va erkin pul oqimi bo‘yicha kutishlarini oshirdi.
Kripto narxlari
Ko'proq


