
Meta 2026-yil 3-chorak moliyaviy hisobot: Daromad kutilganidan yuqori bo‘lib, 26 foizga o‘sib, 64,6 milliard dollarga yetdi, Muse AI o‘n milliondan ortiq foydalanuvchiga erishdi va AI o‘sishining yangi hikoyasini boshladi!
 2026/10/22 04:58
🔥 AQSh fond bozori issiq nuqtalar radari ishga tushdi! 3 asosiy AQSh aksiyalari yo'nalishi + 6 tanlangan aksiya + 7 yirik voqealar taqvimi, shu hafta AQShda qanday imkoniyatlar bor? Bu havolani bosing va 22 ta savdo yo'nalishini bir rasmda ko'ring →
Asosiy fikrlar:
Meta uchinchi chorakda 64,6 milliard dollar daromad oldi, bu o‘tgan yilga nisbatan 26% ga ko‘p bo‘lib, bozor kutganidan oshdi, asosan reklama biznesining kuchli o‘sishi hisobiga. 9,9 milliard dollarlik yuridik xarajatlar va AI infratuzilmasiga katta sarmoya tufayli operatsion foyda marjasi 20% ga tushdi, erkin naqd pul oqimi esa manfiy koʻrsatkichga aylandi. AQSh va Kanadada yangi chiqqan individual AI agent Muse tezda o‘n milliondan ortiq foydalanuvchiga yetdi, xarid qilish sahnalari a’lo darajada, rahbariyat uni uzoq muddatli yuqori ARPU o‘sish dvigateli sifatida belgilab, AI rivojlanishini qo‘llab-quvvatlash uchun yangi səs huquqlariga ega bo‘lmagan aksiya turini e’lon qildi. Savdo tugashidan so‘ng aksiya narxi taxminan 2-5% oshdi, bozor ko‘proq daromad prognozi va Muse hikoyasiga e’tibor qaratdi, qisqa muddatli foyda bosimlariga emas.
Aniq tahlil
1. Umumiy daromad va foyda ko‘rsatkichlari
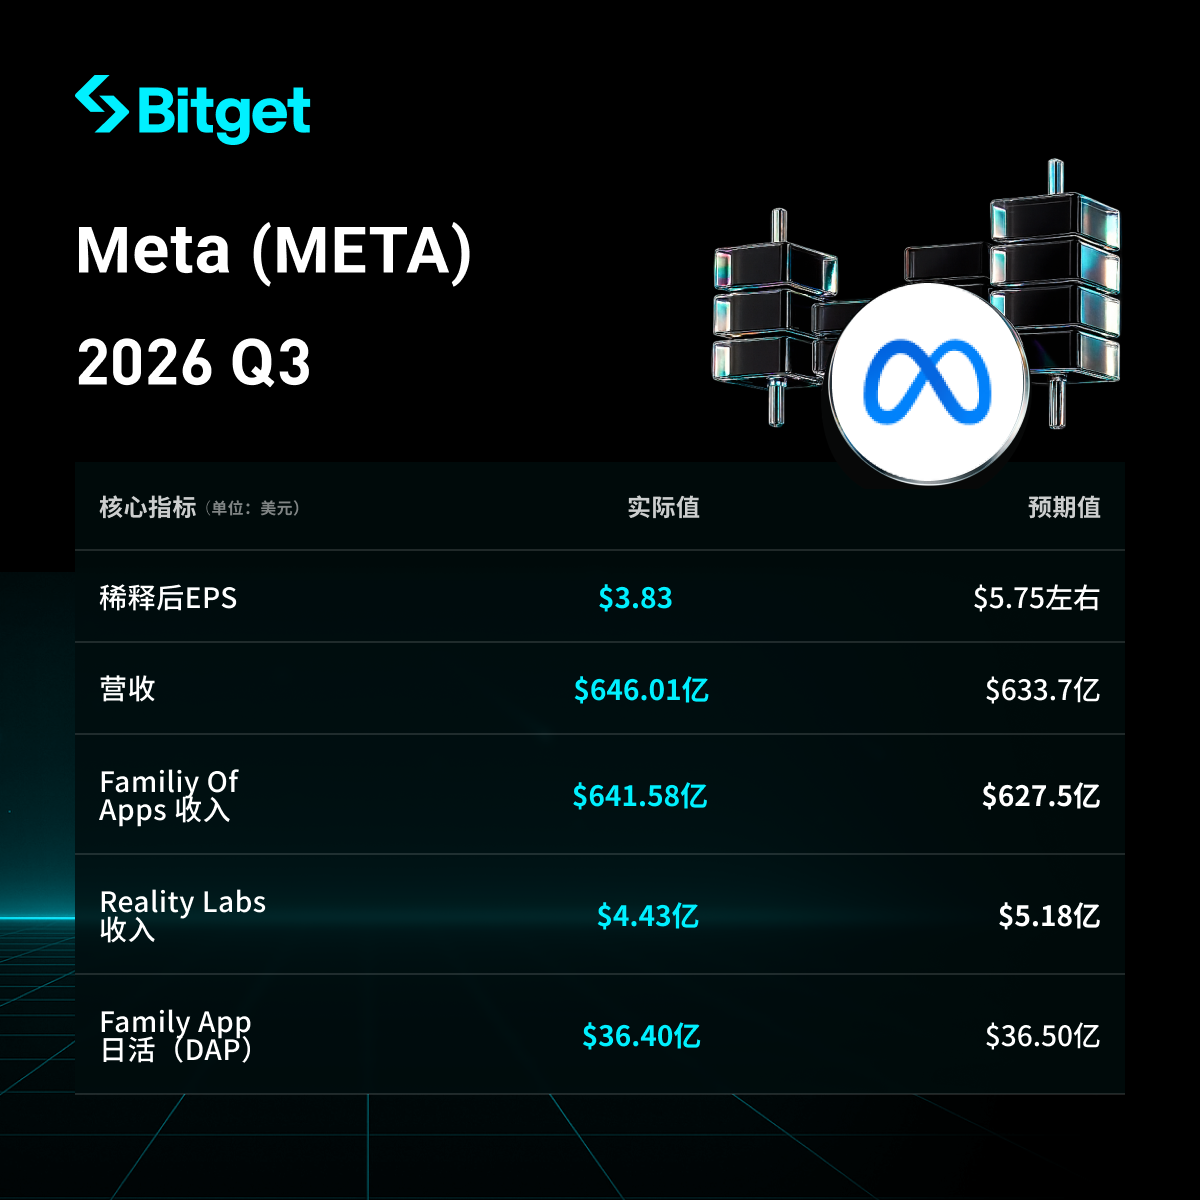
- Choraklik daromad 64,601 milliard dollar, yillik o‘sish 26% (hisobot va doimiy valyutadagi ko‘rsatkichlar bir xil), LSEG kabi bozor prognozlari (63,37 milliard dollar)dan yuqori.
- GAAP suyultirilgan bir aksiya uchun foyda 3,83 dollar (9,89 milliard dollarlik ko‘p shtat bosh prokurorlari da’vosi bilan bog‘liq xarajatni o‘z ichiga oladi); bu xarajat va soliqqa doir ta’sirlarni chiqarib tashlaganda, moslashtirilgan suyultirilgan EPS 7,40 dollar.
- Operatsion daromad 12,988 milliard dollar, o‘tgan yilga nisbatan 37% pasaygan; operatsion foyda marjasi 20% (o‘tgan yili 40%). Yuridik xarajatlarni chiqarib tashlaganda, operatsion daromad taxminan 22,88 milliard dollar, marja taxminan 35%.
- Sof foyda 9,86 milliard dollar, yillik o‘sish 264% (o‘tgan yil shu davrda soliqqa doir katta xarajatlar tufayli past asosdan boshlangan).
- Operatsion naqd pul oqimi 32,786 milliard dollar; erkin naqd pul oqimi manfiy 2,12 milliard dollar (o‘tgan yil shu davrda ijobiy 10,63 milliard dollar), asosan kapital qo‘yilmalar keskin ko‘paygani sababli.
- Reklama ko‘rsatilish soni yillik 10% ga oshdi, o‘rtacha reklama narxi yillik 14% ga oshdi, bu reklama ehtiyoji va AI tavsiyasi samaradorligi o‘sishini ko‘rsatmoqda.
- Xodimlar umumiy soni 66 775, o‘tgan yilga nisbatan 15% kamaydi.
2. Muse AI agentining ko‘rsatkichi
- 9-sentabrdan boshlab AQSh va Kanadada 10 milliondan ortiq foydalanuvchi Muse individual agentini sozladi (taxminan 6 hafta ichida), foydalanuvchilarning 25 foizdan ortig‘i har kuni foydalanib, mijozlarni ushlab qolish ko‘rsatkichi oshdi.
- Xarid qilish eng keng tarqalgan foydalanish sahnasi: qatnashayotgan foydalanuvchilarning 25 foizdan ortig‘i AI agent orqali xarid qiladi, o‘rtacha xarid miqdori 200 dollardan yuqori; Plaid ulanish faoliyati sohadan ustun chiqdi.
- Rahbariyat Muse mahsulot va bozor mosligi bosqichidan o‘tganini, endi keng ko‘lamda ishlash bosqichiga o‘tganini, maqsad — bir necha milliard foydalanuvchiga xizmat ko‘rsatish ekanligini bildirdi; 1 milliarddan ortiq foydalanuvchini qo‘llab-quvvatlovchi hisoblash quvvatini qurish rejalashtirilgan.
- Hozirda “hisoblash xarajatlari juda yuqori” bo‘lishi bois zarardor; kelgusi yilda xarajat samaradorligini 10 martadan ortiq oshirishi, keng ko‘lamli ishlashdan so‘ng foyda olishi kutilmoqda.
- Pul ishlash yo‘li: asosiy foydalanuvchilar uchun bepul, savdo to‘lovlari, ilg‘or model/token obunalar, korporativ xizmatlar va API to‘lovi orqali daromad; uzoq muddatli har bir foydalanuvchi daromadi (ARPU) hozirgi uy ilovalaridan (AQSh foydalanuvchilariga yiliga bir necha yuz dollar) ko‘proq bo‘lishi kutilmoqda.
- Hamda Muse Wonder (birinchi ilg‘or model) va kichik biznes uchun ko‘nikmalar kengaytmasi (Shopify, QuickBooks kabi xizmatlar bilan ulanish, reklama optimizatsiyasi va boshqarishga yordam); shuningdek, Meta ko‘zoynaklariga integratsiya va maxfiylik uchun maxfiy VM funksiyalarini chiqarish rejalashtirilgan.
3. Boshqa biznes bo‘limlari ko‘rsatkichi
- Uy ilovalari (Apps oilasi): Daromad taxminan 64,2 milliard dollar (shundan reklama daromadi 63,1 milliard dollar, yillik 26% o‘sish); kunlik faol foydalanuvchilar (DAP) 3,64 milliard, 3% o‘sish. AI tavsiyasi ishtirokni oshirdi (masalan, Reels ko‘rish vaqti o‘sdi), generativ AI reklama vositalaridan 10 millionga yaqin reklama beruvchi foydalangan.
- Boshqa daromad: Taxminan 1,1 milliard dollar, yillik o‘sish 59% (WhatsApp pullik xabarlari va obunalar shu jumlani o‘z ichiga oladi).
- Reality Labs: Daromad 443 million dollar, yillik 6% pasaygan (Quest haqiqat ko‘zoynaklari savdosi kamaydi, qisman AI ko‘zoynaklari o‘sishi bilan qoplandi); bu chorakda operatsion zarar taxminan 4,13 milliard dollar. Yil davomida taxminan 18-19 milliard dollar zarar, 2027 yilda taxminan 15 milliard dollargacha qisqarishi kutiladi, strategik yo‘nalish AI va ko‘zoynaklarga yo‘naltiriladi.
4. Kapital qo‘yilmalar va AI investitsiya rejasi
- Uchinchi chorak kapital qo‘yilmalari (moliyaviy lizinq asosiy summasi bilan birga) 34,9 milliard dollar, asosan serverlar, ma’lumot markazlari va tarmoq infratuzilmasiga sarflandi.
- Yil bo‘yicha kapital qo‘yilma prognozi 135-145 milliard dollar oralig‘igacha toraytirildi (avval minimal 130 milliard dollar edi).
- Asosiy investitsiya yo‘nalishlari: AI hisoblash quvvati (Muse keng miqyosda ishlashi va asosiy biznes tavsiyasini qo‘llab-quvvatlash), ma’lumot markazlari barpo etish; shuningdek, yangi səs huquqlari bo‘lmagan C klass oddiy aksiyalar joriy qilinishi e’lon qilindi (2027-yil yanvardan kuchga kiradi, 2:1 aksiya bo‘linishini anglatadi), bu mablag‘ yig‘ish, xodimlarga haq to‘lash va sotib olishlarni qo‘llab-quvvatlash, shuningdek Zuckerbergning nazoratini saqlash uchun mo‘ljallangan.
- Rahbariyat AI investitsiyalari 2027-yilgacha asosiy biznesning kuchli o‘sishini davom ettiradi va yangi daromad imkoniyatlarini ochadi, deb kutmoqda.
5. Keyingi chorak prognozi (2026 yil 4-chorak)
- Daromad prognozi 73-76 milliard dollar, o‘rtacha qiymati 74,5 milliard dollar bo‘lib, bozor kutganidan (taxminan 73,7 milliard dollar) yuqori; valyuta kurslariga 1% yillik salbiy ta’sir taxmin qilingan.
- Yil bo‘yicha xarajat prognozi 175-179 milliard dollar (yuridik xarajatlar kiritilgan); 3-chorak yuridik xarajatlarini hisobga olmaganda, yil yakunida operatsion daromad 2025 yildan yuqori bo‘lishi kutiladi.
- To‘rtinchi chorak soliqqa prognoz 15-17%.
- Reality Labs yil bo‘yicha zarar prognozi 18-19 milliard dollar, 2027 yili esa taxminan 15 milliard dollar.
| Daromad | 64,6 milliard dollar (+26%) | 73-76 milliard dollar | - |
| Kapital qo‘yilmalar | 34,9 milliard dollar | - | 135-145 milliard dollar |
| Xarajatlar | 51,6 milliard dollar | - | 175-179 milliard dollar |
| Reality Labs zarari | ~4,1 milliard dollar | - | 18-19 milliard dollar (2027 yili taxminan 15 mlrd) |
6. Bozor fon va investorlar tashvishlari
- Asosiy ziddiyat: reklama biznesi va AI tavsiyasi o‘sishni davom ettirmoqda, biroq AI hisoblash quvvatiga sarmoya sababli erkin naqd pul oqimi manfiyga aylangan va foyda marjasi siqilgan; Muse dastlabki foydalanuvchilari va xarid ma’lumotlari yangi hikoya berdi, biroq hisoblash xarajati yuqori va monetizatsiya ertaroq emas.
- Bozor muammolari: yuridik xarajatlar bir martalik foydani bosdi; Muse hozircha faqat AQSh va Kanadada, kengayishda samaradorlik oshirilishi kerak; Reality Labs doimiy zarar ko‘ramoqda, qisqarsa ham, naqd pul qismini yeb tugatmoqda. Investorlar Muse uzoq muddatli ARPU hozirgi ilovalardan ortib ketadimi, hisoblash samaradorligi 10 barobarga yaxshilanishi mumkinmi va 2027 yilgacha o‘sish izchil davom etadimi, shularni asosiy e’tiborga olishmoqda.
- Investorlar javobi: daromad kutilganidan yuqori va kuchli 4-chorak prognozi Muse yutuqlari bilan birga, savdo tugashidan so‘ng aksiya narxini 2-5% ga oshirdi, bozor qisqa muddatli pul oqimi bosimiga emas, balki o‘sish salohiyatiga ustuvor baho bermoqda.
Rad qilish: Ushbu maqola faqat ma’lumot uchun, hech qanday investitsion tavsiya sifatida qabul qilinmaydi.
Mas'uliyatni rad etish: Ushbu maqolaning mazmuni faqat muallifning fikrini aks ettiradi va platformani hech qanday sifatda ifodalamaydi. Ushbu maqola investitsiya qarorlarini qabul qilish uchun ma'lumotnoma sifatida xizmat qilish uchun mo'ljallanmagan.
Sizga ham yoqishi mumkin
Goldman Sachs Panlin Group (LRCX.US) “Sotib olish” reytingini saqlab qoldi: uchinchi chorak natijalari kutilganidek, 2027 yil WFE prognozi 200 milliard AQSh dollaridan oshadi
Goldman Sachs Lam Research uchun "sotib olish" reytingini saqlab qoldi, maqsad narxi 380 dollar.
Goldman Sachs United Continental Airlines (UAL.US) ning yana 50% o'sishini ijobiy baholadi: O'sish sur'ati saqlanib qoladi, yoqilg'i xarajatlari bosim o'tkazadi, biroq daromadlilik hali ham sohada yetakchi hisoblanadi
Goldman Sachs United Continental Airlines’ga “sotib olish” reytingini berdi va maqsadli aksiya narxini 152 dollar deb belgiladi, bu hozirgi aksiyadan 50% gacha potentsial o‘sish imkonini ko‘rsatadi.

Kripto narxlari
Ko'proq


