
Oltin eski qoidalarni unutmagan: noan'anaviy keskin pasayish ortida, o'zgargani bozorning savdo usuli

So‘nggi haftalarda oltinning harakati makro treyderlarni hayratda qoldirdi. Odatda oltin narxini qo‘llab-quvvatlaydigan bir necha omillar foydali yo‘nalishda rivojlanayotgan bo‘lsa-da, oltin doimiy ravishda pasaydi.
22-oktyabr kuni bu tafovut ayniqsa yaqqol namoyon bo‘ldi: Nasdaq indeksi 2.9% ga tushdi, AQSh dollari zaifladi, AQShning 10 yillik davlat obligatsiyalari nominal daromadliligi taxminan 17 nuqtaga, real daromadlilik esa taxminan 14 nuqtaga pasaydi. Biroq oltin kutilgan xavfsiz boshpana sarmoyasini ololmadi, aksincha 2.8% ga qadrsizlandi.
Bu nafaqat tushunarsiz narx harakati, balki tarixda ham juda kam uchraydi. Oxirgi shunga o‘xshash vaziyat 2008 yil atrofidagi delevyeraj bosqichida sodir bo‘lgan.
Xalqaro moliya dunyosining taniqli makro strategisti, valyuta va xomashyo bozorini mutaxassisi Stephen Innes maqolasida yozishicha, bu hozirgi bozor moliyaviy inqirozni takrorlamoqda degani emas, bu sarmoyadorlarga eslatib turibdi: Agar bozorning e'tibori makro fundamental omillardan balans, leveraj va naqd pul ehtiyojiga ko‘chsa, an'anaviy aktiv narxlash munosabatlari vaqtincha ish bermasligi mumkin.
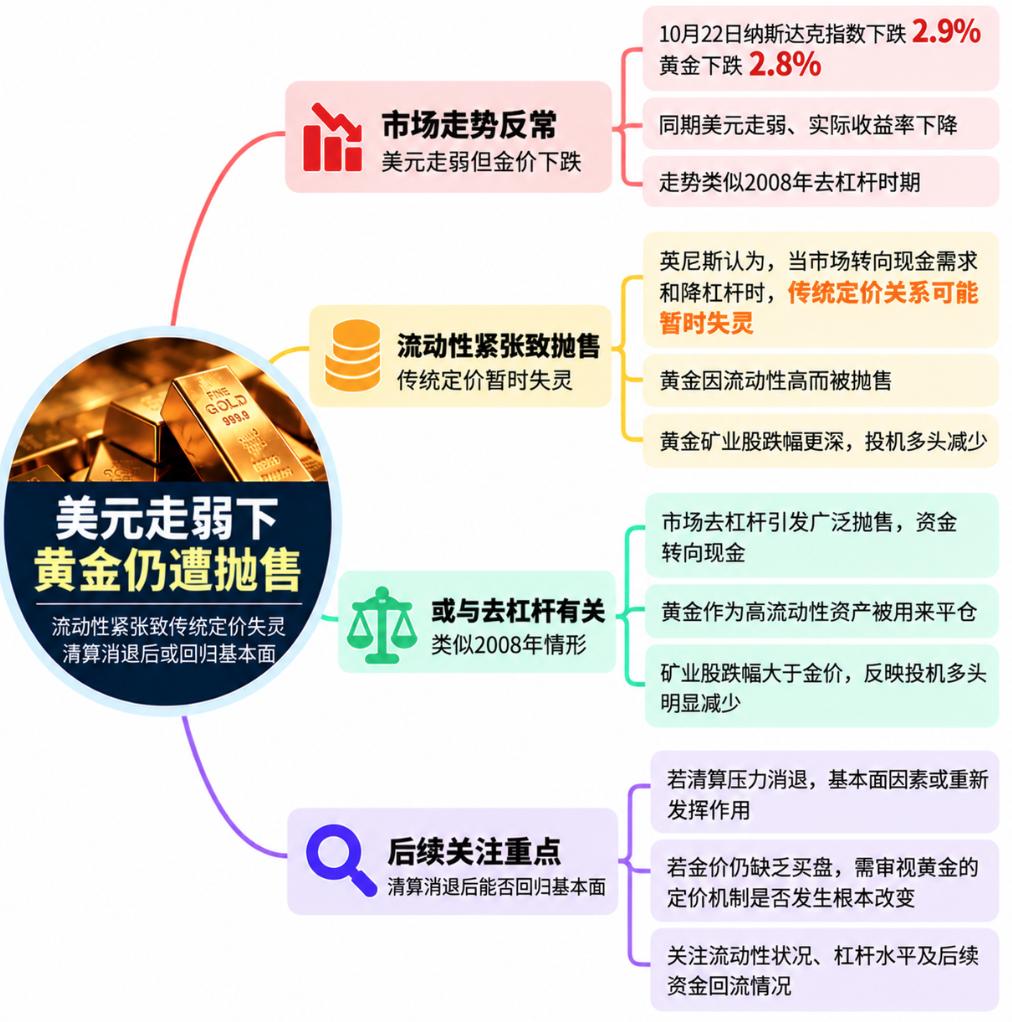
Deleveraj likvidlikka zarba beradi, oltin ham sotilishga tushib qolishi mumkin
Oddiy xavfsiz boshpana bozori sharoitida real daromadlilik pasaysa, AQSh dollari zaiflashsa va fond bozori bosim ostida bo‘lsa, bu holatlar odatda oltin uchun foydalidir. Ammo bozor keng ko‘lamli deleverajga o‘tgach, investorlarning asosiy vazifasi endi eng yaxshi boshpana sarmoyani topish emas, balki naqd pul yig‘ish, umumiy ekspozitsiyani kamaytirish va marja talablarini qondirish bo‘ladi.
Bunday muhitda likvidlik ko‘pincha fundamental omillardan ko‘ra muhimroq bo‘ladi.
Oltin bozori yuqori likvidlikka ega, bu ko‘pincha uni investorlar uchun jozibali qiladi. Biroq investorlar favqulodda naqd pulga muhtoj bo‘lsa, ushbu afzallik oltinni tezda realizatsiya qilish uchun qulay aktivga aylantiradi va portfelning boshqa qismlaridagi bo‘shliqlarni to‘ldirish uchun ishlatiladi.
Shunday qilib, oltin va aksiyalar bir vaqtda tushishi bu aktivning xavfsiz boshpana maqomi yo‘qoldi degani emas. Inflyatsiyaga tashvish, real daromadlilikning pasayishi yoki geosiyosiy xatarlar oltinni qo‘llab-quvvatlashi mumkin; lekin bozor asosan majburiy deleveraj bosimi ostida bo‘lsa, investorlar yoqtirgan aktivlarini ham sotishga majbur bo‘lishadi.
So‘nggi 20 yilda oltin va AQSh davlat obligatsiyalarining daromadliligi o‘rtasidagi bog‘liqlik ancha o‘zgargan. Aktivlar o‘rtasidagi korrelyatsiya doimiy emas, likvidlik va pozitsiya bosimi asosiy omilga aylanganda treyderlarning ilgari ishongan bozor qonunlari vaqtincha ishlamay qolishi mumkin.
Oltin qazib oluvchi kompaniyalar aksiyalari yanada chuqurroq tushmoqda, qisqa muddatli kapital ketmoqda
Oltin qazib oluvchi kompaniyalar aksiyalarining harakati ham hozirgi bosim faqat narx o‘zgarishidangina emasligini ko‘rsatadi.
Oxirgi oy ichida oltin qazib oluvchi kompaniyalar aksiyalari qariyb 16,5% ga tushdi, Nasdaq 100 indeksi ETF (QQQ) esa shu davrda taxminan 5.75% ga tushdi. Shunga qaramay, so‘nggi uch oyda oltin qazib oluvchi kompaniyalar aksiyalari Nasdaqdan taxminan 6% yuqori natija ko‘rsatdi.
Qazib oluvchi kompaniyalar faqat oltin narxiga emas, aksiyalar bozori riskiga ham duch keladi, shuningdek, mehnat, energiya, moliyalashtirish va loyiha ijrosi kabi xarajat bosimi ham mavjud. Oltin narxi tushib, investorlardan aksiyalar ekspozitsiyasini qisqartirish birgalikda sodir bo‘lsa, qazib oluvchi kompaniya aksiyalari ikki tomonlama zarba oladi.
Jismoniy oltin bilan taqqoslaganda, qazib oluvchi kompaniya aksiyalari ehtimol investorlar tomonidan qisqartirilishga osonroq nishon bo‘lishi mumkin. Bozordagi ishtirokchilarning asosiy maqsadi leverage ni pasaytirish va marjani qoplash bo‘lsa, investorlar odatda uzoq muddatli logikaga ko‘ra emas, eng tezda sotish mumkin bo‘lgan aktivni tanlashadi.
Demak, qazib oluvchi kompaniyalar aksiyalari 20 yoki 30% tushgan bo‘lsa ham, bu oltinning uzoq muddatli ijobiy logikasiga zid kelmaydi. Bu holat ko‘proq shuni anglatadi: markazlashgan likvidatsiya paytida oltinning o‘suvchanlik ideyasini ifodalovchi aksiyalar oltinning o‘ziga qaraganda ko‘proq bosim ostida qolmoqda.
Pozitsiyalar haqidagi ma’lumotlar yana bir muhim ishora beradi. Oltin narxi tushayotgan sari spekulyativ uzun pozitsiyalar qisqarmoqda, ya’ni qisqa muddatli kapital chiqmoqda. Biroq, kengroq uzoq muddatli talab bunday tarzda yo‘qolmadi.
Bu esa bozor tubiga yetganini anglatmaydi. Innes yozadi: Majburiy likvidatsiya uzoq davom etishi va tushish hajmi baholash modellari va makro iqtisodiy bog‘liqliklarga qaraganda kattaroq bo‘lishi mumkin. Faqat uzoq muddatli logika kuchli degan asos bilan erta kirishga harakat qilish qisqa vaqt ichida qimmatroq talofatga olib kelishi mumkin.
2008 yildagi dars: Fundamental logika vaqtincha naqd pul ehtiyojiga yo‘l beradi
2008 yil moliyaviy inqirozi boshida ham oltin sotuvga olinib ketgan. O‘sha paytda investorlar naqd pulga muhtoj bo‘lib, likvidligi yaxshi bo‘lgani uchun oltin uni realizatsiya qilish yo‘lidan biri bo‘lgan. Keyinroq boshlangan pul-kredit siyosati o‘zgarishi va bunga oltinning kuchliroq javob berishi esa keyin sodir bo‘lgan.
Ushbu tarixiy tajriba 2026 yil bozorida ham aynan shu yo‘l takrorlanadi degani emas. Asosiy e'tiborli jihat: bozor bosimi paydo bo‘lgach, an’anaviy xavfsiz boshpana aktivlari qayta rol o‘ynay boshlaydi va bu orada xavotirli vaqt oralig‘i bo‘lishi mumkin.
Hozir oltinning harakati ham muhim signallar bermoqda: Nominal va real daromadlilik pastlayapti, dollar zaiflashmoqda, aksiyalar bosim ostida, lekin oltin qadrsizlanmoqda; qazib oluvchi kompaniyalar ko‘proq sotilmoqda, spekulyativ pozitsiyalar qisqarmoqda.
Lekin bu holatlar haqiqatan ham oltinning fundamental asoslari o‘zgardimi yoki qisqa muddatli likvidlik bosimi narxlash jarayonidan ustun keldimi — hozircha aniq emas.
Agar investorlar oltinning uzoq muddatli qiymat logikasi ishlamay qolgani uchun bozordan chiqayotgan bo‘lsa, beqaror holat butun talab tizimida ko‘proq ko‘rinish olardi. Innes shunday xulosa qiladi: Hozirning o‘zida leverage kapitali va spekulyativ pozitsiyalar katta o‘zgarishga uchrayapti, qazib oluvchi kompaniyalar esa oltin narxi va aksiyalar bozori riskiga bir vaqtda duch kelgani uchun kuchli zarba olyapti.
Bu oltinning asosiy investitsion logikasi butunlay rad etildi deganidan butunlay farq qiladi.
Majburiy sotuv to‘lqini bosilgach, oltin yana an’anaviy narxlash logikasiga qaytadimi?
Innes shuni ma’qul ko‘radi: bozor oxir-oqibat an’anaviy narxlash tartibiga asta-sekin qaytishi mumkin.
Agar leverage kamaytirilsa va marja talablari yengillashsa, majburiy sotuv amal qilmay qolsa, fundamental omillar odatda yana ko‘proq ahamiyat kasb etadi. Real daromadlilikning pasayishi, dollar zaiflashuvi hamda makro va geosiyosiy noaniqliklar oshishi oltinni yana qo‘llab-quvvatlashi mumkin.
Biroq ushbu fikr bozor tomonidan tasdiqlanishi lozim.
Agar pozitsion o‘zgarishlar asosan tugallangach, real daromadlilik pasayishda, dollar zaif bo‘lishda davom etsa va baribir oltin xaridorlarni jalb qilmasa, unda investorlar jiddiyroq o‘yga toladi: oltin narxlash mexanizmini yanada chuqur asosli omillar o‘zgartiryaptimikin.
Aksincha, agar investorlik majburiy sotuv bosimi bosilgandan so‘ng oltin narxi real foiz, dollar va xavfsiz boshpana talabiga yana javob bera boshlasa, demak so‘nggi pasayish fundamentalga mos kelmagan vaqtinchalik likvidlik bosimi edi, oltinning uzoq muddatli logikasi emas. Innes ta'kidlaydi:
“Qisqa muddat uchun men makro muhit oltin uchun qulay ko‘rinayotgan bo‘lsa-da, majburiy likvidatsiyaga qarshi turishga shoshilmayman. Shuningdek, bir necha hafta davomida bozor qonunlari ishlamadi, deb ularning umrboqiy o‘zgarganini ham da’vo qilmayman.”
Oltin eski qoidalarni unutmagan bo‘lishi mumkin, faqat bozorning hozirgi ustuvor yo‘nalishi o‘zgargan: Investorlar hozircha xavfsiz boshpana izlashdan ko‘ra ko‘proq naqd pulga ehtiyoj sezishmoqda. Marja bosimi va markazlashgan likvidatsiya bosqichi asta-sekin so‘ngganda, oltin yana an’anaviy makro logika asosida narxlana boshlaydimi, yo‘qmi — aynan shu omil uzoq muddatli investitsion logikasi oldingidek kuchli bo‘lib qolganini aniqlaydi.
Mas'uliyatni rad etish: Ushbu maqolaning mazmuni faqat muallifning fikrini aks ettiradi va platformani hech qanday sifatda ifodalamaydi. Ushbu maqola investitsiya qarorlarini qabul qilish uchun ma'lumotnoma sifatida xizmat qilish uchun mo'ljallanmagan.
Sizga ham yoqishi mumkin
Fikr: oltin avval 3500 ga tushiriladi, keyin siyosat bilan 7500 ga ko'tariladimi?
AI hikoyasi tebranayotganda, bozorda uzoq vaqt e'tibordan chetda qolgan xavflar asta-sekin yuzaga chiqmoqda
Citadel Securities ogohlantirdi, fond bozori sotilishi sarmoyadorlarning AI daromadlariga bo‘lgan sabri tugayotganini ko‘rsatmoqda, yuqori foiz stavkalari esa infratuzilma sarmoyalari daromadlari muammosini yanada dolzarb qilmoqda, AI kapital sarflari ikki tomonlama qilichga aylangan. Moliya, bojxona, energetika va geosiyosiy bosimlar birikkan, AQSH Federal Rezervi qiyin ahvolda. Hisobotda aytilishicha, xavflar uzoq vaqt davomida AI va o‘sish haqidagi hikoyalar bilan yashirilgan, bozorda xatolarga joy deyarli qolmagan.

"Bu modelni biz ko‘rganmiz!" Katta short trader batafsil tushuntiradi: Nima uchun AI yangi yulduz CoreWeave-ni short qilmoqda
"Big Short" filmining uchta asosiy prototipi bo‘lgan traderlar tomonidan tashkil etilgan Seawolf Capital CoreWeavega short pozitsiya ochdi, ularning fikricha, yuqori kapital sarfi, GPU iqtisodiy umrining noaniqligi hamda raqobatbardosh chip yetkazib berishning kengayishi biznes modelini xavf ostida qoldiradi. Eng muhim tomoni shundaki, CoreWeave kelajakda uzluksiz milliardlab dollar mablag‘ jalb qilishga muhtoj bo‘ladi, agar mablag‘ olish narxi oshsa yoki kapital olishda muammolar yuzaga kelsa, biznes davom ettirish qiyin bo‘ladi. Bu short pozitsiya AI sanoatini poylab turish emas, balki uning mablag‘ jalb qilish va kapital narxini bashorat qilishga qaratilgan.

Britaniya fond bozori qayta tiklanishiga "byudjet sinovi" to‘qnash kelmoqda! Soliq oshirish, davlat obligatsiyalarining daromadliligi va iste’mol bosimi bozor nervini o‘zgartirmoqda
Dunyo investorlari Britaniya bozorini qayta qadrlashayotganda, shu hafta chorshanba kuni e’lon qilinadigan kuzgi byudjet rejasi mamlakat fond bozorini katta sinovdan o‘tkazadi.

Kripto narxlari
Ko'proq


