
Phố Wall từ bỏ phòng ngừa rủi ro, cổ phiếu bị bán khống nhiều nhất tăng 30% trong hai tháng

Khi tài sản rủi ro đồng loạt tăng giá, sự thận trọng trở thành cái giá đắt đỏ nhất tại phố Wall.
Chỉ số S&P 500 tiếp tục đà tăng trong tuần này, đánh dấu chuỗi tăng liên tiếp kéo dài nhất kể từ năm 2023, đồng thời lập đỉnh lịch sử mới. Cùng lúc đó, trái phiếu rác tăng giá, giá dầu sụt giảm mạnh nhất kể từ năm 2020, chi phí phòng ngừa rủi ro giảm xuống mức thấp nhất trong năm. Rổ cổ phiếu bị bán khống do Goldman Sachs tổng hợp đã tăng vọt hơn 30% trong hai tháng qua, gây thiệt hại nặng nề cho phe bán khống.
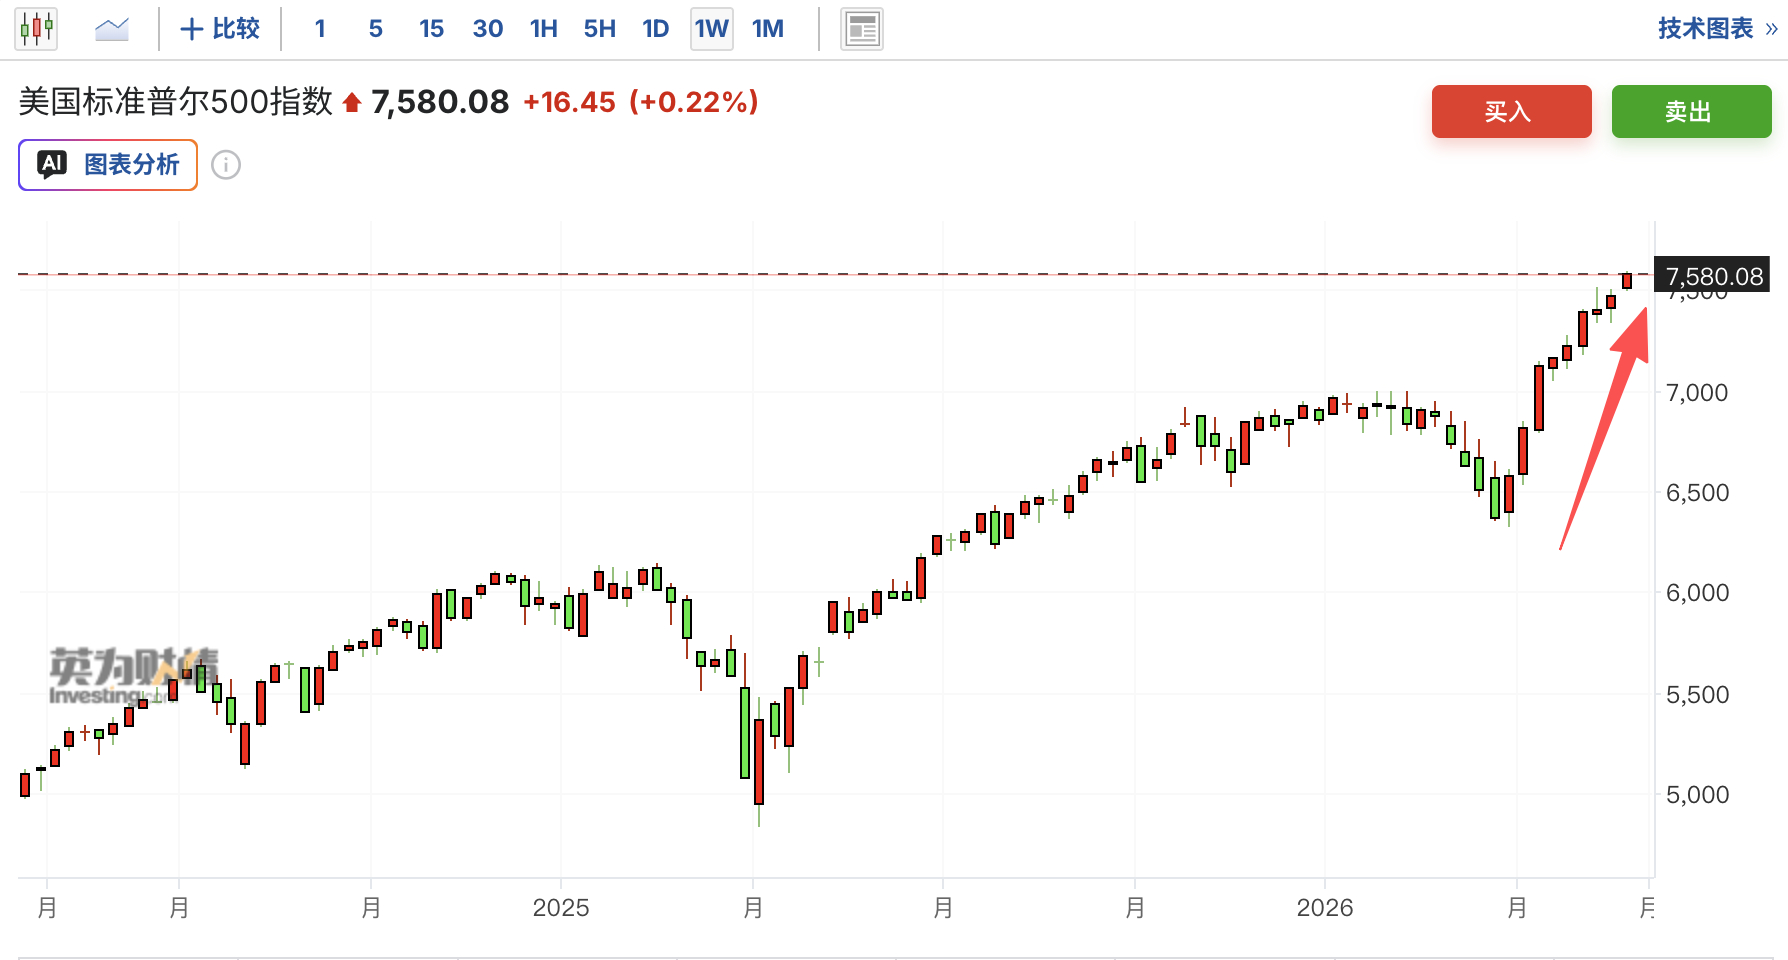
Động lực phía sau đợt tăng này, thay vì phản ánh sự tự tin tuyệt đối của nhà đầu tư về triển vọng, lại chủ yếu xuất phát từ "nỗi sợ bỏ lỡ" đang lan tỏa với cái giá ngày một cao hơn. Các nhà đầu tư hoài nghi, giảm tỷ trọng cổ phiếu trong những tháng trước đó, nay đối mặt với áp lực bị tụt lại phía sau một cách thụ động, buộc phải mua đuổi tăng tỷ trọng. Trên thị trường quyền chọn, chi phí phòng ngừa rủi ro tiếp tục giảm, trong khi cầu đặt cược cho xu hướng tăng vẫn rất cao.
Barclays chỉ ra rằng hiện tại các quỹ phòng hộ và các quỹ giao dịch theo xu hướng đã tái tạo vị thế cổ phiếu, tuy nhiên dòng tiền mua vào từ các quỹ dài hạn có dấu hiệu chững lại, nhà đầu tư nhỏ lẻ vẫn tham gia ở mức thấp, lượng lớn tiền mặt vẫn còn đứng ngoài thị trường. Thị trường ở một số khu vực đã xuất hiện tình trạng chật chội, nhưng vẫn còn cách xa giai đoạn "đồng loạt tham gia".
Chi phí phòng hộ giảm xuống mức thấp nhất trong năm
Giá bảo hiểm cho hướng giảm hiện đã rơi xuống những mức hiếm thấy trên thị trường.
Chi phí phòng ngừa cho các đợt giảm thông thường đã giảm xuống đáy kể từ đầu năm 2025, còn phí bảo hiểm rủi ro kiểu cực đoan (tail risk) cũng về lại mức thấp nhất trong năm sau khi tăng vọt ngắn hạn. Chỉ số "độ lệch" (Skew) đo mức phí nhà đầu tư trả để bảo vệ khỏi đợt giảm mạnh đã trượt về mức tháng 1/2025.
Amy Wu Silverman, trưởng bộ phận chiến lược phái sinh tại RBC Capital Markets, bình luận:
"Nhiều người cho rằng ngay cả khi thị trường điều chỉnh, tiền cũng sẽ lập tức đổ vào mua. Có câu cổ: 'Hãy phòng hộ khi bạn có thể, chứ không phải đến khi buộc phải phòng hộ mới làm.' Vấn đề là, độ lệch đã trở nên rất rẻ, nhưng nó vẫn còn xu hướng giảm tiếp."
Xu hướng giảm nhu cầu bảo vệ này diễn ra đúng lúc dữ liệu kinh tế yếu đi: niềm tin tiêu dùng suy giảm, tốc độ tăng thu nhập chậm lại, doanh số nhà mới tháng 4 đi xuống. Dù vậy, thị trường chứng khoán vẫn đóng cửa ở mức lịch sử do các tin tức về thỏa thuận Mỹ-Iran — dù chính Trump vẫn chưa xác nhận thỏa thuận này.
Michael O'Rourke, trưởng chiến lược gia thị trường tại JonesTrading, cho biết:
"Logic cốt lõi mà thị trường đặt cược là Trump không muốn bị kéo lại vào các chiến dịch quân sự lớn. Nếu thỏa thuận đổ vỡ, thị trường chỉ đơn giản chờ vòng đàm phán tiếp theo. Chỉ khi Trump tái khởi động các hoạt động quân sự quy mô lớn, hoặc giá dầu tăng vọt, thị trường mới khả năng phản ứng tiêu cực."
Nhu cầu quyền chọn ngành bán dẫn nghiêng mạnh về phía mua lên
Dòng tiền di chuyển đã rất rõ ràng: chi phí bảo vệ hướng giảm ngày càng ít, trong khi chi phí đặt cược cho hướng lên bị đẩy lên cao liên tục.
Dữ liệu từ Nomura Holdings cho thấy, vị thế quyền chọn của VanEck Semiconductor ETF trị giá 68 tỷ USD thể hiện nhu cầu mua lên cực mạnh — ngay cả sau đợt tăng dài, nhà đầu tư vẫn sẵn sàng trả phí cao bất thường cho quyền chọn mua out-of-the-money.
Số liệu từ SpotGamma cho biết, trong số 25 công ty vốn hóa lớn nhất Nasdaq, 20 công ty đang có giá quyền chọn mua ở mức 10% cao nhất lịch sử, đây là lần đầu tiên kể từ tháng 6/2024 xuất hiện mức độ tập trung này.
Chris Murphy, đồng trưởng bộ phận chiến lược phái sinh tại Susquehanna International Group, bình luận:
"Các trader rõ ràng đang săn đuổi bảo hộ chiều tăng, song không phải là mua quyền chọn mua một cách đại trà, mà là những ai giảm tỷ trọng trong đợt sóng AI trước đó đang phải mua bù lại vị thế tail risk tăng mạnh. Tôi cho rằng giờ đây nhà đầu tư không chỉ phòng ngừa rủi ro giảm giá — rất nhiều người đang phòng ngừa rủi ro bị lỡ nhịp tăng giá tiếp theo."
Đối với các bàn giao dịch định giá những vị thế này, làn sóng mua này giống như bị động bù lại vị thế thiếu hụt, hơn là dấu hiệu của sự cuồng quay thị trường: các nhà quản lý quỹ từng hoài nghi đà hồi phục giờ buộc phải mua lại những vị thế họ chưa từng nắm giữ trước đó.
Tâm lý đa tài sản cải thiện, giá dầu giảm, lợi suất trái phiếu Mỹ đi xuống
Chuyển biến tâm lý không chỉ giới hạn ở thị trường quyền chọn cổ phiếu, mà lan rộng ra hầu hết các loại tài sản rủi ro khác.
Tại thị trường tín dụng, lợi suất chênh lệch giữa trái phiếu doanh nghiệp tiếp tục thu hẹp, tiến sát mức thấp lịch sử nhiều thập kỷ; trái phiếu rác tiếp tục tăng giá. Ở thị trường hàng hóa, giá dầu Brent tụt còn 92 USD/thùng, mức biến động giảm đồng loạt trên gần như mọi loại tài sản. Trái phiếu chính phủ Mỹ hưởng lợi từ giá dầu giảm và lo ngại lạm phát giảm bớt, lợi suất đi xuống.
Đau đớn dồn nén vào phe bán khống. Rổ cổ phiếu bị bán khống mạnh nhất theo theo dõi của Goldman Sachs tăng tổng cộng hơn 30% trong hai tháng qua, bất kỳ vị thế nào đặt cược vào đảo ngược xu hướng đều chịu lỗ nặng nề.
Tuần này, một chỉ số lạm phát nóng hơn dự kiến đã đẩy lạm phát hàng năm lên mức cao nhất gần ba năm, khu vực Vịnh Ba Tư lại có hành động quân sự, nguy cơ Fed phải duy trì thắt chặt chính sách vẫn hiển hiện — nhưng tất cả những yếu tố này đều không thể ngăn chặn đà tăng của tài sản rủi ro.
Tuyên bố miễn trừ trách nhiệm: Mọi thông tin trong bài viết đều thể hiện quan điểm của tác giả và không liên quan đến nền tảng. Bài viết này không nhằm mục đích tham khảo để đưa ra quyết định đầu tư.
Bạn cũng có thể thích
Ngân hàng Trung ương Anh được cho là sẽ tạm dừng bán trái phiếu dài hạn, “người thắt chặt bảng cân đối” mạnh mẽ nhất giữa cơn bão trái phiếu toàn cầu đã đạp phanh.
Bán một lần là mất một nửa, ngân hàng trung ương Anh đã phanh lại chính sách thắt chặt định lượng.

Việc tăng lãi suất của Fed vào thứ Năm gần như đã đạt được sự đồng thuận, vậy tại sao Standard Chartered lại từ chối “đầu hàng”?
Ngân hàng Standard Chartered cho rằng áp lực lạm phát lõi có thể đã bị đánh giá quá cao, việc tăng lãi suất vẫn là “lựa chọn chính sách sai lầm”: Thuế quan đã đẩy chỉ số PCE lên khoảng 0,7 điểm phần trăm, nhưng tác động này được kỳ vọng sẽ giảm dần; chỉ số CPI siêu lõi đã trở về mức bình thường, áp lực từ phía tiêu dùng là hạn chế. Trong tháng 7, chỉ có 3 thành viên bỏ phiếu ủng hộ việc tăng lãi suất, dữ liệu hiện tại vẫn chưa đủ để thúc đẩy nhiều thành viên khác thay đổi quan điểm. Cách làm hợp lý hơn là chờ tác động từ thuế quan và sửa đổi dữ liệu lắng xuống, rồi mới đánh giá xu hướng lạm phát.
Lợi suất trái phiếu Mỹ kỳ hạn 10 năm vượt mức 5%, lợi suất trái phiếu Nhật Bản cũng tụt dưới 3%, áp lực trên thị trường trái phiếu toàn cầu gia tăng mạnh!
Thị trường trái phiếu toàn cầu phát tín hiệu cảnh báo, lợi suất trái phiếu Mỹ vượt mốc 5% lập đỉnh cao nhất kể từ năm 2007, trái phiếu Nhật Bản đạt mức cao nhất trong 30 năm. Giá dầu tăng vọt, lạm phát cao và gánh nặng nợ khổng lồ cùng lúc gây áp lực buộc thị trường phải bán tháo. Các tổ chức cảnh báo: 5% không phải là điểm dừng, 6% đã nằm trong tầm ngắm! Quyết định của ngân hàng trung ương Mỹ và Nhật Bản dự kiến sẽ được công bố trong tuần này, một cơn bão tài sản lớn hơn có thể vừa mới bắt đầu.
Giao dịch AI chững lại! Goldman Sachs cảnh báo giao dịch động lực xuất hiện sự phân hóa lớn nhất trong 5 năm, vốn chuyển từ chip sang phần mềm
Goldman Sachs cảnh báo rằng giao dịch AI đang đối mặt với thử thách mang tính cấu trúc, sự lệch pha giữa hiệu suất động lượng 3 tháng và 12 tháng đã đạt mức cao nhất trong 5 năm, chỉ số AI đã giảm gần 45% so với đỉnh. Trong lúc đó, dòng tiền đang chuyển từ lĩnh vực bán dẫn sang phần mềm, thúc đẩy các yếu tố động lượng phân hóa nhanh hơn. Goldman Sachs cho rằng, nếu xu hướng động lượng này tiếp tục, mối quan hệ tương quan lâu dài giữa lĩnh vực AI và động lượng có thể dần suy yếu.
Giá tiền điện tử
Thêm


