
Thị trường chứng khoán Mỹ không còn nỗi sợ hãi, chỉ còn FOMO! Các tổ chức Phố Wall: Cảnh tượng này rất giống năm 1998

Chỉ số ngành công nghệ của chứng khoán Mỹ đang ở trạng thái mua quá mức lịch sử, tâm lý sợ hãi trên thị trường gần như biến mất, mối lo duy nhất của nhà đầu tư đã chuyển từ “giảm giá” sang “bỏ lỡ cơ hội”. Các nhà phân tích kỹ thuật Phố Wall cảnh báo, diễn biến hiện tại có độ trùng khớp cao với nhiều thời kỳ cực đoan trong lịch sử, và phép so sánh đáng lo ngại nhất đang nhắm vào đợt điều chỉnh sâu hơn 20% hồi năm 1998.
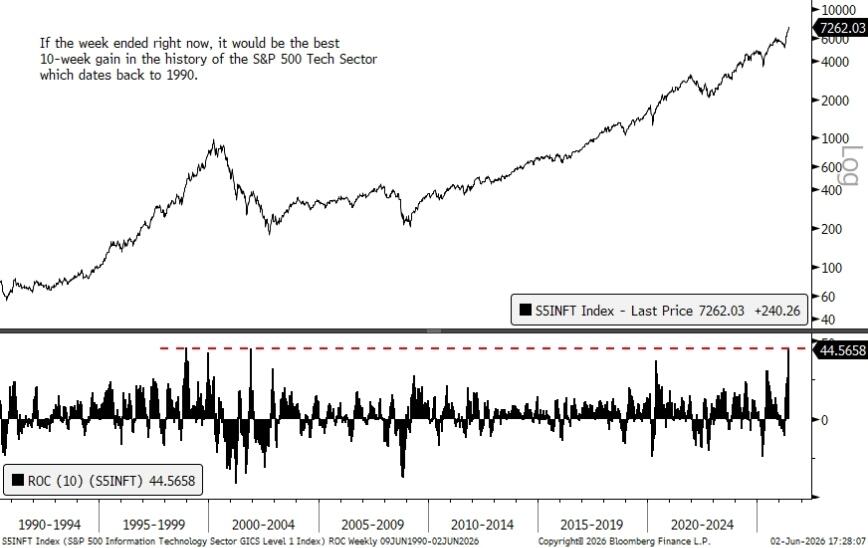
Jonathan Krinsky, trưởng chiến lược kỹ thuật của BTIG, chỉ ra rằng nếu tuần này kết thúc ở mức hiện tại, chỉ số ngành công nghệ S&P 500 sẽ ghi nhận mức tăng 10 tuần mạnh nhất kể từ năm 1990, tích lũy tăng 44,6%. Đồng thời, chỉ số cảm xúc VIX hàng ngày tối qua chạm mức 13, thấp nhất trong năm, nhu cầu phòng hộ đối với rủi ro giảm giá trên thị trường đã giảm xuống mức thấp nhất tuyệt đối.
Điểm nguy hiểm của tín hiệu hiện tại không chỉ là mức tăng trưởng, mà còn nằm ở sự phân hóa cấu trúc đang âm thầm xuất hiện — ngành công nghệ tiếp tục tăng mạnh, nhưng “Bảy ông lớn công nghệ” (Mag7) kể từ giữa tháng 5 đã giảm tích lũy 2,3%, cho thấy động lực dẫn dắt tăng trưởng đang thu hẹp lại. Bối cảnh vĩ mô cũng đang lặng lẽ xoay chiều: lợi suất trái phiếu chính phủ Mỹ tăng trở lại, giá dầu leo thang, áp lực lãi suất tại Nhật Bản bùng phát trở lại, trong khi thị trường chứng khoán lại lựa chọn làm ngơ.
Tín hiệu cực đoan trong lịch sử: Chỉ xuất hiện 10 lần, phần lớn kết thúc không tốt
Nghiên cứu của Krinsky cho thấy, chỉ số ngành công nghệ S&P 500 (S5INFT) hiện đang có RSI kết phiên ở mức 82, cao hơn đường trung bình động 200 ngày tới 28%. Tổ hợp “quá mua và lệch xa nghiêm trọng” này, kể từ năm 1990 chỉ xuất hiện trong 10 giai đoạn riêng biệt.
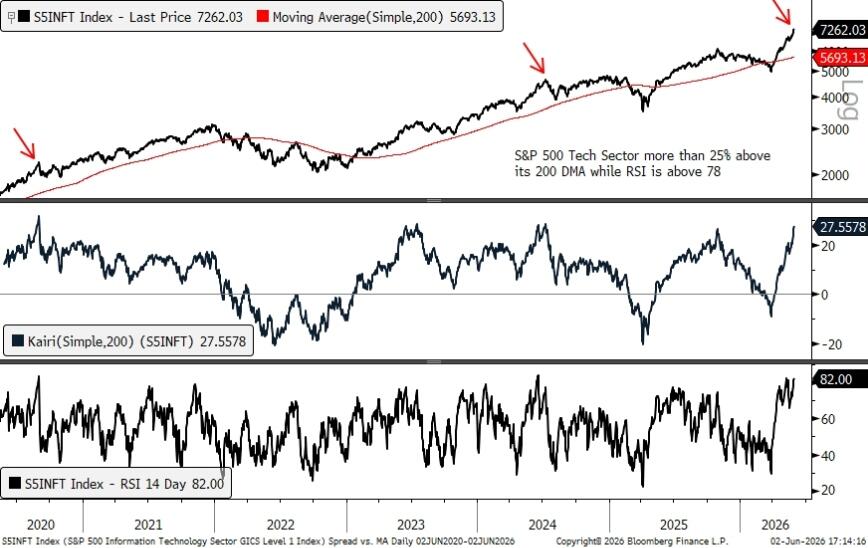
Trong 10 trường hợp lịch sử này, một số kết thúc tích cực — như tháng 5/1995 và tháng 7/1997. Nhưng Krinsky chỉ ra, phần lớn các trường hợp còn lại đều chứng kiến điều chỉnh hoặc đi ngang rõ rệt trong 40 ngày giao dịch tiếp theo.
Lần gần nhất xuất hiện tín hiệu này là tháng 6/2024, trước đó là tháng 8/2020 và xa hơn là tháng 12/1999 — thời điểm bong bóng Internet cận kề sụp đổ.
So sánh với Netscape: Mốc lịch sử chỉ về tháng 7/1998
Có nhiều thảo luận so sánh cơn sốt AI hiện tại với làn sóng Internet của thập niên 90. Thường thấy là phép đối chiếu: ChatGPT ra mắt tháng 11/2022 tương đương với trình duyệt Netscape ra mắt tháng 12/1994.
Nếu tiếp tục bám sát mốc thời gian này, thời điểm hiện tại sẽ tương đương với tháng 7/1998. Krinsky chỉ ra rằng, tháng 7/1998 chính là điểm khởi đầu điều chỉnh nghiêm trọng nhất trong nghiên cứu về “quá mua và mở rộng” của ông — chỉ số S5INFT sau đó giảm hơn 20%, đến tháng 10/1998 mới chạm đáy.
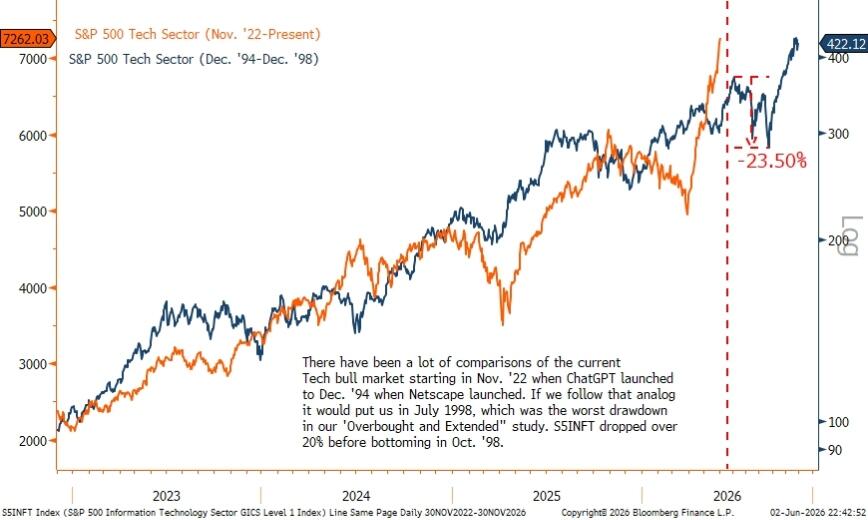
So sánh này cung cấp cho thị trường một tham chiếu rủi ro rõ ràng: không phải bong bóng vỡ ngay, mà sẽ có một đợt điều chỉnh trung hạn mạnh mẽ sau giai đoạn bị căng kéo cực đại.
Bảy ông lớn tụt lại phía sau, liệu có mở rộng tăng trưởng?
Dù toàn ngành công nghệ tăng trưởng rực rỡ, cấu trúc nội bộ lại cho thấy sự phân hóa đáng chú ý. Từ giữa tháng 5 đến nay, S5INFT tăng khoảng 7%, trong khi Mag7 tụt giảm 2,3% tính chung cả nhóm.
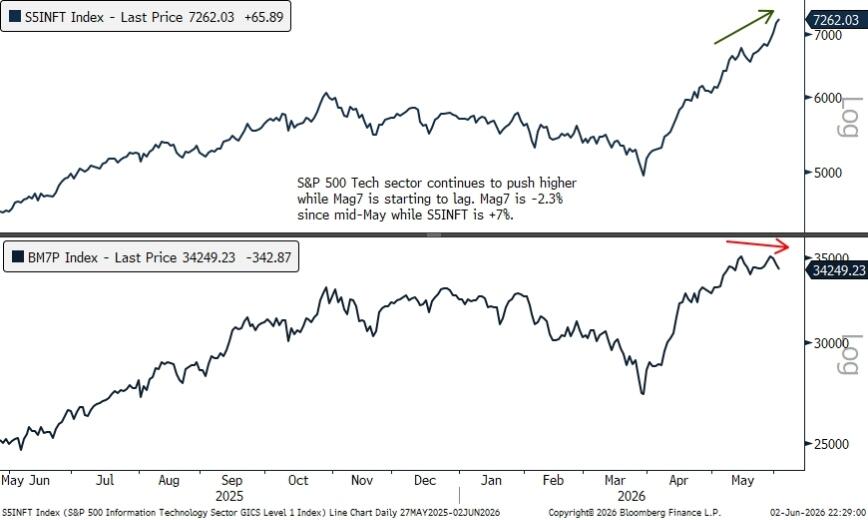
Điều này có nghĩa là đà tăng gần đây của ngành công nghệ không còn do các cổ phiếu dẫn dắt chủ chốt trước đây, mà chuyển sang lực kéo của các cổ phiếu công nghệ thành phần rộng hơn. Hiện tượng “chuyển giao” này trong ngắn hạn có thể hiểu là sự mở rộng của tăng trưởng, nhưng trong bối cảnh các chỉ báo kỹ thuật đã đạt mức cực đoan lịch sử, sự yếu đi của cổ phiếu dẫn đầu cũng có thể là dấu hiệu sớm của việc cạn kiệt động lực tăng giá.
Bối cảnh vĩ mô thay đổi, thị trường chọn cách bỏ qua
Cùng lúc đó, môi trường vĩ mô hỗ trợ đà tăng này đang âm thầm thắt chặt. Lợi suất trái phiếu chính phủ Mỹ phục hồi, giá dầu leo thang, chính sách lãi suất tại Nhật Bản lại gây áp lực lên chuỗi lãi suất toàn cầu.
Thị trường chứng khoán hiện vẫn miễn nhiễm với những tín hiệu này, nhưng kinh nghiệm lịch sử cho thấy lãi suất cao hơn cuối cùng vẫn thường gây sức ép thực chất lên định giá. Cấu trúc cảm xúc trên thị trường hiện tại — chỉ số VIX thấp nhất trong năm, độ lệch quyền chọn thu hẹp, nhu cầu đầu cơ liên tục tăng — đồng nghĩa rằng nhà đầu tư đang đồng loạt bỏ phòng vệ rủi ro giảm giá, đặt cược hoàn toàn vào hướng tăng.
Đúng như Krinsky tổng kết: trên thị trường đã không còn nỗi sợ thực sự, chỉ còn lại nỗi sợ bỏ lỡ cơ hội (FOMO).
Tuyên bố miễn trừ trách nhiệm: Mọi thông tin trong bài viết đều thể hiện quan điểm của tác giả và không liên quan đến nền tảng. Bài viết này không nhằm mục đích tham khảo để đưa ra quyết định đầu tư.
Bạn cũng có thể thích
Doanh nghiệp Nhật hiếm khi không thích đồng yen yếu! Biến động tỷ giá "gây hại", đồng yen yếu có thể gây hỗn loạn thị trường tài chính
Các giám đốc điều hành doanh nghiệp Nhật Bản liên tục kêu gọi đồng yên mạnh lên, ngay cả những công ty được hưởng lợi từ việc đồng yên yếu cũng không ngoại lệ.

Sau khi Cục Dự trữ Liên bang Hoa Kỳ phát ra tín hiệu diều hâu, Goldman Sachs thay đổi quan điểm: Dự kiến tăng thêm 25 điểm cơ bản vào tháng 10
Lý do cốt lõi khiến Goldman Sachs đưa việc tăng lãi suất vào tháng 10 vào kịch bản chuẩn là: Fed đã xác định lần tăng lãi suất này là động thái hỗ trợ việc "quay lại mục tiêu 2% kịp thời" và việc tiếp tục tăng lãi suất trong các cuộc họp liên tiếp sẽ tự nhiên hơn so với tăng lãi suất theo từng phiên xen kẽ. Tuy nhiên, Goldman Sachs cho rằng việc tăng lãi suất bổ sung vượt quá hai lần không phải là kịch bản cơ sở, chủ yếu dựa trên dự báo lạm phát của chính họ thấp hơn mức trung vị của các thành viên Fed.
Morgan Stanley: Gói đóng tiên tiến của Trung Quốc sẽ đạt 100 tỷ vào năm 2029, các nhà sản xuất thiết bị vượt trội hơn các nhà máy đóng gói và kiểm tra, ưu tiên ACM Research (ACMR.US)
Morgan Stanley phát hành báo cáo nghiên cứu cho biết, đóng gói tiên tiến của Trung Quốc vẫn là lĩnh vực tăng trưởng dài hạn được thúc đẩy bởi AI, nhưng tồn tại sự phân hóa giữa tăng trưởng quy mô ngành và tăng trưởng lợi nhuận của các nhà máy đóng gói và thử nghiệm.

"Phong trào phục hưng CPU" đang diễn ra! Arm (ARM.US) tự tin hơn với triển vọng 2 tỷ USD, các AI Agent tạo làn sóng nhu cầu CPU khổng lồ
Giám đốc điều hành của Arm Holdings vào thứ Tư cho biết ông ngày càng tự tin rằng công ty thiết kế chip này có thể đảm bảo đủ nguồn cung để đáp ứng nhu cầu của khách hàng lên đến 2 tỷ đô la hoặc hơn.

Giá tiền điện tử
Thêm


