
Ảo giác về lãi suất thấp

Morning FX
Sau khi đồng đô la Mỹ bước vào chu kỳ tăng lãi suất, để giảm chi phí tài trợ, một số doanh nghiệp sẽ vay ngoại tệ lãi suất thấp trên thị trường thay thế cho khoản vay bằng đô la Mỹ hoặc Nhân dân tệ.
Tuy nhiên, nhiều doanh nghiệp không nhận ra rằng việc vay ngoại tệ lãi suất thấp cộng với chi phí khóa tỷ giá kỳ hạn về bản chất không khác gì vay trực tiếp một khoản tiền bằng đô la Mỹ.
Nguyên nhân là do cơ sở định giá tỷ giá kỳ hạn dựa trên lý thuyết ngang giá lãi suất.
Theo lý thuyết ngang giá lãi suất, khi có sự chênh lệch lãi suất giữa hai quốc gia, các nhà đầu tư sẽ thực hiện giao dịch chênh lệch lãi suất xuyên biên giới (ví dụ: lãi suất yen Nhật thấp, lãi suất đô la Mỹ cao, ban đầu vay yen Nhật đổi sang đô la Mỹ để hưởng lãi suất cao, cuối kỳ đổi đô la Mỹ sang yen trả nợ vay), hành động này dẫn đến tỷ giá giao ngay của đồng tiền có lãi suất thấp giảm, tỷ giá kỳ hạn tăng, và đồng tiền lãi suất cao có xu hướng ngược lại, cho đến khi phần bù điểm swap tỷ giá ngoại tệ đúng bằng chênh lệch lãi suất giữa hai nước thì hành vi arbitrage dừng lại.
Công thức ngang giá lãi suất như sau (bên trái là chi phí quy đổi điểm swap, bên phải là chênh lệch lãi suất hai nước):
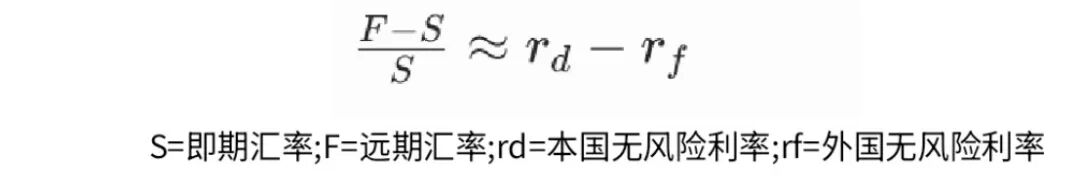
Do đó, tỷ giá kỳ hạn thực ra về bản chất không phải là dự báo cho tỷ giá tương lai, mà là khoản bù giá chênh lệch lãi suất. Trong điều kiện lý tưởng của lý thuyết ngang giá lãi suất, chỉ cần khóa rủi ro tỷ giá, việc vay loại tiền tệ nào cũng đều có chi phí như nhau. (Tất nhiên trong thực tế sẽ có sai lệch do biến động giao dịch, sự phân tách thị trường, v.v.)
Do yen Nhật duy trì lãi suất thấp trong thời gian dài, trên thị trường cách phổ biến nhất là vay yen lãi suất thấp để thay thế cho vay bằng đô la Mỹ hoặc Nhân dân tệ, tuy nhiên phương pháp này không giải quyết được vấn đề chi phí vay thực chất.
Ví dụ 1, một khoản vay yen Nhật kỳ hạn một năm có chi phí là 1%, doanh nghiệp đổi khoản vay này sang đô la Mỹ với tỷ giá 161,7, khóa tỷ giá kỳ hạn đổi lại yen là 156,79, điểm swap -491 pips. Tỷ giá kỳ hạn thấp hơn kỳ đầu, đến hạn phải dùng nhiều đô la Mỹ hơn để giao dịch, nên khi trả nợ yen phát sinh thêm chi phí tỷ giá.
Chi phí tỷ giá của khoản vay này là: (161,7-156,79)/161,7 = 3,03%
Tổng chi phí vốn của khoản vay này là: 1,00%+3,03% = 4,03%
Tức là, tổng chi phí vốn = lãi suất yen + chi phí tỷ giá ≈ lãi suất đô la Mỹ.

Khi chúng ta tính đến chi phí khóa tỷ giá kỳ hạn, không xét các chi phí khác, thì vay yen Nhật lãi suất thấp và vay trực tiếp đô la Mỹ về chi phí thực tế không khác biệt đáng kể.
Xem thêm một ví dụ nữa.
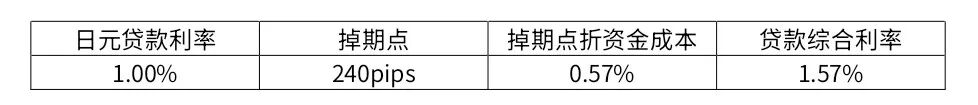
Ví dụ 2, một khoản vay yen Nhật một năm chi phí 1%, doanh nghiệp đổi sang Nhân dân tệ với tỷ giá 4,21, khóa tỷ giá kỳ hạn đổi lại yen là 4,2340, điểm swap 240 pips. Tỷ giá kỳ hạn cao hơn, cuối kỳ phải dùng nhiều Nhân dân tệ hơn để giao dịch, nên khi trả nợ yen cũng phát sinh thêm chi phí tỷ giá.
Chi phí tỷ giá của khoản vay này là: (4,2340-4,21)/4,21=0,57%
Tổng chi phí vốn của khoản vay này là: 1,00% + 0,57% = 1,57%
Tức là, tổng chi phí vốn = lãi suất yen + chi phí tỷ giá = lãi suất quy đổi sang Nhân dân tệ.
Chúng ta so sánh với khoản vay bằng đô la Mỹ. Chi phí vay đô la Mỹ một năm là 4,10%, điểm swap một năm USD/CNY là -1760 pips, tỷ giá kỳ hạn thấp hơn tỷ giá giao ngay, sau khi khóa tỷ giá thì đến hạn có thể dùng ít Nhân dân tệ hơn để trả khoản vay USD.
Do đó, tổng chi phí vốn của khoản vay này = lãi suất đô la Mỹ - lợi nhuận tỷ giá = 4,1% - 2,57% = 1,53% = lãi suất Nhân dân tệ tương đương.
Chúng ta thấy rằng, nếu không xét đến các loại phí phụ khác, vay yen đổi lấy Nhân dân tệ và vay USD đổi lấy Nhân dân tệ đều có chi phí cuối cùng tương đương nhau.
Tổng thể, mô hình vay vốn lãi suất thấp để thay thế này về bản chất không thể đạt được mục đích giảm chi phí vốn, đó chỉ là một “ảo giác lãi suất thấp”.
Tuyên bố miễn trừ trách nhiệm: Mọi thông tin trong bài viết đều thể hiện quan điểm của tác giả và không liên quan đến nền tảng. Bài viết này không nhằm mục đích tham khảo để đưa ra quyết định đầu tư.
Bạn cũng có thể thích
Nhà Trắng chỉ trích quyết định tăng lãi suất của Fed là "khá đáng tiếc", Trump kêu gọi giảm lãi suất xuống dưới 1%
Người phát ngôn Nhà Trắng Kush Desai cho biết: “Từ góc độ của chính phủ, quyết định tăng lãi suất của Fed hôm nay khá đáng tiếc và không có cơ sở kinh tế nào thực sự thuyết phục.” Khi được hỏi liệu Tổng thống Trump có còn tin tưởng vào tính độc lập của Chủ tịch Fed hay không, Desai trả lời: “Tất nhiên.”
AI "liên tục học tập" có thể mở ra chu kỳ lưu trữ mới! Citi: Nhu cầu HBM, bộ nhớ DRAM máy chủ và eSSD cùng tăng, thiếu hụt có thể kéo dài đến năm 2031
Theo báo cáo ngành công nghiệp bán dẫn toàn cầu mới nhất của Citi, khi trí tuệ nhân tạo chuyển từ các mô hình huấn luyện và suy luận truyền thống sang thời đại "học liên tục", thị trường chip nhớ toàn cầu có thể sẽ đón nhận một làn sóng tăng trưởng nhu cầu mang tính cấu trúc mới.

Đằng sau sự yên ả của các chỉ số chứng khoán Mỹ: Đối tác Goldman Sachs tiết lộ bốn động lực lớn của thị trường
Đối tác của Goldman Sachs, Bobby Molavi, chỉ ra rằng sự không chắc chắn về quản lý AI, giá dầu vượt mốc 100 USD, lợi suất trái phiếu chính phủ Mỹ vượt 5% cùng với những bất đồng trong chính sách của Fed đang đồng thời gia tăng, khiến rủi ro lạm phát và lãi suất tăng cao. Điều này gây áp lực lên giao dịch AI và giao dịch theo động lượng vốn đang chiếm ưu thế trước đó, dòng tiền chuyển hướng sang các lĩnh vực phần mềm, phòng thủ và năng lượng, khiến quá trình tái định giá bên trong thị trường diễn ra nhanh hơn.
Hạ viện Hoa Kỳ dự kiến sẽ bỏ phiếu về quy định mới về tiêu thụ điện vào thứ Tư: yêu cầu các trung tâm dữ liệu chịu chi phí điện năng tăng thêm, nhằm ngăn các ông lớn công nghệ chuyển chi phí điện.
Hạ viện Hoa Kỳ dự kiến sẽ bỏ phiếu sớm nhất vào thứ Tư theo giờ địa phương về một dự luật lưỡng đảng nhằm ngăn chặn tình trạng tăng giá điện liên quan đến việc mở rộng các trung tâm dữ liệu hỗ trợ và phát triển công nghệ trí tuệ nhân tạo.

Giá tiền điện tử
Thêm


