
Phố Wall đang ở thời điểm "cực kỳ mong manh", mùa báo cáo tài chính đã bắt đầu

Biến động ở cấp độ chỉ số chứng khoán Mỹ bề ngoài có vẻ yên ắng, nhưng áp lực bên trong đang tích tụ. Dưới ba yếu tố đè nén là căng thẳng địa chính trị, kỳ vọng chính sách tiền tệ và tín hiệu thị trường tín dụng, mức độ dễ tổn thương của thị trường đã leo lên mức cao nhất trong nhiều năm gần đây — và mùa công bố kết quả kinh doanh với kỳ vọng cao, rủi ro cao lại khởi động đúng vào thời điểm này.
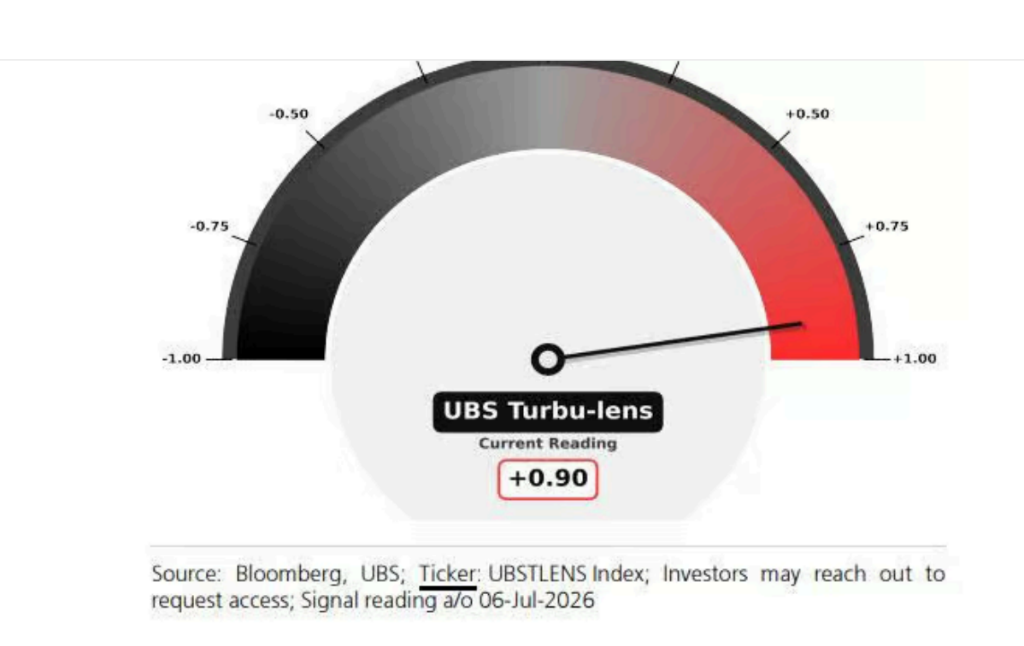
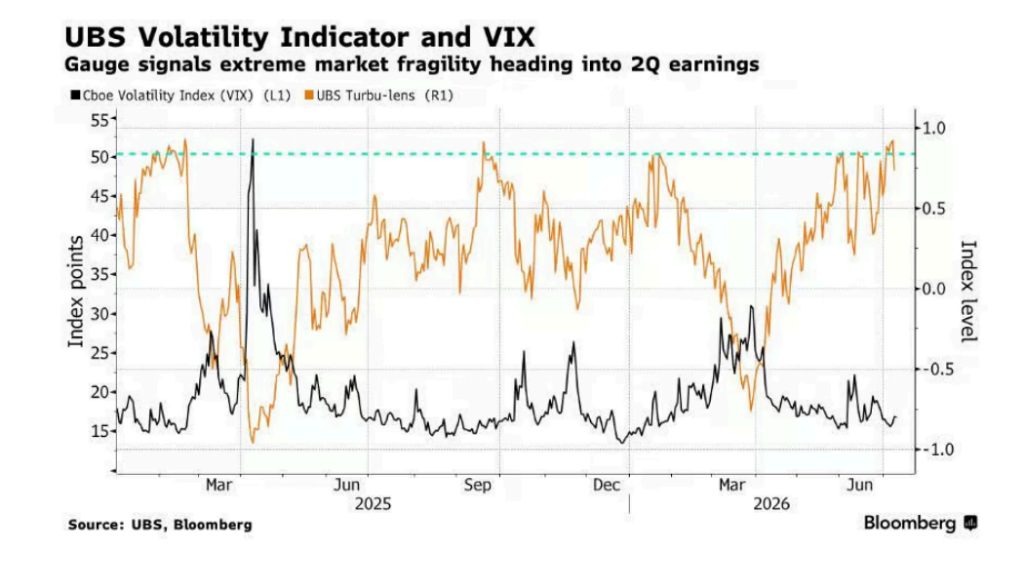
Chỉ báo "Turbu-lens" đo độ dễ tổn thương thị trường của đội ngũ chiến lược phái sinh UBS hiện có mức đọc là 0.9 (thang đo từ -1 đến 1), là mức cao nhất kể từ giữa tháng 9/2025, và trong lịch sử mức này thường báo hiệu VIX sẽ tăng vọt theo từng giai đoạn. Đội ngũ của chiến lược gia phái sinh Maxwell Grinacoff của UBS cảnh báo, chỉ số này chỉ ra "độ mong manh cực cao của thị trường", cùng lúc mùa báo cáo kết quả kinh doanh vừa khởi động. Đồng thời, nhóm này cũng chỉ ra rằng nếu các chiến lược hệ thống đòn bẩy toàn diện, chỉ số này "có thể thực sự chạm +1".
Mức kỳ vọng cao hiện tại của thị trường càng làm gia tăng rủi ro. Các nhà phân tích kỳ vọng lợi nhuận quý II của các cổ phiếu thành phần chỉ số S&P 500 tăng tới 24%, còn với chỉ số Stoxx 600 châu Âu cũng là 12%. Khác với các mùa công bố kết quả trước đây, các nhà phân tích liên tục nâng dự báo ngay trước kỳ báo cáo, niềm tin cao lại càng đồng nghĩa với khả năng thị trường thất vọng thì mức điều chỉnh sẽ lớn hơn.
Bên dưới VIX yên ắng, biến động cổ phiếu đơn lẻ cao gấp ba
Hiện tại VIX đang ở mức thấp, nhưng sự yên ắng này là mang tính đánh lừa. Đội ngũ chiến lược Barclays của Anshul Gupta chỉ ra rằng, sự giảm gần đây của VIX trùng với cửa sổ thời gian trong năm mà dao động giá thường thu hẹp, đây chỉ là một "giai đoạn ngắn ngủi ngọt ngào" và tính bền vững không cao, trong khi mùa công bố kết quả kinh doanh có thể sẽ kéo VIX tăng trở lại.
Điều đáng chú ý hơn là, sự suy giảm của biến động chỉ số đã che giấu sự phân hóa cực đoan bên trong thị trường — biến động của từng cổ phiếu đơn lẻ hiện cao hơn biến động chỉ số hơn ba lần. Grinacoff cho biết, xác suất khoảng cách này thu hẹp lại vào mùa hè khá cao, lúc đó bất kể chính sách tiền tệ được định giá lại hay biến động địa chính trị xảy ra, đều có thể kích hoạt sự tăng vọt của biến động cấp độ chỉ số.
Về chiến lược phòng hộ, do giao dịch phân tán và luân chuyển nhóm cổ phiếu có thể tiếp tục trong vài tuần mùa kết quả kinh doanh tới, hiệu quả phòng ngừa rủi ro cấp chỉ số có thể bị hạn chế. Grinacoff khuyến nghị, "quyền chọn đơn lẻ có thể đem lại cơ hội chiến thuật tốt hơn".
Giá dầu và thị trường trái phiếu phát tín hiệu cảnh báo kép
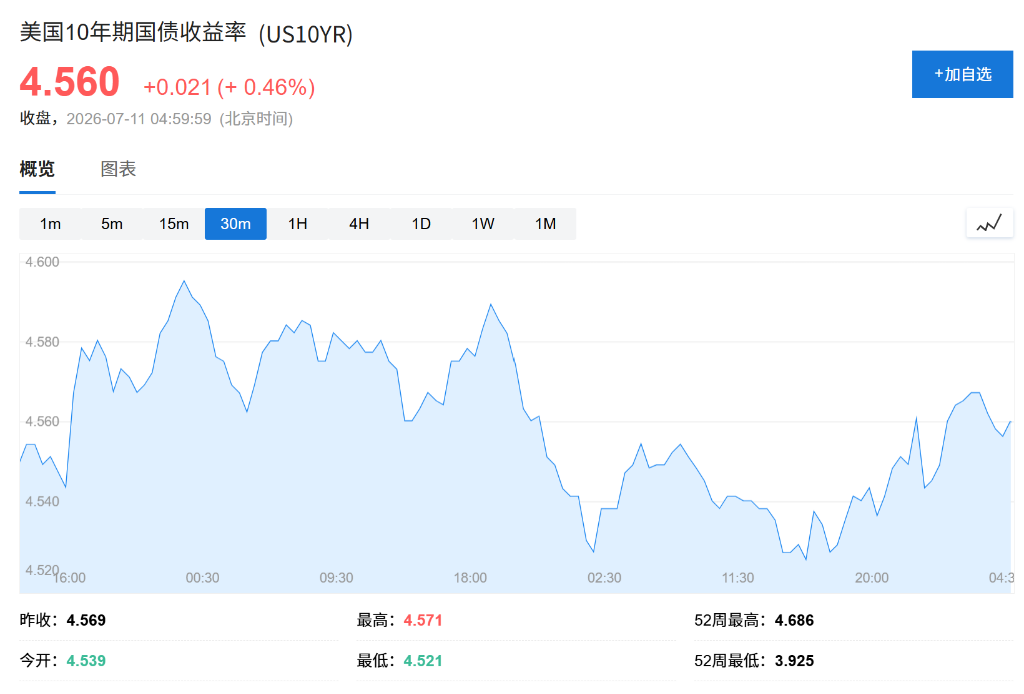
Biến động giá dầu do căng thẳng địa chính trị đang tiếp tục gây áp lực lên thị trường chứng khoán toàn cầu. Giá dầu Brent đã vượt qua ngưỡng 80 USD/thùng, diễn biến này có thể duy trì kỳ vọng lạm phát ở mức cao và khiến Fed duy trì thái độ chờ đợi. Mặc dù biên bản cuộc họp Fed được công bố khiến kỳ vọng tăng lãi suất không thay đổi nhiều, nhưng lợi suất trái phiếu kỳ hạn 10 năm của Mỹ đã âm thầm tăng lên mức gần 4,6%, biến động trái phiếu đang phát đi tín hiệu tiêu cực với chứng khoán toàn cầu, hoặc ít nhất là kìm hãm dư địa tăng tiếp theo.
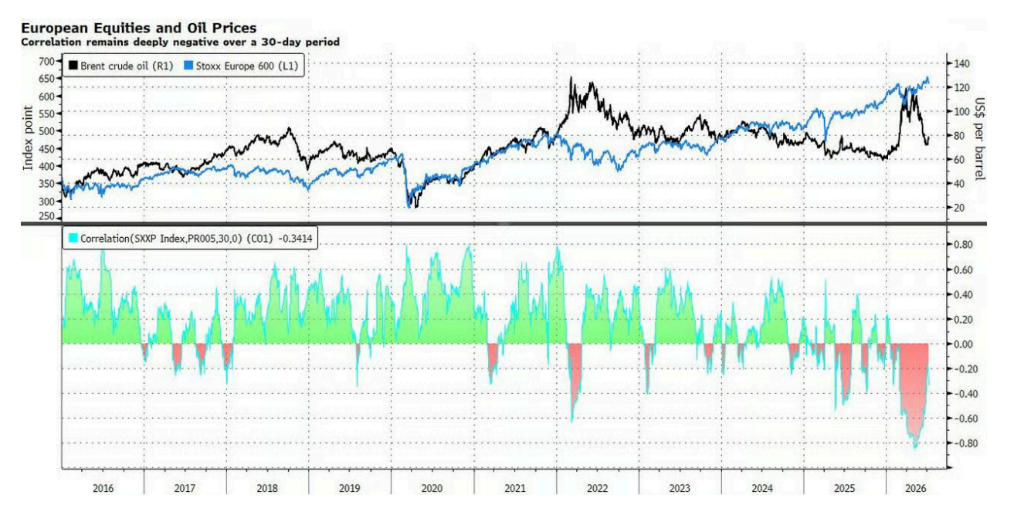
Nhóm chiến lược Citi (bao gồm Alice Zheng) chỉ ra rằng, hiện thị trường đang có thiên lệch về vị thế cho xu hướng tăng giá dầu, châu Âu đặc biệt dễ tổn thương — nguyên nhân là do khu vực này phụ thuộc nhiều vào nhập khẩu năng lượng, lại ít tiếp cận tài sản hưởng lợi từ AI. "Nếu giá dầu tiếp tục tăng, thị trường chứng khoán châu Âu có thể điều chỉnh khá mạnh, bởi thị trường đã phản ánh đáng kể kỳ vọng xung đột kết thúc trước đó," các chiến lược gia viết.
Thị trường tín dụng không hậu thuẫn cho đà tăng của chứng khoán
Diễn biến của thị trường tín dụng đã gióng lên hồi chuông cảnh báo cho động lực tăng giá hiện tại của thị trường chứng khoán. So với việc chỉ số cổ phiếu lập kỷ lục trước đó, biên độ thu hẹp của chênh lệch hoán đổi rủi ro tín dụng (CDS) rất hạn chế, thị trường tín dụng chưa thực sự ủng hộ cho đà tăng của thị trường chứng khoán. Khi gần đây thị trường chứng khoán điều chỉnh trở lại, hai kênh này đã hội tụ trở lại, nhưng theo các nhà phân tích, muốn củng cố đà tăng mạnh hơn của chứng khoán, cần thấy tín hiệu siết chặt rõ nét hơn từ thị trường tín dụng.
Trước những rủi ro trên, UBS khuyến nghị nhà đầu tư nên tận dụng giao dịch tương quan cặp (pair-wise correlations trades) để nắm bắt cơ hội biến động ở cấp độ cổ phiếu riêng lẻ. Xét theo nhóm ngành, UBS cho rằng tại thị trường Mỹ, công nghệ, năng lượng và tài chính là ba lĩnh vực phù hợp nhất để bố trí giao dịch biến động cặp, còn ở châu Âu là nhóm năng lượng, công nghệ và tiêu dùng không thiết yếu.
Tuyên bố miễn trừ trách nhiệm: Mọi thông tin trong bài viết đều thể hiện quan điểm của tác giả và không liên quan đến nền tảng. Bài viết này không nhằm mục đích tham khảo để đưa ra quyết định đầu tư.
Bạn cũng có thể thích
Tại sao cổ phiếu ngân hàng Mỹ giảm mạnh trong tuần này? Cảnh báo của Bank of America chỉ là nguyên nhân trực tiếp, lạm phát mới là “kẻ giết người vô hình”
Chỉ số cổ phiếu ngân hàng KBW giảm 2,9% vào thứ Tư, đây là mức giảm lớn nhất trong một ngày kể từ tháng 2; tổng mức giảm trong tuần đã mở rộng lên 5%.
Doanh nghiệp Nhật hiếm khi không thích đồng yen yếu! Biến động tỷ giá "gây hại", đồng yen yếu có thể gây hỗn loạn thị trường tài chính
Các giám đốc điều hành doanh nghiệp Nhật Bản liên tục kêu gọi đồng yên mạnh lên, ngay cả những công ty được hưởng lợi từ việc đồng yên yếu cũng không ngoại lệ.

Sau khi Cục Dự trữ Liên bang Hoa Kỳ phát ra tín hiệu diều hâu, Goldman Sachs thay đổi quan điểm: Dự kiến tăng thêm 25 điểm cơ bản vào tháng 10
Lý do cốt lõi khiến Goldman Sachs đưa việc tăng lãi suất vào tháng 10 vào kịch bản chuẩn là: Fed đã xác định lần tăng lãi suất này là động thái hỗ trợ việc "quay lại mục tiêu 2% kịp thời" và việc tiếp tục tăng lãi suất trong các cuộc họp liên tiếp sẽ tự nhiên hơn so với tăng lãi suất theo từng phiên xen kẽ. Tuy nhiên, Goldman Sachs cho rằng việc tăng lãi suất bổ sung vượt quá hai lần không phải là kịch bản cơ sở, chủ yếu dựa trên dự báo lạm phát của chính họ thấp hơn mức trung vị của các thành viên Fed.
Morgan Stanley: Gói đóng tiên tiến của Trung Quốc sẽ đạt 100 tỷ vào năm 2029, các nhà sản xuất thiết bị vượt trội hơn các nhà máy đóng gói và kiểm tra, ưu tiên ACM Research (ACMR.US)
Morgan Stanley phát hành báo cáo nghiên cứu cho biết, đóng gói tiên tiến của Trung Quốc vẫn là lĩnh vực tăng trưởng dài hạn được thúc đẩy bởi AI, nhưng tồn tại sự phân hóa giữa tăng trưởng quy mô ngành và tăng trưởng lợi nhuận của các nhà máy đóng gói và thử nghiệm.

Giá tiền điện tử
Thêm


