
Thiết bị bán dẫn phân tích sâu: Mỗi 1GW mới cần năng lực sản xuất 50.000 tấm/tháng, AI sẽ đưa WFE lên mức 300 tỷ USD như thế nào

Tóm tắt nhanh
1.Bernstein đã đưa ra một cầu nối định lượng từ điện năng tới lợi nhuận.Mỗi khi tăng thêm 1GW năng lực xây dựng trung tâm dữ liệu hàng năm thì cần khoảng 46.000 tấm wafer tương đương 300mm/tháng, làm tròn là khoảng 50.000/tháng; theo cường độ vốn thiết bị của các quy trình công nghệ khác nhau, mỗi 1GW sẽ cần khoản chi tiêu mới cho thiết bị nhà máy wafer (WFE) khoảng 7,5 đến 8 tỷ USD.
2.Kịch bản 50GW nghĩa là tốc độ tăng năng lực năm 2030 so với baseline năm 2026 cao hơn 50GW.Baseline năm 2026 khoảng 20GW, do đó tăng thêm mỗi năm vào năm 2030 khoảng 70GW; cộng dồn giữa 2027-2029 khả năng tăng năng lực trung tâm dữ liệu có thể đạt 130-140GW, lớn hơn nhiều so với 50GW. Nhà máy wafer cần đặt hàng, lắp ráp và xác minh trước.
3.300 tỷ USD đến từ “tăng trưởng AI + nền phi AI”, không chỉ là một khẩu hiệu suông.Kịch bản 50GW tương ứng với 376 tỷ USD WFE AI bổ sung giai đoạn 2027-2029, cộng với 360 tỷ USD nền phi AI trong 3 năm, tổng cộng khoảng 736 tỷ USD; lộ trình hàng năm vào khoảng 200 tỷ, 245 tỷ và 291 tỷ USD. Diễn giải chính xác hơn là năm 2029 gần chạm mốc 300 tỷ USD, chứ không phải trung bình 3 năm đạt 300 tỷ USD.
4.89% tấm wafer tăng thêm đến từ bộ nhớ, do đó Applied Materials trở thành lựa chọn ưu tiên của Bernstein.Trong mỗi 1GW nhu cầu, DRAM chiếm 53%, NAND chiếm 20%, HBM chiếm 16%, còn logic tiên tiến chỉ chiếm 11%. Chu kỳ thiết bị AI không chỉ là câu chuyện của GPU và logic tiên tiến, mà CPU ngoài rack và DRAM đi kèm mới là nguồn wafer tăng trưởng lớn nhất trong mô hình.
5.Giá cổ phiếu hiện tại có tiếp tục tăng hay không phụ thuộc vào lợi nhuận bắt kịp định giá, chứ không chỉ dựa vào tổng WFE.Ở kịch bản 50GW, đến năm 2029 lợi nhuận trên mỗi cổ phiếu của Applied Materials, Lam Research và KLA tăng lần lượt 59,5%, 54,4% và 37,1% so với dự báo đồng thuận, với P/E tương ứng là 14,9 lần, 18,4 lần và 21,2 lần; các kịch bản 75GW và 100GW chỉ là thử nghiệm áp lực lạc quan hơn. Việc dự án có điện, công suất thiết bị, hiệu suất chip, lượng bộ nhớ, tiến độ thiết bị và dòng tiền tồn kho – bất kỳ yếu tố nào yếu đi cũng có thể dẫn đến kịch bản bị chiết khấu.
Mục lụcTham gia Câu Lạc Bộ Kiến Thức để xem toàn bộ báo cáo gốc và tham khảo tài liệu gốc
- Mâu thuẫn thật sự của cổ phiếu thiết bị: Giá giảm nhưng định giá vẫn đắt
- Mô hình tính toán thế nào từ 1GW ra 46.000 wafer/tháng
- 50GW không phải tổng lượng xây dựng, 300 tỷ USD cũng không phải bình quân 3 năm
- Tại sao vòng tăng thiết bị này chủ yếu là bộ nhớ chứ không phải logic tiên tiến
- Cách tái tính lại cho Applied Materials, Lam Research và KLA ở mức 50/75/100GW
- 6. Các chương tiếp theo
Bernstein quy đổi việc mở rộng công suất điện của trung tâm dữ liệu AI thành nhu cầu wafer và thiết bị: Điều quyết định “trần” của cổ phiếu thiết bị là liệu dự án cấp điện tính bằng GW có thực sự chuyển hóa thành sản lượng wafer/tháng, cùng với đơn hàng và dòng tiền hay không.
Mâu thuẫn thật sự của cổ phiếu thiết bị: Giá giảm nhưng định giá vẫn đắt
Cổ phiếu thiết bị bán dẫn hiện cùng lúc sở hữu hai thực tế tưởng như mâu thuẫn: “điều chỉnh giảm sâu” và “tăng mạnh”.Tính đến ngày 17/7/2026 theo báo cáo của Bernstein, ASML, Tokyo Electron, Applied Materials, Lam Research và KLA đã giảm trung bình khoảng 23,9% so với đỉnh 52 tuần, trong đó ba công ty Mỹ giảm từ 28% đến 31%; tuy nhiên từ đầu năm đến nay, năm công ty này vẫn tăng giá trung bình 84,1%, riêng từng công ty dao động từ 67% đến 106%.
Định giá mở rộng cũng không biến mất hoàn toàn dù giá giảm.Báo cáo cho thấy P/E 12 tháng tới của KLA và Lam Research tăng từ khoảng 28 lần và 27 lần từ đầu năm lên lần lượt 42,2 lần và 36,8 lần, còn Applied Materials, Tokyo Electron và ASML cũng tăng rõ rệt. Nên nhà đầu tư cần trả lời hai câu hỏi cốt lõi: Trung tâm dữ liệu AI còn tăng thêm bao nhiêu công suất thực? Lượng chip đáp ứng công suất này liệu có giúp lợi nhuận tương lai tăng nhanh hơn tốc độ chiết khấu định giá?
Phía cầu chưa hề yếu đi.Công suất hoạt động trung tâm dữ liệu ở Mỹ đến cuối tháng 6/2026 đạt 50,7GW, tăng thêm 11,4GW so với năm trước, tương đương tăng 29%; quy mô pipeline dự án lên khoảng 338GW, tăng 216,6GW (tăng 179%) so với năm trước. Nhưng 338GW chỉ là kế hoạch, chưa phải công suất thực đã có điện, tài chính, đất, kết nối lưới và đơn hàng khách. Giá trị cốt lõi của Bernstein là không lấy toàn bộ pipeline để quy đổi thành doanh thu, mà ngược lại hỏi: nếu thực sự mỗi năm từ 2030 tăng thêm được 50GW, 75GW hay 100GW, phía sản xuất chip phải chuẩn bị bao nhiêu năng lực wafer trước.
Trước đây thị trường thường lấy 250 tỷ USD làm trần chu kỳ siêu cấp WFE.Khung mới của Bernstein tách con số trần này thành biến trung gian: xem xét thực tế GW trước, rồi đến sản lượng wafer/tháng, cuối cùng là đơn hàng thiết bị và lợi nhuận.
Mô hình tính toán thế nào từ 1GW ra 46.000 wafer/tháng
Bước đầu tiên là quy đổi 1GW thành rack và chip.Bernstein lấy cấu trúc rack Vera Rubin làm tham chiếu gần cho kiến trúc tính toán năm 2030: công suất mỗi rack khoảng 220kW, vậy 1GW tương đương khoảng 4.545 rack; mỗi rack tiêu thụ tổng cộng khoảng 64,6 wafer 300mm, bao gồm logic tiên tiến, HBM, DRAM thường và NAND. Như vậy nội bộ rack, 1GW đã tương ứng với nhu cầu một lần khoảng 294.000 wafer.
Đây chưa phải tất cả.Hệ thống AI ngoài GPU trong rack, CPU đầu rack và HBM, còn cần CPU ngoài rack để phụ trách điều phối agent, gọi công cụ, truy cập dữ liệu và dịch vụ hệ thống. Bernstein giả định kịch bản 70GW năm 2030 cần khoảng 95,2 triệu CPU, quy ra mỗi 1GW là khoảng 1,36 triệu; trừ CPU đầu rack, mỗi 1GW ngoài rack vẫn cần 9.027 wafer logic tiên tiến. Mỗi CPU ngoài đi kèm 0,5TB DRAM, với giả định tỷ lệ thành phẩm 80%, mỗi 1GW cần khoảng 195.000 wafer DRAM. Mô hình còn giả định nhu cầu NAND ngoài rack tại trung tâm dữ liệu tăng trưởng lũy kế 30% mỗi năm giai đoạn 2028-2030.
Bước thứ hai là chuyển nhu cầu chip hàng năm thành sản lượng wafer/tháng ổn định.Tổng hợp nhu cầu trong và ngoài rack, mỗi khi tăng năng lực xây dựng 1GW/năm sẽ cần tăng sản xuất 46.000 wafer/tháng: DRAM 24.400, NAND 9.200, HBM 7.300, logic tiên tiến 5.300. Kết luận dễ bị bỏ qua nhất là, tính theo số lượng wafer, bộ nhớ chiếm 89%, logic tiên tiến chỉ 11%.
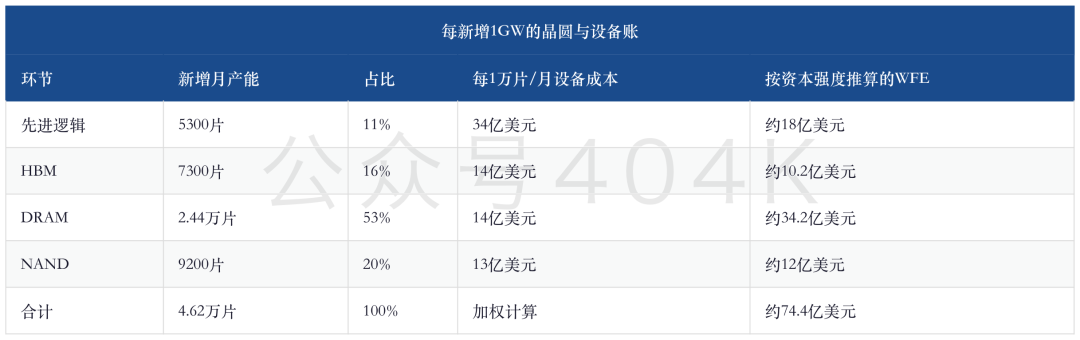
Bước thứ ba là quy đổi sản lượng wafer/tháng ra chi tiêu vốn đầu tư thiết bị.Theo Bernstein, 10.000 wafer/tháng logic tiên tiến cần khoảng 3,4 tỷ USD thiết bị, HBM/DRAM khoảng 1,4 tỷ, NAND khoảng 1,3 tỷ. Theo trọng số bảng trên, 1GW ~ 7,44 tỷ USD, phần chính báo cáo làm tròn là 7,5-8 tỷ USD. Đơn vị logic tiên tiến cường độ vốn cao nhất nhưng số lượng wafer bộ nhớ gấp nhiều lần, nên bộ nhớ vẫn chiếm 3/4 WFE AI tăng thêm.
Phương pháp này hữu ích hơn so với kiểu “chi tiêu vốn của các nhà cung cấp đám mây tăng bao nhiêu thì thiết bị tăng bấy nhiêu”, vì mỗi tầng đều có thực tiễn kiểm chứng dữ liệu.Khi điện năng rack, diện tích chip, tỷ lệ thành phẩm, cấu hình máy chủ, dung lượng DRAM hay tăng trưởng NAND thay đổi, cuối cùng WFE sẽ thay đổi theo.
Cũng cần phân biệt giữa “tiêu hao wafer” và “wafer/tháng”.64,6 wafer/rack của Vera Rubin là nhu cầu sản xuất một lần quy đổi cho một rack thiết bị; 46.000 wafer/tháng là năng lực phải duy trì dài hạn để hỗ trợ tăng thêm 1GW trung tâm dữ liệu mỗi năm. Cái đầu tiên trả lời câu hỏi “phải dùng bao nhiêu wafer để sản xuất số máy này”, cái sau là “nhà máy wafer phải mở rộng đến đâu”. Nếu lấy 294.000 wafer/GW tiêu hao một lần mà nhân tiếp thành sản lượng wafer/tháng, hoặc lấy 46.000 wafer/tháng nhân tiếp với số rack sẽ tính WFE bị trùng lặp.
Mối quan hệ thời gian trong mô hình cũng cực kỳ quan trọng.Các nhà cung cấp đám mây xác định tải và ngân sách vốn trước, dự án trung tâm dữ liệu xử lý điện và thi công, nhà máy wafer mới mở rộng phòng sạch, đặt hàng thiết bị, lắp đặt vận hành và tăng tỷ lệ thành phẩm, cuối cùng chip mới vào server. Doanh thu WFE đi trước công suất đưa vào sử dụng, nhưng không vượt mọi điều kiện dự án; chỉ những GW đã vượt qua điện, vốn và đơn hàng khách mới có xác suất cao chuyển thành đơn hàng thiết bị.
50GW không phải tổng lượng xây dựng, 300 tỷ USD cũng không phải bình quân 3 năm
Điểm dễ bị hiểu lầm nhất của báo cáo là định nghĩa 50GW.Baseline năm 2026 giả định tăng mỗi năm khoảng 20GW, “kịch bản 50GW năm 2030” là năm 2030 tăng thêm 50GW so với baseline, nghĩa là tăng mới một năm khoảng 70GW, không phải 50GW cộng dồn 2027-2030. Nếu các năm tăng lần lượt là 30GW-45GW-60GW thì tổng cộng 3 năm tăng khoảng 135GW, giống với khoảng 130-140GW của báo cáo.
Thiết bị bán dẫn phải đi trước trung tâm dữ liệu đưa vào sử dụng.Muốn năm 2030 nguồn chip đủ để tăng mới 70GW/năm thì nhà máy wafer phải hoàn thành năng lực trước cuối 2029, do đó đơn hàng thiết bị tập trung mua trong 2027-2029. Khi đó nhu cầu wafer mới AI là: logic tiên tiến 264.000/tháng, HBM 365.000/tháng, DRAM 1.220.000/tháng, NAND 458.000/tháng; tổng WFE AI bổ sung là 376 tỷ USD, trong đó HBM và DRAM đóng góp 228 tỷ USD.
Bernstein bổ sung mỗi năm 120 tỷ USD WFE phi AI nền, để bao phủ chip truyền thống, analog, thị trường Trung Quốc và nhu cầu ngoài trung tâm dữ liệu.Như vậy tổng WFE giai đoạn 2027-2029 là 736 tỷ USD, trung bình ba năm là khoảng 245 tỷ USD, nhưng lộ trình từng năm lên dần 200 tỷ, 245 tỷ, 291 tỷ. “300 tỷ USD WFE” chính xác là năm 2029 gần tới mức đó trong kịch bản 50GW.
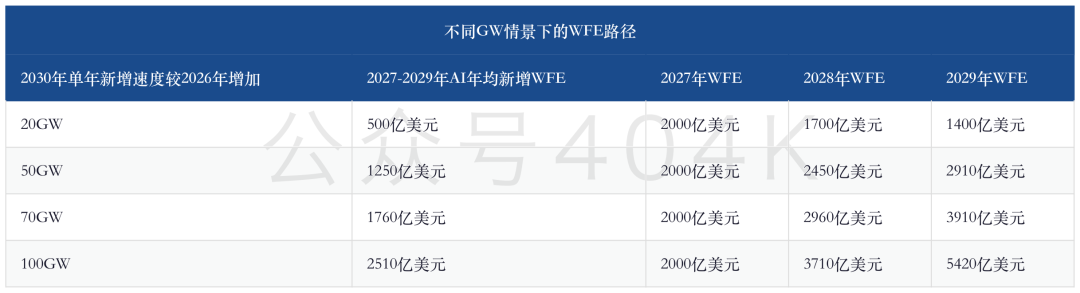
Bảng nhạy cảm này không phải câu trả lời chính xác hàng năm.Mô hình giữ năm 2027 ổn định ở mức 200 tỷ USD, sau đó suy ngược dựa trên mục tiêu 2030 để tính độ dốc 2028, 2029, nên các kịch bản cao mang tính nội suy máy móc mạnh. Kịch bản 100GW cho năm 2029 là 542 tỷ USD dùng để test giới hạn chuỗi cung ứng thiết bị và mô hình lợi nhuận, không thể lấy làm mục tiêu mặc định.
Tại sao vòng tăng thiết bị này chủ yếu là bộ nhớ chứ không phải logic tiên tiến
Thị trường khi nói về thiết bị AI hay nghĩ đến logic tiên tiến, nhưng mô hình của Bernstein lại đặt DRAM là nguồn tăng chính lớn nhất.Lý do không chỉ đến từ HBM trong rack. Rack Vera Rubin đã cần logic, HBM, DRAM, NAND nhưng biến số lớn hơn đến từ CPU ngoài rack: agent thực hiện điều phối, tìm kiếm, thực thi code, gọi công cụ, quản lý trạng thái – phần lớn thao tác ngoài rack accelerator; giả định mỗi CPU ngoài đi kèm 0,5TB DRAM đẩy nhu cầu wafer DRAM lên trên một nửa tổng nhu cầu.
Thứ tự thụ hưởng của các công ty thiết bị cũng thay đổi.Logic tiên tiến với 10.000 wafer/tháng cần 3,4 tỷ USD chi phí thiết bị, là loại đắt nhất; nhưng wafer DRAM, HBM, NAND cộng lại tổng số lớn gấp 8 lần logic. Tổng thể, Applied Materials bao quát nhiều mảng – lắng đọng, vật liệu, bộ nhớ – nên được Bernstein ưu tiên nhất. Lam Research có tính chu kỳ và năng động hơn trong khắc ăn mòn, lắng đọng, GAA, đóng gói tiên tiến, HBM, nâng cấp NAND; KLA hưởng lợi từ phức tạp công nghệ và yêu cầu tỷ lệ thành phẩm cao, mảng kiểm soát quá trình có biên lợi nhuận ổn định hơn.
ASML, Tokyo Electron và chuỗi thiết bị Nhật cũng được thụ hưởng, nhưng báo cáo không làm cầu nối lợi nhuận 50/75/100GW cho họ giống ba công ty Mỹ.Không thể máy móc cho rằng WFE ngành tăng thì tốc độ tăng doanh thu các công ty thiết bị đều như nhau. Ai thu được phần tăng thêm nhiều, phụ thuộc vào vị trí sản phẩm, cấu trúc khách hàng, thị phần, năng lực giao hàng, dịch vụ hậu mãi của từng công ty.
Cách tái tính lại cho Applied Materials, Lam Research và KLA ở mức 50/75/100GW
Bernstein tiếp tục ánh xạ WFE ngành lên doanh thu thiết bị, doanh thu dịch vụ, EPS và P/E – đây mới là bước gần quyết định đầu tư nhất.Kịch bản 50GW, năm 2029 doanh thu Applied Materials, Lam Research đều cao hơn kỳ vọng đồng thuận 52,3%, KLA cao 33,1%; EPS hiệu chỉnh lần lượt là 59,5%, 54,4% và 37,1%. Nếu giá cổ phiếu giữ nguyên lúc xác định định giá, P/E 2029 sẽ hạ xuống 14,9 lần, 18,4 lần, 21,2 lần.
Kịch bản 75GW khuếch đại đáng kể đòn bẩy hoạt động.Năm 2029 EPS Applied Materials, Lam Research và KLA cao hơn kỳ vọng đồng thuận lần lượt 120,3%, 103,8% và 89,5%; PE tương ứng là 10,8 lần, 13,9 lần và 15,3 lần. Ở kịch bản 100GW, ba công ty EPS lần lượt tăng 181%, 153,3% và 142%, PE còn 8,5 lần, 11,2 lần, 12 lần.
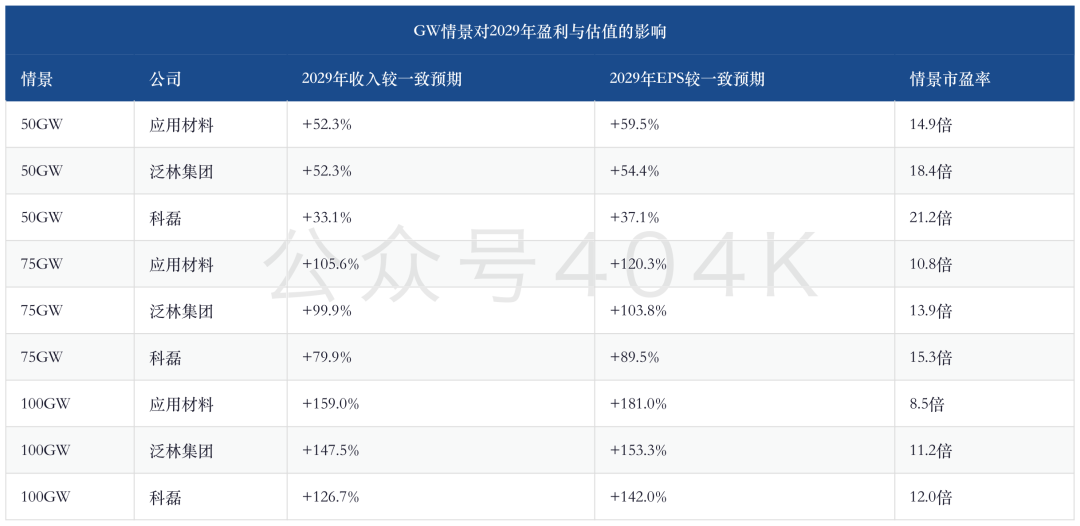
Các con số trong bảng cũng chỉnh lại ấn tượng tóm tắt tiêu đề của báo cáo.Kịch bản 75GW, EPS ba công ty không phải đều gấp đôi, KLA chỉ tăng 89,5%; 100GW cũng không phải tất cả đều dưới 10 lần, Lam Research và KLA vẫn là 11-12 lần. P/E trong mô phỏng thấp là giả định giá không thay đổi nhưng lợi nhuận tương lai tăng vọt; nó minh chứng sức bật lợi nhuận, không đồng nghĩa cổ phiếu hiện tại có biên an toàn định giá lớn.
Lợi thế của Applied Materials là mức tiếp xúc lớn với bộ nhớ và định giá tương đối, Lam Research lợi về khắc ăn mòn, lắng đọng, bộ nhớ, KLA mạnh kiểm soát quy trình, tỷ suất lợi nhuận và hiệu quả vốn.Kết hợp nên tách đòn bẩy tổng thể bổ sung với chất lượng lợi nhuận: Applied Materials sát với kịch bản chính của báo cáo, Lam Research nhạy với tốc độ tăng mở rộng bộ nhớ, KLA cần tăng cường kiểm soát quy trình để phản ánh premium chất lượng.
Từ WFE ngành tới EPS công ty còn cách 3 bước.Bước 1 là thị trường phục vụ được: cùng một WFE 10 tỷ USD, tỷ lệ chia cho mỗi công ty ở logic, DRAM, NAND, kiểm soát khác nhau. Bước 2 là ghi nhận doanh thu: thiết bị đặt hàng, giao hàng tới nghiệm thu có độ trễ, doanh thu dịch vụ sẽ tích lũy dần theo quy mô cài đặt. Bước 3 là biên lợi nhuận tăng thêm: chuỗi cung ứng gấp, chi phí linh kiện, R&D, khả năng mặc cả khách hàng quyết định lợi nhuận còn lại. Kịch bản công ty của Bernstein đã cộng các giả định về thị phần, dịch vụ và biên lợi nhuận, những thứ này còn khó lường hơn nhiều so với GW ngành.
Điều này cũng giải thích sự khác biệt kết quả của 3 công ty trong cùng kịch bản.Applied Materials và Lam Research cùng tăng doanh thu 2029 trong kịch bản 50GW nhưng EPS hiệu chỉnh là 59,5% và 54,4%; KLA tuy tăng doanh thu ít hơn nhưng biên lợi nhuận thô, dịch vụ và hiệu quả vốn lại giống như tài sản chất lượng. Nếu WFE ngành tăng quy mô mà doanh thu, biên lợi nhuận của một công ty không tăng, dù ngành đúng nhưng EPS riêng cổ phiếu đó không nhất thiết đi theo mô hình.
30% chương còn lại bạn có thể xem thêm trong Câu Lạc Bộ Kiến Thức, toàn bộ báo cáo gốc và tài liệu tham khảo đã đăng lên, rất hoan nghênh tham gia
Tuyên bố miễn trừ trách nhiệm: Mọi thông tin trong bài viết đều thể hiện quan điểm của tác giả và không liên quan đến nền tảng. Bài viết này không nhằm mục đích tham khảo để đưa ra quyết định đầu tư.
Bạn cũng có thể thích
Hoàng Nhân Huân: Doanh số chip Nvidia năm sau sẽ gấp đôi năm nay, không thể quản lý AI như quản lý mạng xã hội
Huang Renxun phản đối việc áp dụng các quy định của mạng xã hội cho AI, vì mạng xã hội là một sản phẩm, còn AI là công nghệ nền tảng hỗ trợ các công nghệ và sản phẩm khác. Theo ông, quy định nên tập trung vào sản phẩm chứ không phải công nghệ bản thân. Ông nhấn mạnh việc kiểm tra nghiêm ngặt, và nói rằng nếu sản phẩm chưa đủ an toàn thì nên hoãn phát hành. “An toàn AI vô cùng quan trọng.”
Mua gì sau khi Fed tăng lãi suất? Trong lịch sử, cổ phiếu năng lượng và công nghệ tại Mỹ vượt trội, bất động sản tụt hậu, Goldman Sachs: Điều quyết định thị trường chứng khoán Mỹ là tốc độ tăng lãi suất
Hiệu suất của thị trường chứng khoán Mỹ trong 12 tháng sau lần tăng lãi suất đầu tiên của Fed: Theo Jefferies, nhóm năng lượng dẫn đầu với mức lợi nhuận trung bình 22,4%, tiếp theo là công nghệ thông tin với 15,4%; theo Charles Schwab, bất động sản kém hơn S&P 500 khoảng 4,3%, là nhóm có hiệu suất kém nhất trong số 11 nhóm ngành. Goldman Sachs cho biết, tốc độ tăng lãi suất là biến số cốt lõi ảnh hưởng đến chứng khoán Mỹ; hiện tại, nếu lợi suất trái phiếu kho bạc Mỹ kỳ hạn 10 năm tăng 50 điểm cơ bản trong một tháng sẽ tạo áp lực “tăng lãi suất nhanh”.
Giá vàng tăng hơn 2%, đồng đô la Mỹ giảm trở lại sau mức tăng do quyết định của Fed
Giá tiền điện tử
Thêm


