
Goldman Sachs: Sự thống trị của các cổ phiếu công nghệ siêu lớn bị phá vỡ, bước ngoặt về mức độ tập trung thị trường sau 15 năm đã xuất hiện

Mô hình tập trung cao độ của thị trường chứng khoán Mỹ kéo dài hơn mười lăm năm đang dần tan rã.
Peter Oppenheimer, chiến lược gia trưởng mảng cổ phiếu toàn cầu tại Goldman Sachs, trong báo cáo mới nhất chỉ ra rằng, thị trường cổ phiếu toàn cầu đang trải qua quá trình bình thường hóa lành mạnh, lợi nhuận thị trường lan tỏa đồng thời trên cả hai phương diện khu vực địa lý và ngành nghề, giá trị của phân bổ đa dạng đang phục hồi một cách rõ rệt.
Kể từ đầu năm 2025, xu hướng "mở rộng lớn" này đã tăng tốc rõ rệt. Thị trường chứng khoán Mỹ thể hiện yếu nhất trong các khu vực lớn, trong khi Nhật Bản, châu Á - Thái Bình Dương và các thị trường mới nổi lại ghi nhận mức tăng mạnh nhất tính theo đồng nội tệ. Đồng thời, với khoản chi tiêu vốn khổng lồ kéo dài của các cổ phiếu công nghệ siêu lớn (hyperscalers) tiếp tục bào mòn tỷ suất dòng tiền tự do, khiến định giá ngành công nghệ bị điều chỉnh giảm, còn hiệu ứng lan tỏa lại thúc đẩy triển vọng tăng trưởng và định giá của các ngành truyền thống như công nghiệp.
Oppenheimer nhấn mạnh trong báo cáo chiến lược toàn cầu có tựa đề "Động lượng, vòng xoay và giá trị trong tăng trưởng" rằng, động lực của vòng xoay thị trường lần này đến từ yếu tố cơ bản về lợi nhuận, chứ không phải do mở rộng định giá hoặc lãi suất giảm. Ông cho rằng, mô hình tập trung cực độ giữa vốn hóa và kết quả hoạt động đã kéo dài hơn mười năm, nay đang bước vào bước ngoặt mang tính cấu trúc, cơ hội để nhà đầu tư thu lợi từ các danh mục phân bổ đa dạng thực sự ngày càng nhiều.
Định giá ngành công nghệ chịu áp lực, lợi thế dòng tiền tự do bị thu hẹp
Hơn mười năm kể từ sau khủng hoảng tài chính, ngành công nghệ nhờ mô hình tài sản nhẹ, bùng nổ nhu cầu điện toán đám mây và phần mềm cộng với ưu đãi định giá trong môi trường lãi suất bằng không, đã không ngừng gia tăng biên lợi nhuận và tỷ suất lợi nhuận trên vốn chủ sở hữu (ROE), trở thành trọng tâm phân bổ vốn toàn cầu.
Tuy nhiên, sự xuất hiện của ChatGPT đã kích nổ cuộc chạy đua chi tiêu vốn giữa các công ty công nghệ siêu lớn. Oppenheimer chỉ ra rằng, chu kỳ siêu chi tiêu vốn này đang thay đổi căn bản đặc điểm tài chính của ngành công nghệ – quy mô đầu tư khổng lồ liên tục bào mòn dòng tiền tự do, buộc các doanh nghiệp liên quan phải chuyển sang sử dụng đòn bẩy tài chính và gọi vốn trên thị trường cổ phần.
Đo lường bằng tỷ suất dòng tiền tự do, lợi thế của thị trường cổ phiếu Mỹ chủ yếu do các cổ phiếu công nghệ siêu lớn dẫn dắt so với các thị trường giá trị như châu Âu đã bị thu hẹp đáng kể, điều này hỗ trợ cơ bản cho diễn biến xoay vòng hiệu suất tương đối gần đây. Cùng lúc, nợ chính phủ cao hơn, áp lực lạm phát kéo dài và nguồn cung trái phiếu tăng, đồng loạt đẩy chi phí vốn lên, khiến tăng trưởng lợi nhuận trở thành động lực cốt lõi cho lợi nhuận thị trường cổ phiếu.
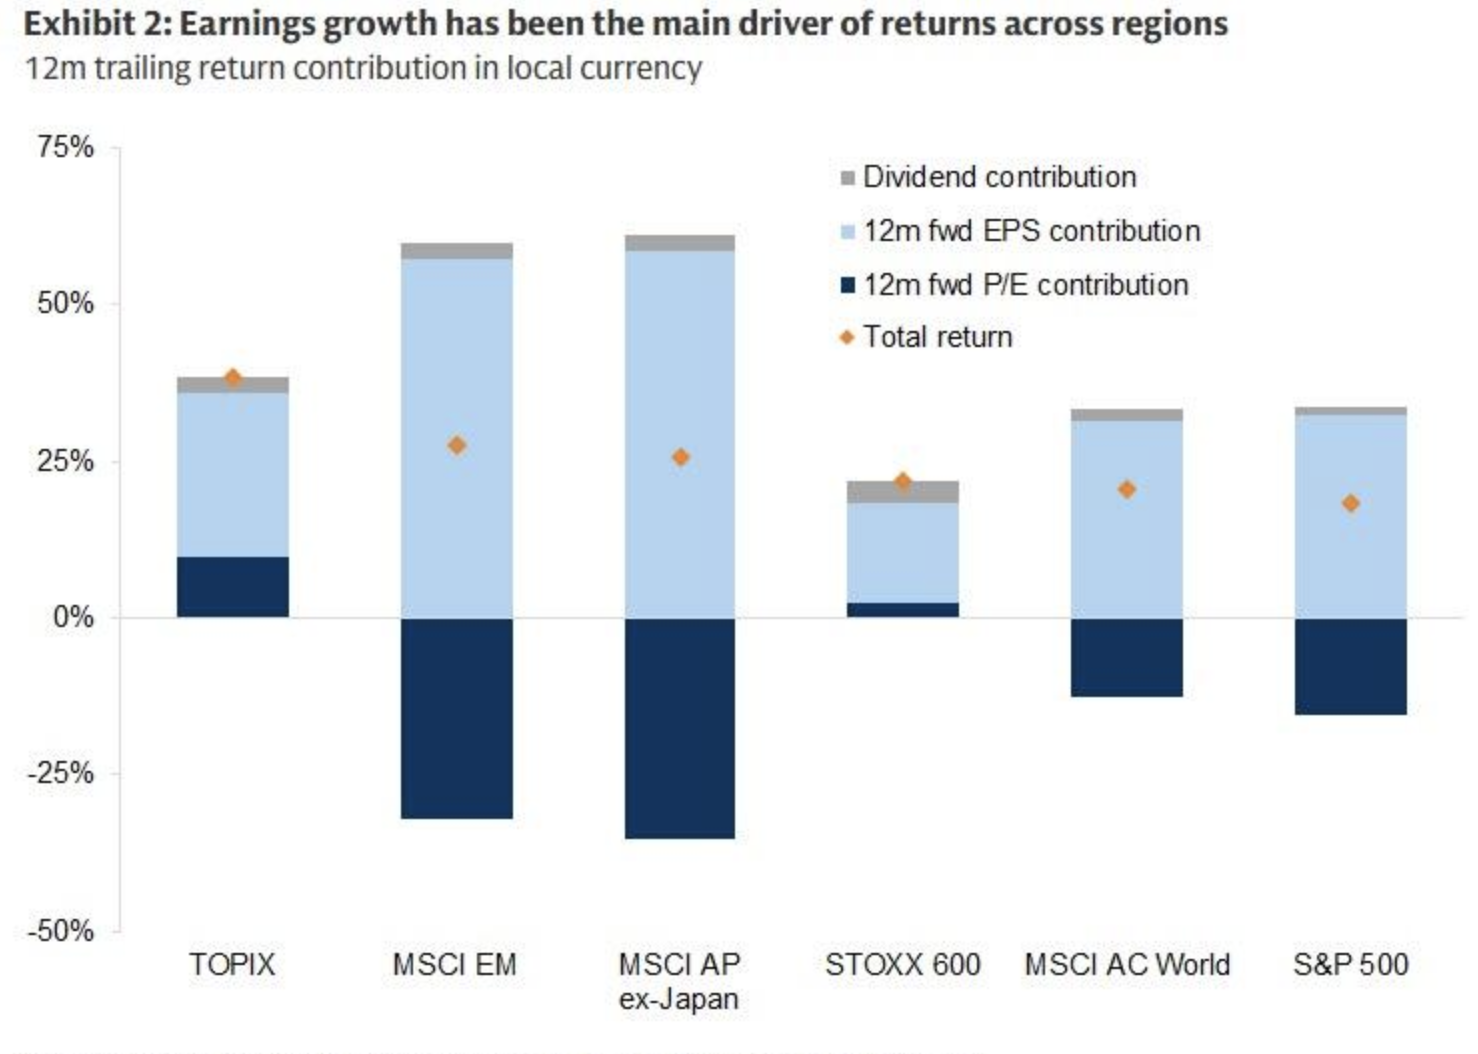
Lợi nhuận thúc đẩy vòng xoay, ngành truyền thống được định giá lại
Đáng chú ý, làn sóng mở rộng thị trường lần này không phải do bong bóng định giá hoặc chính sách tiền tệ nới lỏng, mà dựa trên tăng trưởng lợi nhuận vững chắc. Oppenheimer nhấn mạnh, không chỉ bản thân lợi nhuận thể hiện mạnh mẽ, mà cả dự phóng lợi nhuận được điều chỉnh theo chiều hướng tích cực, tạo nên hai yếu tố xác thực cho nền tảng thị trường cổ phiếu.
Chi tiêu vốn lớn từ các tập đoàn công nghệ siêu lớn và các doanh nghiệp chip, cộng với chi tiêu tài khóa tăng thêm của các chính phủ dành cho an ninh năng lượng, cơ sở hạ tầng trọng yếu và quốc phòng, đã cùng nhau tạo nên chu kỳ siêu chi tiêu vốn mới. Hiệu ứng lan tỏa của chu kỳ này đang tái kích hoạt các ngành truyền thống lâu nay bị bỏ quên, triển vọng tăng trưởng và định giá của nhóm ngành công nghiệp...được thúc đẩy rõ nét.
Ở cấp độ quốc gia, ROE tại các khu vực đều duy trì ở mức cao, tương quan giữa các cổ phiếu đơn lẻ giảm, cùng với sự thay phiên dẫn dắt của các nhóm ngành trong thị trường, các cơ hội tạo alpha ngày càng lớn. Oppenheimer đánh giá, dù P/E toàn thị trường Mỹ giảm do ảnh hưởng từ nhóm công nghệ nhưng xét về ROE, thị trường Mỹ vẫn là thị trường hấp dẫn nhất thế giới.
Điểm ngoặt về mức độ tập trung được xác lập, giá trị của phân bổ đa dạng trở lại
Goldman Sachs cho rằng, sự suy giảm về tương quan giữa cổ phiếu cùng với sự sụp đổ nhanh chóng của các chiến lược động lượng gần đây đang thúc đẩy nhanh chuyển giao quyền dẫn dắt thị trường, tạo môi trường thuận lợi hơn cho việc lựa chọn giá trị trong lĩnh vực tăng trưởng.
Đánh giá cốt lõi của Oppenheimer là: Sau hơn mười năm cực kỳ tập trung cả về vốn hóa lẫn hoạt động, thị trường cổ phiếu toàn cầu đang trải qua một quá trình bình thường hóa lành mạnh, phân bổ đa dạng lại mang về giá trị thực sự cho nhà đầu tư. Ông dự báo xu hướng này sẽ tiếp tục phát triển.
Đối với nhà đầu tư, điều này đồng nghĩa với việc chiến lược chỉ tập trung vào các cổ phiếu công nghệ siêu lớn của Mỹ ngày càng kém hiệu quả, còn logic phân bổ cân bằng qua các khu vực, ngành nghề lại ngày càng được khẳng định.
Tuyên bố miễn trừ trách nhiệm: Mọi thông tin trong bài viết đều thể hiện quan điểm của tác giả và không liên quan đến nền tảng. Bài viết này không nhằm mục đích tham khảo để đưa ra quyết định đầu tư.
Bạn cũng có thể thích
Tại sao cổ phiếu ngân hàng Mỹ giảm mạnh trong tuần này? Cảnh báo của Bank of America chỉ là nguyên nhân trực tiếp, lạm phát mới là “kẻ giết người vô hình”
Chỉ số cổ phiếu ngân hàng KBW giảm 2,9% vào thứ Tư, đây là mức giảm lớn nhất trong một ngày kể từ tháng 2; tổng mức giảm trong tuần đã mở rộng lên 5%.
Doanh nghiệp Nhật hiếm khi không thích đồng yen yếu! Biến động tỷ giá "gây hại", đồng yen yếu có thể gây hỗn loạn thị trường tài chính
Các giám đốc điều hành doanh nghiệp Nhật Bản liên tục kêu gọi đồng yên mạnh lên, ngay cả những công ty được hưởng lợi từ việc đồng yên yếu cũng không ngoại lệ.

Sau khi Cục Dự trữ Liên bang Hoa Kỳ phát ra tín hiệu diều hâu, Goldman Sachs thay đổi quan điểm: Dự kiến tăng thêm 25 điểm cơ bản vào tháng 10
Lý do cốt lõi khiến Goldman Sachs đưa việc tăng lãi suất vào tháng 10 vào kịch bản chuẩn là: Fed đã xác định lần tăng lãi suất này là động thái hỗ trợ việc "quay lại mục tiêu 2% kịp thời" và việc tiếp tục tăng lãi suất trong các cuộc họp liên tiếp sẽ tự nhiên hơn so với tăng lãi suất theo từng phiên xen kẽ. Tuy nhiên, Goldman Sachs cho rằng việc tăng lãi suất bổ sung vượt quá hai lần không phải là kịch bản cơ sở, chủ yếu dựa trên dự báo lạm phát của chính họ thấp hơn mức trung vị của các thành viên Fed.
Giá tiền điện tử
Thêm


