
Sự can thiệp của Bộ Tài chính Mỹ vào thị trường trái phiếu không hiệu quả, tại sao vàng lại trở thành người chiến thắng cuối cùng?

trang web Huitong ngày 4 tháng 9 đưa tin—— Bộ Tài chính Hoa Kỳ gần đây đã thực hiện hai đợt can thiệp mạnh mẽ vào yên Nhật và lợi suất trái phiếu dài hạn, tuy gây ra sóng gió trên thị trường nhưng không thể giải quyết triệt để căn bệnh cốt lõi của đồng USD và vấn đề nợ. Adrian Day, Chủ tịch công ty quản lý tài sản Adrian Day, chỉ ra rằng các biện pháp can thiệp chỉ giải quyết phần ngọn mà không giải quyết tận gốc, cuộc khủng hoảng sâu sắc do mất cân bằng cung cầu trái phiếu Mỹ và sự rút lui của nhà đầu tư đang tiếp tục leo thang. Trong bối cảnh bế tắc nợ công chưa có lời giải và kỳ vọng Fed buộc phải đứng ra hỗ trợ, vàng sẽ trở thành nơi trú ẩn cuối cùng củng cố niềm tin thị trường; xét cho cùng, sự can thiệp của chính phủ Mỹ lại phản tác dụng, chứng minh thêm luận điểm vàng tăng giá dài hạn.
Gần đây, Bộ Tài chính Mỹ liên tiếp tung ra hai đòn mạnh nhằm can thiệp vào tỷ giá yên Nhật và lợi suất trái phiếu dài hạn hòng bình ổn thị trường biến động, tuy nhiên, đằng sau vẻ ngoài quyết liệt ấy lại khó có thể che giấu vết nứt sâu xa của lòng tin đồng USD và hệ thống nợ quốc gia.
Khi các biện pháp can thiệp ngắn hạn không thể chữa khỏi căn bệnh cấu trúc, trọng tâm của thị trường đang âm thầm chuyển sang vàng. Trong ván cờ đầy bất định này, tại sao vàng lại được xem là chìa khóa giải quyết cuối cùng? Phân tích sâu sắc của Adrian Day, Chủ tịch công ty quản lý tài sản Adrian Day, đã phơi bày chân tướng khắc nghiệt phía sau làn sương mù này.
Can thiệp vô ích: Rầm rộ không che được thất bại căn bản
Dù Bộ Tài chính Hoa Kỳ gần đây liên tiếp đưa ra các biện pháp can thiệp vào tỷ giá yên Nhật và lợi suất trái phiếu chính phủ dài hạn để ổn định thị trường, theo Adrian Day, những hành động này gần như không giải quyết được tận gốc các vấn đề làm đau đầu đồng USD và nợ quốc gia.
Day cho biết, dù Tuyên bố của Bộ trưởng Bộ Tài chính Bessent (Scott Bessent) đã trở thành chủ đề nóng trên toàn cầu, song tác động lâu dài tại các lĩnh vực cốt lõi mà nó cần phát huy hiệu lực lại cực kỳ hạn chế. Day thẳng thắn cho biết, loạt can thiệp này thực chất không mang lại hiệu ứng rõ ràng cho thị trường trái phiếu Mỹ, giống như động thái can thiệp vào yên Nhật cuối tháng 7, tác động của nó chỉ kéo dài được vài ngày trước khi biến mất nhanh chóng. Cần lưu ý rằng diễn biến thị trường suốt tháng 8 đã bị hai đợt can thiệp này ghép nối đầu cuối, sự trùng hợp về thời gian này vừa giàu kịch tính, vừa phơi bày rõ tính ngắn hạn và hạn chế của các biện pháp can thiệp.
Nghịch lý logic: Kế hoạch mua lại không giải quyết được khát vọng thanh khoản
Về việc Bessent gần đây thông báo sẽ ít nhất tăng gấp đôi quy mô mua lại trái phiếu dài hạn, Day cho rằng logic ẩn sau hành động này khá khó hiểu. Bởi lẽ, ngay từ thời Janet Yellen, đã tồn tại cơ chế mua lại với mục đích quản lý thanh khoản trái phiếu dài hạn, hành động của Bessent thực chất chỉ là sự tiếp nối chính sách cũ. Theo Day phân tích, hạn mức mua lại 4 tỷ USD đặt trong bối cảnh thị trường trái phiếu chính phủ khổng lồ thực ra không lớn, điều thực sự ảnh hưởng tới thị trường là định hướng chính sách.
Day tiếp tục phân tích, Bộ Tài chính tuyên bố hành động này nhằm tăng thanh khoản cho trái phiếu dài hạn, nhưng lý do này thực chất lại không hợp lý trên phương diện logic. Bởi khi Bộ Tài chính mua lại và hủy trái phiếu, động thái này thực chất là hút thanh khoản ra khỏi thị trường, về ngắn hạn chỉ tạo thuận lợi cho những người muốn bán nhanh, nhưng không giải quyết được bản chất cung cầu. Nghiêm trọng hơn, trong quá trình mua lại trái phiếu dài hạn, Bộ Tài chính lại phát hành nhiều hơn trái phiếu kỳ hạn ngắn, dẫn đến tổng lượng cung trên thị trường không thực sự giảm xuống.
Nhà đầu tư rút lui: Khủng hoảng cấu trúc kích hoạt động cơ can thiệp
Day chỉ ra, nguyên nhân gốc rễ khiến Bộ Tài chính phải can thiệp vào yên Nhật xuất phát từ sức mua trái phiếu Mỹ liên tục suy yếu. Ông ta giải thích, việc yên Nhật tăng giá sẽ làm nản lòng các chủ sở hữu trong nước Nhật Bản bán tháo trái phiếu Mỹ, đó cũng chính là mục đích can thiệp vào yên Nhật. Tuy nhiên, vấn đề mất nhà đầu tư của trái phiếu Mỹ đã kéo dài, thậm chí ngày càng nghiêm trọng qua từng năm.
Xét về cơ cấu cụ thể, kể từ khi xung đột Nga-Ukraine bùng nổ, Nga bị loại khỏi hệ thống đồng USD, hoàn toàn dừng mua trái phiếu Mỹ; các quốc gia lớn tại châu Á cũng liên tục giảm dự trữ trái phiếu Mỹ; và trong các tháng 5 và 6, chính phủ Nhật Bản cũng bán tháo trái phiếu Mỹ. Việc các nhà đầu tư lớn truyền thống lần lượt rút lui khiến trái phiếu Mỹ đối mặt với khoảng trống cầu cực lớn, dù có tung ra mua lại cũng không thể đảo ngược tận gốc tình trạng mất cân bằng cung cầu, đây là cuộc khủng hoảng cấu trúc không thể hóa giải bằng can thiệp ngắn hạn.
Vàng trú ẩn: Tín hiệu can thiệp càng đẩy giá vàng đi lên
Theo Day, điều đáng cảnh báo nhất trong tuyên bố của Bessent không phải hạn mức tối thiểu 4 tỷ USD mà là phát biểu không giới hạn trên, thái độ "không trần" này lại càng phơi bày sự bất định của chính sách.
Day nhấn mạnh, dù các biện pháp can thiệp giúp lợi suất trái phiếu Mỹ và tỷ giá USD giảm trong ngắn hạn, hỗ trợ cho vàng, nhưng bản thân hành động can thiệp lại phơi bày sự yếu kém sâu xa khi Mỹ không bán được trái phiếu với giá hợp lý. Nếu Mỹ không giải quyết được vấn đề bán nợ, cũng không thể cân đối tài khóa bằng cách cắt giảm chi tiêu hoặc tăng thuế, cuối cùng Fed sẽ buộc phải mua trái phiếu, hệ quả là đồng USD giảm giá. Vì vậy, các biện pháp can thiệp thực chất đã phát đi tín hiệu ngược lại với ý định bề ngoài của chính phủ, tức là thị trường đã mất niềm tin, và
Kết luận
Các biện pháp can thiệp liên tiếp của Bộ Tài chính Hoa Kỳ tỏ ra bất lực trước thực tế cung cầu trái phiếu Mỹ mất cân bằng và số lượng nhà đầu tư liên tục giảm. Dù trong ngắn hạn có thể tạo ra biến động thị trường, nhưng không thể che giấu cuộc khủng hoảng cấu trúc sâu xa của hệ thống đồng USD và nợ.
Phân tích của Adrian Day đã chỉ ra một sự thật phũ phàng: khi can thiệp trở thành bình thường, đó là biểu hiện của sự yếu đuối. Trong bối cảnh vấn đề nợ không tìm ra lối thoát, chính sách tiền tệ bị ép nới lỏng, vàng với thuộc tính trú ẩn của mình đang được hưởng sự hỗ trợ giá trị dài hạn không gì cản nổi, trở thành nơi trú ẩn an toàn chắc chắn giữa thị trường đầy biến động.
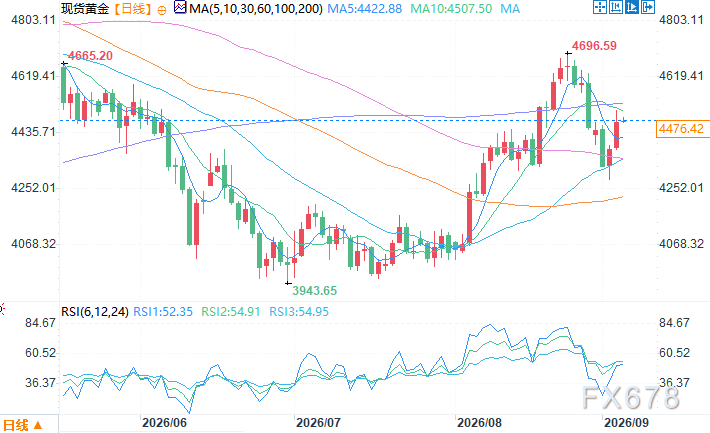
Biểu đồ giá vàng giao ngay theo ngày Nguồn: Yihuìtong
Múi giờ Đông 8, 11:07 ngày 4/9, vàng giao ngay ở mức 4474,42 USD/ounce
Tuyên bố miễn trừ trách nhiệm: Mọi thông tin trong bài viết đều thể hiện quan điểm của tác giả và không liên quan đến nền tảng. Bài viết này không nhằm mục đích tham khảo để đưa ra quyết định đầu tư.
Bạn cũng có thể thích
Thổ Nhĩ Kỳ triển khai nhiều biện pháp khẩn cấp: Thanh lý quỹ gần 20 tỷ USD, bắt giữ lãnh đạo cấp cao, cấm giao dịch
Bộ trưởng Tài chính Thổ Nhĩ Kỳ cho biết rủi ro “tạm thời và có thể kiểm soát được”; cơ quan quản lý sẽ thanh lý hơn 100 quỹ do bảy công ty quản lý tài sản điều hành, với danh mục đầu tư liên quan đến hơn 350.000 nhà đầu tư; truy tố hình sự đối với 38 người và áp đặt lệnh cấm giao dịch trong hai năm; nhiều lãnh đạo của các tổ chức tài chính bị bắt giữ, tạm giam hoặc bị hạn chế xuất cảnh; ngân hàng trung ương tăng quy mô tài trợ mua lại, nới lỏng yêu cầu vốn đối với các ngân hàng, hạn mức vay trên thị trường liên ngân hàng tăng gấp 10 lần so với trước đây. Chỉ số cổ phiếu ngân hàng Thổ Nhĩ Kỳ hôm thứ Năm có lúc tăng hơn 9%, trong khi nhiều cổ phiếu vốn hóa vừa và nhỏ vẫn giảm.
Hoàng Nhân Huân: Doanh số chip Nvidia năm sau sẽ gấp đôi năm nay, không thể quản lý AI như quản lý mạng xã hội
Huang Renxun phản đối việc áp dụng các quy định của mạng xã hội cho AI, vì mạng xã hội là một sản phẩm, còn AI là công nghệ nền tảng hỗ trợ các công nghệ và sản phẩm khác. Theo ông, quy định nên tập trung vào sản phẩm chứ không phải công nghệ bản thân. Ông nhấn mạnh việc kiểm tra nghiêm ngặt, và nói rằng nếu sản phẩm chưa đủ an toàn thì nên hoãn phát hành. “An toàn AI vô cùng quan trọng.”
Mua gì sau khi Fed tăng lãi suất? Trong lịch sử, cổ phiếu năng lượng và công nghệ tại Mỹ vượt trội, bất động sản tụt hậu, Goldman Sachs: Điều quyết định thị trường chứng khoán Mỹ là tốc độ tăng lãi suất
Hiệu suất của thị trường chứng khoán Mỹ trong 12 tháng sau lần tăng lãi suất đầu tiên của Fed: Theo Jefferies, nhóm năng lượng dẫn đầu với mức lợi nhuận trung bình 22,4%, tiếp theo là công nghệ thông tin với 15,4%; theo Charles Schwab, bất động sản kém hơn S&P 500 khoảng 4,3%, là nhóm có hiệu suất kém nhất trong số 11 nhóm ngành. Goldman Sachs cho biết, tốc độ tăng lãi suất là biến số cốt lõi ảnh hưởng đến chứng khoán Mỹ; hiện tại, nếu lợi suất trái phiếu kho bạc Mỹ kỳ hạn 10 năm tăng 50 điểm cơ bản trong một tháng sẽ tạo áp lực “tăng lãi suất nhanh”.
Giá vàng tăng hơn 2%, đồng đô la Mỹ giảm trở lại sau mức tăng do quyết định của Fed
Giá tiền điện tử
Thêm


