
Giá vàng mắc kẹt dưới ngưỡng 4400: Sau khi FED tăng lãi suất, ai đang định giá lại tỷ lệ chiết khấu?

Trang tin tổng hợp tài chính 18/9—— Ngày thứ Sáu, 18/9, giá vàng giao ngay giao dịch trong trạng thái định giá biến động mạnh sau lần tăng lãi suất đầu tiên trong ba năm của Fed, hiện dao động quanh mức 4370 USD, tăng khoảng 0,6% trong ngày và vẫn còn chút khoảng cách đến mốc tâm lý 4400 USD. Lợi suất trái phiếu kho bạc Mỹ kỳ hạn 10 năm vẫn quanh mức 4,96%, điểm cao nhất trong tuần đạt 5,04%. Giá dầu thô Mỹ giảm nhẹ từ vùng đỉnh, hiện giao dịch quanh 97 USD. Đường hướng lãi suất, premium năng lượng và chi phí nắm giữ tài sản không sinh lời đồng thời có sự điều chỉnh trong cùng một tuần, tạo thành mâu thuẫn cốt lõi của việc định giá vàng hiện tại.
Ngày thứ Sáu, 18/9, giá vàng giao ngay giao dịch trong trạng thái định giá biến động mạnh sau lần tăng lãi suất đầu tiên trong ba năm của Fed, hiện dao động quanh mức 4370 USD, tăng khoảng 0,6% trong ngày và vẫn còn chút khoảng cách đến mốc tâm lý 4400 USD. Lợi suất trái phiếu kho bạc Mỹ kỳ hạn 10 năm vẫn quanh mức 4,96%, điểm cao nhất trong tuần đạt 5,04%. Giá dầu thô Mỹ giảm nhẹ từ vùng đỉnh, hiện giao dịch quanh 97 USD. Đường hướng lãi suất, premium năng lượng và chi phí nắm giữ tài sản không sinh lời đồng thời có sự điều chỉnh trong cùng một tuần, tạo thành mâu thuẫn cốt lõi của việc định giá vàng hiện tại.
Điểm trung vị trong chính sách sau động thái nâng lãi suất của Fed cứng rắn hơn cả quyết nghị
Gần đây, Ủy ban Thị trường Mở Liên bang đã nhất trí tuyệt đối 12/12 phiếu nâng phạm vi mục tiêu lãi suất quỹ liên bang thêm 25 điểm cơ bản, lên 3,75% - 4,00%. Đây là lần tăng lãi suất đầu tiên kể từ năm 2023. Bản quyết định chủ yếu phù hợp với kỳ vọng của thị trường, điều thực sự làm thay đổi đường cong là tóm tắt dự báo kinh tế. Biểu đồ dot-plot cho thấy, trong số 18 quan chức nộp dự báo thì có 16 người kỳ vọng sẽ tăng lãi suất thêm ít nhất một lần nữa trong năm nay, lãi suất chính sách trung vị duy trì ở mức 4,1% cả vào cuối năm 2026 và 2027. Điều này đồng nghĩa lộ trình chính thức không còn xác định 2027 là năm hạ lãi suất, mà thay vào đó là kéo dài thời gian lãi suất ở vùng cao.
Chủ tịch Fed Walsh đã diễn giải rất trực diện trong buổi họp báo sau đó. Ông cho biết, lạm phát đang ở mức quá cao và kéo dài quá lâu; số liệu mùa hè vừa qua không cho thấy xu hướng cơ bản đã có sự cải thiện thực chất. Dựa trên số liệu mới nhất về chỉ số giá tiêu dùng và sản xuất, dự kiến chỉ số giá tiêu dùng cá nhân tổng thể tháng 8 tăng khoảng 3,6% so với cùng kỳ; Ủy ban dự báo cả năm chỉ số này là 3,7%, giảm còn 2,3% vào năm sau, tỷ lệ thất nghiệp duy trì quanh 4,1%, tăng trưởng GDP thực tế dự báo là 2,3% năm nay, 2,4% năm sau. Ông Walsh cũng nhấn mạnh rằng hiện khó có thể mô tả điều kiện tài chính rộng lớn là đang hạn chế, nên động thái lần này chỉ là gỡ bỏ một phần nới lỏng. Thị trường sau đó hiểu rằng: ủy ban không xem mình đã đưa chính sách lên mức đủ chặt chẽ.
Hợp đồng tương lai lãi suất cho thấy xác suất Fed tăng lãi suất tại cuộc họp tháng 10 chao đảo quanh 50%, xác suất cộng dồn cho việc tăng thêm một lần nữa vào tháng 12 rõ ràng cao hơn so với chỉ một lần ở tháng 10. Đối với vàng, điểm mấu chốt không phải ở lần nâng lãi suất tới, mà là việc lãi suất phi rủi ro duy trì trên 4% trong bao lâu. Vàng không chia cổ tức, chi phí nắm giữ tăng cùng với lãi suất thực và lợi suất danh nghĩa. Chỉ số USD lần đầu lên mức cao nhất bảy tuần, đơn giản phản chiếu cùng một cơ chế định giá trên thị trường ngoại hối, không phải một câu chuyện độc lập.
Giá dầu giảm tạo cửa sổ hồi phục cho vàng, nhưng premium năng lượng chưa biến mất
Tuần qua, vàng phục hồi từ vùng 4235 USD, chất xúc tác trực tiếp không phải do kỳ vọng lãi suất bất ngờ trở nên ôn hòa, mà là nhờ giá dầu hạ nhiệt từ vùng đỉnh, giúp lợi suất trái phiếu Mỹ rời khỏi mức cao nhất trong tuần. Đường ống vận chuyển dầu hướng đông-tây của Saudi Arabia tuần trước bị tấn công khiến phải ngừng hoạt động, vốn có khả năng đưa dầu sang phía biển Đỏ, giảm phụ thuộc vào eo biển Hormuz. Sau đó, thị trường nhận tin việc sửa chữa vẫn được thúc đẩy, một phần xuất khẩu được chuyển hướng, bổ sung nguồn cung cho các nhà máy lọc dầu châu Á thông qua phương thức chuyển tàu tại Sohar, Oman. Nhờ đó, giá dầu lùi khỏi vùng đỉnh, lợi suất trái phiếu kho bạc Mỹ 10 năm giảm từ mức 5,04% về 4,96%.
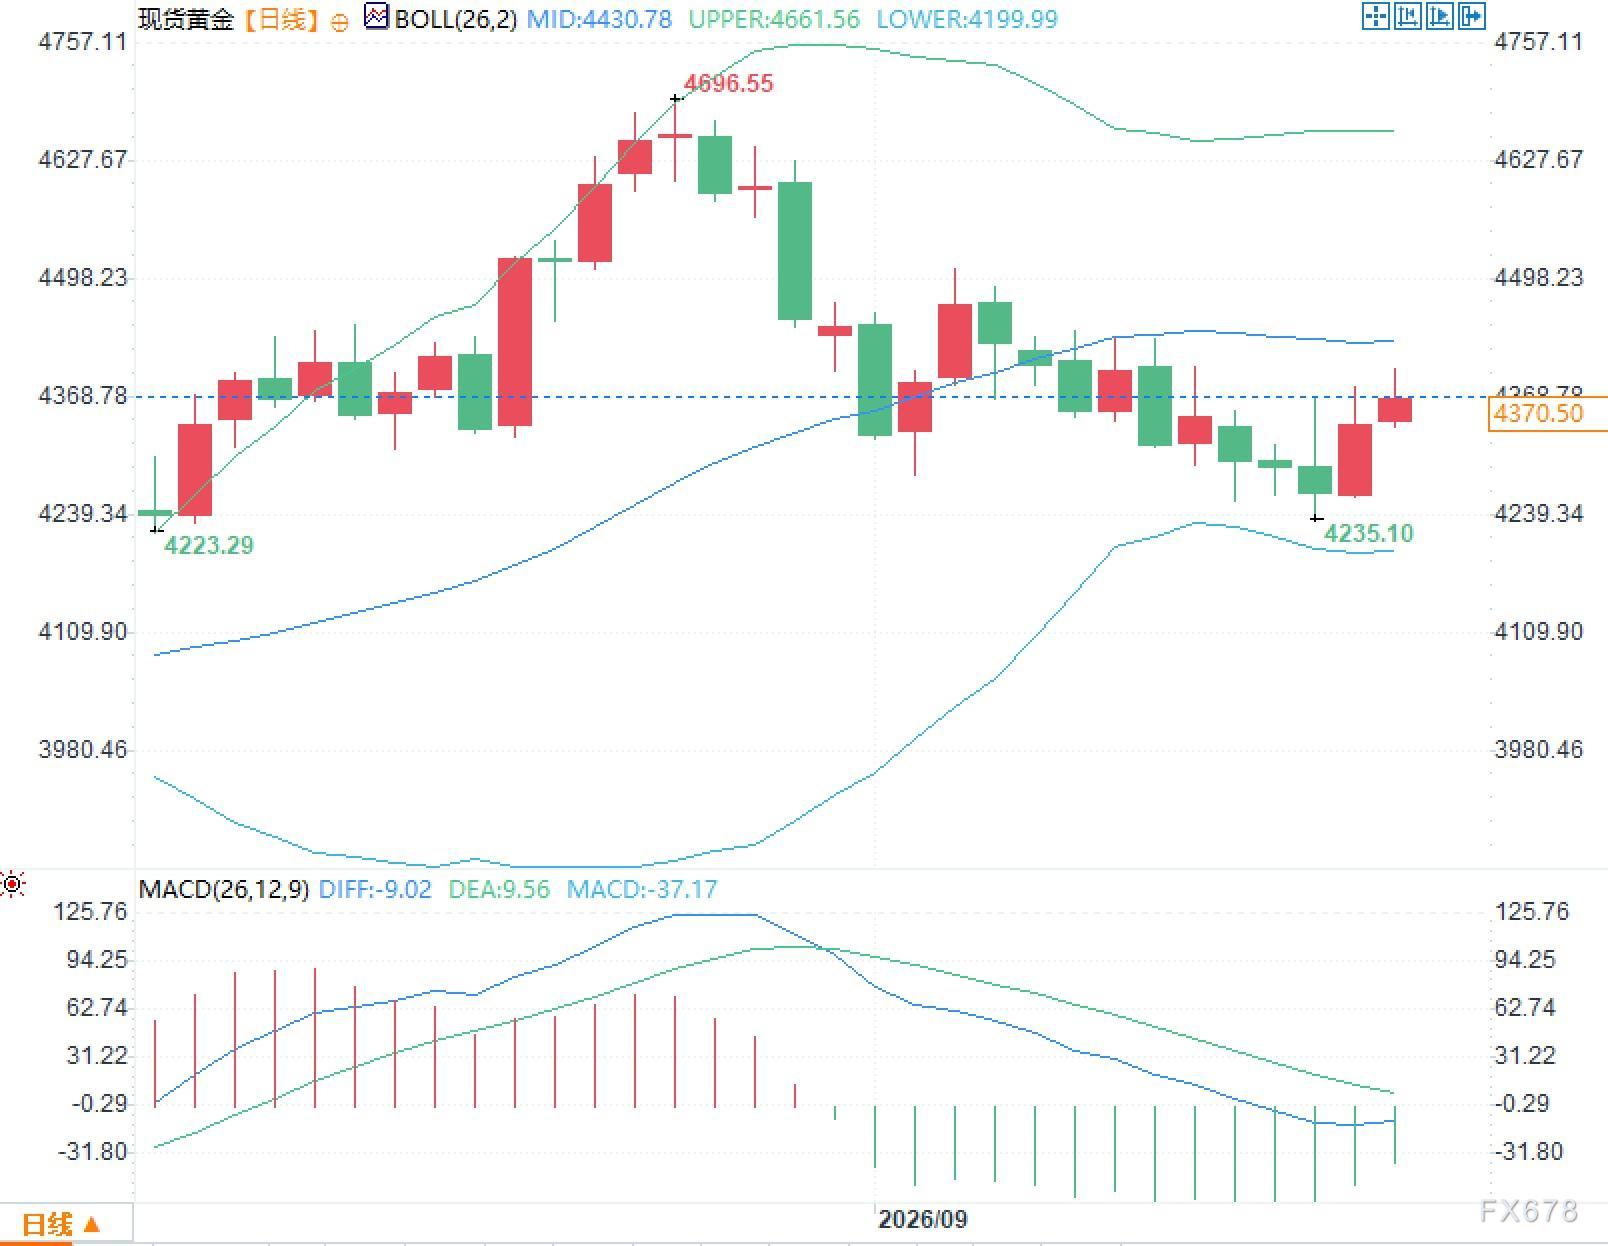
Mức giảm này vẫn còn hạn chế. Việc lưu thông qua eo biển Hormuz chưa trở lại bình thường, số lượng tàu qua lại thấp đáng kể so với mức trung bình gần đây, rủi ro lạm phát liên quan đến năng lượng chưa bị loại ra khỏi phương trình định giá. Chỉ cần giá dầu vẫn quanh vùng cao, kỳ vọng lạm phát khó có thể giảm có hệ thống, và lợi suất trái phiếu Mỹ dài hạn cũng thiếu điều kiện để giảm sâu liên tục. Đợt hồi phục của vàng lần này, giống với điều chỉnh phản ứng quá mức sau đợt tăng lãi suất, cộng hưởng với việc giá dầu điều chỉnh giúp lợi suất hạ nhiệt, hơn là do áp lực chi phí nắm giữ bị gỡ bỏ.
Lịch địa chính trị tuần tới tiếp tục đi vào premium năng lượng. Trong khuôn khổ Đại hội đồng Liên Hợp Quốc, Tổng thống Mỹ dự kiến sẽ gặp lãnh đạo hoặc ngoại trưởng các nước thành viên Hội đồng Hợp tác vùng Vịnh (GCC) vào ngày 22/9 để bàn về cách xử lý xung đột Trung Đông. Gần đây Tổng thống Mỹ cho biết phía Iran muốn thiết lập liên lạc. Những phát biểu như vậy tự nó không thay đổi tồn kho hay năng lực vận tải, nhưng sẽ tác động đến độ dốc premium rủi ro dầu, từ đó ảnh hưởng đến kỳ vọng lạm phát và lãi suất thực, tác động tới vàng. Hoạt động ngoại giao hạ nhiệt nếu đi kèm giá dầu hạ sâu hơn thì lợi suất mới có điều kiện rời khỏi vùng cao; trong trường hợp eo biển và đường ống phục hồi không ổn định, premium năng lượng sẽ lại đẩy lợi suất dài hạn lên cao.
Chi phí nắm giữ và nhu cầu chính thức diễn ra song song
Các yếu tố cơ bản ở cả hai đầu cùng tồn tại. Một bên là chi phí nắm giữ: lãi suất chính sách trung vị của Fed cố định ở 4,1%, lợi suất trái phiếu Mỹ 10 năm tiến sát 5%, cơ hội chi phí của tài sản không sinh lời ở mức cao trong những năm gần đây. Bên còn lại là nhu cầu vật chất và phân bổ tài sản. Trong quý II, khối các cơ quan công quyền toàn cầu mua ròng khoảng 289 tấn vàng, tổng cộng nửa đầu năm khoảng 345 tấn, các ngân hàng trung ương như Ba Lan tiếp tục tăng dự trữ. Quỹ ETF vàng trong tháng 8 ghi nhận đợt mua tập trung, khu vực Bắc Mỹ ghi nhận dòng tiền vào khoảng 7,7 tỷ USD chỉ trong một tháng, toàn cầu đạt khoảng 18 tỷ USD, quy mô quản lý tài sản quỹ toàn cầu tăng lên khoảng 615 tỷ USD, khối lượng nắm giữ khoảng 4189 tấn. Nhịp độ mua vàng của khối chính thức và quỹ hoán đổi dao động theo giá cả và lãi suất, nhưng cả hai tạo nền tảng thanh khoản và dự trữ trung hạn, giúp giá vàng vẫn có nội lực phục hồi sau các cú sốc lãi suất.
Ngân hàng trung ương Nhật Bản hôm nay tăng lãi suất chính sách thêm 25 điểm cơ bản lên 1,25%, một phần do nguy cơ lạm phát tăng từ giá dầu. Các nền kinh tế lớn đồng loạt thắt chặt, nâng mức trung vị lãi suất thực toàn cầu, sức hấp dẫn tương đối của vàng sẽ phụ thuộc nhiều hơn vào việc lãi suất thực có thể giảm hay không, thay vì chỉ phản ánh biến động giá vàng danh nghĩa.
Cửa sổ quan sát tuần tới: Phát biểu của quan chức và điều chỉnh số liệu
Lịch kinh tế Mỹ tuần tới tương đối nhẹ, điểm nhấn là các phát biểu công khai của quan chức Fed. Thị trường cần nhận diện hai điều: lần nâng lãi suất vào tháng 10 có được mô tả là kịch bản cơ sở, hay chỉ là lựa chọn phụ thuộc vào số liệu; giá năng lượng giảm được thừa nhận như một yếu tố làm dịu lạm phát, hay vẫn nhấn mạnh là chưa ổn định. Walsh đã đặt tiêu chuẩn: phải chắc chắn rằng lạm phát tiềm ẩn đang tiến đến mốc 2% với tốc độ đủ nhanh. Nếu quan chức tiếp tục lặp lại tiêu chuẩn này, xác suất tăng lãi suất trong tháng 10 sẽ tiếp tục giằng co quanh 50%; nếu xem giá dầu giảm là điều kiện cải thiện lạm phát, lợi suất mới có khoảng trống cho nhịp giảm tiếp theo.
Làn sóng dữ liệu cũng rất quan trọng. Khi kỳ vọng về vị thế và chính sách đã bị đẩy lên mức cực đại, chỉ cần chỉ số thực tế lệch nhẹ là phân bổ xác suất của đường lãi suất sẽ lại mở rộng. Nếu sau đó các số liệu giá cả, cầu tiêu dùng yếu hơn con đường lạm phát 3,7% mà Ủy ban dự báo, thị trường sẽ giảm xác suất tăng lãi suất lần hai trong năm; nếu số liệu sát hoặc cao hơn dự báo, trung vị 4,1% sẽ từ dot-plot chuyển sang đường cong hợp đồng tương lai. Phản ứng của vàng với quá trình này thường sẽ hiển thị trước qua lãi suất thực và chỉ số USD, rồi đến độ biến động của chính nó.
Ở tầm trung-dài hạn, lực cầu chính thức, nhu cầu đầu tư và hoạt động mua-bán ở quỹ vàng cung cấp nguồn dự trữ và bề dày phân bổ; ở tầm ngắn, mức trung vị lãi suất chính sách, lợi suất trái phiếu Mỹ và chỉ số USD quyết định suất chiết khấu. Sự tồn tại đồng thời của hai lực này là lý do vàng hồi phục sau tăng lãi suất nhưng lại khó bứt phá qua mốc tâm lý.
Tuyên bố miễn trừ trách nhiệm: Mọi thông tin trong bài viết đều thể hiện quan điểm của tác giả và không liên quan đến nền tảng. Bài viết này không nhằm mục đích tham khảo để đưa ra quyết định đầu tư.
Bạn cũng có thể thích
JPMorgan: Thị phần chip tùy chỉnh sẽ vượt GPU vào năm 2027, việc Broadcom TPU "ẩn mình trong chuỗi cung ứng" không có nghĩa là đơn đặt hàng bị nghi ngờ
JPMorgan dự báo rằng vào năm 2027, tỷ trọng xuất xưởng của ASIC/XPU sẽ đạt 54%, vượt qua GPU, các chip tùy chỉnh sẽ trở thành động lực tăng trưởng quan trọng cho năng lực tính toán AI. Thỏa thuận TPU 5 năm giữa Broadcom và Google bao gồm giai đoạn từ 2026 đến 2031, mặc dù thông tin chuỗi cung ứng không minh bạch, nhưng điều đó không đồng nghĩa với nghi ngờ về đơn hàng, mức độ chắc chắn về doanh thu vẫn cao. Trong cùng thời kỳ, nhu cầu về thiết bị wafer và bộ nhớ cũng tăng trưởng đồng bộ, hỗ trợ chu kỳ phát triển của ngành bán dẫn tiếp tục.
Chỉ số chứng khoán Mỹ vẫn chưa kết thúc đà giảm vào tháng 9? Chiến lược gia của Citadel cảnh báo: vẫn còn áp lực giảm cho đến cuối tháng, tháng 10 có thể đón nhận cơ hội chuyển biến.
Nhà chiến lược của Citadel Securities, Rubner, cho biết vào ngày "Ba phù thủy" thứ Sáu tuần này, trên thị trường chứng khoán Mỹ sẽ có 7 nghìn tỷ đô la quyền chọn đáo hạn, các chiến lược định lượng vẫn còn khả năng bán tháo, việc các công ty tạm dừng mua lại cổ phiếu kết hợp với quá trình cân bằng lại cuối quý của quỹ lương hưu khiến lực lượng phe bán vẫn chiếm ưu thế cho đến cuối tháng. Tuy nhiên, sự suy giảm mạnh của nhiệt tình giao dịch AI quá mức, cùng với nhiều yếu tố như thuận lợi mùa vụ quý IV, mùa báo cáo tài chính và việc tái khởi động mua lại cổ phiếu, khiến triển vọng thị trường quý IV được đánh giá tích cực.
Giá tiền điện tử
Thêm


