
Thời điểm nhạy cảm: Triển vọng các cuộc họp chính sách tiền tệ tại Mỹ và Châu Âu

Morning FX
Gần đây, thị trường Mỹ và châu Âu đều có nhiều biến động, nhiều thị trường xuất hiện tình trạng thắt chặt thanh khoản (trái phiếu châu Âu, cổ phiếu Mỹ, vàng v.v.).
Thị trường ngoại hối lại có cảm giác "thi đua so xấu cuối năm", và trùng hợp thay, cuộc họp lãi suất của Mỹ và châu Âu vào tháng 10 sẽ diễn ra vào tuần tới.
Hiện tại, thị trường đã đạt được sự đồng thuận cao về cuộc họp lãi suất: Fed và ECB sẽ không tăng lãi suất trong tháng này.Điểm mấu chốt nằm ở phát biểu của các quan chức ngân hàng trung ương trong buổi họp báo, đặc biệt là phản ứng với các rủi ro gần đây (rủi ro trái phiếu châu Âu, rủi ro AI, rủi ro giá dầu)...... Quá nhiều yếu tố rủi ro, đúng là mùa thu nhiều biến động.
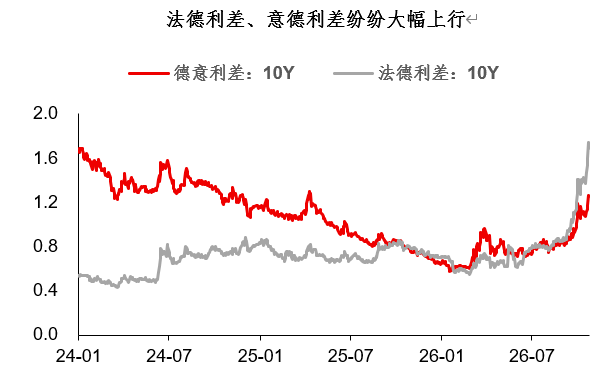
Về trái phiếu châu Âu, thị trường rõ ràng đã xuất hiện tín hiệu phản hồi thanh khoản tiêu cực.Các nguồn vốn đặt cược vào chênh lệch lợi suất giữa Pháp và Đức bị thanh lý hàng loạt, làm tăng áp lực bán đối với trái phiếu Pháp. Mặc dù tôi đồng tình với quan điểm của nhiều tổ chức tài chính nước ngoài: vấn đề của Pháp lần này là mang tính cấu trúc, không phải mang tính hệ thống. Tuy nhiên, điều đó không ngăn việc thanh lý vốn và phản hồi vị thế tiêu cực — thị trường rút lui thanh khoản, định giá tài sản có thể lệch khá xa giá trị hợp lý.
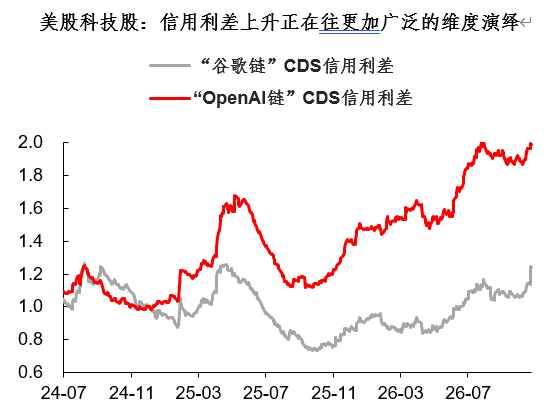
Ở Mỹ, cổ phiếu công nghệ đang gặp tình trạng tương tự về rút lui thanh khoản.Đối với đợt điều chỉnh cổ phiếu Mỹ do sự kiện CoreWeave lần này, thị trường cũng có sự đồng thuận: đây là sự phân tầng tín dụng của AI, không phải cuộc khủng hoảng tín dụng AI.Nhưng theo quan sát thị trường, tác động "phân tầng tín dụng" dường như mạnh hơn dự kiến......Ví dụ, trong các mã trọng điểm theo dõi, gần đây chênh lệch tín dụng của Oracle, SoftBank, CLS, TTMI đều tăng rõ rệt.
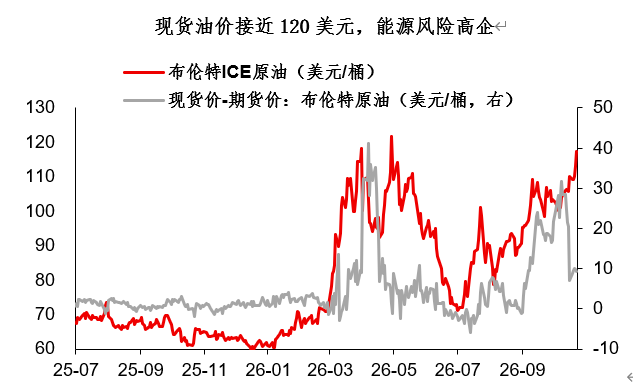
Mặt khác, dù trên phương diện tài chính đã xuất hiện các điểm rủi ro rõ rệt (trái phiếu châu Âu, cổ phiếu Mỹ v.v.), nhưng kỳ vọng các ngân hàng trung ương nới lỏng vẫn không thực tế.Vấn đề của đợt này là: giá dầu cao và rủi ro lạm phát khiến ngân hàng trung ương "đấu tranh giữa hai não", khó có thể nới lỏng thực sự.Thông tin gần đây cho thấy khả năng xung đột Mỹ-Iran tăng lên sau cuộc bầu cử giữa kỳ. Giá dầu và giá khí đốt đã đạt hoặc vượt mức đỉnh của nửa đầu năm, đừng quên mùa đông đang tới......
Tóm lại, đúng là mùa thu nhiều biến động (trái phiếu châu Âu, cổ phiếu Mỹ, năng lượng), các ngân hàng trung ương Mỹ và châu Âu sẽ đối phó ra sao? Tôi cho rằng có một số điểm sau:
1) Xét về khả năng nới lỏng biên, ECB có khả năng lớn hơn Fed.Vấn đề trái phiếu châu Âu (ở cấp độ tín dụng chủ quyền) rõ ràng nghiêm trọng hơn vấn đề AI (ở cấp độ chuỗi ngành). ECB có khả năng cao sẽ nới lỏng biên, các tổ chức ngoại đã có một số dự đoán và bàn luận, bao gồm: tạm dừng chu kỳ tăng lãi suất, giảm tốc độ thu hẹp bảng cân đối, các công cụ tạm thời (TPI v.v.);
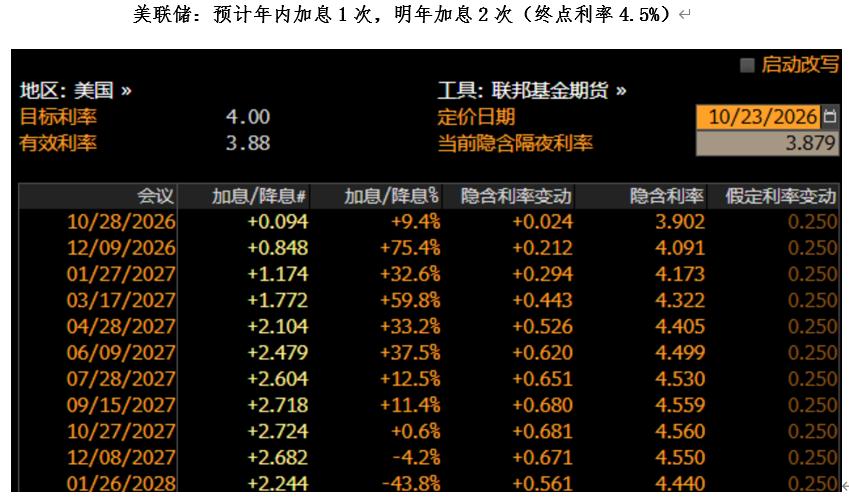
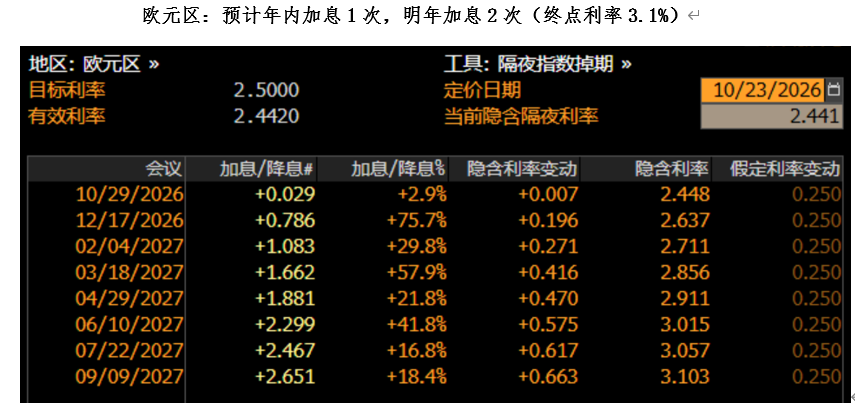
2) Ngắn hạn vẫn cần cảnh giác rủi ro thắt chặt thanh khoản và Risk off.Trái phiếu châu Âu và cổ phiếu Mỹ đều có dấu hiệu thu hẹp thanh khoản, đánh giá cơ bản là một chuyện nhưng ở thị trường rút lui thanh khoản, định giá tài sản có thể lệch rất xa giá trị hợp lý;
3) Về thị trường ngoại hối, Mỹ và châu Âu không có cơ hội rõ ràng, chắc chắn vẫn nằm ở nhóm châu Á.Cuối năm, Mỹ và châu Âu lại có cảm giác "so xấu cuối năm", không có cơ hội rõ ràng. Cơ hội chắc chắn có thể vẫn ở nhóm tiền tệ châu Á (CNY, KRW, JPY v.v.), nhiều trường hợp trong năm nay cho thấy, tài khoản vãng lai vững mạnh thực sự giúp chống lại nhiều rủi ro.
Tuyên bố miễn trừ trách nhiệm: Mọi thông tin trong bài viết đều thể hiện quan điểm của tác giả và không liên quan đến nền tảng. Bài viết này không nhằm mục đích tham khảo để đưa ra quyết định đầu tư.
Bạn cũng có thể thích
Giá tiền điện tử
Thêm


