
Dự báo tài chính quý 3 của Microsoft: Giải phóng năng lực Azure và xác minh kiếm tiền từ AI
 2026/10/27 04:47
🔥 Radar điểm nóng cổ phiếu Mỹ đã trực tuyến! 3 chủ đề cổ phiếu Mỹ chính + 6 mã cổ phiếu được tuyển chọn + 7 lịch sự kiện lớn, tuần này cơ hội cho cổ phiếu Mỹ ở đâu? Nhấn vào liên kết để xem toàn bộ 22 hướng giao dịch→
1. Điểm nhanh đầu tư
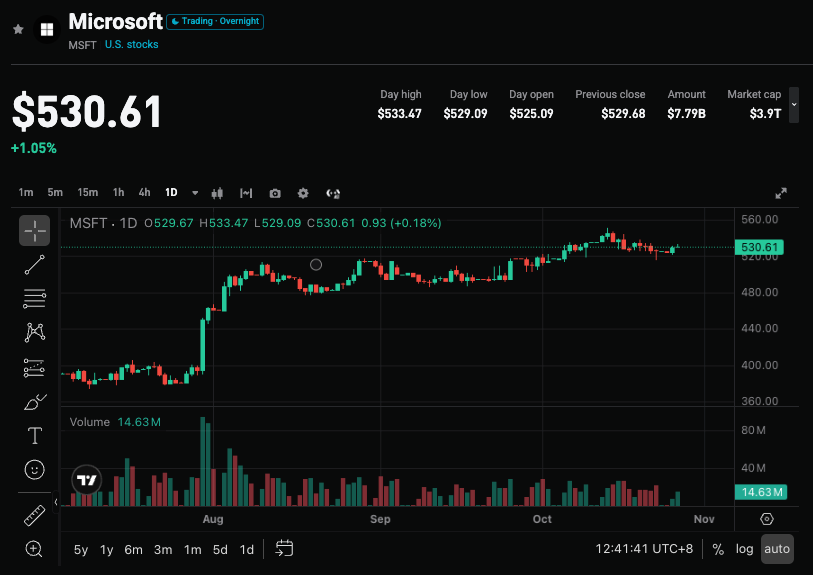
Microsoft (MSFT.US) sẽ công bố kết quả quý 1 năm tài chính 2027 (2026 Q3) vào sau giờ đóng cửa ngày 28/10/2026. Dự kiến đồng thuận của Wall Street: doanh thu khoảng 89,9 đến 91,2 tỷ USD (+16%~17% YoY), lợi nhuận ròng 35,2 đến 35,8 tỷ USD (+27,5% YoY), tăng trưởng Azure 45%~46%, chi phí vốn 50 đến 51,5 tỷ USD. Giá cổ phiếu gần đây đạt mức cao lịch sử, hưởng lợi từ sự cải thiện định hướng và dòng tiền vào, thị trường chú ý cao liệu Azure có thể tăng tốc sau khi giải phóng năng lực, tiến độ kiếm tiền của AI và sự bền bỉ của dòng tiền tự do và hướng dẫn cho quý tới trong bối cảnh chi tiêu cao.
2. Bốn điểm đáng chú ý
Điểm chú ý 1: Tăng trưởng Azure có thể phục hồi nhờ giải phóng năng lực
Azure vẫn là động lực tăng trưởng cốt lõi của nền tảng điện toán thông minh. Trước đó tốc độ tăng trưởng bị kẹt lâu dài ở mức 38%-40%, chủ yếu do phần GPU mới được ưu tiên phân bổ cho Copilot và nghiên cứu nội bộ. Qúy này nguồn cung được nới lỏng rõ rệt: tăng thêm khoảng 31 trung tâm dữ liệu trong quý, cả năm khoảng 88 trung tâm, bổ sung khoảng 1GW năng lực, chu kỳ online GPU khu vực lớn nhất giảm gần 50%, tỷ lệ sử dụng được cải thiện thúc đẩy hiện thực hóa doanh thu nhanh hơn. Wall Street mong tốc độ tăng trưởng tăng lên 47% hoặc gần 50%, tác giả dự định khoảng 46%-47%. Nếu thực hiện được sẽ xác nhận nhu cầu bền vững và nút thắt cung ứng được giải quyết; nếu chỉ đạt hoặc thấp hơn 45%, sẽ củng cố mối lo ngại về sự chậm lại.
Điểm chú ý 2: Tiến triển kiếm tiền của AI và đóng góp cho nghiệp vụ năng suất
Công cụ năng suất vẫn là nguồn doanh thu và lợi nhuận chính, tỷ suất lợi nhuận hoạt động khoảng 60%. Số ghế trả phí của M365 Copilot đã vượt mốc 30 triệu (quý trước khoảng 20 triệu, tăng gấp đôi so với quý trước), số khách hàng lớn tăng hơn 7 lần so với cùng kỳ năm trước; tổng số người dùng GitHub đạt 50 triệu, số thuê bao trả phí vượt 4,7 triệu (+75% YoY), sau khi hoàn toàn chuyển sang tính phí theo lượng sử dụng, doanh thu Copilot quý này tăng hơn 60% so với quý trước, ARR đã vượt 1 tỷ USD. Tiến trình kiếm tiền nhanh hơn kỳ vọng sẽ giúp giảm lo ngại về sự phụ thuộc duy nhất vào Azure, nhưng cần quan sát tỷ lệ thâm nhập có tiếp tục chuyển hóa thành doanh thu và lợi nhuận chất lượng cao hay không.
Điểm chú ý 3: Chi phí vốn, dòng tiền tự do và áp lực khấu hao
Wall Street dự kiến chi phí vốn quý này 50 đến 51,5 tỷ USD, cả năm 27FY khoảng 240 tỷ USD. Trước đó công ty nhẹ nhàng hạ dự báo chi tiêu và cam kết FCF là dương, nhưng chi tiêu cao kết hợp kéo dài thời gian khấu hao (nhà trung tâm dữ liệu từ 15 năm lên 25 năm) có thể làm đẹp báo cáo hiện tại, đồng thời tiềm ẩn rủi ro suy giảm giá trị và thuê ngoài bảng cân đối (cam kết thuê chưa nhận khoảng 329,1 tỷ USD). FCF có thể giảm xuống 10 tỷ USD hoặc thấp hơn. Chuyển từ “mở rộng mạnh mẽ” sang “tưới chọn lọc” là hướng đi, nhưng chu kỳ hoàn vốn và sức khỏe dòng tiền vẫn là điểm kiểm tra quan trọng.
Điểm chú ý 4: Định hướng cho quý tới và triển vọng cả năm
Thị trường kỳ vọng quý tới (26Q4/27FYQ2) doanh thu 95,5 đến 96 tỷ USD, hướng dẫn tăng trưởng Azure 44%~47%. Tác giả dự định doanh thu trong khoảng tương tự, nhưng Azure có thể hơi thận trọng. Đồng thuận về đơn đặt hàng tồn đọng khoảng 720 tỷ USD, nếu tăng lên mức cao hơn sẽ nâng cao tính rõ nét. Dự báo chi tiêu cả năm và hướng dẫn Azure nếu rõ rệt lệch khỏi kỳ vọng (đặc biệt là thị trường mong tốc độ gần 50%), sẽ ảnh hưởng trực tiếp đến tâm lý và tốc độ phục hồi định giá.
3. Rủi ro và cơ hội song hành
Chất xúc tác tăng:
- Tăng trưởng Azure đạt hoặc vượt 47%, xác nhận hiệu quả tăng tốc sau giải phóng năng lực.
- Tổng doanh thu và lợi nhuận ròng vượt đồng thuận, dữ liệu kiếm tiền Copilot/GitHub mạnh mẽ, đồng thời nâng định hướng cho quý tới hoặc cả năm.
- Đơn đặt hàng tồn đọng tăng rõ rệt, chi phí vốn hợp lý và FCF tốt hơn so với kỳ vọng bi quan nhất.
Rủi ro giảm:
- Tăng trưởng Azure chỉ đạt hoặc thấp hơn 45%, hoặc định hướng quý tới giữ thái độ thận trọng, củng cố lo ngại về cung/cầu.
- Chi phí vốn vượt kỳ vọng nhưng FCF bị áp lực mạnh hoặc gần bằng 0, dẫn đến nghi ngờ về chu kỳ hoàn vốn.
- Tiến độ kiếm tiền AI chậm lại, hoặc rủi ro liên quan đến khấu hao/thuê được nhấn mạnh, gây áp lực lên định giá.
4. Đề xuất chiến lược giao dịch
Logic tăng: Nếu Azure tăng tốc rõ rệt, tổng thể kết quả vượt kỳ vọng, và ban lãnh đạo tỏ thái độ tích cực về hiện thực hóa năng lực và kiếm tiền, có thể hỗ trợ giá cổ phiếu duy trì đà mạnh, củng cố vị trí dẫn đầu về AI và năng suất.
Rủi ro giảm: Nếu dữ liệu cốt lõi chỉ đáp ứng kỳ vọng, định hướng Azure không đáp ứng được mong đợi cao hơn của thị trường, hoặc FCF/chi tiêu gây lo ngại, có thể khiến nhà đầu tư chốt lời khi định giá cao.
Dữ liệu then chốt:
- Tổng doanh thu, lợi nhuận ròng và tốc độ tăng trưởng so với cùng kỳ
- Tăng trưởng Azure và định hướng quý tới
- Mức chi phí vốn và dòng tiền tự do
- Tiến độ ghế Copilot/ARR và đơn đặt hàng tồn đọng
Khuyến nghị thao tác: Khi kết quả và định hướng đều vượt kỳ vọng, có thể chú ý cơ hội mua sau điều chỉnh; nếu dữ liệu bình thường hoặc định hướng yếu, lưu ý rủi ro biến động ngắn hạn, tránh mua đuổi giá cao. Vị trí và cắt lỗ nên linh hoạt điều chỉnh theo khả năng chịu rủi ro cá nhân.
Tuyên bố miễn trách: Nội dung trên chỉ để tham khảo, không được coi là đề xuất đầu tư.
Tuyên bố miễn trừ trách nhiệm: Mọi thông tin trong bài viết đều thể hiện quan điểm của tác giả và không liên quan đến nền tảng. Bài viết này không nhằm mục đích tham khảo để đưa ra quyết định đầu tư.
Bạn cũng có thể thích
Tại sao Anthropic cần IPO gấp? Quỹ tư nhân không thể gánh nổi hóa đơn sức mạnh tính toán 750 tỷ
Anthropic do nguồn vốn tư nhân cạn kiệt và cam kết về sức mạnh tính toán lên tới 750 tỷ USD, buộc phải chuyển sang thị trường công khai. Mặc dù đối mặt với thua lỗ và tranh cãi về an toàn, IPO vào tháng 11 được xem là bước ngoặt quan trọng cho chuỗi tài chính trong cuộc đua vũ khí AI.
Chu kỳ siêu điện lực không chỉ do AI! Morgan Stanley: Sức mạnh “Ba A” đẩy tình trạng thiếu điện toàn cầu vượt qua dự đoán, khoảng một nửa nhu cầu trên thị trường vẫn chưa được định giá
Morgan Stanley cho biết, trong ba năm qua, sự nâng cấp tiêu thụ điện năng do các trung tâm dữ liệu và nhà máy bán dẫn dẫn dắt đang lan rộng sang các ngành công nghiệp và khu dân cư. Ba động lực "3A" gồm AI Agentic, điều hòa không khí (Aircons) và di chuyển lại sản xuất/tái cấu trúc chuỗi cung ứng (Allshoring) sẽ thúc đẩy mức độ căng thẳng về điện trên toàn cầu vượt ngoài dự báo.

Giá tiền điện tử
Thêm


