
AI 软件股里还有“便宜货”?MongoDB 营收加速 31%,AI 原生客户成增长引擎

作者:Gary Alexander
编译:深潮 TechFlow
深潮导读:在市场可能进入回调、AI基建高估值承压的背景下,Seeking Alpha分析师Gary Alexander重申买入MongoDB(MDB)。公司年化营收已近30亿美元量级,同比增速仍加速至约30%,并由AI原生客户与按用量计费模式驱动;作者认为相对增长潜力,当前估值仍合理。
市场若进入修正,年底投资需要更谨慎。作者尤其警惕那些今年涨幅主要靠AI基建题材堆起来的“跟风股”——估值倍数偏贵,一旦投资者更在意更高收益率,就会承压。但在软件板块里,仍有不少“合理价格买成长”(growth at a reasonable price)的标的。
MongoDB(MDB)就是其中之一。这家非结构化数据库公司仍在加速增长,并证明AI对其业务是真实的净顺风,而不只是许多软件公司口头上的AI叙事。与此同时,作者注意到:自今年1月以来,MongoDB股价大致持平——和其他许多科技股不同,这里还没有出现失控式大涨。
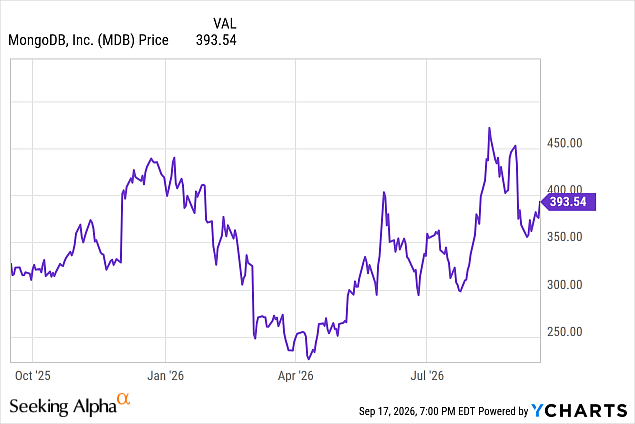
作者上次写MongoDB买入观点是在6月,当时股价约330美元。此后股价已上涨约20%,但作者认为这次反弹完全由基本面支撑。营收加速来自新产品牵引,以及新客户数量持续增加;他再次毫不犹豫地重申买入评级。
对还不熟MongoDB的投资者,作者把看多的核心理由概括如下。
其一,规模之上仍在加速增长。MongoDB目前实现约30%的同比营收增长,较此前中低二十的增速进一步加快。公司年化营收已基本摸到约30亿美元量级,却仍能以这样的速度扩张——能在这一规模上保持高速增长的企业并不多,也侧面说明其市场机会足够独特。公司还在增加带配额的销售人力,以承接旺盛需求。
其二,按用量计费,且有长期顺风。所谓“SaaS末日”(SaaSpocalypse)本来就被夸大了,但有一点仍成立:按席位收费的软件公司,会面临AI替代岗位后企业编制收缩的压力。MongoDB没有这个风险——定价基于数据消耗,而AI用得越多,数据只会越多。
其三,新产品直接对准AI需求。MongoDB的Voyage AI产品牵引强劲,专门帮助文档检索,让AI模型能更快地从底层数据库中查询相关数据。
其四,业务高度可规模化,且明显高于“40法则”。公司备考毛利率处于七十高段;叠加高效销售模型,整体表现远高于Rule of 40门槛,并持续产生健康现金流。
作者也承认MongoDB绝不是价值股,但相对其增长潜力,他认为定价合理。当前股价略低于400美元,市值约316.9亿美元;扣减最新资产负债表上的24.1亿美元现金、且零负债后,企业价值约292.8亿美元。
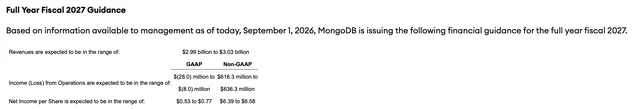
针对FY27(截至2027年1月的财年),公司已上调全年营收展望至29.9亿–30.3亿美元,对应全年增速区间约22%–23%(此前展望为19%–20%,上调幅度不小)。再看FY28,华尔街预期营收约35.7亿美元,即约18%增长。据此,MongoDB的估值倍数约为:
FY27营收的企业价值倍数约9.7倍;FY28约8.2倍。
对一个增速约30%的公司来说,谈不上便宜,但也不贵。作者拿JFrog(FROG)、Snowflake(SNOW)等表现相近的后端基础设施软件股作对照——它们的交易倍数往往更高。
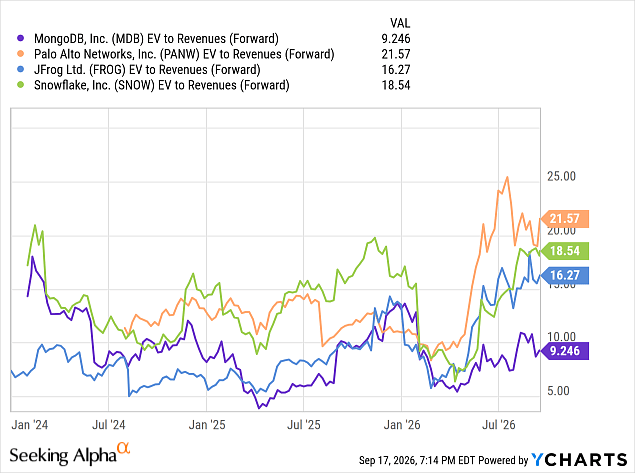
在作者看来,MongoDB这轮上涨仍有空间。继续持有。
二季度拆解
下面更细地看最新季报。二季度业绩摘要如下:
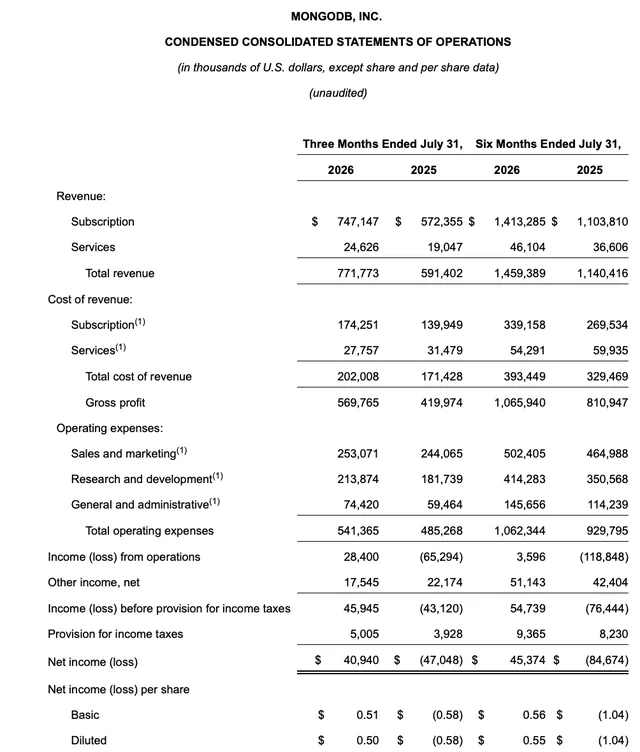
MongoDB营收同比增长31%,至7.718亿美元,显著高于华尔街预期的7.344亿美元(同比+24%),超出约七个百分点。更值得注意的是:街边原本预期公司会按正常路径从一季度25%增速减速,结果MongoDB反而加速了六个百分点。
新产品与新增客户,是本次营收大幅超预期的来源。如下图所示,当季客户总数达到7.06万,同比增18%,单季净增2900家新客户。
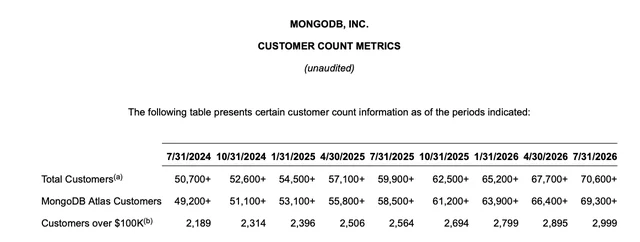
公司表示,新增客户中多数是AI原生客户。提醒一下:MongoDB约四分之三营收来自全托管的Atlas产品,该产品营收同比增长29%,至5.659亿美元;面向希望自托管MongoDB基础设施的更大客户的Enterprise Advanced(EA)产品,增速更快,同比增35%,至1.812亿美元。
新产品采用、数据用量与消耗上升,共同推高了营收增速,并改善净留存。CFO Michael Berry在二季度电话会上表示:
这是Atlas连续第六个季度实现同比美元增量增长,当季新增创纪录的1.27亿美元。本季主要增长动力仍是北美与最大客户群体的强势,尤其是年经常性收入(ARR)在10万美元以上的客户群,与近几个季度讨论的向上市场(upmarket)动能一致。这一势头也反映在全公司净ARR扩张率上:当季升至122%,对比一年前的119%和上季度的121%。环比提升由Atlas与EA两侧共同驱动。公司还继续看到AI原生客群及各类AI信号的动能,包括向量搜索(Vector Search)采用、新的Voyage客户,以及通过MCP连接的集群持续增加。
盈利方面,备考营业利润率同比提升9个百分点,至24%,使MongoDB的Rule of 40得分达到亮眼的54。公司计划对带配额销售人力与营销项目做增量投入,但作者认为,在强劲的收入增长下,这不会稀释利润率。
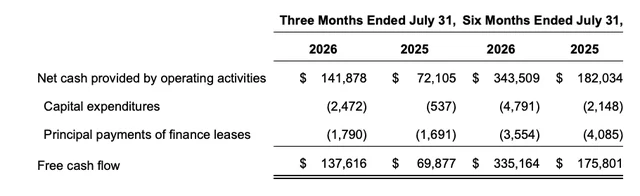
FY26上半年自由现金流同比大增91%,至3.352亿美元,如下图:
风险与要点
当然也有风险需要留意。整片市场都在紧张盯着的宏观风险之一,是政府对AI行业加强监管、或出现有计划的放缓开发。MongoDB的增长完全建立在用量之上,过去消耗趋势也曾起伏;若出现有计划的放缓,会压低其增速。
即便如此,在近期增长加速、营收在更多客户与更多产品间进一步分散的背景下,作者认为前方顺风远多于逆风。继续持有。
免责声明:文章中的所有内容仅代表作者的观点,与本平台无关。用户不应以本文作为投资决策的参考。
你也可能喜欢
下周热点前瞻:多国央行官员密集发声
SEC 临时豁免代币化美股上链交易,CFTC 同步松绑软件经纪商
地缘缓和压低油价风险,多重宏观共振,黄金逆势走强
Mastercard 六十年:一群银行,如何建起全球支付网络
加密货币价格
更多


