
美光科技 2026财年Q4财报亮点:营收542.3亿美元同比增379%,非GAAP EPS 33.42美元超预期,Q1指引中值615亿美元再创新高
 2026/10/01 02:03
作者:
🔥 美股热点雷达已上线! 3 大美股主线 + 6 只精选个股 + 7 大事件日历,本周美股机会在哪? 点击链接一图看完 22 个交易方向→
核心观点:
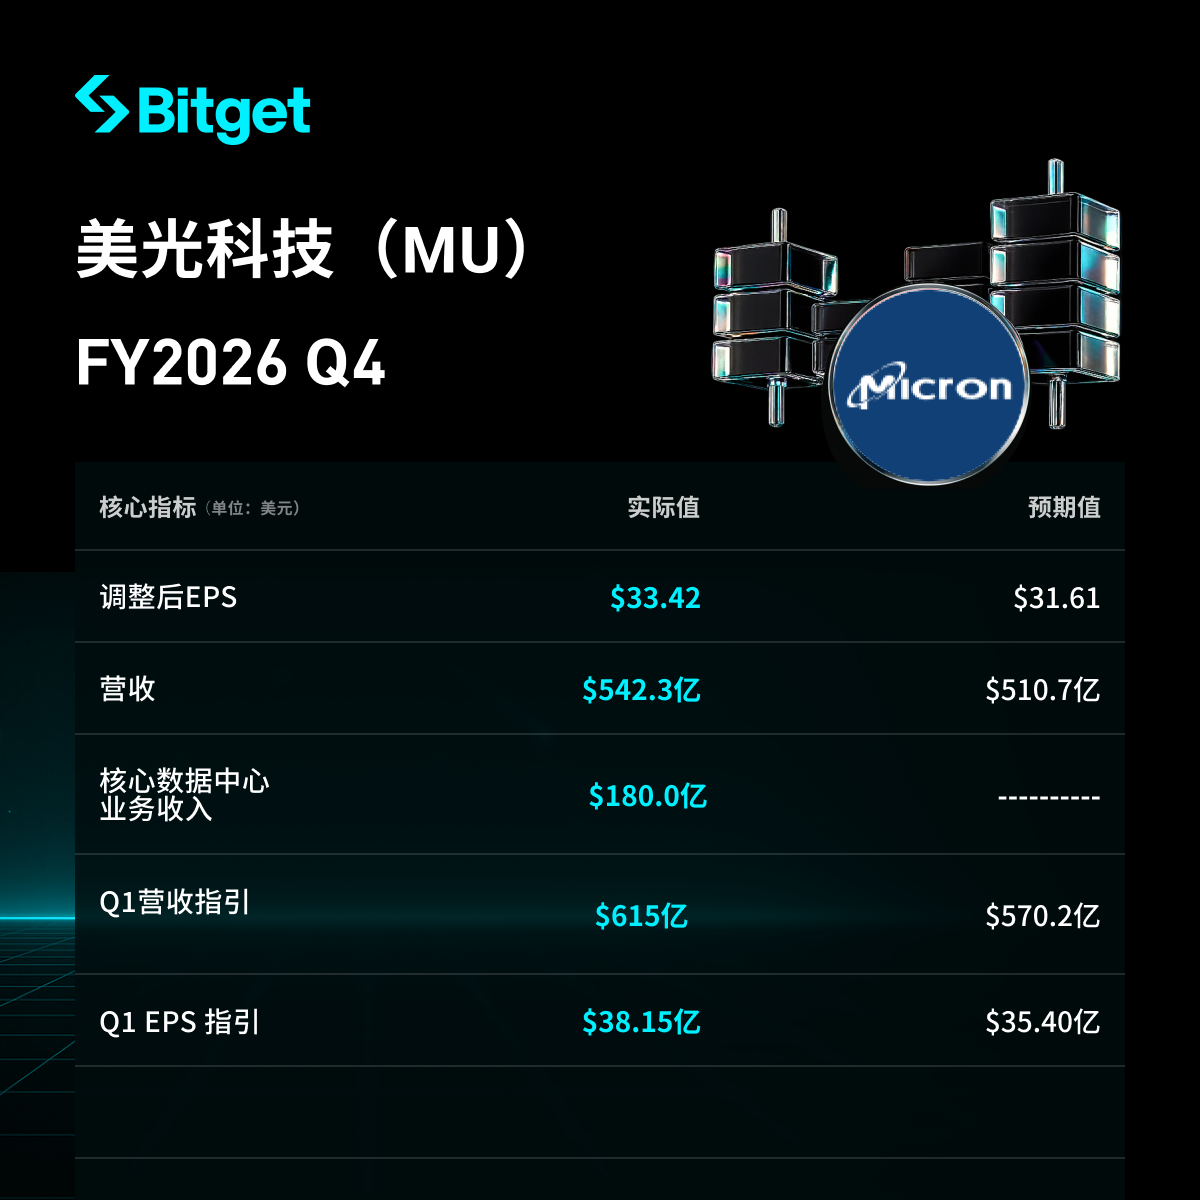
美光于2026年9月30日公布截至2026年9月3日的2026财年第四季度及全年业绩。Q4营收542.29亿美元,环比增31%、同比增379%,为连续第6个季度营收纪录;非GAAP稀释EPS 33.42美元,营收、毛利率和EPS均超过公司此前指引上限。全年营收1331.9亿美元,同比增256%。公司给出的2027财年Q1营收中值615亿美元、非GAAP EPS中值38.15美元,均高于市场一致预期。盘后股价在约1040–1078美元区间波动,收盘价1065.11美元附近反应分化。驱动因素是AI相关存储需求、DRAM/NAND涨价,以及战略客户协议(SCA)带来的可见度。
1. 总体营收和利润表现
- Q4营收542.29亿美元,前一季度414.56亿美元,上年同期113.15亿美元;环比+30.8%,同比+379%。
- GAAP净利润377.01亿美元,稀释EPS 32.87美元;上年同期净利润32.01亿美元、EPS 2.83美元。
- 非GAAP净利润383.98亿美元,稀释EPS 33.42美元;上一季度25.11美元(环比+33%),上年同期3.03美元。
- 相对一致预期:LSEG为非GAAP EPS 31.61美元、营收510.7亿美元;Bloomberg为31.83美元、514.9亿美元。公司分别超出约1.6–1.8美元和27–32亿美元。
- GAAP毛利率86.8%,非GAAP毛利率87.0%,环比提升210个基点,上年同期非GAAP毛利率45.7%。
- 非GAAP营业利润446.36亿美元,营业利润率82.3%,环比提升110个基点、同比提升约47个百分点;GAAP营业利润437.51亿美元,利润率80.7%。
- Q4经营现金流439.7亿美元(上一季度253.9亿美元,上年同期57.3亿美元);净资本开支107.7亿美元;调整后自由现金流332.0亿美元。
- 期末现金、有价投资及受限现金734.8亿美元;债务52亿美元,净现金683亿美元。客户现金预付款期末127亿美元,Q4新收到123亿美元,计入融资活动、不计入自由现金流。
- 期末库存104亿美元,库存天数129天,环比增加9天;公司称供应仍极紧,预计未来数季库存天数下降。
- 董事会宣布季度股息每股0.15美元,2026年10月29日支付,登记日10月14日。
- 全年:营收1331.88亿美元,对比上年373.78亿美元,同比+256%;非GAAP净利润867.58亿美元、EPS 75.52美元(同比+811%);非GAAP毛利率81.1%,较2025财年提升约40个百分点;经营现金流896.8亿美元,调整后自由现金流623.1亿美元,净资本开支273.7亿美元。
2. DRAM与NAND表现
- DRAM营收创纪录398亿美元,同比+343%,占营收73%;环比+27%。出货量环比增中个位数百分比,价格环比升高十几百分比,主因行业DRAM供应紧张。
- NAND营收创纪录141亿美元,同比+526%,占营收26%;环比+42%。出货量环比约+10%,价格环比约+30%。
- 数据中心SSD营收近100亿美元,为上年同期的10倍以上,占NAND营收三分之二以上。
- HBM营收增速快于公司整体。公司已就2027日历年绝大部分HBM比特供应达成协议,价格同比显著上涨,与传统DRAM的毛利率差距收窄;HBM4爬坡推进中,并与英伟达合作开发业界首个定制HBM4E(NVHBM),用于下一代GPU和NVLink Fusion平台。
- 全年DRAM营收超过1000亿美元;数据中心营收为上年的4倍。
3. 其他业务部门表现
业务部门 Q4营收 占比 环比 同比 毛利率 营业利润率
| 核心数据中心(CDBU) | 180.02亿美元 | 33% | +56% | 约11.4倍(上年15.77亿美元) | 90%(上季87%) | 85%(上季83%) |
| 云存储(CMBU) | 162.83亿美元 | 30% | +18% | +258%(上年45.43亿美元) | 83%(上季83%) | 76%(上季78%) |
| 移动与客户端(MCBU) | 131.14亿美元 | 24% | +14% | +249%(上年37.60亿美元) | 90%(上季87%) | 88%(上季86%) |
| 汽车与嵌入式(AEBU) | 68.24亿美元 | 13% | +47% | +376%(上年14.34亿美元) | 84%(上季79%,+470个基点) | 79%(上季75%) |
- CDBU环比增长由价格和出货量共同推动,是本季增量最大的部门。
- CMBU毛利率持平,营业利润率环比下降2个百分点。
- MCBU、AEBU毛利率均由涨价驱动提升。
- 非GAAP运营费用26亿美元,环比增加11亿美元,主因全球员工激励薪酬上调,以及3亿美元社区投资。
4. 资本支出与客户协议
- Q4净资本开支107.7亿美元,全年273.7亿美元。官方材料未给出与三星、SK海力士的同期资本开支对比。
- 2027财年Q1资本开支约115亿美元;2027财年上半年约250亿美元;下半年更高。建设类资本开支增速将明显高于设备类。
- 公司上调2027财年资本开支计划,增量大部分用于厂房建设,以加快2028日历年末及以后的洁净室供应。管理层称,即便计入行业新增洁净室,在客户新增需求下仍看不到供需重新平衡的时间点。
- 已签署26份战略客户协议。剩余履约义务(RPO)约1500亿美元,仅计入已有定价框架的协议;协议为照付不议。相关财务承诺320亿美元,绝大部分为现金预付款;公司估计这些协议到2030年可覆盖收入的35%以上,协议期内实际收入预计明显高于对应RPO。
5. 2027财年Q1业绩指引
指标 GAAP 非GAAP
| 营收 | 615亿美元 ±15亿美元 | 615亿美元 ±15亿美元 |
| 毛利率 | 约85.95% | 约86.25% |
| 运营费用 | 约23.1亿美元 | 约20.6亿美元 |
| 稀释EPS | 37.84美元 ±1.00美元 | 38.15美元 ±1.00美元 |
- 指引基于约11.5亿股稀释股本。营收中值较Q4的542.29亿美元环比约+13%。
- 相对预期:LSEG为营收570亿美元、非GAAP EPS 35.40美元;Bloomberg营收预期约567.7亿美元。中值分别高出约45亿美元和2.75美元。
- 公司预计2027财年再创纪录,每个季度营收环比增长;Q1毛利率为全年底部,其后毛利率上升,但涨价斜率较此前放缓。2027财年运营费用预计增加约25亿美元,主要来自研发和激励薪酬。
6. 市场背景与投资者担忧
- 核心矛盾是AI训练和推理拉动HBM、服务器DRAM和数据中心SSD,供应无法同步扩张。CEO Sanjay Mehrotra称,2027和2028日历年存储供需将比2026年更紧,且没有供需再平衡的可见时间点。
- 价格而非出货量是本季DRAM、NAND增长的主因:DRAM出货仅中个位数增长,价格升至高十几;NAND出货约+10%,价格约+30%。周期峰值依赖涨价能否持续。
- 毛利率已处87%。Q1指引非GAAP毛利率86.25%,略低于Q4,公司将其定义为2027财年底部。若涨价放缓或产品结构变化,高利润率的可持续性是主要分歧。
- 客户预付款和RPO改善可见度,但127亿美元预付款未来需返还,不能视为永久性现金。
- 资本开支上修、运营费用增加约25亿美元,会压低部分自由现金流弹性;股价过去一年上涨约500%–550%,年初至今约275%,盘后先跌至约1040美元再摸高约1078美元,说明高预期下“超预期”本身已不足以单边上修估值。
免责声明:本文内容仅作为参考,不作为任何投资建议。
0
0
免责声明:文章中的所有内容仅代表作者的观点,与本平台无关。用户不应以本文作为投资决策的参考。
你已了解市场,是时候开始交易了!
Bitget支持一站式交易加密货币、股票和黄金等。
立即交易!
你也可能喜欢
高盛:AI要先苦、才能甜
美投investing•2026/10/01 03:07
即便通胀数据好于预期,美债收益率依旧在涨,华尔街猜测“日本是幕后推手”
华尔街见闻•2026/10/01 02:06
金价5000美元、银价120美元?摩根士丹利:2027年下半年见,回调或是布局窗口
汇通财经•2026/10/01 01:24
加密货币价格
更多
Bitcoin
BTC
$83,621.61
+0.40%

Ethereum
ETH
$2,689.56
+0.66%

Tether USDt
USDT
$0.9993
-0.02%

BNB
BNB
$768.37
+0.99%

XRP
XRP
$1.5
+0.14%

USDC
USDC
$1.0000
-0.01%

Solana
SOL
$118.3
-1.01%

TRON
TRX
$0.3383
+0.64%

Zcash
ZEC
$1,422.52
+1.16%

Hyperliquid
HYPE
$88.84
+3.46%
交易热门币种
新用户可获得价值 6200 USDT 的迎新大礼包
立即交易
立即成为交易者?新用户可获得价值 6200 USDT 的迎新大礼包
立即注册