
Meta(META)Q3财报前瞻:AI巨额开支下的变现与现金流大考
 2026/10/20 03:39
1. 投资要点速览
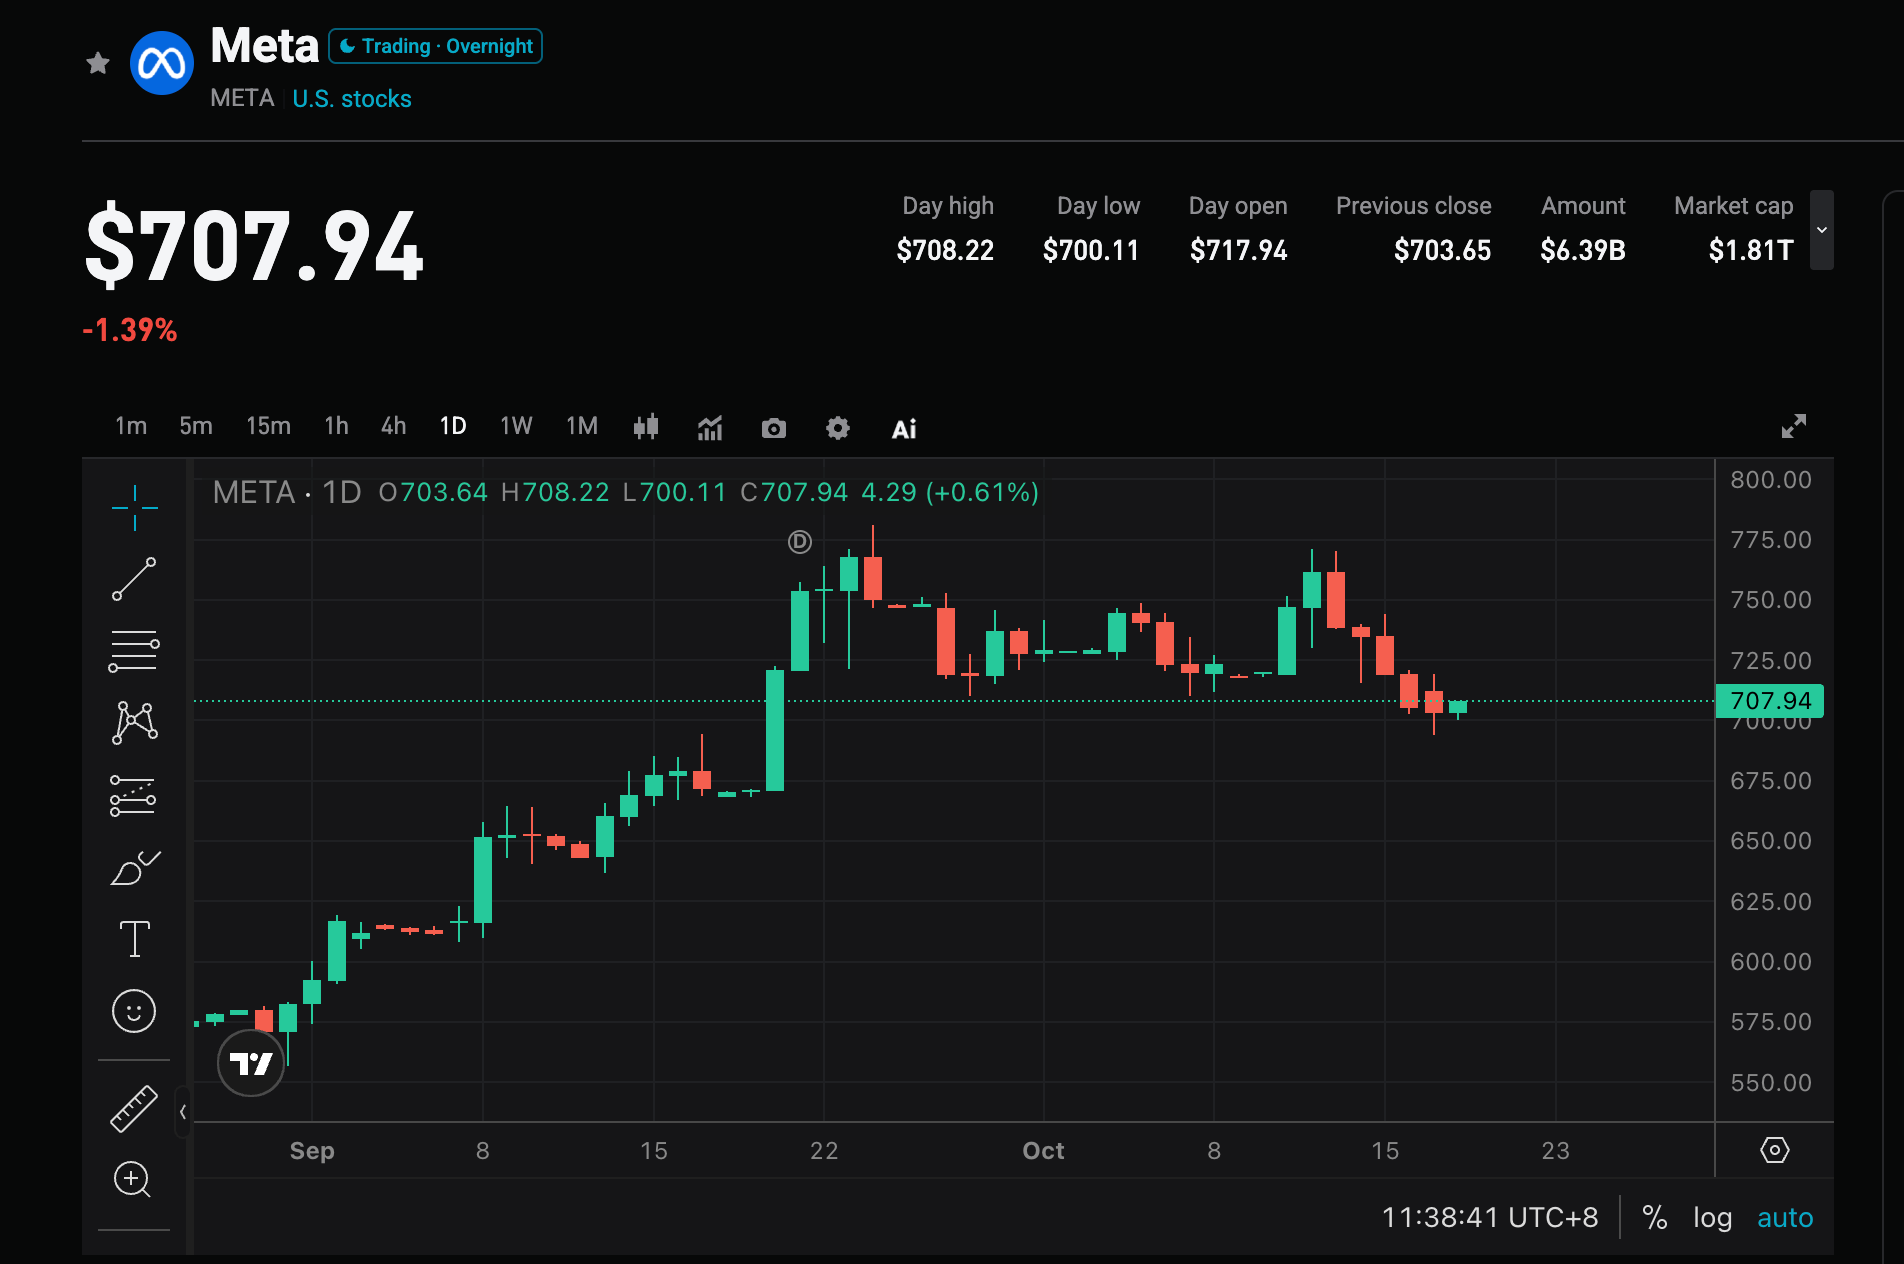
Meta Platforms(META.US)将于2026年10月21日美股盘后发布2026财年第三季度业绩。公司此前指引营收区间为610亿-640亿美元(同比约+19%至+25%);华尔街共识预期营收约633亿-639亿美元(同比约+23%至+25%),调整后每股收益约5.9-6.85美元。
本次财报的核心不在营收能否达标(预期落在指引区间内),而在于高额AI资本开支能否被证明正在转化为可持续增长,以及自由现金流是否大幅转负。市场同时关注广告业务在AI工具驱动下的韧性、Muse AI进展,以及全年资本开支指引是否维持不变。
2. 四大关注焦点
焦点1:营收能否落在指引上半区并维持高增速
公司指引中值对应约22%增长,较Q2的28%有所放缓。共识预期营收接近633亿美元以上,若达到或接近指引上沿,将验证广告需求韧性;若仅贴近下沿,则可能引发对增速放缓的担忧。广告展示量与每条广告价格的变化仍是关键驱动因素。
焦点2:AI资本开支回报与自由现金流压力
Q3资本开支预期约410亿美元,自由现金流或转负至约**-91亿美元**。Q2经营现金流已几乎被资本开支完全消耗,自由现金流仅约7.8亿美元。市场将重点观察全年1300亿-1450亿美元资本开支指引是否维持,以及管理层对2027年开支节奏与回报路径的表述。若现金流持续承压而无明确变现信号,可能压制估值。
焦点3:广告AI工具与Muse的商业化进展
AI驱动的广告定向与推荐(包括Advantage+)持续支撑广告收入增长。Muse AI智能体近期推出后带动股价上涨,市场将关注其使用量、用户反馈及早期变现路径(订阅或电商)。若AI工具能进一步提升广告回报率,将为高开支提供基本面支撑。
焦点4:Reality Labs与整体费用管控
Reality Labs仍处于投入期,收入贡献有限。市场关注其亏损幅度是否可控,以及整体运营费用与折旧压力对利润率的影响。若费用增长可控且核心广告业务利润率稳定,将有助于缓解对“烧钱”的担忧。
3. 风险与机会并存
上行催化剂:
- 营收接近或超过指引上沿(640亿美元附近),广告AI工具成效显著。
- 管理层维持或上调全年资本开支指引的同时,给出更清晰的AI变现与回报时间表。
- Muse等新产品早期指标积极,增强市场对AI长期价值的信心。
下行风险:
- 营收仅符合指引下沿,自由现金流大幅为负且无改善信号。
- 资本开支指引进一步上调,或对2027年开支表述模糊,引发回报质疑。
- Reality Labs亏损扩大,叠加监管或法律费用压力,拖累整体利润率。
4. 交易策略建议
多头逻辑: 若营收超预期且管理层对AI开支回报给出积极展望,可能强化市场对Meta作为AI广告龙头的信心,支撑估值修复,尤其在当前AI交易波动环境下。
空头风险: 若现金流压力显现、开支指引偏高而无对应变现进展,可能引发获利了结,期权市场已定价较高波动。
关键数据:
- 总营收及同比增速(共识约633亿美元以上)
- 调整后EPS与营业利润率
- 资本开支与自由现金流
- 广告收入增速及AI工具相关指标
- 全年资本开支与费用指引更新
操作建议: 业绩超预期且开支展望可控时,可关注回调后的布局机会;若数据平淡或现金流指引偏弱,注意短期波动风险,避免追高。仓位与止损需结合个人风险承受能力灵活调整。
免责声明: 以上内容仅供参考,不作为投资建议。
免责声明:文章中的所有内容仅代表作者的观点,与本平台无关。用户不应以本文作为投资决策的参考。
你也可能喜欢
两度延期后合并上线, Aero 告别 ve(3,3) 经济模型
特斯拉(TSLA)Q3财报前瞻:交付超预期后,能否扭转连续miss的盈利压力
SpaceX(SPCX)Q3财报前瞻:首个季度盈利与AI独立造血验证
油价不跌,美债收益率就不会见顶
加密货币价格
更多


