
大摩研报解读:HDD 周期未结束,市场却按见顶定价

撰文:Rita
市场给硬盘驱动器(HDD)的定价是 8 倍市盈率,隐含周期在 FY28 见顶。摩根士丹利在 2026 年 10 月 20 日的报告里给出相反判断:周期没有结束,这个定价过于惩罚。
需求端在加速。近线 HDD 现货成交价 4 到 7 美分/GB,混合近线合约价约 1.5 美分/GB。CY27/CY28 行业供应短缺约 400 艾字节(EB),CY26 为 300EB。客户从核心云服务商(CSP)扩展到 AI 实验室,后者想买 100%的 EB。
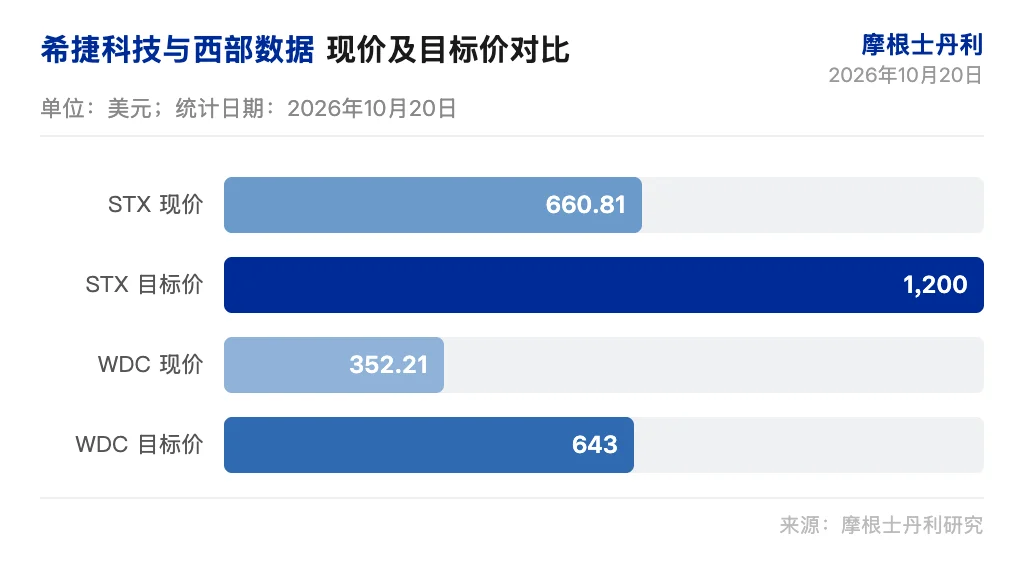
大摩重申增持希捷科技(STX)和西部数据(WDC),STX 重新成为 IT 硬件首选。目标价 STX 1,200 美元、WDC 643 美元。WDC 买方预期更低,财报战术设置更好。
8 倍市盈率隐含周期见顶
大摩用 FY28 盈利和固态硬盘(SSD)降价 80%的假设反推,当前约 8 倍市盈率意味着 HDD 盈利在 FY28 见顶,SSD 价格从 C2Q26 水平下降 80%。大摩认为这个假设过于惩罚。
HDD 需求在加速,供应短缺扩大,现货价格远高于合约价。非近线 HDD 价格环比涨 15%到 30%。估值有正向不对称。
大摩把目标倍数从 20 倍下调到 15 倍(STX)和 14 倍(WDC),反映市场结构和 AI 融资不确定性。目标价 STX 1,200 美元(15x FY28 EPS 80.10),WDC 643 美元(14x FY28 EPS 45.95)。STX 现价 660.81 美元,WDC 现价 352.21 美元。
现货价格远高于合约价
近线 HDD 现货成交价 4 到 7 美分/GB,混合近线合约价约 1.5 美分/GB。客户想买 100%的 EB,供应短缺限制采购规模。存储容量短缺推高现货价格。
非近线 HDD 价格环比涨 15%到 30%。希捷在捕捉现货价格上比西部数据更激进。需求从核心 CSP 扩展到 AI 实验室。Toshiba 受限于媒体和设备,CY27 产能已售罄,定价更激进。大摩对 Toshiba 风险感到舒适。
12 月季度 EPS 高于共识
希捷科技 9 月季度每股收益预计 7.50 美元,市场共识 7.41 美元;西部数据 9 月季度每股收益 4.13 美元,市场共识 4.09 美元。希捷 12 月季度每股收益 9.54 美元,比市场共识高 12%。如果现货定价假设更激进,12 月 EPS 可能再高 5%。
西部数据 12 月季度每股收益 5.25 美元,比市场共识高 10%。如果现货定价假设更激进,12 月 EPS 可能到 5.67 美元。WDC 买方预期 4.75 到 4.95B 收入、59.5%到 61.0%毛利率、5.20 到 5.60 美元 EPS。WDC 指引通常保守。
大摩认为 WDC 财报战术设置更好,因为买方门槛更低。STX 仍 10%高于“闭眼买”估值水平(10x CY27 EPS = 595 美元),WDC 仅 3%高于(343 美元)。
周期未结束但路径更模糊
大摩承认 HDD 催化路径比一个月前更模糊。市场对供应商理性和 AI 资金来源有不确定性,这些不会靠财报解决。目标倍数下调 5 到 6 倍。
需求检查支持超预期和上调指引。大摩关注四个问题:STX/WDC 是否调整产能计划回应 Toshiba 目标;是否优先利润、把份额放在后面;供应/需求缺口是否扩大;是否看到更激进的定价。这些问题的答案不一定会让股票回到 4 个月前的叙事,但能帮助投资者认识到部分风险已定价。
大摩重申增持 STX 和 WDC,STX 回 Top Pick。市场定价周期结束,大摩定价周期延续。
免责声明:文章中的所有内容仅代表作者的观点,与本平台无关。用户不应以本文作为投资决策的参考。
你也可能喜欢
【美股异动】维谛技术10月21日大涨:英伟达合作+AI工厂+效率提升
【美股异动】戴尔科技10月21日大涨:超微指引上调+AI服务器
【美股异动】美国电话电报10月21日大跌:墨西哥业务减值+GAAP盈利承压
【美股异动】艾马克技术10月21日大涨:英伟达扩产+先进封装+AI需求
加密货币价格
更多


