
高盛研报解读:英伟达物理 AI 收入超全年,供应链扩产指向 CPU 爬坡

撰文:Rita
市场担心 AI 资本开支见顶,英伟达在 GTC 柏林给出相反信号。物理 AI 收入提前超过上一财年全年,供应链基板产能扩 2.5 倍,CoWoS-R(先进封装)产能扩 3 倍。高盛维持买入评级,目标价 300 美元,较 10 月 20 日收盘价 216.47 美元高 38.6%。
高盛集团参加了英伟达 CEO 黄仁勋的 GTC 柏林主题演讲。高盛在 2026 年 10 月 21 日发布的报告中指出,事件对股价的即时影响有限,但强化了 AI 部署仍在轨道的判断。英伟达在确保供应链准备,同时提供工具帮助生态解决代理 AI 的安全担忧。三个投资要点是客户单位经济性强、代理安全升级、物理 AI 收入多元化。
AI 部署从训练转向推理和物理 AI,英伟达为高于此前预期的 CPU 爬坡准备供应链。目标价 300 美元基于 30 倍市盈率乘以正常化每股收益 10 美元。英伟达授权回购约 2350 亿美元,资本回报构成股价支撑。
物理 AI 收入超全年
2027 财年上半年物理 AI 收入 110 亿美元,比 2026 财年全年还高约 30%。物理 AI 覆盖自动驾驶、机器人、电信基础设施。英伟达发布 Hyperion 自动驾驶和 robotaxi 参考设计,AGILE ONE 人形机器人参考设计,以及 AI 电信基础设施平台。
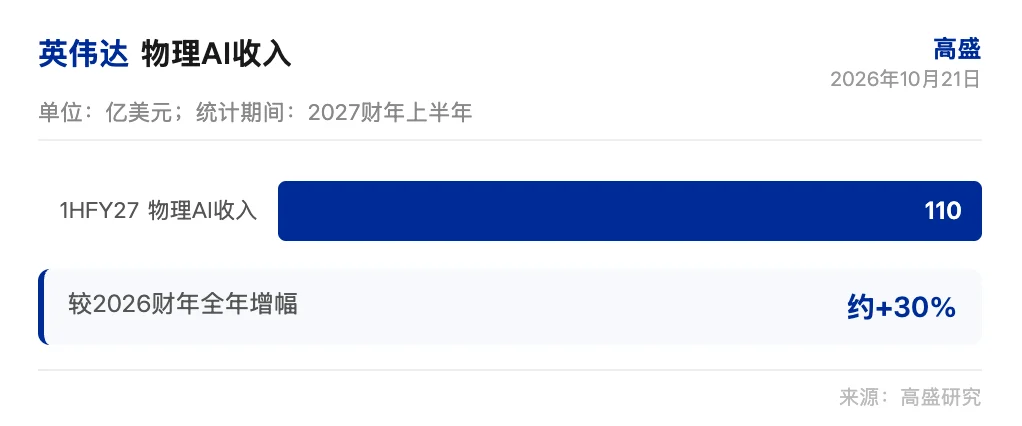
物理 AI 从概念进入收入贡献阶段。高盛认为,这一收入规模说明英伟达的收入多元化在推进,数据中心 GPU 之外的物理 AI 开始形成规模。
物理 AI 的客户包括自动驾驶公司、机器人厂商和电信运营商。高盛指出,这些客户的部署周期长于云厂商,但单位经济性在改善。物理 AI 收入放量,降低了英伟达对单一数据中心 GPU 需求的依赖。
供应链扩产指向 CPU 爬坡
扩产幅度超过当前 GPU 需求。英伟达和合作伙伴宣布多年供应链扩产,基板产能扩 2.5 倍,涉及 Ibiden、SEMCO、Unimicron。Amkor 的 CoWoS-R 产能扩 3 倍。KYEC 增加美国产能,SPIL 大幅增加 CPO(共封装光学)产能。
高盛认为,这一扩产幅度指向英伟达为高于此前预期的 CPU 爬坡做准备。供应链扩产属于多年产能布局,短期备货解释不了这个幅度。基板、先进封装、CPO 产能同步扩张,说明英伟达在锁定上游瓶颈。
CPU 爬坡的节奏取决于客户部署。高盛指出,超大规模厂商和新云厂商的单位经济性强,部署时间在缩短。供应链扩产与部署加速同步,英伟达在缩小供需缺口。
DSX 缩短部署至两周
部署时间从数月缩短到两周。英伟达和合作伙伴推出 DSX POD,这是集装箱模块参考设计,容纳多机架完全组装的 Vera Rubin 系统,整体运输到现场通电。DSX POD 在 2027 年初可用。
高盛指出,DSX POD 缩短首次词元生产时间。部署效率提升直接改善客户单位经济性,收入确认时间提前。DSX Factory 平台在 2 吉瓦部署中节省约 30%电力,每天节水 5600 万升。
部署时间缩短对超大规模厂商和新云厂商都重要。高盛认为,客户拿到算力的速度加快,资本开支转化为收入的周期缩短。DSX POD 把组装和测试移到工厂,现场工作减少,部署延迟和成本下降。
代理安全锁在硬件
企业采用代理 AI 的主要障碍是安全。英伟达发布 OpenShell 参考架构,把关键权限配置在代理之外,用硬件触发器执行策略,防止未授权使用。OpenShell 集成 Vera Rubin、Vera CPU 和 Bluefield-4 DPU(数据处理单元),包括 Sentry。
高盛认为,硬件级权限控制把安全从软件层移到基础设施层,代理无法绕过硬件策略。OpenShell 针对企业场景,帮助客户锁定代理的权限边界。
代理 AI 的安全需求在上升。高盛指出,英伟达提供硬件和软件组合,把安全能力嵌入平台。企业客户在部署代理 AI 时,权限管理和未授权使用是核心顾虑,OpenShell 把权限控制放在代理之外,降低企业采用门槛。
高盛维持买入评级
目标价 300 美元基于 30 倍市盈率乘以正常化每股收益 10 美元。高盛维持英伟达买入评级,当前股价 216.47 美元,目标价较现价高 38.6%。
下行风险包括 AI 基础设施支出放缓、竞争加剧导致份额侵蚀、竞争导致利润率侵蚀、供应约束。高盛认为,催化剂路径包括 AI 数据中心部署可见度提升、供需缺口收窄、资本回报强劲。英伟达授权回购约 2350 亿美元。
英伟达 2027 财年营收预期 4127 亿美元,2028 财年 7183 亿美元,2029 财年 9550 亿美元。EBITDA 预期 2027 财年 2749 亿美元,2028 财年 4794 亿美元,2029 财年 6442 亿美元。每股收益预期 2027 财年 9.40 美元,2028 财年 16.70 美元,2029 财年 23.00 美元。市盈率 2027 财年 23.0 倍,2028 财年 13.0 倍,2029 财年 9.4 倍。自由现金流收益率 2027 财年 3.4%,2028 财年 6.5%,2029 财年 10.0%。
高盛维持买入评级,目标价 300 美元,较现价高 38.6%,建议关注物理 AI 收入放量和供应链交付进度。
免责声明:文章中的所有内容仅代表作者的观点,与本平台无关。用户不应以本文作为投资决策的参考。
你也可能喜欢
泡沫预言家警告美国房市、黄金和美股都存在泡沫,狂人还是先知?
以太坊官方正式收录并上线Finch两项AI智能体标准提案
超微电脑一个季度多出40亿美元收入,能留下多少毛利?
英伟达柏林GTC说了什么?这是高盛总结
高盛出席听完黄仁勋GTC演讲后发布研报,聚焦三大看点:英伟达供应链多环节大幅扩产暗示更大规模GPU出货在即;DSX POD将数据中心部署周期从数月压缩至两周;物理AI收入FY27上半年已达110亿美元,超过FY26全年约三成,收入多元化趋势明确。同时发布OpenShell架构应对企业AI安全问题。

加密货币价格
更多


