
Bloom Energy(BE)Q3财报前瞻:AI数据中心驱动的高增长验证与期权波动
 2026/10/22 06:30
🔥 美股热点雷达已上线! 3 大美股主线 + 6 只精选个股 + 7 大事件日历,本周美股机会在哪? 点击链接一图看完 22 个交易方向→
1. 投资要点速览
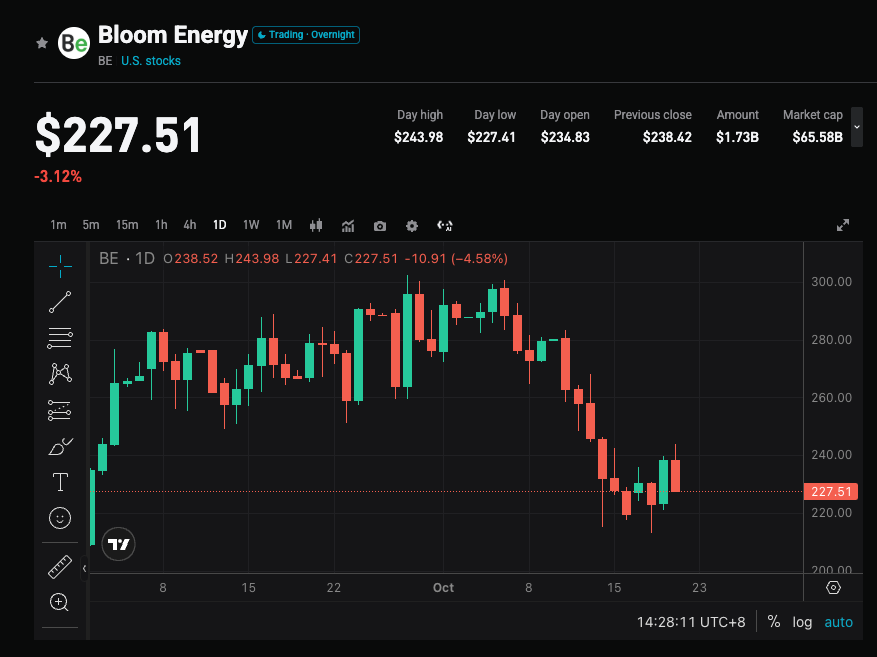
Bloom Energy将于2026年10月22日美股盘后发布2026财年第三季度业绩。华尔街共识预期营收约10.7亿美元(约+106% YoY,对比去年同期约5.19亿美元),调整后每股收益约0.69美元(约+360% YoY,对比0.15美元)。期权市场定价约10.7%的隐含波动(以近期收盘价约222美元计算,大致区间197-248美元)。公司今年以来股价已大涨约166%,市场高度关注AI数据中心固态氧化物燃料电池(SOFC)需求能否持续转化为营收与利润,以及全年指引能否再次上调。
2. 四大关注焦点
焦点1:AI数据中心需求与超大规模客户落地
AI算力爆发带来电网与燃气轮机交付瓶颈,Bloom的现场燃料电池成为快速部署的替代方案。公司已获主要美国超大规模云厂商验证,与Oracle等客户有吉瓦级合作推进,Brookfield融资框架已扩至最高250亿美元。市场将重点观察本季订单与交付节奏,以及超大规模客户贡献是否继续提升,以验证需求是否从“主题”转向规模化变现。
焦点2:产能扩张与平均售价提升
公司正推进年产能向2GW迈进(较此前约翻倍),更高站点内容有望推高平均售价。Truist等机构预期同比需求强劲将支撑营收与利润,Baird更看好若产能进一步扩至6GW、8GW甚至10GW的长期空间。财报将检验产能爬坡是否顺利,以及产品结构优化对毛利率的贡献。
焦点3:盈利能力与“超预期+上调指引”惯性
公司已连续多个季度实现营收与EPS超预期,Q2营收约10.7亿美元(同比大增),调整后EPS约0.78美元。全年指引已上调至营收39-42亿美元、调整后EPS 2.55-2.85美元。市场关注本季是否再次明显超预期,并上调全年展望,以确认高增长可持续而非一次性交付高峰。
焦点4:估值消化与期权隐含波动
股价年初至今大涨后估值偏高,Moderate Buy共识目标价约297美元(隐含约28-33%上行空间)。历史四次财报后绝对波动平均约12.95%(三次上涨)。期权定价的10.7%波动提示短期可能出现较大双向波动,管理层对下半年交付与产能的表述将成为情绪关键。
3. 风险与机会并存
上行催化剂:
- 营收与调整后EPS显著超共识(尤其营收接近或超过11亿美元),并上调全年指引。
- 超大规模客户新订单或吉瓦级项目落地细节超预期,产能扩张时间表更积极。
- 毛利率维持中高位(此前非GAAP毛利率约30%+),显示规模效应与成本控制持续。
下行风险:
- 仅符合或略低于预期,全年指引维持不变或措辞谨慎,引发高估值获利了结。
- 客户集中度较高(此前单客户曾占较高营收比重),交付节奏放缓或订单转化不及预期。
- 产能爬坡或供应链瓶颈影响交付,叠加科技股整体波动放大回调。
4. 交易策略建议
多头逻辑: 若营收与盈利明显超预期,同时管理层上调全年指引并释放积极产能与客户进展,可能强化市场对Bloom作为AI电力解决方案核心供应商的定位,支撑估值进一步修复。
空头风险: 若数据仅符合共识、指引偏谨慎或客户落地细节不足,叠加高估值与期权波动,可能引发短期抛售,尤其在近期股价已大幅上涨的背景下。
关键数据:
- 总营收及同比/环比增速
- 调整后EPS与毛利率表现
- 全年营收与EPS指引是否上调
- 产能扩张进度与超大规模客户贡献/订单趋势
操作建议: 业绩超预期且指引积极时可关注回调后的布局机会;若数据平淡或指引偏弱,注意短期波动风险,避免追高。期权隐含波动较大,仓位与止损需结合个人风险承受能力灵活调整。
免责声明: 以上内容仅供参考,不作为投资建议。
免责声明:文章中的所有内容仅代表作者的观点,与本平台无关。用户不应以本文作为投资决策的参考。
你也可能喜欢
爱马仕Q3营收增长4.3%不及预期,亚太消费降温拖累增长停滞 | 财报见闻
 VIP每周策略Tesla

VIP每周策略SpaceX
【美股meme】 rARQT:ZORYVE需求持续爆发、指引上修,皮肤科非激素疗法弹性窗口?
加密货币价格
更多


