
西部数据2027财年Q1财报亮点:营收同比暴增55%、Non-GAAP EPS大超预期,Q2指引显著高于市场预期,季度股息上调17%,但绩后股价仍大跌
 2026/10/23 03:37
作者:
🔥 美股热点雷达已上线! 3 大美股主线 + 6 只精选个股 + 7 大事件日历,本周美股机会在哪? 点击链接一图看完 22 个交易方向→
核心观点
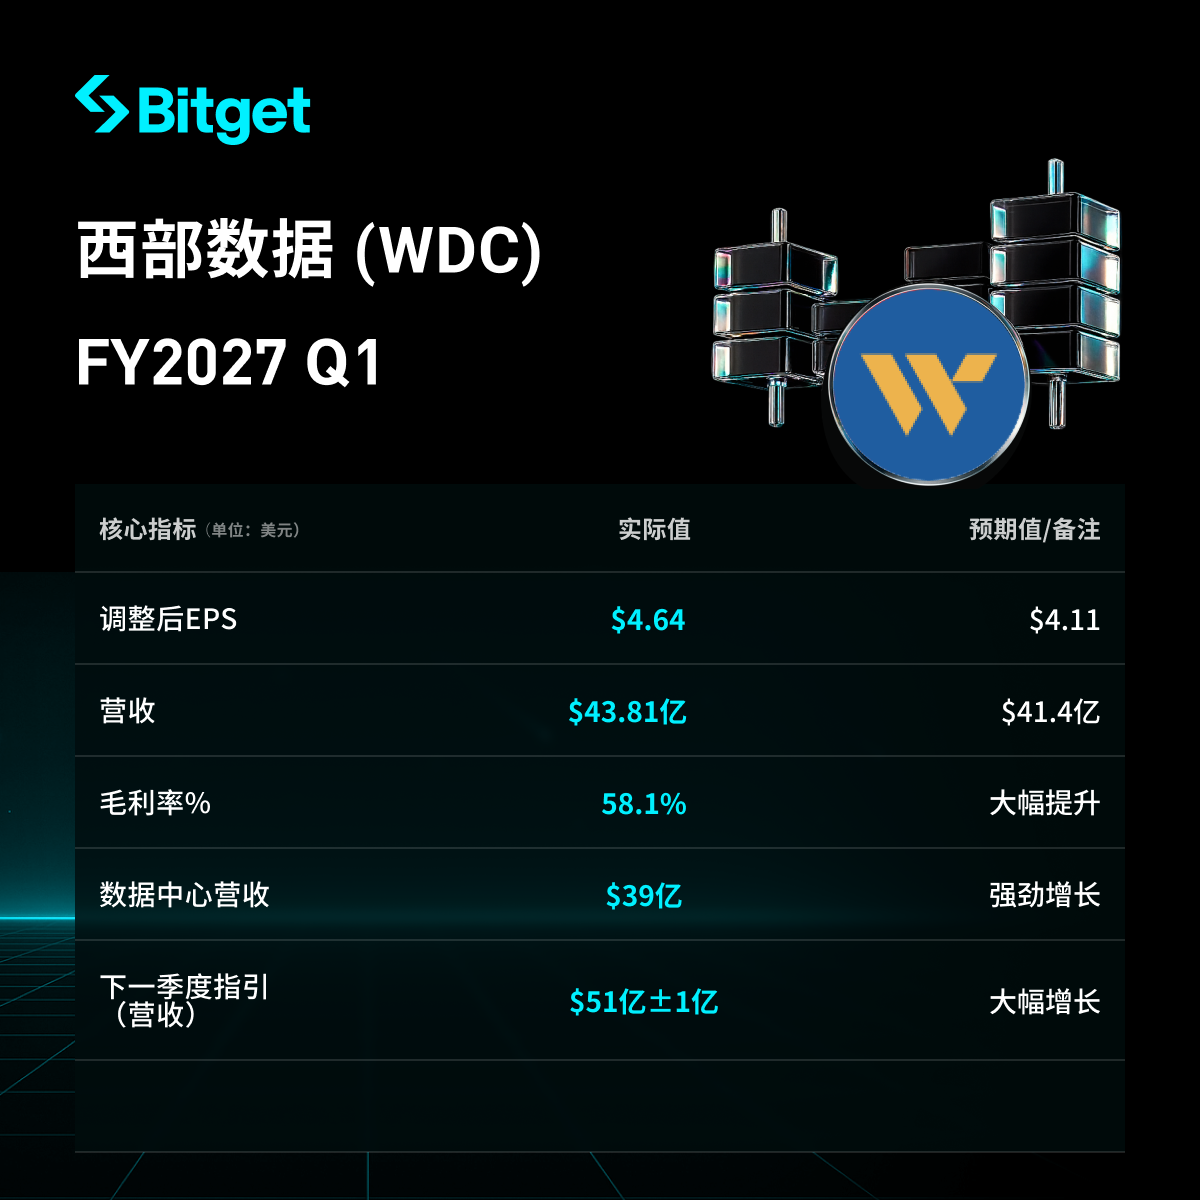
西部数据(Western Digital,WDC)于2026年10月22日发布截至2026年10月2日的2027财年第一季度财报。公司营收达43.81亿美元,同比增长55%,Non-GAAP稀释每股收益(EPS)为4.64美元,同比增长161%,双双大幅超出市场预期(营收约41.4亿美元、EPS约4.11美元)。毛利率与运营利润率显著扩张,自由现金流强劲,季度股息上调17%。Q2指引(营收中值51亿美元、Non-GAAP EPS中值5.80美元)同样大幅超过分析师预期。业绩由数据存储需求持续强劲(尤其是云与AI相关)及产品定价改善驱动。然而,尽管业绩超预期,股价在盘后及夜盘仍大跌超6%-7%,反映出市场对AI相关板块的更广泛轮动担忧。
具体拆解
1. 总体营收和利润表现
- 季度营收:43.81亿美元,环比增长17%(上季度37.47亿美元),同比增长55%(去年同期28.18亿美元),超出市场预期约41.4亿美元。
- GAAP稀释EPS:4.63美元,同比增长51%(去年同期3.07美元);Non-GAAP稀释EPS:4.64美元,同比增长161%(去年同期1.78美元),超出市场预期约4.11美元。
- GAAP毛利率:57.8%(同比上升1430个基点,环比上升370个基点);Non-GAAP毛利率:58.1%(同比上升1420个基点,环比上升370个基点)。
- GAAP运营收入:20.46亿美元,运营利润率46.7%(同比上升1860个基点);Non-GAAP运营收入:21.53亿美元,运营利润率49.1%(同比上升1870个基点)。
- 运营现金流:16.04亿美元(几乎翻倍于去年同期6.72亿美元);资本支出:2.27亿美元;自由现金流:13.77亿美元。
- 季末现金及等价物:13.14亿美元(环比下降,上季度15.79亿美元),主要因约10亿美元股票回购及5.70亿美元可转换票据结算。
- GAAP净利润:17.79亿美元;Non-GAAP净利润:17.79亿美元。注:上季度(2026财年Q4)GAAP稀释EPS为8.21美元,主要受Sandisk相关一次性公允价值收益影响,与本季度不可比。
指标 Q1 FY27 Q4 FY26 Q1 FY26 环比 同比
| 营收(百万美元) | 4,381 | 3,747 | 2,818 | +17% | +55% |
| Non-GAAP毛利率 | 58.1% | 54.4% | 43.9% | +370bps | +1420bps |
| Non-GAAP运营利润率 | 49.1% | 44.2% | 30.4% | +490bps | +1870bps |
| Non-GAAP稀释EPS | $4.64 | $3.56 | $1.78 | +30% | +161% |
2. 云业务(核心业务)表现
- 云业务营收:39亿美元,占公司总营收的88%,同比增长54%。
- 驱动因素:高容量近线硬盘(nearline HDD)需求持续强劲,受益于云扩张、AI模型训练/推理/代理AI工作负载,以及向NeoCloud提供商与AI前沿实验室的客户基础拓宽;产品组合向更高容量产品转移(包括最新ePMR平台初期放量);定价环境改善(ASP每TB同比上升约28%)。
- 季度出货:248 EB(exabytes),同比增长22%、环比增长8%。CFO表示,强劲的数据容量增长与定价改善共同推动了出色财务表现。
3. 其他业务部门表现
- 客户端(Client)营收:3.20亿美元,同比增长119%。
- 消费端(Consumer)营收:1.93亿美元,同比增长19%。
- 总体由数据存储需求与定价改善驱动,云业务仍是绝对主力(占88%)。
4. 资本支出、股东回报与未来投资计划
- Q1资本支出:2.27亿美元;自由现金流:13.77亿美元。
- 股东回报:约10亿美元股票回购,另加股息;总计约11亿美元返还股东。
- 季度股息上调17%至每股0.175美元(年化0.70美元),基于周四收盘价354.19美元的股息率约0.2%;将于2026年12月17日支付给2026年12月4日登记股东。CEO Irving Tan称此举体现对公司业务充满信心及致力于向股东返还资本。
- 未来投资:聚焦更高密度产品与HAMR制造;未来五年CapEx预计占营收4%-6%,未来两年略高于该区间(用于磁头、介质技术与工厂自动化);不扩张单位产能,而是提升面积密度;ePMR 40TB平台预计Q2近线出货占比接近30%、Q3约50%;HAMR资格认证与量产按计划推进(H1 2027量产)。应对DRAM/NAND等输入成本上升,通过价值工程实现每TB成本年降目标。
5. 2027财年Q2业绩指引
- 营收:50亿-52亿美元(中值51亿美元),同比预计增长66%-72%(中值约69%)。
- Non-GAAP毛利率:60%-61%(中值60.5%)。
- Non-GAAP稀释EPS:5.60-6.00美元(中值5.80美元)。
- 运营费用:4.00亿-4.10亿美元;利息及其他费用净额约1500万美元;税率约17%;稀释加权平均股数约3.80亿股。
- 对比市场预期:分析师预期营收约45.7亿美元、EPS约4.84美元,公司中值显著超出。CFO Kris Sennesael表示,展望中点为营收51亿美元、Non-GAAP毛利率60.5%、Non-GAAP EPS 5.80美元。
指引项目 公司中值/范围 分析师预期 超预期程度
| 营收 | 51亿美元(50-52亿) | 约45.7亿美元 | 显著高于 |
| Non-GAAP EPS | 5.80美元(5.60-6.00) | 约4.84美元 | 显著高于 |
| Non-GAAP毛利率 | 60.5%(60%-61%) | — | — |
6. 市场背景与投资者担忧
- 核心矛盾:尽管AI基础设施带动数据存储需求强劲、定价改善与高容量产品放量推动业绩与指引双双超预期,但市场仍对AI相关资本开支可持续性及板块估值存在担忧。
- 市场挑战:需求可见度延伸至2030-2031年(前七大客户),但供应相对紧张;技术转型(ePMR加速、HAMR按计划)与客户基础拓宽(NeoCloud、AI前沿实验室)提供支撑,同时需应对输入成本压力。
- 投资者反应:业绩发布后股价盘后跌超6.3%、夜盘接近7%,周四收盘价354.19美元(盘中曾短暂上涨后快速下跌)。市场整体从AI相关股票轮动(部分受其他科技公司资本开支披露影响),尽管公司基本面强劲、股息上调与资本返还积极。
免责声明:本文内容仅作为参考,不作为任何投资建议。
0
0
免责声明:文章中的所有内容仅代表作者的观点,与本平台无关。用户不应以本文作为投资决策的参考。
你已了解市场,是时候开始交易了!
Bitget支持一站式交易加密货币、股票和黄金等。
立即交易!
你也可能喜欢
AI泡沫忧虑冲击亚太股市,韩股一度重挫4%,SK海力士转涨,黄金盘中跌破4000
MEnews•2026/10/23 05:03
伯恩斯坦研报解读:泛林集团业绩超预期,2027 年 WFE 展望受洁净室限制
TechFlow深潮•2026/10/23 04:57
对冲 AI 泡沫最便宜的选择,或许指向东京:高盛建议关注做空美元兑日元
Odaily星球日报•2026/10/23 04:00
META:现金流转负后,AI增长如何定价?
•2026/10/23 03:51
加密货币价格
更多
Bitcoin
BTC
$81,618.61
-1.34%

Ethereum
ETH
$2,398.52
-1.62%

Tether USDt
USDT
$0.9985
-0.05%

BNB
BNB
$740.52
+0.15%

XRP
XRP
$1.32
-1.73%

USDC
USDC
$0.9998
-0.01%

Solana
SOL
$104.13
-1.00%

TRON
TRX
$0.3292
-0.29%

Zcash
ZEC
$1,220.43
-4.97%

Hyperliquid
HYPE
$77.86
-1.28%
交易热门币种
新用户可获得价值 6200 USDT 的迎新大礼包
立即交易
立即成为交易者?新用户可获得价值 6200 USDT 的迎新大礼包
立即注册